יום ראשון, 5 במאי 2019

הלקוח לא במרכז: אין הסכמה על העיקרון הבסיסי של התנהלות

הפוסט הלקוח לא במרכז: מדוע? הוא הראשון בסדרת פוסטים העוסקים במקרים חריגים בהם אני דוחה לקוחות פוטנציאליים בכלכלת המשפחה. אדחה אותם גם אם יביעו רצון לבוא לייעוץ ולשלם עבורו.


העיקרון הבסיסי של התנהלות כלכלית 


העיקרון הבסיסי של התנהלות כלכלית נכונה הוא שלאורך זמן אי אפשר להתנהל כשההוצאות גדולות מההכנסות.
התנהלות כזו מביאה להלוואות וחובות עם ריבית שהולכים וגדלים עד להתרסקות כלכלית. 

על מנת למנוע את זה מי שמגיע לייעוץ כלכלי צריך לבצע אחד או יותר משני הדברים הבאים:

1. הקטנת הוצאות.
היועץ הכלכלי אינו סמכות ערכית הקובעת לאדם או למשפחה באיזה סעיפים לצמצם את ההוצאות. הוא מציב את הנתונים על מנת לקבוע סכום חודשי לצמצום ההוצאות.

הערכים של הנועץ או הנועצים וסדרי העדיפויות שלו הם שיקבעו היכן לצמצם.
כבר פגשתי אנשים שהבחירה שלהם היכן לצמצם נוגדת לחלוטין את תפיסת העולם שלי ואת ערכיי. 
לו אני במקומם הייתי מפסיק או מקטין הוצאות שהם השאירו ומשאיר סעיפי הוצאה שהם צמצמו או ביטלו. 
עדיין הם יכולים להיות הלקוח במרכז.
אמשיך ללוות אותם על מנת להגיע למאזן הכנסות-הוצאות חיובי.

2. הגדלת הכנסות
האפשרות השנייה לשיפור מאזן הכנסות-הוצאות היא הגדלת ההכנסות. 
גם כאן הלקוח הוא זה המחליט כיצד יגדיל את ההכנסות. היועץ יכול רק להעלות רעיונות ולדון עם הנועץ על רעיונות להגדלת הכנסות שאחד משניהם שם על השולחן. 


הלקוח המסרב 


הלקוח המסרב הוא לקוח שמבין את העיקרון הבסיסי וכנראה מסוגל לפעול על מנת לצמצם או לבטל את הפער בין הכנסותיו להוצאותיו,  אבל הוא מצהיר בריש גלי שהוא אינו מעוניין לעשות זאת.

הוא אומר ש"חיים רק פעם אחת" והוא רוצה לחיות "חיים טובים" ולהנות מהם ולכן הוא לא מוכן לצמצם הוצאות.
היועץ אינו אומר לו לא "להנות מהחיים". לא חייבת להיות סתירה בין צמצום הוצאות ו"חיים טובים".

הוא יכול להגיד גם שהוא אינו רוצה לעבוד יותר מה שהוא עובד כי לא יישאר לו זמן להנות. 
היועץ אינו אומר לו בהכרח לעבוד יותר שעות. יכולות להיות דרכים אחרות להגדלת ההכנסה, למשל: מיצוי זכויות או קידום בעבודה או החלפת מקום עבודה למקום עבודה עם שכר גבוה יותר.  

לקוח שמצהיר שאינו מקבל את העיקרון הבסיסי של התנהלות כלכלית לא יכול להיות במרכז. 
באופן אישי אוותר על הלקוח הזה ואודיע לו שאני איני מוכן לייעץ לו, אלא אם כן יפעל לפי העיקרון הבסיסי.
חבל על הזמן שלי. חבל על הזמן שלו וחבל על הכסף שהוא מוציא ללא תועלת.

יהיו מצבים חריגים בהם אהיה מוכן לייעץ ללקוח כזה: הלקוח ירצה ייעוץ נקודתי בנושא מאוד ספציפי ולא ייעוץ מלא. 
כך למשל, אהיה מוכן לייעץ לו כיצד להתמודד עם סיכון ספציפי.  
         

הלקוח שאינו מסוגל


הלקוח שאינו מסוגל מקבל את העיקרון הבסיסי, אבל אינו מסוגל לצמצם הוצאות ואינו מסוגל להגדיל הוצאות.

הוא מתנהל בחיסכון כמעט מקסימלי. הוא ממצה את יכולתו להשיג הכנסות והוא ממצה את הזכויות המגיעות לו.
למרות כל אלה הוא עדיין במאזן שלילי.

יש לכך סיבות שאינן תלויות בו כגון:
א. מגבלות עבודה הנובעות ממצב בריאות
ב. חוסר כישורים מקצועיים וחוסר השכלה
ג. גיל מבוגר.
ד. גורמים אחרים המקשים עליו במציאת עבודה מכניסה יותר או עבודה נוספת.

בדרך כלל לקוחות כאלה גם אינם מסוגלים לשלם כך שהייעוץ מתבצע ללא תשלום.
הדוגמאות ללקוחות כאלה שאני מכיר הן: קשישים, עולים חדשים יוצאי אתיופיה שאין להם הכשרה מקצועית ואין להם פוטנציאל או אפשרות ללמוד, יוצאים בשאלה חסרי כישורים והשכלה, אנשים החולים במחלה קשה או סובלים מנכות. 
יש גם דוגמאות המשלבות מספר מגבלות כאלה, למשל: גם גיל מבוגר וגם מצב בריאות לא תקין. 

היכולת לעזור במקרים כאלה היא מוגבלת.
לפעמים אפשר לשפר במעט את ההתנהלות. 
לפעמים אפשר להציע להם דרכים להגדלה מזערית של ההכנסה.
לפעמים ניתן לזהות זכויות המגיעות להם והם אינם ממשים אותן.
במקרים רבים יש המנצלים את חולשתם ומציעים להם הלוואות בריבית גבוהה במיוחד.
אפשר להשיג לפעמים הלוואות בתנאים טובים יותר: ריבית נמוכה בכמה אחוזים ולפעמים גם הלוואות ללא ריבית, פריסה ארוכה יותר של התשלומים וכיו"ב.
לפעמים אפשר להקטין עמלות שהם משלמים.
לפעמים אפשר לשפר את ניהול החיסכון הפנסיוני שלהם.

הלקוח שלא מסוגל נשאר לקוח במרכז כל עוד הוא מקבל את העיקרון הבסיסי ומנסה לפעול על פיו.

קבלת עיקרון ומימוש עיקרון במציאות 


הפתגם: "בין אמר לבין עשה יש ת"ק פרסה", משקף את הפער בין קבלת עקרונות פעולה לבין ביצוע פעולות המתחייבות מהם.

לא רק הלקוחות שאינם מסוגלים אינם מבצעים את הנדרש על פי העיקרון הבסיסי. יש גם אחרים שמסוגלים, מקבלים את העיקרון ובכל זאת מתקשים בביצוע.
הבנה והסכמה לא בהכרח מתורגמים להתנהגות.

זו אינה סיבה שלא להשאיר אותם כלקוחות. הם גם ימשיכו להיות הלקוח במרכז.


יום חמישי, 2 במאי 2019

ביטוח רכב: האם אנחנו במאה ה-20 או במאה ה-21?


כאשר מוכרים רכב חשוב לבצע כמה צעדים נלווים. סיפור אמיתי ששמעתי בתכנית "יהיה בסדר" בגלי צה"ל מדגים מה עלול להתרחש כשלא עושים אותם.

אדם מכר את מכוניתו לאחר ושכח להסיר אותה מהמנוי שלו לכביש 6. 
הקונה נסע בכביש 6 והמוכר שהרכב כבר לא היה ברשותו חויב באלפי שקלים.

כנראה שהמוכר קיבל הודעות חיוב בדואר ומשום מה ההודעה הזו לא הגיעה אליו. לחילופין קיבל הודעות בדוא"ל וההודעה הגיע לתיבת דואר זבל.
החברה המפעילה את כביש 6 דחתה את פנייתו להחזרת הכסף בנימוק שבחוזה שחתם עליו כתוב שעל המנוי להודיע לחברה על הפסקת מנוי לרכב. 


מה מבחין בין המאה ה-20 למאה ה-21?


ההבחנה החשובה לצורך עניינו עוסקת בתהליכים ובמסמכים. 
התהליכים במאה ה-21 הם דיגיטליים או אינטרנטיים. במאה ה-20 השתמשו במסמכים המקוריים ולא בהעתקים דיגיטליים. 
התהליכים היו הרבה פחות זריזים.

התהליך הפשוט של הפקדת צ'ק מדגים את ההבדלים. 
עד לפני מספר שנים התבצעה הפקדה רק באמצעות הצ'ק המקורי. המחזיק בצ'ק היה צריך לחתום עליו ולמלא פרטים. הוא היה צריך להביא אותו פיזית לסניף בנק או לעמדת שרות עצמי שבה אפשר לבצע הפקדה. 

היום ניתן לחתום ולמלא פרטים, כמו בעבר, אבל ניתן להפקיד את הצ'ק באמצעות אפליקציה בטלפון חכם. 
האפליקציה מצלמת את הצ'ק בשני צדדיו והמפקיד ממלא פרטים בדו- שיח דיגיטלי והטופס והתמונות נשלחים להפקדת הכסף.


רשימת תיוג לאחר מכירת רכב


בפסקה זו אציג את רשימת התיוג לפעולות הנדרשות לאחר מכירת רכב. 
בנוסף לפעולות אשתף אתכם בניסיוני לאחר שמכרתי את הרכב המופיע בראש פוסט זה לפני זמן קצר. 
לגבי כל פריט ברשימה אציין האם בוצע תהליך המתאים למאה ה-21 או תהליך המתאים למאה ה-20.

כביש 6 

כפי שהבנתם מהפתיח של הפוסט חובה להוריד מרשימת הרכבים שלכם בכביש 6 רכב שמכרתם.
נכנסתי לאזור האישי שלי באתר של כביש 6 ובקלות הסרתי את המכונית מרשימת הרכבים של משפחתי.

תהליך של: המאה ה-21


הנתיב המהיר

מה שציינתי בתחילת הפוסט ביחס לכביש 6 עלול לקרות לכם גם בנתיב המהיר ובנתיבי אגרה אחרים של אותה חברה.
עשיתי מנוי לנתיב המהיר למרות השימוש שלי בו זעום משיקולים כלכליים. 
נכנסתי לאזור האישי שלי באתר של הנתיב המהיר ובקלות הסרתי את המכונית מרשימת הרכבים של משפחתי.

תהליך של: המאה ה-21.

פנגו 

אם לא תסירו את הרכב מהמנוי שלכם בפנגו או סלופארק, הקונה עשוי לחנות ואתם תשלמו.
אני מנוי בפנגו בלבד. מי שמנוי בסלופארק או בשתיהן צריך לבצע תהליך דומה בסלופארק. 

נכנסתי לאזור האישי שלי באתר של הנתיב המהיר ובקלות הסרתי את המכונית מרשימת הרכבים של משפחתי.

תהליך של: המאה ה-21

ביטול כרטיסי תדלוק

לכל חברת תחנות דלק יש כרטיס תדלוק. הכרטיס הזה הוא מעין כרטיס אשראי לתדלוק ולתשלום חודשי במועד קבוע מראש. 
לאחר מכירת הרכב מומלץ לגזור לחתיכות קטנות את הכרטיס ובמיוחד את הפס המכיל מידע. זה מה שאני עשיתי.
מומלץ גם להודיע לחברה המנפיקה את הכרטיס. 

החשש הוא שאם הכרטיס יגיע לידיים אחרות מישהו עלול להשתמש בו.

תהליך של: שימוש במספריים אינו תלוי מאה 


תווים אזוריים ותווי כניסה לחניות

יש לדאוג לתווי חניה אזוריים ותווי כניסה למקומות בהם יש לכם אישורי כניסה. 
במקרה שלי הייתי זקוק לשני תווים כאלה באופן מהיר. אני גר בשכונת מלחה בירושלים. השכונה נמצאת במצור כאשר מתקיימים משחקי כדורגל באיצטדיון "טדי". 
הכניסה היא עם תוו תושב שכונה. פניתי לכתובת דוא"ל מתאימה בעיריית ירושלים בצירוף מסמכים סרוקים. כעבור כמה ימים קיבלתי תו בדואר.
תהליך של: המאה ה-21

באופן דומה אני זקוק לתו של בעל כרטיס ירושלמי המקנה הנחות. אחת ההנחות הרלוונטיות היא הנחה בחניה בירושלים. ביצעתי תהליך דומה לתהליך של קבלת תו תושב שכונה. 
בבדיקה גיליתי משהו שלא ידעתי. כאזרח וותיק מגיע לי תוו בחינם ולתקופה בלתי מוגבלת בזמן. התו טרם הגיע בדואר.

תהליך של: המאה ה-21

רישום אזרחים וותיקים בחניונים 

אם אתם אזרחים וותיקים, יש חניונים בקניונים שמקנים לכם 4 שעות חניה חינם במקום שעתיים. 
תהליך הרישום הוא ידני. אתם חונים בחניון. ניגשים למשרד עם מסמכי הרכב ותעודת אזרח ותיק. ומוסיפים את המכונית למערכת. בירושלים אני מכיר שני קניונים כאלה: קניון מלחה וקניון הדר. בקניון מלחה הייתי ממילא וביצעתי את התהליך.

תהליך של: המאה ה-20
לא ממש נורא. אתם עושים את זה רק כשאתם ממילא נמצאים שם. 


ביטול הביטוח על הרכב

כשאתם מבטלים את הביטוח שעשיתם לשנה אתם אמורים לקבל החזר של החלק היחסי של השנה שבו הרכב אינו בבעלותכם.
פניתי באמצעות דוא"ל לסוכן הביטוח שלי. צרפתי העתק אלקטרוני של העברת הבעלות לקונה בדואר ישראל. 
הסוכן כתב לי שהוא צריך את תעודת ביטוח החובה. סרקתי את ביטוח החובה ושלחתי. "אני צריך את המקור" ענה לי הסוכן. לדבריו משרד האוצר דורש את תעודת ביטוח החובה המקורית כתנאי לביטול הביטוח. 

הדרך היחידה לביטול הפוליסה היא להגיע למשרדו של הסוכן עם התעודה המקורית. 

תהליך של: המאה ה-20תהליך המחייב את המוכר לבזבז זמן לא מועט.    


האם לא הגיע הזמן להתעורר במשרד האוצר? 


בהנחה שסוכן הביטוח שלי צודק, מישהו צריך להתעורר במשרד האוצר ולעבור מהמאה ה-20 למאה ה-21. 
אין שום היגיון בתהליך הדורש את תעודת החובה הפיזית על מנת לבטל את הביטוח. 

לטעמי אפשר להסתפק בהעתק אלקטרוני של העברת הבעלות. לא ברור לי מדוע צריך גם תעודת ביטוח החובה. ביטוח החובה נקלט כבר במחשבי חברת הביטוח. לחברה ולסוכן יש גישה אליו. ייתכן שיש גם עותק פיזי במשרדו של הסוכן. 

לא צריך אפילו העתק אלקטרוני של תעודת החובה. מילא, אם עומדים על כך אפשר לצרף העתק אלקטרוני אבל תעודת ביטוח חובה מקורית? 

אם כולם יכולים לבצע תהליכים דיגיטליים ואלקטרוניים, אולי הגיע הזמן שגם אתם תאפשרו לאזרחים תהליכים כאלה?


יום רביעי, 1 במאי 2019

ההכחשה השנייה

פוסט זה מוקדש לכל דודותיי, דודיי ובני דודי שמעולם לא היכרתי משום שנרצחו על ידי הנאצים לפני שנולדתי.

בייעוץ בכלכלת המשפחה נתקלים לא פעם באנשים האומרים בנחרצות שבעיה התנהלותית מסוימת אינה רלוונטית להם. לפעמים אלה העומדים בתוקף על כך שהבעיה אינה נוגעת להם הם אלו הסובלים יותר מאחרים מהבעיה הזו. 

התופעה הזו קיימת גם בתחומים התנהגותיים אחרים. בפסיכולוגיה קוראים לה הכחשה.

כשמדברים על הכחשה בהקשר של השואה מתכוונים לאנשים המכחישים את העובדות. כך למשל, הם מכחישים שנרצחו שישה מיליון יהודים בשואה. 

בפוסט זה אדבר על הכחשה אחרת: אלו שטוענים שהשואה פחות  רלוונטית להם משום שהם חרדים.
אריה דרעי, שר חרדי בממשלת ישראל צוטט בעיתונות המקוונת כאומר "יום השואה לא מחייב אותנו כחרדים". 
אם הציטוט נכון, ההכחשה הזו דומה להכחשה של אותו אדם המגיע לייעוץ בכלכלת המשפחה ומכחיש רלוונטיות של הבעיה שלו. 

השואה היא אירוע טרגי לכל מי שאיבד קרובי משפחה או חברים, ללא קשר לאמונתו הדתית אבל היא מציבה דווקא בפני החרדים בעיות נוספות שאינה מציבה בפני אחרים. 


השואה מצד משפחת אבי

סבי אבא-יצחק רוזנטל היה הציוני הבולט בעיר מרימפול בליטא. הוא השתתף בקונגרס הציוני הראשון כנציג של התנועה הרוויזייוניסטית שבראשות זאב ז'בוטינסקי. 
בהשפעתו עלה לארץ ד"ר ברוך בן יהודה שניהל את גימנסיה הרצליה. בן יהודה הזכיר את זה באופן בולט בספרו האוטוביוגרפי. 
סבי וסבתי עלו לישראל בשנות ה-30 וגרו בתל אביב. סבי נפטר לפני הולדתי וסבתי זמן קצר אחרי שנולדתי.


ההיסטוריה האישית שלי מצד משפחת אימי

אימי הייתה הבת הצעירה במשפחה חרדית חסידית בעיירה בפולין. הוריה נפטרו בשנות העשרה לחייה. 
היא בחרה לסוע לעיר גדולה וללמוד בבית ספר תיכון. את המגורים בשכירות ואת הלימודים מימנה משיעורי עזר שנתנה. היה לה בגד אחד בלבד אותו כיבסה. 

אחיותיה נותרו חרדיות. התחתנו והיו להן ילדים. היא הייתה היחידה ששרדה את השואה. 


השואה ותפיסת העולם החרדית ותפיסת העולם הציונית


המשפחה מצד אבי היא דוגמה לתפיסה הציונית. הם בחרו לעלות לישראל וניצלו.

המשפחה מצד אימי, למעט אימי, מייצגת את התפיסה החרדית: נחזור לארץ ישראל רק אחרי שהמשיח יגיע.

המשיח התמהמה והוא עדיין מתמהמה. מי שהגיע הוא אדולף היטלר וחבר מרעיו. 

מימוש תפיסת עולם ציונית הציל חייהם של לא מעט אנשים.

תפיסת העולם החרדית של לחכות למשיח הוכחה כתפיסה שגויה באופן הכואב ביותר: חלק גדול מהנרצחים היו יהודים חרדים.  

חרדים היו צריכים להתמודד גם עם השאלה: היכן טעינו והיכן טעו הרבנים כשאמרו לנו להישאר במזרח אירופה?


חרדים והשואה שאלות נוספות


לא רק עם השאלה התפיסתית של הישארות במזרח אירופה או עלייה לישראל צריכים חרדים להתמודד בהקשר של השואה. שתי שאלות מרכזיות נוספות יוצגו כאן.


היכן היה אלוהים?


יש כאלה ששאלו אתה שאלה הזו כאשר כל כך הרבה יהודים חרדים ביניהם תינוקות וילדים נרצחו. המבוגרים אולי חטאו אבל התינוקות? 
חלקם הגיעו למסקנה שעליהם לעזוב את הדת. 

מודל המנהיגות


יאנוש קורצ'ק בחר ללכת עם תלמידיו להשמדה ולא לנסות למלט את עצמו

דניאל טרוקמה, חסיד אומות עולם נוצרי הוגנוטי מהכפר לה שמבון סור ליניון, נהג באותו אופן.

מודל המנהיגות של שניהם ראוי להערצה.

היו רבנים חרדים נחשבים, שהצילו את נפשם והשאירו את חסידיהם למות. 
לא בדיוק מודל מנהיגות ראוי להערכה. 
גם לא נטילת אחריות על כך  שההטפה לחכות לביאת המשיח השאירה את חסידיהם במזרח אירופה.

לא מקשה אחת

ככל שאני נתקל יותר בחרדים וביוצאים בשאלה אני מבין עד כמה העולם החרדי הוא הטרוגני. לא נכון להכליל. היו כאלה שנהגו אחרת. הרב כהנמן ז"ל שהקים את ישיבת פוניבז' בבני ברק הוא דוגמה לכך. לפני השואה, נסע לגייס כספים לישיבה באיטליה. 
כשפרצה מלחמת העולם השנייה היה באיטליה. אשתו הציעה שהוא ייסע לארץ ישראל והיא והילדים יצרפו מאוחר יותר. רק אחד מבניו,  שכבר היה בארץ ישראל, שרד את השואה.
בנוסף לישיבה הקים גם את המוסד "בתי אבות" לילדים פליטי שואה. הוא גם רצה להקים היכל זיכרון לשואה בישיבה או בצמוד אליה.


יום שישי, 26 באפריל 2019

מדוע עניים צריכים לחסוך יותר מעשירים?


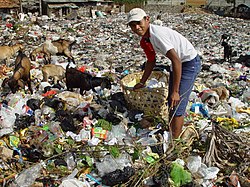
נער עני מחפש דברים בעלי ערך בערימת זבל בג'אקרטה
מקור התמונה: ויקיפדיה

לפני מספר שנים ערך העיתון "כלכליסט" סקר בקרב ישראלים. השאלה הייתה: עד כמה קל להם, קשה להם או בלתי אפשרי להוציא 8,000 שקל בגלל בעיה לא צפויה מראש? 
רוב המשתתפים בסקר חשבו שקשה להם מאוד או בלתי אפשרי מבחינתם להוציא 8,000 שקל לא מתוכננים. 

התמונה לא כך כך פשוטה משום שצריך להבחין בין שני מצבים של אנשים ללא חסכונות: כאלה שיש מי שיעזור להם במצב של הוצאה קריטית כזו וכאלה שאין להם מישהו כזה.


מצבם הכלכלי של קרובי משפחה 


ברוב המקרים מי שיעזור או לא יעזור הם קרובי משפחה. כיועץ לכלכלת המשפחה אני שואל גם על מצבם הכלכלי של קרובי משפחה.
למי שמודאג, כל מידע כזה, כמו גם מידע אחר שעולה במהלך הייעוץ הוא סודי ואיני משתף אף אדם אחר בו. 

בייעוץ בכלכלת המשפחה נאספים פרטים כלכליים בסיסיים על קרובי משפחה מדרג ראשון. השאלות הן:

1. מהו מצבם הכלכלי?

2. האם הם יעזרו בזמן משבר כלכלי?

3. האם הם עשויים להזדקק לסיוע?


מצב 1: יכולים לעזור ויעזרו

בדרך כלל מדובר בהורים (גילאי 40 ומעלה) הנמצאים בשלב מבוסס יותר בשלבי החיים הכלכליים ויכולים ורוצים לעזור.

שפר עלי גורלי בצעירותי והוריי היו במצב כזה. למי שאיבד את משפחתו בזמן השואה, כמו אימי, ילדים היו מרכז העולם והייתה נכונות גבוהה לעזור. 
לא ביקשתי כסף כי עבדתי אבל הייתי צריך לדחות הצעות לקבל כסף, כולל הצעה שיקנו לי דירה. 

משמעות


הביטחון שמצב כזה מעניק מאפשר חופש גדול יותר בהוצאות. למי שמתנהל נכון מעניק יכולת לחסוך יותר ולהשקיע פחות בהיערכות לסיכונים כלכליים. 


מצב 2: יכולים לעזור וספק אם יעזרו

ההורים אולי במצב דומה למצב 1 אבל לא בטוח שהם יעזרו. 
ייתכן שתפיסת העולם שלהם היא לא לעזור. 
ייתכן שאחד מהם ירצה לעזור והשני לא. יש כאלה האומרים לי שבוודאות האב יעזור והאם לא תעזור. יש כאלה שאצלם זה הפוך. יש כאלה שלגבי אחד ההורים סמוכים ובטוחים שיעזור. לגבי השני לא ברור.


משמעות

יש איזשהו "גב כלכלי" אבל צריך להיזהר יותר מאשר במצב 1 לעיל.  


מצב 3: יכולים לעזור ולא יעזרו

לא כל בן או בת מגשימים את שאיפות הוריהם. 
לא כל בן או בת מסתדרים עם הוריהם. 
לפעמים יש סכסוכים, על רקע זה או על רקע אחר, וההורים לא יעזרו גם אם מצבם הכלכלי מצוין.
יהיו גם מצבי ביניים: ההורים העשירים יעזרו רק במינימום שבמינימום. 

ראיתי כבר אנשים שהוריהם המבוססים כלכלית הדירו אותם מצוואתם. בוודאי שלא היו נחלצים לעזרתם הכלכלית בחייהם. 
ראיתי חרדים לשעבר שיצאו בשאלה ומשפחותיהם ניתקו כל קשר איתם. משפחתם והקהילה אליה השתייכו בעבר לא יעזרו להם.


משמעות

אם אתם במצב כזה התייחסו לעצמכם כאילו אתם בנים למשפחה שאינה יכולה לעזור לכם (מצב 4 בהמשך הפוסט).

מצב 4: לא יכולים לעזור  

ההורים רוצים מאוד לעזור אבל לצער כולם אין להם משאבים כלכליים לעשות את זה. ייתכן שבמקרה קיצוני במיוחד יחסכו מצרכיהם הכי בסיסיים (מזון למשל) על מנת לעזור במעט לילדיהם.


משמעות

אין לכם ברירה אלא לסמוך על עצמכם. עליכם לחסוך יותר מאחרים. כשמישהו יעשה סקר בעתיד: עד כמה קל לכם להוציא 8,000 שקל לא צפויים או 10,000 שקל להוצאה לא צפויה? התשובה שלכם צריכה להיות "קל" או "לא קשה" משום שיהיו לכם חסכונות להוצאה בלתי מתוכננת לפחות בסכום כזה.

מצב 5: לא יכולים לעזור וצריכים עזרה

כשבתחילת דרכי כיועץ לכלכלת המשפחה עשיתי בהתנדבות ייעוצים כלכליים למשפחות יוצאי אתיופיה בשכונת הקטמונים בירושלים, שאלתי על מצבם הכלכלי של קרובי המשפחה, כמצוין בפיסקה קודמת. כמעט תמיד קיבלתי את התשובה: יש הורים. יש הרבה אחים ואחיות. אף אחד לא יכול לעזור כלכלית. כמעט כולם צריכים עזרה כלכלית. היו מקרים של אח או אחות שאינם צריכים עזרה כזו. ההורים בדרך כלל צריכים עזרה כלכלית.
יש רצון לעזור לבני משפחה אחרים ולפעמים אפילו עוזרים במעט להורים, אבל גם למשפחות שהגיעו לייעוץ לרוב לא היו משאבים כלכליים על מנת לעזור לקרובי משפחה. 

משמעות

עליכם לחסוך יותר מאשר במצב 4 משום שלא רק שלא יהיה מי שיעזור לכם יתכן שתהיינה הוצאות לא צפויות לקרובי משפחה שתאלצו לעזור להם. 

לסיכום

ככל שמצבכם הכלכלי טוב פחות וגם מצבה הכלכלי של משפחתכם הקרובה טוב פחות עליכם לחסוך יותר. 
תמיד עלולות להיות הוצאות בלתי צפויות כגון: טיפול שיניים, תיקון יקר של מכונית, מקרר שסיים את חייו מוקדם מהצפוי וכיו"ב. 
כל אחד צריך לנסות לחסוך סכום כסף המיועד למטרה הזו.

כשיש מי שיעזור לכם ב מימון ההוצאה הלא צפויה החיסכון הזה חשוב אבל חשוב פחות מאשר אצל אלו שאין מי שיעזור להם.

זווית הראיה שלי


1. מצבם של קרובי המשפחה חשוב לעניין של הוצאה קריטית לא צפויה אבל הוא עשוי להיות פרמטר המשפיע גם על החלטות כלכליות אחרות.
כך למשל, כשיש מי שיתמוך בכם כלכלית בסכומים גבוהים בעת צרה אתם יכולים לשקול הקטנת גובה ביטוח החיים ובמקומו הגדלת החיסכון. 
ייתכן שתוכלו לרכוש דירה במועד מוקדם יותר מאשר אלו שאין להם מי שיתמוך בהם. 

2. בכלכלה קפיטליסטית של היום גדלים הפערים הכלכליים. מצבם הכלכלי של ההורים משליך במקרים רבים על מצבם הכלכלי של ילדיהם. 
כשדור ההורים מבוסס היטב כלכלית קל לבניהם יותר מאחרים ללמוד ולקבל ציונים טובים כי יש להם פחות דאגות יומיומיות.
הם עשויים להתקבל בהסתברות גבוהה יותר ללימודי מקצועות מבוקשים. לאחר שיסיימו את הלימודים הם עשויים להרוויח יותר מאחרים שמדו מקצועות מבוקשים פחות. 
לפעמים הם יוכלו להיות בנים ממשיכים בעסק של הוריהם.
  

יום רביעי, 24 באפריל 2019

הלקוח לא במרכז: מדוע?

בתחילת שנות ה-2000 שינו הבנקים את התפיסה שלהם מ-Product Centric ל-Customer Centric.

בתפיסת Product Centric בנקים התמקדו ביצירת מוצרים בנקאים מוצלחים יותר מהמוצרים הבנקאיים של מתחריהם.

בתפיסת Customer Centric הלקוח הוא במרכז ולא המוצר הבנקאי. 
המערכת של הבנק מנסה לאפיין לקוחות ולקוחות פוטנציאליים בהם הבנק מעוניין.
היא מנסה לזהות גם לקוחות בהם הבנק אינו מעוניין.
פרופיל הלקוחות המעניינים את הבנק כולל מידע על סוגי המוצרים שעשויים לעניין אותם. המערכת מנסה ליזום קמפיינים שיווקיים  המיועדים ומותאמים לקבוצות מסוימות של לקוחות רצויים.

מימוש תפיסת הלקוח במרכז בבנקים ובארגונים אחרים נתמך על ידי תוכנות CRM שהבשילו בשוק בערך באותה תקופה. 
לשנות תפיסה לתפיסת הלקוח במרכז כנראה קל יותר מאשר לממש אותה בשטח. בלשון של המעטה, המימושים של הבנקים בישראל באותה תקופה לאו דווקא הצליחו. 

אני ותפיסת הלקוח במרכז


בייעוצים שנתתי בטכנולוגיית המידע ובכלכלת המשפחה תמיד היה הלקוח במרכז. 
התפיסה שלי הייתה תפיסת Win-Win: גם הלקוח וגם אני צריכים להרוויח מהייעוץ. 
לא אהבתי לבצע ייעוצים בהם אני מרוויח וללקוח אין תועלת כלשהי מהייעוץ שלי.

בסדרת הפוסטים החדשה הזו אעסוק בסוגי לקוחות בכלכלת המשפחה שאינם יכולים להיות במרכז. 
המשמעות המעשית היא שאם אני מזהה את זה הם לא יהיו לקוחות שלי גם אם התשלום שהם ירצו לשלם יהיה ראוי או אפילו יותר מראוי. בכל פוסט בסדרה אציג פרופיל אחד כזה ואסביר מדוע אינו מתאים להיות לקוח או עשוי להיות לקוח תחת מגבלות קשות.

יום שלישי, 23 באפריל 2019

סיסמאות: החוליה החלשה באבטחת מידע

לפני יותר מ-15 שנה ביצעתי Penetration Test במתקן בנקאי באירופה במסגרת פרויקט ייעוץ של חברת ייעוץ בינלאומית גדולה. באחד מהמקרים עמדתי מאחורי עובד בסניף בנק שנכנס למערכת. העובד היה מורשה להיכנס למערכת אבל ממרחק של כמה מטרים יכולנו אני ויועץ נוסף לדעת בקלות מהי סיסמת הכניסה שלו למערכת. כשהאיש הכניס למערכת את הסיסמה שלו הוא הקיש מספר פעמים על הספרה "1". לא הוקשו ספרות אחרות, אותיות או סימנים אחרים. 
ברגע שידעתי את הסיסמה הייתי יכול, לו רציתי, למצוא הזדמנות ולהיכנס למערכת בשמו, למשל כאשר הוא הולך לדבר עם המנהל שלו או ניגש לשרותים.

אני והיועץ הנוסף לא מהווים בעיה כי Penetration Test הוא ניסיון לחדור למערכת בתשלום ובידיעה של מנהלים בארגון על מנת להפיק דוח של נקודות תורפה והמלצות לתיקונן.
באותה מידה זה היה יכול להיות מישהו אחר שהכוונות שלו טובות פחות.

אחת ההמלצות שלנו הייתה כפיית סיסמאות חזקות יותר במערכת. לא עוד "111111" או "222222", אלא דפוס מורכב יותר של אותיות, מספרים ואולי גם סימנים מיוחדים.

פוסט זה נכתב בעקבות קריאת כתבה של רפאל קהאן ב"כלכליסט" המספר על מחקר של שרות ה-Cyber הבריטי. כותרת הכתבה: הגיע הזמן להחליף סיסמה: גם "ליברפול" ו"רדיוהאד" זה לא מקורי. 

במחקר נותחו מספר רב של סיסמאות מתוך מאגרים של סיסמאות שנפרצו בשנים האחרונות ומצוינים דפוסי סיסמאות קלים לפריצה. 
בפוסט זה אשלב כמה מהממצאים עם תובנות שלי והמלצות שלי.


הדפוס הכי קל לניחוש

הסיסמה הנפוצה ביותר במאגרים מזכירה קצת את מה שראיתי באותה עבודה לפני יותר מ-15 שנים. 
הסיסמה הנפוצה ביותר במאגר לא הייתה "111111", שאני ראיתי, אלא "123456". נמצאה שכיחות גבוהה גם לסיסמאות אחרות קלות לניחוש בסגנון דומה, למשל: "123456789". 


ההמלצה שלי

סיסמאות כאלה הן נחות לזכירה אבל קלות לניחוש. 
הימנעו מסיסמאות המורכבות מספרות בלבד בדפוס פשוט וקל לניחוש.

שמות משמעותיים

במחקר המצוטט ב"כלכליסט" נמצא כי במקרים רבים משתמשים בוחרים כסיסמה שם של קבוצת ספורט אהודה, להקה אהובה או סרט שהתרשמו ממנו במיוחד. 
עברייני רשת יכולים בקלות להגיע לסיסמה כזו. כל מה שהם צריכים זה להיכנס לדף ה-Facebook של אותו אדם. הם יראו שם סמל של הקבוצה האהודה או סרטון מוזיקלי של הלהקה האהובה ולא מעט פוסטים שמחים כשהקבוצה מנצחת או הלהקה מופיעה. 
מכאן ועד לניחוש מושכל של הסיסמה הדרך קצרה. 

הכתבה לא עוסקת בשמות משמעותיים אחרים כסיסמה אבל כשאתם בוחרים כסיסמה את השם שלכם, השם של בת זוגכם האהובה, הבן או הבת הצעירים או חיית המחמד, הדרך לזיהוי הסיסמה דומה למה שתואר לעיל. 

שימו לב שאין בעיה לבחור שם שמשמעותי לכם ומי שנכנס לדף שלכם ברשתות החברתיות לא ימצא עליו דבר.
למשל: שמה של האקסית המיתולוגית לפני 30 או 40 שנה, שמאז לא הייתם איתה בקשר, שמו של דב הפנדה שפגשתם בגן חיות לפני 25 שנים או פילוסוף לא כל כך ידוע שהוזכר בקורס מבוא לפילוסופיה והרשים אותכם בצעירותכם אבל מאז התבגרתם ולא הזכרתם את שמו או את תפיסת העולם שלו.

ההמלצה שלי

הימנעו מבחירת שמות משמעותיים לכם, שאחרים יודעים שהם משמעותיים לכם ו/או עולים בתדירות גבוהה ברשתות החברתיות שלכם או באלבומי התמונות שלכם. 
כשאתם בוחרים שם משמעותי שאינו מופיע שם הוסיפו לו גם כמה ספרות.

OTP

OTP הן ראשי תיבות של: One Time Password. אתם נכנסים לאתר נותנים פרטים מזהים ונשלחת אליכם סיסמה חד פעמית, התקפה לזמן קצר.
לרוב נשלחת הסיסמה באמצעות הודעת SMS. אפשר גם באמצעות הודעת דוא"ל. 

היתרונות הן שמדובר בסיסמה שאינה משמעותית למקבל הסיסמה ולכן קשה לנחש אותה ומשך הזמן הקצר בו היא תקפה.

החיסרון הוא שמישהו שיודע את הפרטים המזהים שלכם ומשום מה נפל לידיו הטלפון הסלולרי שלכם יוכל לבצע פעולות במקומכם וללא ידיעתכם.

ההמלצה שלי    

אין ספק שהיתרונות של OTP עולים על חסרונותיו. השתמשו ב-OLTP כשזה ניתן. העדיפו אותו על פני סיסמאות רגילות.  

הצורך בססמאות למספר גדול של אתרים ויישומים 

בתקופה עמוסת אתרי אינטרנט ואפליקציות צריכים נספר רב של סיסמאות.
מי יכול זכור כל כך הרבה סיסמאות? מי יכול להחליף כל כך הרבה סיסמאות תקופתית?
מי יכול לרשום על דף את כל האתרים והסיסמאות ולמחוק ולשנות בכל פעם שמשנים סיסמה? ואם יגנבו לכם את הדף עם הסיסמאות? 

אחד הפיתרונות של חלק מהאנשים הוא להשתמש באותה סיסמה ברוב המקומות או בכל המקומות, אם זה ניתן. 
אני לא היחיד שיודע את מה שכתבתי כאן. גם אלה שפורצים לאתרים וגונבים סיסמאות ביחד עם פרטים מזהים יודעים את זה. 

כשהם פורצים לאתר כמו Facebook או Linkrdin הם מנסים את הסיסמה והפרטים המזהים גם באתרים אחרים כמו אתרים של כרטיסי אשראי, בנקים ואתר Paypal. 

ב-Facebook הם אולי יכולים להעלות בשמכם תמונות פורנוגרפיות (כמו שקרה לגברת אחת שאני מכיר בשנות ה-70 של חייה). בבנק או באמצעות הפרטים של כרטיס האשראי הם יכולים לגנוב מכם סכומי כסף נכבדים.

ההמלצה שלי   

אם אתם יכולים לנהל סיסמה נפרדת לכל אתר או אפליקציה זהו פיתרון טוב. 

אם אינכם יכולים, לפחות תפרידו בין סיסמאות לאתרים רגישים (בנקים, כרטיסי אשראי וכיו"ב) לבין אתרים פחות רגישים ותקבעו סיסמאות שונות. 

הסיכוי שיגנבו את הססמאות שלכם באתרים הפחות רגישים הוא גדול יותר. הפרדה כזו עשויה להקטין את הנזקים העלולים להיגרם לכם.

הערת שוליים  

לא מיציתי בפוסט זה את כל האפשרויות. בין השאר לא הזכרתי זיהוי ביומטרי במקום ססמאות ושימוש בתוכנה לניהול ססמאות.


יום שבת, 20 באפריל 2019

הזדמנות של יוצאי אתיופיה ודרוזים?

-
דמויות בולטות בהתחדשות ביתא ישראל
משמאל לימין: פרופ' תאמרת עמנואל, ד"ר יעקב פייוטלוביץ והרב גסה ירמיהו
 דמויות בולטות בהתחדשות ביתא ישראל
מקור התמונה: ויקיפדיה

לצערי, אני מסכים עם הניתוח במאמרו של ד"ר אביחי שניר בוואלה. ד"ר שניר חושב שצפוי למדינת ישראל עתיד כלכלי לא מזהיר בקדנציה של הממשלה שצפויה לקום.

ד"ר שניר מתייחס לשתי קבוצות אוכלוסייה גדולות שתורמות פחות מאחרות לצמיחת המשק: חרדים וערבים. 
עד לקדנציה של הממשלה שמסיימת את תפקידה הייתה מגמת שיפור בעבודת שתי אוכלוסיות אלה: אחוז הגברים החרדים העובדים עלה ויותר ערבים רכשו השכלה המאפשרת להם לעבוד בעבודות התורמות לצמיחת המשק. 

בתקופת כהותה של הממשלה הנוכחית נמשכה המגמה של גידול במספר הערבים המשכילים אבל חלה ירידה בשיעור הגברים החרדים המועסקים. הירידה הזו מוסברת בהגדלת הסובסידיות לתלמידי הישיבות.

ד"ר שניר אומר ששני שליש מחברי בקואליציה הצפויה בממשלה החדשה הם חרדים או חרד"לים ולכן לא צפויה הפחתת התמיכות בתלמידי ישיבה ולכן גם לא צפוי גידול בתעסוקת חרדים. הוא חושב שממשלת ימין-חרדים-ימין קיצוני תשקיע פחות בערבים ולכן צופה עצירת מגמת שיפור ההשכלה במגזר הערבי.

נדמה לי שאין חולק על כך שהערבים והחרדים הם מגזרים המהווים אחוז משמעותי מתושבי המדינה והם גם מגזרים התורמים פחות לצמיחה ולכן יש מקום להשקיע בהם על מנת שיתרמו יותר. 
גם בבלוג זה בפוסט: האם ההייטק הישראלי הוא קטר 70414? הבאתי את דבריו של פרופ' יוג'ין קנדל המתייחסים לחרדים וערבים כמגזרים הכרחיים לצמיחת ההייטק הישראלי. 

אם אכן צודק ד"ר שניר, אז מדוע לא לפחות לנסות מגזרים אחרים קטנים יותר על מנת שיתרמו יותר לצמיחה?


"יום  הורים" באינטל

כהורה לעובד אינטל הוזמנתי למפגש של כשעתיים באינטל ירושלים. זוהי יוזמה יפה של החברה, המשתפת את הוריהם של העובדים במידע על החברה, על החזון שלה, על המוצרים שלה, על תחומי העבודה של בניהם ובנותיהם ועל רצון החברה לספק לעובדים סביבת עבודה נוחה ומהנה (חדר כושר, קייטנות לילדי עובדים, מוצרים משוק מחנה יהודה הנמכרים פעם בשבוע בקמפוס, חדר אוכל ועוד). 

מנהל הקמפוס הירושלמי דיבר על גיוון בתעסוקה. הוא דיבר על קידום העסקת נשים, חרדים וערבים. כך למשל, הוא סיפר שהחברה מובילה בהעסקת עובדים חרדים. הקמפוס הירושלמי הוא זה בו מועסק מספר רב יחסית של חרדים בסביבת עבודה התואמת את צרכיהם המיוחדים. 
הקמפוס בחיפה מוביל בהעסקת עובדים ערבים. 

בשלב השאלות שאלתי אותו: האם החברה מנסה לקדם גם העסקת עובדים יוצאי אתיופיה? הוא אמר שיש עובדים כאלה בחברה אבל אין תכנית ייעודית להעסקתם. הוא יעלה את הנושא בפני הגורמים הרלוונטיים בחברה. 


יוצאי אתיופיה

יוצאי אתיופיה הם הקבוצה שמצבה הכלכלי הוא הגרוע ביותר. גם כשיש חקיקה המבטיחה העסקת אחוז מסוים של עובדים יוצאי אתיופיה, יש כאלה העוקפים אותה באמצעות העסקת עובדי אבטחה וניקיון אתיופיים.

מבין העולים ובעיקר בני הדור השני יש גם אקדמאים ובעלי כישורים מקצועיים איכותיים. לא תמיד הם מוצאים תפקידים ההולמים את הכשרתם ואת כישוריהם. לא תמיד זה קורה באשמתם. 

אם תקודם העסקתם בעבודות התורמות יותר לצמיחה, זה יתרום לצמיחה של המשק. 

נדמה לי שקידום תעסוקתי של יוצאי אתיופיה אינו סותר את תפיסתם האידאולוגית של חברי הקואליציה המסתמנת. אז מדוע לא לעשות יותר בתחום הזה?


דרוזים

1.5% ממשקי הבית בישראל הם דרוזים. האזרחים הדרוזים קשרו את גורלם בגורל מדינת ישראל והם תורמים לפחות כמו אחרים בתחום של השירות הצבאי. 
מצד שני מתייחסים אליהם לא פעם כמו אל מגזרים אחרים שאינם נהנים משיוויון הזדמנויות.
אני מקווה שקידומם התעסוקתי לא ממש מנוגד להשקפת עולמה של הקואליציה החדשה המסתמנת.

אם תקראו את הכתבה: "התיכון הטוב בישראל ביישוב הדרוזי בית ג'אן" תראו שיש פוטנציאל ויש גם מי שיעזור לממש אותו. מנהלן בית הספר עלי סלאלחה לקח תיכון ששיעור הזכאים לבגרות בו היה נמוך במיוחד (13% בשנת 1999) והפך אותו בעזרת אחרים לתיכון עם אחוז הזכאות לבגרות הגבוה בארץ.


השורה התחתונה

איני משלה את עצמי שקידום תעסוקתי של יוצאי אתיופיה ודרוזים הוא תחליף לשיעור תעסוקה גבו יותר של גברים חרדים או אזרחים ואזרחיות ערבים במקצועות התורמים לצמיחת המשק. 
לא נכון לא לטפל במגזרים כל כך גדולים. ההתנהלות הנכונה היא קידום תעסוקתי בשני המגזרים האלו אבל במקביל גם קידום מגזרים קטנים יותר, יוצאי אתיופיה ודרוזים, הרוצים להתפתח ולתרום ולא תמיד מצליחים לעשות זאת. בחלק מהמקרים מקור חוסר ההצלחה הוא אופן הטיפול בהם ולא הם עצמם.


יום שישי, 19 באפריל 2019

פוסט לפסח: מה גורם לנו לעבדות כלכלית?

שוק העבדים. ציור של גוסטב בולאנז'ה.
מקור התמונה: ויקיפדיה

בני ישראל היו עבדים לפרעה. מי שחושב שהיום אין עבדות טועה בגדול. לפי הויקיפדיה היו בשנת 2016 46 מיליון עבדים בעולם. איו לי כבר את הקישור לסרט וידאו דוקומנטרי מרתק על עבדות, שצילמה צלמת אמריקאית מקצועית תוך סיכון חייה. היא הגיעה בזהות בדויה  למקומות ברחבי העולם בהם יש עבדות וצילמה בסתר. 
רבים מהעבדים הם ילדים קטנים. בחלק מהמקרים מדובר במשפחות שלמות, כולל ילדים קטנים. 

פוסט זה אינו עוסק בעבדות, אלא בעבדות כלכלית, כלומר: דברים שמשעבדים אותנו ומונעים מאיתנו עצמאות כלכלית. הפוסט אינו ממצה את הנושא אבל מציג כמה מהמשעבדים העיקריים.


1. הלוואות ואשראי

רבים מאיתנו לוקחים יותר מדי הלוואות. רבים מאיתנו נמצאים באוברדרפט. 

אנשים הלוקחים אשראי צריכים להחזיר אותו. לא סתם אלא בתוספת ריבית. העלויות הגבוהות של הריבית עלולות לגרום לסוג של עבדות במיוחד אצל אלו שלקחו את ההלוואות בגלל מצוקה כלכלית. 

קשה להחזיר הלוואות כי אין ממה אז לוקחים הלוואות על מנת להחזיר את ההלוואות הקודמות. תשלומי הריבית גדלים עוד יותר. נמצאים במעגל רע של הקטנת הנכסים הכלכליים, גידול החובות ודאגות מהעתיד. 

מה שנכון להלוואות נכון גם לאוברדרפט.


עוד משהו...

1. רבים לוקחים הלוואות בריבית גבוהה בבנק שלהם בלי לבדוק חלופות אחרות שבמקרים רבים הן יותר זולות.

2. רבים נכנסים לאוברדרפט בריבית גבוהה ולפעמים גולשים מהמסגרת ומשלמים ריבית גבוהה עוד יותר. הם אינם בודקים חלופות אחרות, למשל: הלוואה עם ריבית נמוכה יותר. 

3. הלוואות אקספרס הן נוחות אבל על אין ארוחות חינם.
על הנוחות משלמים לא פעם בריבית גבוהה יותר.


2. תרבות הצריכה

תרבות הצריכה דוחפת אנשים בחברה שזו תרבותה לקנות חפצים או שרותים. גם כשהם לא צריכים אותם. על מנת לשלם עבורם צריך לעבוד קשה יותר. עבדות כבר אמרנו? 


עוד משהו...

יש לזה השפעה הרסנית על מערכות יחסים בין ילדים להורים.

ראשית, הילדים מחקים את ההורים ורוכשים דברים שהם לא צריכים. המגבלה של חוסר הבנה פיננסית עלולה לדחוף ילדים לרכישות עוד פחות הגיוניות מהרכישות שמבצעים הוריהם.

שנית, ההורה עובד קשה יותר על מנת לשלם עבור דברים שקנה והוא לא צריך (כולל מה שקנה עבור הילדים והם לא ממש צריכים). יש לו פחות זמן לילדים. פחות זמן לפעילויות משותפות. פחות זמן לקשב לילדים. התוצאה עלולה להיות הורה הנתפס בעיני הילדים כסוג של כספומט ולא כהורה.


3. מותגים

בין אם אתם קונים משהו שאתם לא צריכים בגלל תרבות צריכה ובין אם אתם רוכשים משהו שיש בו צורך, תשלמו יותר על מותגים מאשר על מוצרים מקבילים שאינם מותגים. 

אם אינכם יכולים להרשות לעצמכם לרכוש את המותג ובכל זאת רוכשים אותו, אתם דנים את עצמכם לעבדות. את המעגל הרע (Vicious Circle) תיארתי כבר בשני הסעיפים הקודמים. 


עוד משהו...

לפעמים זה בכל זאת נכון לקנות מותג. זה קורה רק כאשר יש למותג יתרון איכותי ברור על מוצר שאינו כזה, ליתרון הזה יש חשיבות מעשית לקונה ופער המחיר מצדיק את הרכישה.


4. דירות   

בישראל, ולא רק בישראל, אנשים רוכשים דירות יקרות. חלק מהם לוקחים משכנתה המהווה סוג של עבדות: היא מהווה חלק גדול מהמשכורת שלהם והיא לטווח זמן ארוך, לרוב בסדר גודל של 20 שנה או יותר.   
לנטל הכלכלי מתלוות לפעמים גם דאגות (האם נוכל לעמוד בהחזרי המשכנתה בעוד 10 שנים? בעוד 15 שנים?) וצורך לעבוד קשה יותר על מנת להחזיר את הכסף.
הלחצים החברתיים מובילים זוגות צעירים ומשפחות צעירות לקנות דירות יקרות יותר כי "דירה קונים רק פעם בחיים".
הלחצים החברתיים ותשתית התחבורה הרעועה במדינת ישראל דוחפים משפחות לקנות את הדירות באזורי ביקוש במרכז משום שהם קרובים למקומות העבודה.   


עוד משהו...

1. אפשר גם לגור בשכירות ולקנות דירה כשבאמת יש יכולת סבירה לקנות אותה 

2. רצוי לא לקחת משכנתה בשווי של מרבית שווי הדירה.

3. רצוי לא לקחת משכנתה שמגיעה לאחוזים מטורפים מההכנסה (50% ומעלה). מה תעשו אם חס וחלילה תפוטרו מהעבודה?


5. טלפונים חכמים 

ב-29 ביוני 2007 הציגה חברת אפל את הטלפון החכם הראשון. עד אז לא השתמשנו בטלפון שיש בו אפליקציות. 
לטלפון החכם יש תועלות רבות ושימושים מעשיים רבים אבל משתמשים רבים מתמכרים אליו. 

התמכרות היא עבדות. המתמכר זמין תמיד בטלפון החכם: למקום העבודה, לחברים, למשפחה ולאין ספור שולחי מסרים ופרסומות מכל הסוגים. חלקם ספאמרים סדרתיים. 
יש המתפתים לפרסומות ורוכשים דברים שאינם צריכים או לוקחים הלוואות אקספרס. נושאים שהועלו כבר בסעיפים קודמים.

ההתמכרות עשויה לבוא גם בשילוב עם הוצאות כספיות לא זניחות: רכישת מותגי טלפון חכם והחלפות הטלפון החכם בתדירות גבוהה על מנת להחזיק בטלפון המתקדם ביותר. לפעמים גם בסטטוס חברתי.

עוד משהו...


1. שמעתי לא מעט תלונות על חברות הסלולאר בישראל. החברות מציעות אביזרים שונים כגון טאבלטים באופן בו הלקוח חושב שזה בחינם. הוא עשוי לחשוב כך משום שזה מה שנציגי מכירות אומרים לו.
בחוזה כתוב שזה בתשלומים. 

אוכלוסיות חלשות (עולים בגיל מבוגר שאינם דוברי עברית, יוצאים בשאלה, קשישים וכיו"ב) מאמינות. אחר כך הם עלולים להיקלע לחובות ולהגיע להוצאה לפועל או לחילופין לשלם לאורך שנים מחירים אסטרונומיים על אביזרים, שלו רצו לרכוש אותם, היו יכולים לרכוש אותם במחיר הרבה יותר זול.  

קראו תמיד לפני שתחתמו. היזהרו ממתנות כביכול: "אין ארוחות חינם".

2. הימנעו ממלכודות כמו ביטוח טלפונים סלולאריים.

3. בדקו אפשרות לקנות את המכשיר עצמו בחנויות ולא אצל ספק השירותים.
השוו מחירים.


עבדים היינו

עבדים היינו ועדיין הננו ליותר מדי אשראי והלוואות, לתרבות הצריכה ולמותגים לרכישת דירות בכל מחיר ולהתמכרות לטלפונים חכמים. 

מאחל לכם יציאה מעבדות לחירות.


פוסט אורח: יואב רז: לא כל הוצאה צפויה היא מצב חירום

  בבלוג זה אני נותן את הבמה לכותבים אורחים .  הנושא חייב להיות קשור לעולם התוכן של בלוג זה.  התוכן חייב להיות ראוי בעיניי.  מה שכותב הכותב ה...