‏הצגת רשומות עם תוויות פיקדון. הצג את כל הרשומות

יום שישי, 6 במרץ 2026

באג במערכת המחשוב של בנק דיסקונט שבגללו לקוחות מפסידים כסף


אני לקוח של בנק דיסקונט. בחודש האחרון שמתי לב לבאג במערכת הפיקדונות של הבנק שבגללו, אני ולקוחות אחרים מפסידים כסף. 

במקרה שלי מדובר באגורות בודדות ולכן לא טרחתי להתקשר לבנק.


אני מפרסם פוסט זה כשירות לציבור משום שיש כאלה שעלולים להפסיד לא מעט כסף.


במסלול של הפקדה לפיקדון לטווח של של חודש עד מספר חודשים יש שתי אפשרויות:

1. הפקדה לפי מספר חודשים

2. הפקדה עד תאריך

אני משתמש רק במסלול השני מטעמים שאסביר בהמשך. 


מסתבר, שבזמן האחרון גם שלקוח בוחר להפקיד לפי תאריך, המערכת מחליטה לסגור את הפיקדון לפי חודשים. 

היום (6.3) למשל רציתי להפקיד סכום עד 15.4 ומילאתי את כל הפרטים בהתאם. 

המערכת אישרה את ביצוע הפעולה, אבל סגרה את הפיקדון לחודש בלבד.


היות שזה קורה בעקביות, אני מעריך שמדובר בבאג ולא ביום או מספר ימים שאינם ימים בנקאיים.


מדוע אני סוגר כסף בפיקדון עם ריבית נמוכה?


אני מקבל סכום כסף בתחילת החודש. למשל גימלת פנסיה.  

יש לי שני כרטיסי אשראי. האחד מחויב בתחילת החודש והשני ב-15 לחודש. 

נניח שיש לי עודף כסף בחשבון ואני יודע שב-15 לחודש הבא אשלם בכרטיס אשראי סכום של כ-5,000 שקלים.


אני לא רואה אפשרות אטרקטיבית להשקעה לטווח זמן של חודש וחצי ללא רמת סיכון שבה אני עלול להפסיד בטווח זמן כזה קצר. 

עדיף לי לקבל ריבית מזערית מאשר לא להרוויח כלום.


כיצד פעלתי כשהייתי עוסק מורשה עצמאי?


בעבר הלא קרוב הייתי עצמאי בתחום המחשוב ומערכות מידע. 

הייתי צריך לשלם מקדמות למס הכנסה, מע"מ ומקדמות למוסד לביטוח לאומי.

לפעמים היה מדובר בסכומים גבוהים.

היו תקופות שהריבית הייתה גבוהה.

צריך היה לשלם עד 15 לכל חודש, כולל ה-15 לחודש. 

כששילמתי באמצעות כרטיס אשראי באינטרנט ב-15 לחודש החיוב היה חודש אחרי זה. 

רווח כספי לא גבוה אבל כזה שאי אפשר לזלזל בו. 


למה זה רלוונטי לבאג במערכת של בנק דיסקונט?


תחשבו על מישהו שסוגר סכום גבוה בדומה למה שאני עשיתי כעוסק מורשה. 

כעצמאי המרוויח סכומים גבוהים או אדם שצריך לשלם תשלום לרכישת דירה וקיבל סכום גבוה קודם. 
הוא עלול להפסיד סכום כסף לא זניח בגלל הבאג.


הערת שוליים


את הפוסט כתבתי ב-6.3.26. 
עד היום (26.3.26).

היום גיליתי שהבעיה היא כללית ולא רק בפיקדון המסוים הזה. 
כשמנסים לסגור כסף לפיקדון של 14-29 ימים לפי תאריך ולא לפי מספר ימים המערכת מתעלמת מהתאריך שהלקוח בחר. 

היא בוחרת את התאריך הקרוב ביותר. בפיקדון הזה 14 ימים. 

מצאתי דרך לעקוף את הבאג. חישבתי לבד את מספר הימים עד התאריך שאליו התכוונתי לסגור את הפיקדון (15.4.26). 

באופן הזה נסגר הפיקדון לתאריך שרציתי. 


נשאלת השאלה: מדוע לא תיקנו את הבאג במשך שלושה שבועות? 

אתם מוזמנים לתת את התשובות שלכם לשאלה.

יום רביעי, 14 בספטמבר 2016

"הר הכסף 2": איתור חשבונות בנק ופיקדונות לא פעילים

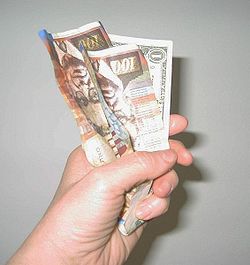
יד אחוזת בשטרות כסף.
מקור התמונה: ויקיפדיה

על פי אתר האינטרנט ביזפורטל, מונחים בחשבונות ובפיקדונות כאלה כ-9 מיליארד שקלים. קרוב לוודאי שבעלי החשבונות ובעלי הפיקדונות אינם מודעים לקיומם. כ-1.3 מיליארד שקלים מתוכם שייכים לנפטרים. קרוב לוודאי שהיורשים אינם יודעים עליהם.

בנק ישראל משיק מנוע חיפוש אינטרנטי לאיתור חשבונות כאלה. המנוע החדש מכונה "הר הכסף 2". "הר הכסף" הוא מנוע חיפוש של חסכונות פנסיונים אבודים, שהשיק משרד האוצר.

לפרטים ביחס לשירות החדש, שמומלץ לקוראים להשתמש בו אני מצרף קישור לדף המתאים באתר של בנק ישראל. לקריאת הדף לחצו על: הר הכסף 2. 

יום ראשון, 13 במרץ 2016

חיסכון: פוליסת חיסכון קשת של מגדל

בפוסט זה אציג סוג של חיסכון שמוכר פחות לקוראים: פוליסת חיסכון. אביא פרטים על מוצר ספציפי של חברת מגדל הנקרא: קשת.

גילוי נאות: איני יועץ לשוק ההון ואיני ממליץ לקוראים:
האם להשקיע בפוליסת חיסכון או להימנע מכך?
האם להשקיע במוצר הספציפי של חברת מגדל אותו אציג בפוסט?

פוליסת חיסכון ומוצרים אחרים לחיסכון
פוליסת חיסכון הוא מוצר חיסכון מוכר פחות לקוראים ממוצרים אחרים. 

במהלך הצגת סוג מוצר זה אתייחס בקצרה למוצרים אחרים המשמשים לחיסכון, שפוליסת חיסכון היא חלופה במקומם או בנוסף אליהם.

מוצרים ואפיקים מוכרים יותר:

1. תוכנית חיסכון ופיקדון בבנקים

2. קרן נאמנות

3. תיק השקעות בבתי תוכנה

4. תיק השקעות בבנק


מהי פוליסת חיסכון?
השם פוליסת חיסכון מעיד על כך שזהו מכשיר השקעה של חברות ביטוח. חברות ביטוח מוכרות פוליסות ביטוח למשל לביטוח חיים, ביטוח דירה, ביטוח רכב ביטוח בריאות וכיו"ב.

פוליסת חיסכון היא פוליסה ללא ביטוח, כלומר: חיסכון בלבד.
החוסך מפקיד סכומי כסף וחברת הביטוח מנהלת אותם.  
החוסך מגדיר רמת סיכון או חלוקה של ההשקעות בין אפיקי השקעה ובמסגרת הגדרה זו חברת הביטוח מנהלת את הכספים. 

מאפייני פוליסת חיסכון

1. גמישות בהפקדות
ניתן להפקיד סכומים גדולים חד-פעמיים וניתן להפקיד סכומים קטנים בכל חודש.

2. משלמים דמי ניהול לחברת הביטוח על היתרה בפוליסה. לא משלמים על הפקדות. 
דמי הניהול הם 1.25%. כשמפקידים סכומים גבוהים ניתן להקטין את דמי הניהול.

3. הכספים כמעט נזילים.
אי אפשר למשוך כסף בהודעה של מהיום להיום. חברת הביטוח מתחייבת שהכספים יגיעו לחשבון הבנק של הלקוח 7 ימי עבודה מקבלת בקשתו לפידיון סכום כסף.

4. דחית מס
במעבר ממסלול השקעה למסלול השקעה לא משלמים מס רווחי הון. משלמים מס רווחי הון רק כאשר הלקוח פודה כספים.
שינויים דומים בתיק השקעות בבית השקעות או בהשקעות המנוהלות בבנק או בקרנות נאמנות מחייבים מכירת ניירות ערך ותשלום מס מידי על רווחי הון.

5. החזר מס לפנסיונרים 
מי שהיה ב-1.1.2003 בן 55 זכאי להחזר מס על רווחי הון בפוליסות חיסכון ובתכניות חיסכון בבנקים על פי סעיף 125ד לפקודת מס הכנסה.
ההחזר עשוי להגיע עד כ-2,700 ש"ח ליחיד ומעל ל-4,000 ש"ח לזוג. 

6. תהליך השקעה הוא תהליך דומה לתהליך השקעות בחיסכון פנסיוני. ההשקעה היא לטווח ארוך על אף שיש אפשרות לפדות את הכסף בכל עת.

7. ההשקעות אינן מוגבלות לשוק ההון
כך למשל, חברת הביטוח יכולה להשקיע כסף בפרויקטים כמו: כביש חוצה ישראל או מאגר הגז תמר ולווין התקשורת עמוס. 

8. פוליסת חיסכון אינה מנוהלת בבנק.  
נחסכות עמלות לבנק.

קשת של חברת מגדל
בפיסקה זו אתיחס באופן ספציפי לפוליסת חיסכון קשת של מגדל.  

1. סכום ההשקעה החודשי המינימאלי הוא 200 שקל. ניתן לחסוך באמצעות הוראת קבע.

2. סכום ההשקעה החד-פעמי המינימאלי הוא 10,000 ש"ח

3. ניתן למשוך סכום חודשי קבוע מפוליסת החיסכון. 
במגדל זה נעשה באמצעות הוראה ממוחשבת.
מסלול משיכה כזה עשוי להתאים לאנשים שפרשו לפנסיה וצריכים להוסיף סכום כספי לפנסיה על מנת לעמוד בהוצאות השוטפות. 

4. אפשר לבצע חיסכון ישירות באמצעות אתר האינטרנט.
התשלום נעשה באמצעות כרטיס אשראי. 
חוסך חדש יכול לעבוד גם ללא סוכן כאשר הוא משתמש באתר האינטרנט להפקדות.

חוסך יכול להפקיד כסף בפוליסת החיסכון גם כשהסוכן שלו אינו זמין, למשל: הסוכן נמצא בחופשה בחו"ל.

כלים אינטרנטיים התומכים בניהול חיסכון בקשת של חברת מגדל
בסעיף הקודם כבר ציינתי כמה יכולות אינטרנטיות בהקשר של קשת של חברת מגדל.

בסעיף זה אציג מספר כלים אינטרנטיים תומכים באתר.

מחשבון חיסכון ודף תשואות

באתר מגדל יש שני כלי חישוב בסיסיים:

1. מחשבון תשואות
המחשבון מציג תשואות היסטוריות לפי מסלולים ולפי תקופות.
הדף מציג לכל מסלול תשואות לתקופות (שנה, שלוש שנים, חמש שנים וכיו"ב), סטית תקן חודשית (מדד סטטיסטי של פיזור התשואות ביחס לממוצע שלהן) ואת היקף הנכסים והרכב הנכסים.
לצפיה בדף לחצו על הקישור: מחשבון תשואות עדכני קשת  

2. מחשבון חיסכון
המחשבון נותן הערכה לגבי חיסכון עתידי. ישנם שלושה סוגי שאילתות במחשבון:

א. כמה כסף חוסכים לאורך זמן באמצעות הפקדה חודשית בגובה מסוים?

ב. איזה סכום חודשי צריך להפקיד על מנת להגיע לסכום מסוים

ג. השוואה בין גובה הסכום בתכנית חיסכון בבנק לבין גובה החיסכון בקשת של מגדל בהפקדת אותם סכומים.

להתנסות במחשבון לחצו על הקישור: מחשבון חיסכון קשת של מגדל.

חשוב לציין שהסכומים מחושבים בהנחה של 4% תשואה לשנה ובניכוי דמי ניהול של 1.25%. למשתמש במחשבון אין אפשרות לשנות את ההנחות.
לטענת חברת מגדל, הקשיחות בהנחות נובעת מדרישה של הרגולטור.

אם יורשה לי להעיר על אף שאיני מוסמך בשוק ההון, חבל שאין אפשרות להשתמש במחשבון תחת הנחות אחרות.
קוראים מוזמנים לשאול מומחים בשוק ההון: האם נכון למצב הנוכחי, ההנחה של 4% תשואה לשנה היא הנחה סבירה? 


מעקב אחרי מצב החיסכון
באמצעות אתר האינטרנט ניתן לראות את המצב העדכני של פוליסת החיסכון, בדומה לבדיקת מצב חשבון בנק או מצב חיסכון בבנק באמצעות אתר האינטרנט של הבנק. 

שינוי מסלול השקעה
לקוח יכול לשנות את מסלול ההשקעה ישירות מאתר האינטרנט.
זהו יתרון טכני בהשוואה למוצרים בהם לא ניתן לעשות זאת באופן מקוון, אבל צריך להיזהר: רצוי לשקול היטב לפני ביצוע שינוי כזה ולא לתת לקלות הטכנית בביצוע השינוי להטעות אתכם. 

לצפיה בדף הראשי של מגדל קשת לחצו על הקישור: מגדל קשת. מדף זה תוכלו לצפות במידע נוסף.  

האוזר נגד סלינגר
בפיסקה "מאפייני פוליסת חיסכון" מופיעות כותרות חלק מהפסקאות באותיות מודגשות. ההדגשה מתארת מצבים בהם עשוי להיות יתרון לפוליסות חיסכון בהשוואה לחלק מהחלופות המתחרות להשקעה.

יתרונות, לכאורה, אלו לא נעלמו מעיניו של  יו"ר הרשות לניירות ערך, פרופסור שמואל האוזר, כפי שתוכלו לקרוא בכתבה בגלובס מתחילת 2015: האוזר נגד סלינגר: "עצרי את שיווק פוליסות ההשקעה". האוזר מלין על כך, שפוליסות חיסכון הן מוצר בעל מאפיינים דומים ומטרות דומות לקרנות נאמנות, נוצרת בעיה: קרנות הנאמנות נמצאות בפיקוחה של הרשות לניירות ערך בעוד פוליסות החיסכון נמצאות בפיקוחה של המפקחת על הביטוח במשרד האוצר, דורית סלינגר.

בהמשך הכתבה מצוין "גידול עצום" בהיקף ההשקעות בפוליסות חיסכון ועל תשואות גבוהות שלהן יחסית לפיקדונות שקליים ותוכניות חיסכון בבנקים, במצב המתמשך של ריביות נמוכות.

בחברות הביטוח מעריכים כי בחיסכון של 300 ש"ח לחודש במשך 20 שנה, הפער בין הסכום שיצטבר בפוליסת חיסכון לבין הסכום שיצטבר בתוכנית חיסכון בבנק עשוי להגיע ל-12,000 ש"ח לטובת פוליסת חיסכון.

להערכות כאלה צריך להתייחס בזהירות, משום שהן מתבססות על הנחות, שלא בהכרח יתאימו למצב עתידי. 

מוצר חדש: קופות גמל נזילות
מדובר ברעיון חדש במשרד האוצר, החוזר במידה מסוימת למצב של קופות הגמל הנזילות אחרי 15 שנה בעבר הרחוק. הרעיון המרכזי בקופות הגמל החדשות הוא, שאפשר למשוך את הכספים בכל עת ולשלם מס. אפשר למשוך אותם ללא תשלום מס, בגיל מבוגר כאשר הם מיועדים לפנסיה.
אם וכאשר מוצר זה יהיה זמין, הוא עשוי להתחרות בפוליסות חיסכון. 

מנקודת המבט של יועץ לכלכלת המשפחה
הדברים החשובים למשפחה, בהקשר של חיסכון, מנקודת המבט של יועץ לכלכלת המשפחה הם:

1. לא להוציא יותר מההכנסות 
זהו הכלל הבסיסי והמהותי בכלכלת המשפחה.

2. לחסוך ואפילו סכום חודשי קטן
במקרה הרצוי משפחה לא רק לא מוציאה יותר מההכנסות, אלא מוציאה פחות. את ההפרש חוסכים.
גם במקרה פחות רצוי יש לפעמים ערך בחיסכון קבוע, קטן ככל שיהיה, גם אם מוציאים יותר מההכנסות.

3. החיסכון צריך להיות באופן בו תהיה תשואה סבירה עם רמת סיכון סבירה.
פירוש המונח "סבירה" עשוי להשתנות בין משפחה למשפחה. פועל טקסטיל מובטל בן 45 לא יכול לקחת את אותם סיכונים שיכול לקחת עובד הייטק בן 25. 

4. בחלק מהמקרים יהיה מדובר בחיסכון מתמשך בסכומים קטנים המיועד למטרה ספציפית.
למשל: חיסכון להוצאה בלתי מתוכננת, חיסכון לטיול בחו"ל, חיסכון לבר מצווה לילד.

חיסכון עם תשואה סבירה ורמת סיכון סבירה, צריך להיות מתורגם להשקעות בנכסים פיננסיים.

ברוב המקרים מדובר במשפחות שלא מתאים להן לנהל לבד את ההשקעות שלהן.
כיועץ לכלכלת המשפחה אציע להן להתייעץ עם מומחה לשוק ההון.

כדאי לבחון את היתרונות והחסרונות של כל אחד מהמוצרים להשקעה פיננסית, שהצגתי בתחילת פוסט זה, בהקשר הספציפי של אותה משפחה.

כך למשל, חלק מהמכשירים להשקעה, אינם מתאימים להשקעה חודשית מתמשכת בסכומים קטנים. מכשירים אחרים, למשל: פוליסת חיסכון ותכנית חיסכון בבנק עשויים לענות על צורך כזה.
אם המשפחה רוצה לחסוך סכומים קטנים לאורך זמן במטרה לענות על צורך מוגדר כספית, היא צריכה לבחור מוצר השקעה מתאים לצורך זה.

אני מציע לא להתעלם מפוליסות חיסכון ולשקול את האפשרות להשקיע בהן. 


טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...