‏הצגת רשומות עם תוויות טלפון חכם. הצג את כל הרשומות

יום שני, 6 ביולי 2020

קורונה: הנופלים בין הכיסאות- הנבערים מדיגיטליות

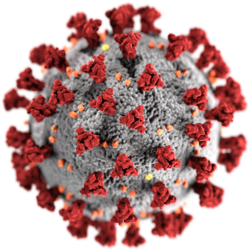
איור של נגיף הקורונה.  מקור התמונה: ויקיפדיה

בסדרת פוסטים העוסקת בנפגעים כלכלית מהקורונה, ש"נופלים בין הכיסאות", התייחסתי כבר לעסקים קטנים ובינוניים. התייחסתי גם לשכירים ועצמאים על פי דרישה.

הפוסט הזה נוגע בבעיה חריפה יותר של אלה שאינם יכולים לבצע את הטרנספורמציה לעולם האינטרנטי והעולם הדיגיטלי.


מדוע הבעיה חריפה יותר?


הנפגעים המוזכרים בשני הפוסטים הקודמים עשויים להתאושש בעוד שנה או שנתיים או אפילו יותר משנתיים, כשהמשבר יסתיים. כמובן שהם צריכים לכלכל בתבונה את התנהלותם הכלכלית בזמן המשבר. חלק מהנפגעים בהם עוסק פוסט זה לא יתאוששו לעולם. 


רקע


העולם נמצא בתהליך מעבר הדרגתי לאינטראקציות מקוונות ודיגיטליות. 
התהליך הזה קיבל תאוצה גדולה בגלל מגבלות הריחוק החברתי בזמן הקורונה.
אין דרך חזרה. זה בלתי הפיך. 
מי שלא מבצע את המעבר הזה נמצא בנחיתות שתלך ותגדל עם הזמן עד כדי חוסר יכולת לתפקד במטלות פשוטות משום שהוא יידרש להשתמש לצורך כך באמצעים אינטרנטיים או דיגיטליים.


הפער הדיגיטלי בחינוך


לפני שאתם מתפעלים מהפתרונות שהציע משרד החינוך ללימוד מרחוק כדאי שתקראו את המאמר, שמצאתי באתר הכלכלן הראשי של משרד האוצר. אם לא את המאמר אז לפחות את תמצית המנהלים. 
להלן הקישור: פערים חברתיים-כלכליים ומגזריים במידת המוכנות להוראה מרחוק במערכת החינוך. 

כמה הבהקים:

1. ב-20% ממשקי הבית שבהם תלמידים אין מחשבים. 

2. ב-27% ממשקי הבית שבהם תלמידים אין אינטרנט. 

3. אחוז גבוה יותר של בתים ללא מחשב ו/או ללא אינטרנט הוא במגזר החרדי ובמגזר הערבי. 
הפער הקיים לפני הקורונה בין מגזרים אלה למגזרים אחרים צפוי לגדול עוד יותר. 

המאמר אומר את מה שכתבתי לפני שנתיים בפוסט: האם קטר ההייטק הישראלי הוא קטר 70414?  
אני ציטטתי הסבר מדוע ערבים וחרדים חיוניים לצמיחת ההייטק הישראלי. המאמר מציג את אותה טענה באופן כולל יותר. המשק הישראלי זקוק לשיפור גדול במגזרים החלשים ביכולת לתרום להתפתחותו. 


לכל אחד יש טלפון חכם?


נכון שיש כאלה שאין בביתם מחשב אבל יש להם טלפונים חכמים. לכאורה הם יכולים להשתמש בהם במקום מחשב. כותבי המאמר טוענים שאיכות הלימוד בטלפונים חכמים אינה דומה ליכולת הלימוד מול מחשב. 
צריך לזכור שלפחות במגזר החרדי, לחלק גדול מהתלמידים ובני הבית האחרים אין טלפון חכם. יש להם טלפון כשר מנוון. 

האם לכל ילד במשפחות עניות במגזר הערבי יש טלפון חכם? לא בדקתי אבל אני לא בטוח שהתשובה חיובית.
צריך גם לשאול גם מהי איכותו הטכנולוגית של טלפון זול וישן? לטלפון כזה עלולות להיות מגבלות חמורות.


צריך לזכור כי הנכות הדיגיטלית אינה רק של הילדים בבתים האלה. בוודאי גם המבוגרים נופלים בין הכיסאות.


כשלא מסוגלים להתמודד עם שינויים טכנולוגיים


בכל פעם שיש שינוי טכנולוגי יש אנשים שמתקשים להסתגל אליו. האינטרנט והדיגיטל כבר השאירו את האנשים האלה מאחור. כפי שראיתם מנתוני הכלכלן הראשי במשרד האוצר 27% מבתי האב הם ללא אינטרנט ו-20% הם ללא מחשב. 
חלק מהם הם ללא מחשב משום שאינם שולטים בו. הם ללא אינטרנט משום שמעולם לא התחברו אליו והם מאמינים שאינם מסוגלים לעשות זאת. 

הטלפון שלהם הוא טלפון הכי פשוט, אם בכלל יש להם טלפון סלולרי. הם אינם מסוגלים לתפעל טלפון חכם. 

ברוב המקרים מדובר בקשישים. זו בעיקר הטכנולוגיה אבל זו גם שבירת הרגלים של שנים.

להלן כמה הבהקים:

1. חלקם לא משתמשים בכרטיסי אשראי למשיכת כסף מהחשבון.
גם זו טכנולוגיה שהם מתקשים לשלוט בה. הם רגילים למשוך במזומן או לשלם בצ'ק.
הבנקים מצמצמים את מספר הסניפים בהם הם יכולים למשוך כסף במזומן. המשמעות: עליהם לסוע לסניף מרוחק.

2. קביעת תורים לשירות בארגונים
קובעים אותו באמצעות אינטרנט או אפליקציה. הם אינם מסוגלים לקבוע תור מראש. התוצאה: הם מחכים יותר זמן בתור.
נכון, אזרחים ותיקים מעל גיל 80 פטורים מעמידה בתור. אבל מה עם בני ה-78 או בני ה-79? 

3. שרותי הבריאות כמו קופות החולים במעבר לשירותים מקוונים
אנחנו בתהליך שבו חלק גדול יותר מהאינטראקציות בין חבר קופת חולים והצוות הרפואי נעשה באינטרנט ובדיגיטל.

4. כשאתם פונים לשירות לקוחות בטלפון אתם מחכים בגרך כלל זמן רב, אם בכלל עונים לכם. 
בחלק מהארגונים אפשר לקבל שירות מהיר וטוב יותר באמצעות Chat אינטרנטי.

לצעירים, ואפילו לי בגילי המופלג, הדברים האלה הם יתרון. קשישים שאינם שולטים בטכנולוגיה נפגעים מהשינוי. 

דוגמה מהמציאות


אזרח ותיק בגיל מופלג הוא ניצול שואה. מצב בריאותו אינו מהמשופרים. הפנסיה של האיש מגיעה מקרן פנסיה ותיקה, שמצבה רעוע במיוחד. 
על מנת לחסוך כסף היא אינה שולחת בדואר תלושי פנסיה לעמיתים. העמיתים מקבלים תלושים בדוא"ל או נכנסים לאתר האינטרנט של הקרן.

כמובן רק אלה מביניהם ששולטים באינטרנט ו/או בטלפון החכם. לאותו ניצול שואה הגיעה הגדלה משמעותית של הקצבה לניצולי שואה, שמשלם לו משרד האוצר. 
עזרתי לו בתהליך הביורוקרטי. למעשה, עמותת אביב לניצולי השואה, עזרה לי לעזור לו. 

היות שאין לו אינטרנט, לקחתי את הטפסים ואת המסמכים הנדרשים וסרקתי אותם במחשב שלי.
אחרי זה שלחתי בשמו, באמצעות האינטרנט, את הבקשה להגדלת הקצבה. 

היה קושי משום שהוא היה צריך לצרף 6 תלושי פנסיה אחרונים. היות שאינו מקבל תלושים, פניתי בשמו לקרן הפנסיה.
בקרן הפנסיה סיפרו שאינם שולחים תלושים.
"בסדר" אמרתי "תשלחו לי בדוא"ל את התלושים שלו משום שלו אין אינטרנט". 
הם אמרו לי שאינם יכולים משום ששמירה על פרטיות העמיתים מונעת זאת. 
הצעתי להם שאתן להם את הטלפון שלו ופרטים מזהים שלו ושהם יתקשרו אליו. אם הוא יאשר לשלוח אלי את התלושים שישלחו. 
הם אמרו שהם מנועים מלעשות זאת. 

רק אחרי צעקות והסברים שהאלטרנטיבה שקשיש חולה ייסע בתחבורה ציבורית ויחליף כמה אוטובוסים נראית פחות טובה. הסכימו לשלוח לי את התלושים בדוא"ל. 
כך יכולתי לשלוח למשרד האוצר את כל המסמכים הנדרשים. 

הייתה גם "סוכריה" קטנה: בפעם הראשונה מזה שנים ניצול השואה קיבל תלושי פנסיה. 
אני הדפסתי אותם והבאתי לו את התלושים המודפסים.


יום רביעי, 4 במרץ 2020

כיצד מטפלים בטלפונים חכמים רטובים?


מצעד המנצחות בקרנבל בריאו דה ז'נרו פברואר 2020.  

הפערים במחירי טלפונים חכמים, בדומה למוצרים מסוגים אחרים, עשויים להיות גדולים.  
השאלה היא: האם לקנות טלפון יקר או טלפון זול? 
האיכויות של טלפון יקר לרוב טובות יותר. הוא בדרך כלל מותג, מיוצר על ידי חברה מובילה ומוכרת. 
הפערים במחיר עלולים להיות גבוהים מאוד. צריך להביא בחשבון שטלפון חכם הוא מוצר שיש צורך להחליף אותו אחת למספר שנים בגלל התקדמות טכנולוגית, אפליקציות חדשות ודרישות הולכות וגדלות לקיבולות. 

תפיסת העולם שלי היא להימנע מקניית מותגים יקרים, למעט המקרים בהם יש להם יתרון איכותי מובהק שהוא רלוונטי עבורי. אם התפקוד של הטלפון הזול דומה לתפקוד של הטלפון היקר, בהקשר של הפונקציונאליות שאני משתמש בה, ואם פערי האיכות באותה פונקציונאליות נמוכים, אין סיבה לשלם מחיר יקר בהרבה כל שנתיים או שלוש שנים.


מצעד המנצחות 


האירוע הנועל של הקרנבל בריאו דה ז'נרו הוא מצעד המנצחות. שישה מ-12 בית הספר לסמבה בעיר ובסביבותיה (לדברי מדריך מקומי בכל בית ספר לסמבה 350 אלף עד 400 אלף תלמידים. כמובן שרק חלק קטן מהתלמידים מופיע במצעד) מופיעים במצעד. כל אחד מהם במופע שהכין במשך מספר חודשים. כל אחד מהם ארגן תפאורה מפוארת, מוזיקה וריקודים על נושא שנקבע מראש. בכל קבוצה צריכים להיות מיוצגים גם בעלי צרכים מיוחדים, קשישים וילדים. 
השיירה של קבוצה רוקדת במשך קילומטר לעיני הקהל. זה אורך שעה וחצי לקבוצה. 
ראשונה מופיעה הקבוצה השישית, אחריה החמישית וממש בסוף הלילה לקראת הבוקר מופיעה הקבוצה הראשונה.

הקהל נמצא בטריבונות חשופות. מקומות הישיבה מסומנים. 
ב-31 בינואר באתי לצפות במצעד (ראו אותי בתמונה בתחילת הפוסט). 
ההסעה שהוזמנה לראש היא באוטובוסים החל מסיום הופעת הקבוצה החמישית. 

אחת לכמה שנים יש גשם חזק במצעד. השנה היה גשם חזק במיוחד. נרטבתי לגמרי. מערך ההסעות הברזילאי קרס והאנשים הרטובים והכועסים המתינו זמן רב. לאחר שעה בערך נסענו במונית על חשבוננו למלון. 
מי שעוד נרטב הוא הטלפון הזול שלי. 
זה היה אירוע סיכון נדיר שבו יש יתרון לטלפונים יקרים: כנראה שטלפון יקר ואיכותי היה ממשיך לעבוד. שלי הפסיק לעבוד. 
ניסיתי לפתור את הבעיה בכוחות עצמי ופעלתי לא נכון. קרוב לוודאי שגורלו של הטלפון שלי נחרץ ואצטרך להחליף אותו. 
גם טלפונים יקרים של חבריי לקבוצה נרטבו אבל הם ממשיכים לפעול. 

כיצד לטפל בטלפונים שנרטבו? 

חשוב לייבש את הטלפון היטב לפני שמנסים להפעיל אותו.

אל תעשה

 הדברים הבאים אסורים לפני שמייבשים אותו היטב:

1. ניסיונות להדליק אותו
הניסיון עלול הגדיל את הנזק והוא עלול להיות בלתי הפיך.

2. ניסיון לטעון אותו
גם ניסיון זה עלול להחמיר את המצב. 

3. להשתמש בפאן על מנת לייבש אותו
הרוח הנוצרת עלולה לפזר את הרטיבות.

תעשה

הכנס את הטלפון לסביבת חומרים הסופגים את הרטיבות ממנו למשך זמן ארוך. מומלץ למשל, לשים אותו למשך זמן ארוך בתוך קערה שסביבו גרגרי אורז. האורז סופג את הרטיבות.

החיים ללא טלפון

היומיים ללא טלפון בכלל והימים שאחריהם עם טלפון Samsung 2 ישן, המחישו לי עד כמה אני, וגם רבים אחרים תלויים בטלפונים החכמים שלנו. 

מסקנות

1. בראייה של ניהול סיכונים אין הצדקה לרכישת טלפון חכם יקר רק בגלל שהוא עמיד יותר למים.
כמובן שזו אינה מסקנה המתייחסת לאזורים שבהם ההסתברות לגשם כל כך חזק או לנפילה למים מסירה גבוהים במיוחד.

2. חשוב לדעת כיצד לטפל בטלפון במקרים חריגים ולבצע את הטיפול המתאים. 
רטיבות היא כנראה רק אחד מהמקרים הנ"ל.


יום ראשון, 26 באוגוסט 2018

הדיוג עובר לטלפונים החכמים

דיוג או באנגלית Phishing הוא השגת מידע אישי של משתמשים תמימים באמצעות תרמית אינטרנטית. הטכניקה דומה לטכניקות דייג. הדג חושב שיש מזון בקצה החכה ומנסה לזכות בו. הוא צודק, אכן יש מזון, אבל כך הוא גם נתפס על ידי הדייג. 

כבר פרסמתי פוסטים העוסקים ב-Phishing באינטרנט. אתם מקבלים הודעה בשם אחד הבנקים הגדולים שיש צורך מידי בשינוי הסיסמה שלכם. מצורף קישור לאתר הבנק, כביכול,.
הלוגו הוא אותו לוגו. המראה החיצוני כמעט זהה רק שהכתובת היא לא באתר של הבנק. אתם מזינים קוד משתמש, פרטים אישיים וסיסמה ישנה וסיסמה חדשה שתחליף אותה. מקבלים הודעה בשם הבנק שתהליך שינוי הסיסמה עבר בהצלחה. "הדייג" דג את הסיסמה הנוכחית שלכם, את קוד המשתמש ופרטים נוספים עליכם.

כל מה שנותר לו זה להיכנס לחשבון האמיתי שלכם בבנק ולהעביר כסף לחשבונות אחרים.
בעבר כתבתי מספר פוסטים על דיוג באינטרנט, למשל: כשלא אתם פרסמתם את המידע שפורסם בשמכם באינטרנט. 

שיטה פרימיטיבית יותר לדיוג היא הודעת דוא"ל שקיבלתם ממישהו מניגריה, סקוטלנד או מדינה כלשהי אחרת. "הדייג" מציע להעביר לחשבונכם כסף שלו אסור להוציא ממולדתו. אתם תתחלקו בו איתו. כל מה שאתם צריכים לשלוח לו בדוא"ל את פרטי חשבון הבנק שלכם. בלא מעט מקרים תקבלו הודעה בעברית עילגת, שמקורה בתרגום האוטומטי של Google. במקרים רבים אחרים האנגלית היא זו שתהיה עילגת.


הדיוג בעקבות הטכנולוגיה

העולם הממוחשב עבר בשנים אחרונות מהפכה של טלפונים חכמים. יש יותר טלפונים חכמים ממחשבים אישיים. אתם מקבלים יותר הודעות SMS והודעות Whatsapp מאשר הודעות דוא"ל. 
גם "הדייגים" "עלו כיתה" טכנולוגית: הם שולחים הודעות דיוג באמצעות SMS או Whatsapp. 
שוב אתם מתבקשים בשם גוף גדול ומכובד לתת את פרטי כרטיס האשראי שלכם או את פרטי חשבון הבנק שלכם. שוב הקישור אינו לאתר אותו גוף אלא לאתר המתחזה. 

בימים האחרונים רבו ניסיונות הדיוג בישראל. הדיוג נעשה בשם כללית שרותי בריאות ובשם חברות הסלולאר. תמיד יש אנשים תמימים הנופלים במלכודת. כנראה שגם הפעם.

מה צריך לעשות?

ראשית, צריך להבין שאף חברה המכבדת את עצמה לא תבקש מכם להזין את פרטי כרטיס האשראי לצורך שינוי סיסמה או לצורך שינוי תעריף תשלום או לצורך מבצע חדש.

שנית, צריך להתעלם באופן שיטתי מהודעות כאלה ולא להזין פרטים. הימנעו מלחיצה על קישור כלשהו בהודעה כזו. לפעמים זה לא דיוג אלא סתם תולעת או ווירוס שיפגעו במחשב שלכם. 

יום שבת, 5 במאי 2018

קיצור תולדות הפקס


לפי הויקיפדיה העברית, הפקס הומצא בשנות ה-40 של המאה ה-19 על ידי הממציא הסקוטי אלכסנדר ביין, עוד לפני שהומצא הטלפון. עוד מוסיפה הויקיפדיה, שעד אמצע שנות ה-80 של המאה ה-20 לא נעשה בו שימוש נרחב בגלל פרדוקס הביצה והתרנגולת ובגלל היעדר תקנים. 
הביצה והתרנגולת: כשאין מספיק מכשירי פקס לא כדאי לקנות מכשיר פקס.

מסוף שנות ה-80 של המאה ה-20 עד אמצע שנות ה-90 של אותה המאה החל תהליך של חדירת הפקס לשוק.


פקס בישראל

כשיזם הביא פקסים לישראל בשנות ה-90 צחקו ממנו. בסופו של יום הוא היה זה שצחק כל הדרך אל הבנק.
היום יש מכונות פקס בלא מעט בתים בישראל.
במקום לשלוח מסמך בדואר ולחכות מספר ימים עד שיגיע ליעדו, שדרו אותו באמצעות פקס במחובר לקו טלפון.
כשאני כותב "מספר ימים" איני טועה: באותה תקופה דואר ישראל עבד הרבה יותר טוב ממה שהוא עובד היום ומכתבים הגיעו תוך מספר ימים.  


האינטרנט ומדפסות ביתיות רב תכליתיות

 
באותה תקופה לא בכל בית היו מחשב אישי ומדפסת. כשהייתה מדפסת אפשר היה להשתמש בה רק להדפסה.
כמה שנים מאוחר יותר הפכו המדפסות למכונת משרד ביתיות רב תכליתיות: הדפסה, סריקה ואפילו פקס. כמעט בכל בית תוכלו למצוא מדפסת רב תכליתית המחוברת למחשב אישי.
לצורך פוסט זה, חשובה אפשרות הסריקה לתוך מסמך הנשמר במחשב.

בסוף שנות ה-90 חדר גם האינטרנט לישראל. 
הדפדפן של חברת Netscape ז"ל שלט בשוק והמהדורה הראשונה של Internet Explorer התחרתה בו.
לא ממש ידידותי וקל לשימוש.
העולם התקדם והחל מתחילת המאה ה-21 כמעט בכל בית יש אינטרנט קל ונוח לשימוש. באינטרנט משתמשים גם בדואר אלקטרוני. 

אגב, כשמישהו שולח היום פקס לבנק, חברת ביטוח או משרד ממשלתי, באותו משרד אין מכונת פקס שמקבלת את המסמך, זה מגיע לישירות למחשב.

מה זה קשור לפקס?
במקום לשלוח פקס ניתן לסרוק אותו לתוך מסמך במחשב ולשלוח אותו באמצעות דואר אלקטרוני או באמצעי אחר מהמחשב. 
השימוש בפקס הלך וקטן. אגב, גם את שירותי הדואר החליף הדוא"ל בלא מעט מקרים.

הטלפון החכם
הטלפון הסלולרי הנייד הפך לטלפון חכם. סטיב ג'ובס היה זה שהגה את הרעיון של הטלפון החכם. 
גם הטלפון החכם יכול להחליף את הפקס. יש בו מצלמה. אפשר לצלם באמצעותה מסמכים ולשלוח אותם באמצעות אפליקציה זו או אחרת.

לו מישהו היה מנסה היום לייבא פקס לישראל
הניחו לרגע שהיזם לא ייבא מכונות פקס לישראל. בשנת 2018 הוא היה מחליט לייבא אותן לישראל.
גם הפעם היו צוחקים ממנו, אבל לשם שינוי הוא היה כנראה בוכה ולא צוחק. 
עיתוי הוא דבר חשוב בעסקים וזמנו של הפקס עבר. הוא הוחלף על ידי טכנולוגיות מתקדמות יותר.

אבל לצערנו יש כאלה שנשארו מאחור

 
המילה "לצערנו" בכותרת פסקה זו נובעת מכך שאני ואחרים נזקקים לשירותיהם של גופים במגזר הציבורי וחברות הדורשים מאיתנו לשלוח מסמכים על מנת לספק לנו שירותים.
הבעיה היא שניתן לשלוח אליהם מסמכים רק באמצעות פקס או דואר וניתן לקבל מהם מסמכים רק באמצעות פקס או דואר.
תהליך יקר לא יעיל המבזבז זמן ומשאבים.

אולי הגיע כבר הזמן שהם יצטרפו אלינו במאה ה-21 ונוכל סוף סוף לקבל מהם שירות סביר?


יום שישי, 25 בדצמבר 2015

הבנקים: ערוצים והלקוח במרכז - רבדים עמוקים יותר

הבניין הראשי של בנק ישראל
 מקור התמונה: ויקיפדיה

הפוסט הקודם שלי: האם בבנקים בישראל מבינים את הקשר בין Customer Centric לבין ערוצי פעילות לקוחות?, נראה לכאורה כטרוניה מנופחת של לקוח לא מרוצה על טעויות זניחות. 

לא אלה פני הדברים. מאחורי כל זה מסתתרים רבדים עמוקים יותר, המתארים איומים של ממש על הבנקים.

מה קרה בתעשיית הטלקו לפני יותר מעשור?
לאחר שהתרחב השימוש באינטרנט, בשלה גם טכנולויה אינטרנטית, הקרויה: Voice Over IP או בראשי תיבות: VOIP.

הטכנולוגיה הזו הייתה האיום הראשון על חברות הטלפונים הגדולות, שבזק הישראלית  וחברות כמו: Deutsche Telecom הגרמנית, British Telecom הבריטית וTelfonica הספרדית הן דוגמאות לחברות כאלה. 

הן חדלו להיות מונופולים או כמעט מונופולים, השולטים בתשתיות הטלפונייה. שחקנים חדשים סיפקו שיחות טלפוניות בחינם או כמעט בחינם על תשתית VOIP. אחד המתחרים החדשים הידועים הוא Skype, אבל יש לא מעט אחרים ידועים פחות.

האיום השני היה הטלפונים הסלולריים והאיום השלישי היתה האפשרות להעביר מידע אחר ולא רק קול, למשל טכנולוגיות של Video Conference.

השורה התחתונה הייתה הצורך של חברות הטלקו למצוא מודל עסקי חדש, על מנת להתמודד עם האיומים המבוססים על חידושים טכנולוגיים ועם השחקנים החדשים המנצלים את הטכנולוגיות החדשות.

במחצית השנייה של העשור השני של המאה ה-21 עומדים הבנקים בפני איומים דומים לאיומים על חברות הטלפוניה המסורתיות. 

כמו בטלפונייה מדובר בחידושים טכנולוגיים, שחקנים חדשים ומודלים עסקיים חדשים.

האיומים על הבנקים

1. העולם הדיגיטלי
מטבעות חדשים, כמו הביטקויין, הם דוגמה לאיום זה. בשביל לשלם בביטקויין אין צורך בתיווך של הבנק והבנק אינו מרוויח מהעסקה הזו, בשונה מתשלום באמצעות חשבון בנק או כרטיס אשראי בו הבנק ו/או חברת כרטיסי האשראי "גוזרים קופון".

2. הטלפונים החכמים
Apple, סמסונג, Google וחברות נוספות משקיעות בתחום ההולך וגדל של תשלומים באמצעות טלפון חכם. חברת משקיפי השוק IDC צופה שבשנת 2017 יגיע היקף התשלומים הניידים באמצעות טלפונים חכמים לטריליון דולרים, יותר מפי 2 מההיקף היום.

שלא כמו בדוגמה בסעיף הקודם, הבנקים וחברות כרטיסי האשראי שותפים לתהליך התשלום. אבל למנכ"לים של אפל, גוגל וסמסונג לא קוראים אמא תרזה: גם הם רוצים להרוויח. 

התוצאה היא שהרווח מתחלק בין הגורם הבנקאי ובין חברת תוכנת וחומרת הטלפונים החכמים. קרוב לוודאי, שהרווח הכולל לכל עסקה קטן יותר מאשר הרווח הכולל לעסקה דומה, המבוצעת בערוצים בנקאיים מסורתיים. 


3. כלכלת שיתוף
כבר התייחסתי למגמה הכוללת של שימוש בכלכלת שיתוף בכמה פוסטים, כגון: כלכלת שיתוף וכלכלת שיתוף: במי ממציעי שירותי שיתוף בוחרים.

בהקשר הנוכחי, הפוסט החושב ביותר שכתבתי הוא: שירותים פיננסיים חלופיים מנשה שולית למרכז (Mainstream).

איני רוצה להפריז בחשיבות שאני מייחס לעצמי, אבל הפוסט הזה מתאר מחקר ייחודי שעשו חוקרים באחת האוניברסיטאות הטובות בעולם: אוניברסיטת קמברידג' בבריטניה.
הייחוד שלו הוא בהיקף הגדול שלו ובפריסה שלו על כל אירופה. 

מסקנות המחקר הן ששירותים פיננסיים חלופיים, שלא באמצעות הבנקים, מתרחבים בהיקפם, בכל אירופה בכלל ובבריטניה בפרט, וכבר הפכו ל-Mainstream.

ברור לגמרי שכשהתיווך בין לווה ומלווה למשל, נעשה באמצעות אתר אינטרנט במקום באמצעות בנק, הבנק אינו מרוויח מהעסקה.

אגב, כל שלושת האיומים שציינתי קשורים בהתפתחות טכנולוגיית מחשוב. בהקשר הבנקאי בפרט ובהקשר הפיננסי בכלל, השם הגנרי לשילוב בין הטכנולוגיה והשירותים הפיננסיים הוא Fintech. 

גורם נוסף המשותף לכל האיומים הוא, שכמו בטלקו של לפני יותר מעשר שנים, נכנסים לשוק שחקנים חדשים, המתחרים בנותני השירותים המסורתיים.

כיצד הבנקים מנסים להתמודד עם האיומים?
הבנקים מנסים להבין מי הם הלקוחות שלהם ולנסות למצוא את הדרך לשמור על הלקוחות בהם הם מעוניינים. מימוש נבון של תפיסת Customer Centric הוא אחד האמצעים העיקריים לכך.

הם גם צריכים לאפשר ללקוחות לבצע את הפעולות מולם בצורה קלה ונוחה. זה לא עניין פשוט: על הבנקים לעמוד בדרישות הרגולציה ברמת המדינה וברמה העולמית, המכונה בזל עם מספר סידורי בהתאם להתקדמות הרגולציה, למשל: Basel 2 או Basel 3. טרם התפתחה רגולציה על המתחרים החדשים.

כשהלקוח במרכז ורוצים לאפשר ללקוחות לבצע פעולות בצורה קלה ונוחה, צריך להתחשב בהעדפות הלקוח.
אחת ההעדפות של הלקוח היא הערוץ (או הערוצים) באמצעותו (באמצעותם) הוא מעוניין לבצע פעולות.

בפוסט הקודם, תיארתי את עצמי כלקוח שיש לו העדפה ברורה לערוץ האינטרנטי. 
כל שלושת הבנקים הישראליים שהזכרתי, פעלו כאילו הם לא מבינים את החשיבות של כיבוד העדפות הערוץ שלי כלקוח. 

כשמידע בסיסי אינו נכון בערוץ האינטרנטי (וכנראה לא רק מידע בסיסי) על הלקוח נכפה שימוש בערוץ שאינו מעונין להשתמש בו.
בדוגמה בפוסט הקודם, בירור באמצעות הערוץ הטלפוני האם הסניף עדיין קיים ובאיזה מועד הוא פתוח. 

הם גם צריכים להתייעל.
אחת הדרכים להתייעלות היא שימוש של הלקוחות בערוצי השירות העצמי. הם ערוצים זולים יותר לבנק.
כך למשל, האינטרנט הוא ערוץ זול יותר מהטלפון משום שאינו מחייב העסקת והכשרת עובדי Contact Center, העונים לטלפונים.
הטלפון הוא ערוץ זול בהרבה מסניף בנק.

דרך שנייה להתיעלות היא התמקדות בלקוחות הרווחיים, אלה שיש להם נכסים פיננסיים ומבצעים יותר פעולות ביותר כסף. 
מהלקוחות שעליהם מפסידים הם מנסים להיפטר או לפחות להוציא פחות כסף על השירות, שהם מקבלים.

על מנת לדעת באילו לקוחות להתמקד נדרש מימוש נאות של תפיסת הלקוח במרכז. 

הלקוחות והערוצים
מחקרים פנימיים של בנקים ומחקרים של גורמים אחרים הראו מתאם גבוה בין הערוץ המועדף על ידי לקוח לבין היותו לקוח מועדף על ידי הבנק: הלקוחות של ערוצי האינטרנט והטלפון החכם הם הלקוחות שהבנקים מעוניינים בהם יותר.

סיבה טובה מבחינת הבנקים לתת להם שירות טוב ומידע מדויק. קוראי הפוסט הקודם מבינים שלא זה מה שקרה בדוגמאות שהבאתי.

הלקוחות הפחות רצויים הם לרוב לקוחות הבוחרים בערוץ של הסניף.

גם בלי לדעת את זה לא כל כך קשה לנחש את זה.
לאיש הייטק צעיר או לרופא מתמחה יש פוטנציאל להכנסה גבוהה. הם עסוקים ואין להם עודף זמן על מנת להגיע לסניף בנק ושולטים היטב בטכנולוגיה. קרוב לוודאי שהם יהיו לקוחות של ערוצי האינטרנט או הטלפון החכם.

קשישים שאינם משתכרים הרבה ולא תמיד יש להם הרבה נכסים פיננסיים, הם לקוחות טיפוסיים של סניף בנק.
בגיל כזה כבר לא משנים בקלות את ההרגל של ביצוע פעולות באמצעות פקיד בסניף.
זמן יש בשפע ולפעמים, כמה עצוב, זו הזדמנות לשוחח עם אנשים (פקידי הבנק או אלה שמחכים כמוהם בתור) לאחר שבני זוגם ומרבית חבריהם כבר הלכו לעולמם.

בחירה
יש כאלה שהם יכולים לבחור האם לצרוך את שירותי הבנק הזה או בנק אחר או שירותים פיננסיים חלופיים.
ניחשתם נכון: משתמשי ערוצי האינטרנט והטלפון החכם, ששולטים מספיק בטכנולוגיה ולרוב גם הם אין להם דפוסי צריכה שקובעו בהרגלים רבי שנים.

עוד סיבה טובה לבנקים להתאמץ קצת יותר ותת להם מידע מדויק באופן ידידותי ונוח.


יום ראשון, 3 במאי 2015

מה הייתם עושים לו סוכן הביטוח שלכם היה מציע לבטח את הדירה שלכם בתשלום שנתי של 20 אחוז מערך הדירה?

טלפון חכם. מקור התמונה: ויקיפדיה

נניח שהדירה שלכם שווה מיליון שקל. סוכן הביטוח שלכם מתקשר ומציע שתשלמו 200 אלף שקל לשנה על מנת לבטח אותה. אני בטוח שלמרות שלבטח מבנה דירה זה חשוב, אף אחד מהקוראים לא היה מבטח אותה.

המנומסים היו אומרים: "לא תודה". הפחות מנומסים היו שולחים את הסוכן לראות פסיכיאטר.  

אולי לא תאמינו, אבל לא מעט קוראים מבטחים דברים הרבה פחות חשובים מדירה, בתנאים דומים לעסקה שתיארתי בפתיח. הסיבה העיקרית לכך היא, שלא שמים לב לכך היא שמדובר בתשלומים של מאות שקלים לשנה ולא בתשלומים של מאות אלפי שקלים לשנה.

את ההשראה לכתיבת הפוסט נתנה לי חברה בשם Salefix. לחברה מעבדה המטפלת בטלפוני נקסוס. הייתה תקלה בטלפון של הבת שלי בתקופת האחריות שלו. עברנו תהליך מיגע של יותר משבוע בו פנינו מספר פעמים לחברה. 

זוכרים את הקנס שקיבלה חברת Hot על כך, שהמענה הטלפוני של שירות הלקוחות שלה היה רחוק מאד ממה שחייב הרגולטור?
Salefix דומה ל-Hot במובן זה: היא רק יותר קטנה ולא קיבלה קנס.

ביטוח טלפונים חכמים
ביטוח טלפונים חכמים הוא עסקה מהסוג שתיארתי בפתיח. כל מומחה לניהול סיכונים, יגיד לכם שצריך להתחשב בעלות ה-Mitigation. המילה הלועזית  Mitigation מתארת את הצעדים הננקטים למניעת התרחשות אירוע הסיכון.  

הקורא יגיד בוודאי שההשוואה בין דירה לטלפון חכם אינה הוגנת: דירה לא נופלת ונשברת. טלפונים חכמים כן נופלים ומשהו עלול להישבר. צדקתם בהבחנה ביחס לשבירה, אבל לא קראתם את האותיות הקטנות בפוליסת הביטוח או בתעודת האחריות (אחריות היא כמו ביטוח רק ללא תשלום).

מה לא מכסה פוליסת הביטוח של טלפונים חכמים?
כשסוף כל סוף חזר הטלפון החכם של הבת שלי לירושלים מהמעבדה בתל-אביב, הלכתי לקחת אותו בחנות הקטנה, שמעבירה את המכשירים למעבדות ולפעמים גם מבצעת אבחון ראשוני ותיקונים קלים. הם דווקא עובדים יפה. 

בתור עמדו לפני כמה אנשים. רק אחד מהם התלונן על תקלה בטעינת הטלפון. כל היתר התלוננו על שברים בעיקר במסך. משמעות שבר היא החלפת מסך. העלות המשוערת הייתה כ-900 ש"ח.

סיפרתי לכם את זה רק משום שעובדי החנות אמרו לכל אותם אנשים: "אין אחריות לשברים במכשיר טלפון חכם". לא אחריות ולא ביטוח רגיל של המכשיר מכסים את זה. 

במקרה של מסך שבור אפשר לראות את זה. במקרה של הטלפון של הבת שלי, הייתה טענה שיש שבר באביזר פנימי.

השורה התחתונה
בידיעה שהביטוח לא מכסה שברים, קרוב לוודאי שלא משתלם לבטח טלפון חכם בפרמיות המוצעות לכם. אם יישבר משהו, ממילא תשלמו. האם ההסתברות לתקלה אחרת, שתיקונה יקר, גבוהה מספיק על מנת שלא תחליפו את המכשיר בחדש במקרה של תקלה כזו? אני מעריך שלא. 

הערת שוליים
טלפונים חכמים אינם לבד. חשבו גם על ביטוח של מכונות כביסה ומכשירים אחרים.


יום שישי, 17 באוקטובר 2014

תקשורת בחו"ל: כרטיס SIM ישראלי או כרטיס SIM מקומי?


מחירי התקשורת מחו"ל לארץ באמצעות טלפון חכם היו מאד גבוהים. לפעמים חויבו לקוחות שגלשו באינטרנט, בטעות או במתכוון, באלפי שקלים. על מנת למנוע מצב כזה הגביל הרגולטור (משרד התקשורת), את ספקי השירותים הסלולריים: הם מאפשרים התקשרות כזו רק ללקוחות שרכשו חבילת תקשורת מחו"ל מספק השירותים. מחירי חבילה כזו זולים בהרבה מהמחירים ששילמו אותם לקוחות, שלא רכשו חבילה ובכל זאת השתמשו באופן לא מבוקר בשירותים כאלה, במתכוון או בטעות. 

בטיול המשפחתי לפירנאים (סוף ספטמבר תחילת אוקטובר, 2014), שתמונה אחת ממנו מופיעה בראש פוסט זה, השתמשנו בכרטיס SIM מקומי לצורך התקשרות לארץ ולצרכים נוספים. זו הפעם הראשונה שהשתמשתי באמצעי זה.

בפוסט זה, אנסה להציג את היתרונות והחסרונות של פתרון זה על בסיס ניסיוני הדל. אנחנו השתמשנו בכרטיסי SIM מקומיים של חברת Lebara הצרפתית (המציעה את שירותיה במספר רב של מדינות). כל מה שכתוב כאן מתייחס רק לחברה זו.

יתרונות

1. כרטיסי ה-SIM ניתנים בחינם

2. ניתן לטעון את כרטיסי ה-SIM בסכומי כסף שאתם קובעים. לא ניתן להוציא שיחות כשמסתיים הסכום, אלא אם כן טוענים סכום נוסף. 

3. עלות השיחות לישראל זולה בהרבה מעלות שיחות באמצעות ספק ישראלי

4. כשאתם בקבוצה (למשל: משפחה), שרוכשת את כרטיסי ה-SIM ביחד, השיחות ביניכם בחינם. שימושי במקרים בהם מישהו מחברי הקבוצה הולך לאיבוד.

5. השיחות המקומיות בדרך כלל זולות בהרבה בהשוואה לשיחות של ספק ישראלי 

6. ניתן לטעון סכומי כסף לגלישה באינטרנט, על פי אותו עיקרון שצויין בהקשר של שיחות, שכשמסתיים הסכום הטעון לא ניתן יותר להמשיך לגלוש.
השימוש העיקרי שעשינו בו היה גלישה לאתר Booking.com על מנת למצוא מקומות לינה. 

חסרונות

1. הכרטיס ניתן לשימוש רק כאשר אתם נמצאים בתוך גבולות המדינה בה רכשתם אותו. למשל: טיילתם בפירנאים ורכשתם כרטיס בספרד הגעתם לצרפת או אנדורה (מעבר פשוט וטבעי לחלקים בפירנאים השייכים למדינות אלה) - אינכם יכולים להשתמש בו. אתם יכולים לקבל כרטיס SIM מקומי של המדינה אליה עברתם ולטעון גם אותו בסכום כסף.

2. טעינה מינימלית למכשיר בספרד היא 5 אירו.

3. נגמר הכסף ואתם רוצים לטעון מחדש? לכו וחפשו סוכן של החברה שיטען לכם בחמישה אירו נוספים. רוצים לטעון ישירות מהאינטרנט באמצעות כרטיס האשראי שלכם? אין בעיה, רק שסכום הטעינה המינימלי הוא 10 אירו. 

4. לא טענתם את אחד המכשירים בכסף? הוא יוכל לקבל שיחות חינם מחברים אחרים בקבוצה, אבל לא יוכל להוציא שיחות חינם אל חברי הקבוצה.

5. יש טלפונים מקומיים שאליהם השיחות המקומיות יקרות. אף אחד לא מספר לכם על זה מראש. למשל: אחרי שנזקקנו לשיחת טלפון לחברת Avis הכסף באחד הטלפונים נגמר.

6. מצפים לשירות או הסברים? זה יהיה קשה. השיחה עם נציגי השירות קשה עד בלתי אפשרית. האנגלית שלהם, אם בכלל, רחוקה מלהיות אוקסופרדית. 

7. סעיף 6 עוד כלום לעומת מה שמצפה לכם בשדה התעופה של ברצלונה. חבורת הלא-יוצלחים המייצגת את Lebara שם היא תופעה. 
לצורך המחשה בלבד: התפצלנו. אני ובני הבכור חיכינו בתור של כ-20 אנשים ללקיחת רכב מחברת Avis. יתר בני המשפחה היו הראשונים בתור של Lebara לרכישת חמישה כרטיסי SIM. אנחנו סיימנו קודם. אותם טרטרו מספר פעמים מהדוכן לחנות ובחזרה, כשבכל פעם ביצעו העובדים טעות קשה אחרת. 

השורה התחתונה
בדפוס ההתנהלות שלנו זה היה כדאי למרות אי-הנוחות. דיברנו הרבה ובזול לארץ ושיחות בתוך הקבוצה בחינם. המלצות אתר Booking.com היו מועילות וחסכו לנו כסף וריצות.

האם מסתמן פתרון טוב יותר?
קראו את המאמר של אבי וייס, העוסק בהכרזה החדשה של חברת Apple ב-16.10.14, שכותרתו: הפצצה של אפל שהסתתרה בהכרזה אמש: Apple SIM - סים בינלאומי של אפל. 

לפי מאמרו של וייס, חברת Apple הכריזה על SIM שיהיה תקף בכל המדינות ולא יהיה צורך להחליפו. בעל הטלפון החכם, יוכל בכל מדינה להתקשר באמצעותו עם ספק תקשורת מקומי שיבחר.
בשלב זה זמין השירות רק בארצות הברית ובבריטניה. כמה ספקים סלולריים מובילים כבר הצטרפו לתכנית.

וייס צופה שבעתיד גם חברת Google תפעל באופן דומה בטלפונים חכמים תחת מערכת ההפעלה Android.  


יום שישי, 2 במאי 2014

מה אנחנו יכולים ללמוד מילדים שמחזיקים סמארטפון ובקושי עושים בו שימוש?

מכשיר ה"סימון" של י.ב.מ. הנחשב לטלפון החכם הראשון
 מקור: ויקיפדה
י
לכ-25% מהילדים בישראל בגילאי 6-8 יש טלפון חכם (סמארטפון). בגילאים 9-11 זה כבר עולה ל-66%. הגורם השני (אחרי הבגדים) בקביעת מעמדו החברתי של ילד הוא סוג הסמארטפון שברשותו. קראו את הכתבה של רותי לוי בדה-מרקר שכותרתה: קניתם לילד סמארטפון בכמה אלפי שקלים? תראו על מה הוא מבזבז את הכסף, ממנה לקחתי את הנתונים.
מסתבר שילדים שקיבלו סמארטפון, לא ממש מנצלים את יכולותיו.

אני מנחש מה יחשבו קוראים רבים: על ילדים מפונקים ומכורים לתרבות צריכה, על חברה שדוחפת אותם לכיוון הזה ועל הורים שלא יודעים או לא רוצים לשחות נגד הזרם.

פחות קוראים יחשבו על זה, שהם עצמם מתנהגים באופן דומה לילדים ורוכשים לפעמים מכשירים או מוצרים יקרים, ולא עושים שימוש משמעותי ביכולות או בתכונות שלהם. 
כמו הילדים, בחלק מהמקרים הם לא עושים שימוש כלשהו במאפיינים של המכשירים, המבחינים בינם לבין מכשירים זולים בהרבה.

הסימפטום אינו מוגבל רק להחלטות בכלכלת המשפחה. גם ארגונים מקבלים לא אחת החלטות מסוג זה.

רוצים דוגמאות? קראו:


מה בכל זאת אפשר לעשות?
קראו את הפוסטים: 

אבא כספומט. אמא בנקומטית ותוכלו לקבל כמה רעיונות.


יום שישי, 21 בפברואר 2014

סמרטפון או ש"י עגנון? היפה והחנון או עמוס עוז?

לוגו התכנית מתוך אתר התכנית
עמוס עוז בפולין. מקור: ויקיםדיה


שירה (שם בדוי, כמו פרטים נוספים בהמשך) היא רווקה, מורה לספרות בת 57. קרוב לוודאי שמרבית תלמידיה לא מכירים ספרים של אשכול נבו, ניר ברעם, סביון ליברכט או שפרה הורן. כשמגיעים לסופרים שאת ספריהם היא מלמדת, היאוש לא נעשה יותר נוח.  

לו היו עורכים את המשאל המופיע בכותרת פוסט זה, אפשר היה למנות את המצדדים בש"י עגנון ובעמוס עוז על אצבעות יד אחת. ספירת חסידי היפה והחנון, שלא לדבר על אלה המעדיפים סמרטפון, היא מלאכה קשה הרבה יותר. 

קרוב לוודאי שתלמידיה, לא צופים ביפה ובחנון באמצעות סמרטפון במהלך שיעוריה. לעומת זאת קרוב לוודאי, שמרבית תלמידיה משוטטים במרשתת באמצעות סמרטפונים, במהלך השיעורים.

שחיקה
לא פלא שהיא חווה שחיקה בעבודתה.

המצוקה התקציבית דוחפת את מנהלת בית הספר לצמצומים. ספרות נמצאת במקום גבוה ברשימת הקיצוצים.
למה לא לצמצם באחוזי המשרה של מורה ותיקה ושחוקה, או אולי להוציאה לגמלאות, כשמצבה הכלכלי מבוסס, אין לה ילדים ואוטוטו תצא לפנסיה? 

מבוסס זו שאלה של השקפה. השכר שלה, לאחר שקיצצו בחלק מהתוספות שקיבלה, הוא כ 5,500 ש"ח ברוטו לחודש. החסכונות הדלים שלה מושקעים בפיקדונות שקליים יומיים ולפני מספר שנים ירשה יחד עם ארבעת אחיה ואחיותיה את מה שהשאירו הוריה, שנפטרו. 

ההורים, שמרבית כספם התכלתה, לצורך טיפולים סיעודיים, הותירו מעט ניירות ערך בבנק. כל אחד מהילדים קיבל חמישית מכל נייר ערך. במקרה שלה הועבר רבע מההשקעה As Is לחשבון הבנק שלה ומאז לא נגעה בכסף.

רגע האמת
עכשיו הגיע רגע האמת. מדברים איתה על פרישה מוקדמת לגמלאות. היא באה להתייעץ האם לקבל את ההצעה.

מתחילים במאזן הכנסות והוצאות. היא מתנהלת בצניעות: פה ושם הוצאות על הצגה, קונצרט או ערב ספרות ועל רכישת מעט ספרי קריאה. אין לה יתרת חובה.

מדוע השקעת את כספך לאורך שנים בפיקדון יומי, שמפסידים עליו? "אני יודעת שזה לא נכון להשקיע בפיקדון יומי, אבל אני לא אוהבת להתעסק בכסף. לא רוצה לצלצל לבנק, לעקוב אחרי השקעות ולמכור ולקנות." היא עונה.

ידעת שמגיע לך לקבל מס הכנסה שלילי? "לא ידעתי" היא עונה "כבר אמרתי, שאני לא אוהבת להתעסק בכסף". "זה בטח מאד מסובך. צריך ללכת הרבה פעמים להרבה פקידים", היא מוסיפה.

מה עם ניירות הערך שירשת? האם מכרת, קנית, שינית? "פקיד הבנק צלצל כמה פעמים והציע למכור/לקנות ניירות ערך. לא עשיתי דבר" "השיחה מתחילה לשעמם. כמה פעמים צריך להגיד לך שאני לא אוהבת להתעסק בכסף?"

השלב הבא הוא חישוב גובה הפנסיה, שתקבל. החישוב מגלה קצבה בגובה של כ 2,500 ש"ח לחודש. פער גדול מאד בין סכום זה לבין השכר הנוכחי.

בעוד חמש שנים (אם לא ישונה החוק), יתווספו לזה כ 1,530 ש"ח, קצבת זיקנה מביטוח לאומי, בתוספת ותק עבור השנים ששילמה ביטוח מעבר לעשר שנים. במקרה שלה, לא תעבור את ה 2,000 ש"ח ברוטו (מנכים מזה תשלום לביטוח בריאות ממלכתי).  

גם יחד עם הקצבה מביטוח לאומי קיים פער בהכנסות.

שני סוגי טעויות

טעות מסוג ראשון: לא לדעת ולכן לא לפעול נכון
כבר כתבתי על נושא זה בפוסטים אחרים: 
ידע הוא כוח -חוסר ידע הוא חולשה.  חוסר ידע בסיסי גרוע עוד יותר
מה אנחנו לא יודעים על ניהול חשבונות בנק?
האם אנחנו יודעים מה גובה ההכנסות שלנו?
בהקשר של שירה, מדובר למשל בטעות של לא לדרוש לקבל מס הכנסה שלילי. אגב התהליך לא מסובך. אפשר למלא טופס בסניף דואר.


טעות מסוג שני: לדעת ובכל זאת לא לפעול נכון
טעות מהותית מסוג זה היא המשך השימוש בפיקדונות יומיים. גם לפני מס רווחי הון התשואה באפיק זה היא לרוב שלילית.
הטעות העקרונית היא: לא להתעסק במשהו שלא אוהבים. לפעמים אין ברירה. מי שמשלם אחר כך את המחיר (בכסף ואולי גם ברמת חיים מינימלית לאחר הפרישה) זהו אותו אדם, שרצה להישאר באזור הנוחות שלו.  

טעות המשלבת את שני סוגי הטעויות
גם  ממעט המידע שהוצג כאן, קל לאתר לא מעט טעויות התנהלות נוספות.

המשך שמירת ניירות הערך שירשה, הוא טעות המשלבת את שני סוגי הטעויות: חוסר ידע (למשל: שכשמקבלים חמישית מכל נייר ערך, מאד יכול להיות שעמלת המינימום על מכירה ביחד עם מס רווחי הון, יכלו את הרווח ואולי אף יביאו להפסדים. בחשבון ההורים מאד ייתכן ששילמו אחוז קטן מהרבה עבור העמלה, משום שהיא מעל לעמלת המינימום. במצב כזה משלמים עמלת מכירה באחוזים שנקבעו מראש משווי נייר הערך) וחוסר פעולה למרות הידע: למשל בהשארת המצב הקיים כשהפקיד מתקשר ומציע לעשות שינוי.

מה אפשר לעשות?
מאוחר. אולי אפילו מאוחר מדי. לו הייתה פונה לייעוץ כמה שנים קודם, היה אפשר לעשות יותר. כך למשל, ניתן היה להפנות את תשומת ליבה לבעייתיות של הפיקדונות השקליים ולבעיות של אופן השקעת כספי הירושה ולשלוח אותה, ליועץ השקעות על מנת שישקיע את הכסף עבורה באופן נבון יותר.

ניתן לבחון נושאים כגון הנושאים הבאים:

1. אולי לא נעים להמשיך ללמד, אבל אם ניתן, כדאי לדחות את הפרישה המוקדמת. כל שנת עבודה פירושה קצבת גמלה גבוהה יותר. כל שנת עבודה זה יותר חסכונות.

2. כפי שצוין קודם, ניתן להשקיע טוב יותר את כספי הירושה והחסכונות.

3. כדאי לממש את הזכות למס הכנסה שלילי. בניגוד למה שחושבת המורה, זה פשוט למדי: ממלאים טופס בדואר. אין צורך בביקורים רבים במשרדי מס הכנסה.

4. דמי אבטלה לאחר הפרישה.

5. הגדלת ההכנסות אחרי הפרישה באמצעות עבודה. בהוראה בבית ספר או בתחום אחר.

טיפול בטעויות
קל יותר לטפל בטעות מהסוג הראשון: ידע חסר או לא מספיק. או שמקנים למשפחה (במקרה זה משפחה של אישה יחידה) את הידע החסר או שמישהו שכן יודע, נכנס לתמונה. הוא מציג למשפחה מה ניתן לעשות ומה הוא ממליץ לעשות. 

זה לא חינוכי לבצע את מה שצריך במקום המשפחה. במקרה כזה המשפחה לרוב לא תלמד דבר. למרות חוסר החינוכיות, זו גם אפשרות לפתרון הבעיה.

כשמישהו יודע מה נכון לעשות, ומסיבה כזו או אחרת או מתירוץ כזה או אחר, אינו מבצע, הטיפול קשה יותר.
צריך להביא לשינוי תפיסתי והתנהגותי. תהליך כזה משלב טכניקות אימון בנוסף לצד הכלכלי של הייעוץ.

אם תקראו את הפוסט: הפרשנית, תבינו שזה עשוי להיות קשה להניע משפחה או יחיד לשנות את ההתנהגות.

לייעוץ בכלכלת המשפחה או לייעוץ פרישה:
טלפון: 054-4480616
או באמצעות לחיצה על: כתובת הדוא"ל.  


חוזים עתידיים למחשוב AI

  פוסט מעניין בבלוג הכלכלי המצוין "תועלת שולית" עוסק בקושי לניבוי מחירים עתידיים של תשתיות AI. כותרת הפוסט: מי יקבע את המחיר של כו...