‏הצגת רשומות עם תוויות הלוואות. הצג את כל הרשומות

יום שבת, 18 במרץ 2023

קריסת בנקים - מדוע? מדוע עכשיו?


החודש (מרץ 2023) קרסו שני בנקים לא גדולים בארצות הברית (SVB (Silicon Valley Bank ו-Signature Bank. 


באופן טבעי בישראל שמו לב בעיקר ל-SVB .SVB הוא בנק המתמחה במתן הלוואות ל-Startups במגזר ההייטק. 

הייטק הוא ענף חשוב בכלכלה הישראלית. נהוג לכנות אותו בשם הקטר של הכלכלה הישראלית. 

חברות Startup זקוקות למימון. עובר זמן רב, שבו יש הוצאות ואין הכנסות או אין מספיק הכנסות, עד שמגיעים לשלב שבו מרוויחים, אם בכלל מגיעים לשלב הזה.

לא מעט חברות Startup ישראליות לקחו הלוואות מהבנק הזה.  


מדוע קורסים בנקים?


איום גדול על יציבותם של בנקים הוא תיק אשראי לא טוב. 

המשמעות של מושג זה היא לקוחות שלקחו אשראי (הלוואות, אוברדרפט, תשלומים נדחים בכרטיסי אשראי וכיו"ב) אינם יכולים לעמוד בהחזר האשראי. 

תמיד יש לקוחות כאלה. השאלה היא בכמה לקוחות מדובר ובאילו סכומים מדובר? 

כשמדובר בסכומים משמעותיים לבנק יש בעיה. 


מתי הסיכון גדול יותר?


 הסיכון גדול יותר כאשר יותר נוטלי אשראי לוקחים יותר אשראי שקשה להם לעמוד בהחזר החודשי שלו.

כך למשל, בתקופה שבה יש הרבה פיטורים מעבודה גדל אחוז הלקוחות שמתקשים להחזיר את ההלוואות שלקחו. 

ירידה במחירי דירות עלולה אף היא ליצור קושי בהחזר משכנתאות והלוואות. 
אנחנו זוכרים את זה ממשבר הסאבפריים בשנת 2008.

אינפלציה היא גורם נוסף לקושי בהחזר אשראי. כהאינפלציה עולה בדרך כלל גם הריבית עולה. התוצאה היא תשלומים חודשיים גבוהים יותר להחזר האשראי.לא תמיד ההכנסות גדלות בהתאם.

מקרה ספציפי הוא סטגפלציה. שילוב של אינפלציה והאטה כלכלית. בתקופה כזו גדלה ההסתברות לפיטורים.

אין ספק, שהעולם נמצא בתקופה של אינפלציה ועליית ריביות. יש כאלה שיגידו שאנחנו בדרך לסטגפלציה. 

זו לא סתם עלייה, אלא עלייה משמעותית אחרי תקופה ארוכה ללא אינפלציה. 

יש כאלה שלא ניהלו נכון את הסיכונים והניחו שמה שהיה הוא שיהיה, כלומר: אינפלציה נמוכה תישאר עד תום החזר ההלוואה או המשכנתא.

כמובן, שהקושי בהחזר אשראי מתחיל אצל אלה שלא ניהלו נכון את הסיכונים שלהם בזמן שלקחו את האשראי.


ההתנהגות בזמן משבר


הבעיה במשבר היא שיש גם השפעות פסיכולוגיות. יש לקוחות שמאבדים את הביטחון בבנק או במלווה אחר. בדיוק כמו שיש כאלה, שהפחד מדריך אותם למשוך את ההשקעות שלהם בשוק ההון דווק בזמן ירידות שערים. 

משיכת כספים מבנק בגלל אובדן הביטחון היא זו המביאה לקריסה גם במקרים שמבחינה כלכלית ניתן להתמודד עם ההפסדים.


שלוש הערות חשובות


1. המערכת הממשלתית בארצות הברית למדה מהניסיון של משבר הסאבפריים. 

הממשל האמריקאי הגיב מהר ופתר חלק מהבעיות.


2. בנק נוסף ששמו עולה בהקשר של קשיים הוא Credit Swiss.

בניגוד לשני הבנקים שקרסו, מדובר בבנק גדול. זהו אחד  משני הבנקים הגדולים בשוויץ, שיש לו נוכחות גם בהרבה ארצות אחרות.
סביר להניח שלאינפלציה יש חלק בקשיים שלו. בנק בסדר גודל כזה לא קורס כל כך מהר.

3. כשמדברים על השלכות ההפיכה המשטרית בישראל, אם תתרחש, אז מה שעלול לקרות להייטק הישראלי, שכבר הזוכר בפוסט זה בהקשר של SVB, הוא אובדן הביטחון או אובדן האמון של משקיעים זרים בו. 

במקרה כזה הדרך לחזרה של המשק הישראלי למצב שהיה הרבה שנים אחורה עלולה להיות יותר קצרה ממה שחושבים.


יום שלישי, 29 ביוני 2021

האם וכיצד ניתן למחוק דירוג אשראי שלילי?


בפוסט הראשון בסדרה הסברתי מהו דירוג אשראי אישי? בפוסט השני התייחסתי לבעיות בדירוג האשראי האישי בישראל. בפוסט השלישי הסברתי שדירוג אשראי הוא דינאמי.


לא התייחסתי בפירוט למה צריכים לעשות בעלי דירוג אשראי אישי נמוך, שמסרבים לתת להם הלוואות ואשראי אחר. 

אנשים כאלה זקוקים לפעמים באופן נואש לכסף ורוצים לשפר את דירוג האשראי שלהם או פשוט למחוק את דירוג האשראי השלילי ולהתחיל מחדש.  

כפי שאנחנו יודעים גם מתחומים אחרים, ממש לא קל למחוק עבר שלילי ולהתחיל מחדש. 

כשמישהו מציע לכם למחוק את דירוג האשראי השלילי שלכם או "ה-BDI השלילי" שלכם, בלשון עממית עליכם להיזהר. 


בחיפוש ב-Google מצאתי לא מעט חברות שמציעות שירותים כאלה. 

מצאתי גם התייחסות באתר HON מדריכים פיננסיים, שאני מכיר אותו כאתר מכובד וראוי. 

כהתחלה אני מציע לאילו שמעוניינים לעשות זאת לקרוא את מה שכתוב באתר זה: מחיקת נתוני אשראי (BDI) שלילי: ממה ומאיזה חברות כדאי לכם להיזהר?

באופן כללי כותבים ב-HON, שמדובר בחברות מסחריות הגובות בין 3,000 שקלים ל-10,000 שקלים עבור השירות שלהן.  

קרוב לוודאי שכשאתם במצב נואש אין לכם את הסכומים האלה. 

הן עשויות להבטיח לכם לטפל בפריטי הדירוג השלילי באמצעות מציאת טעויות בדוח שלכם. 

ב-HON מציעים לכם להיזהר במיוחד מאלה המציעים לכם לטפל בכל הפריטים.  

הם מציעים לכם גם לבדוק היטב במי מדובר, באמצעות חיפוש ב-Google ובדיקת חוות דעת על החברות.  

הם גם מציעים לכם לא לשלם מראש.


מהמעט שאני מבין בנושא, לא בטוח שהחברות הללו יכולות להצליח לתקן באופן משמעותי את דירוג האשראי, אם בכלל. 

במקרים רבים אין טעויות: הצ'קים חזרו בגלל חוסר כיסוי ובהחזר ההלוואות פיגרתם או לא עמדתם בתשלומים, אתם פשטתם את הרגל וכיו"ב. 

גם במקרים אחרים זה מחיקת מידע של "BDI שלילי" רחוקה מלהיות פשוטה.  

זוהי הסיבה לכך שחלק מנותני השירותים למחיקת
"BDI שלילי" הם עורכי דין. 

על מנת שתתרשמו, שזה רחוק מלהיות פשוט גם במקרים, שלכאורה, לא הייתה לכם בעיה, אפנה אתכם לסרטון שבו שואלים שאלות עורכת דין המתמחה בתחום. לקישור לסרטון העוסק במחיקת רישום BDI לחצו כאן. 

בחלק מהמקרים הללו תידרש הגשת תביעה משפטית נגד חברת הדירוג.


יום שני, 1 במרץ 2021

לבחור את ההלוואות הזולות: במיוחד כשעלולים להתקשות בהחזר ההלוואה


מי שקורא את הבלוג הזה יודע כבר שאינני חסיד של לקיחת הלוואות. 

תפיסת העולם שלי היא שהלוואות לוקחים רק כשאין ברירה. כמובן שיש מקרים חריגים שבהם יש הצדקה ללקיחת הלוואה. 

לא כולם חולקים את תפיסת העולם שלי ולא כולם מצליחים לשרוד ללא הלוואות. 

אחלק את לוקחי ההלוואות באופן גס לשתי קבוצות. 

בקבוצה הראשונה הם אלה, שמצבם הפיננסי איתן וקרוב לוודאי שיוכלו להחזיר את ההלוואות.

בקבוצה השנייה נכללים אילו, שלוקחים אותן בלית ברירה או כמעט בלית ברירה, משום שאין להם מספיק כסף לצרכים הבסיסיים שלהם. 

מדוע כמעט? משום שלפעמים הם יכולים לשפר את ההתנהלות הכלכלית ולהימנע מלקיחת הלוואות. 

פוסט זה מיועד בעיקר לקבוצה השנייה. 


גובה הריבית ויכולת החזר ההלוואה


כשמישהו מבקש לקבל הלוואה, הסיכון הגדול ביותר מבחינת הלווה הוא סיכון של חוב אבוד, כלומר: הלווה לא מצליח לעמוד בהחזר תשלומי ההלוואה. במקרה כזה הלווה מפסיד כסף. 

ברוב המקרים שהלווה עומד בתשלומי החזר ההלוואה המלווה מרוויח. 

אחת הדרכים של בנקים ומלווים אחרים להגן על עצמם  היא באמצעות לקיחת ריבית גבוהה יותר על ההלוואה מאלה שיש סיכון גדול יותר, שלא יוכלו לעמוד בהחזר על ההלוואה.  


גובה הריבית ויכולת התמקחות


יכולת ההחזר היא נקודת התחלה לקביעת גובה הריבית. צריך להוסיף לזה את היכולת להתמקח על המחיר ואת הנכסים הפיננסיים או הפוטנציאל העתידי,  שישכנעו את הבנק או גורם אחר להוריד ריבית. 

לא בטוח שיש מתאם סטטיסטי בין יכולת החזר לבין יכולת התמקחות אבל ברור לגמרי שיש מתאם כזה בין יכולת החזר לבין הנכסים הפיננסיים. 

הבנקים וגם חברות כרטיסי האשראי יטו להוריד ריבית לכאלה שיש להם יותר נכסים פיננסיים. 


השורה התחתונה


השורה התחתונה של צירוף הגורמים של יכולת החזר ויכולת התמקחות היא שאלה שמצבם הכלכלי לא טוב משלמים בדרך כלל ריבית הרבה יותר גבוהה מאלה שמצבם הכלכלי טוב.

בניסוח אחר, לאלה שקשה לעמוד בהחזרי הלוואות קשה עוד יותר משום שהריבית שהם משלמים גבוהה יותר.

ראיתי כבר אנשים, שמצבם הכלכלי לא טוב, המשלמים ריבית של פריים + 10% ואפילו יותר בבנק או בחברת כרטיסי אשראי.


המחיר של קלות קבלת הלוואה


בדרך כלל, אנשים שרוצים או צריכים הלוואה, פונים לגורמים שהם מכירים: הבנק שלהם או חברת כרטיסי אשראי. 

לרוב קל לקבל שם הלוואה. לפעמים אפילו הלוואת אקספרס.

אין ארוחות חינם. המחיר הוא גובה הריבית.

לכל אחד כדאי להתאמץ מעט ולנסות למצוא הלוואות עם ריבית נמוכה יותר.

למי שאין נכסים פיננסיים ועלול להתקשות בהחזר ההלוואה זה חשוב יותר.

בפסקה הבאה אציג כמה חלופות כאלה.


מקורות להלוואות זולות


עוגן - הלוואות ללא ריבית

ב"עוגן" תקבלו הלוואות ללא ריבית. 
ההלוואה היא אמנם ללא ריבית אבל לא כל אחד זכאי לקבל אותה. יש דרישות מינימליות שמטרתן להבטיח,  שההסתברות להחזר ההלוואה לא תהיה נמוכה.

קרובי משפחה

היתרון של הלוואה ממקור זה הוא שגם היא ללא ריבית. יתרון נוסף הוא גמישות ביחס למועדי ההחזר. כך למשל, אם ההורים המבוססים כלכלית של מישהו הם המלווים, הם כנראה יהיו מוכנים לדחייה במועדי ההחזר במקרה של קושי.
אני בהחלט לא ממליץ ללווה מקרובי משפחה לנצל את הגמישות הזו ולא להחזיר חלקים מההלוואה כשהוא יכול להחזיר אותם.

גמ"ח

למי שיכול לקבל הלוואה כזו, היא הלוואה כדאית. חייבים להחזיר אותה ובמועדי התשלום שנקבעו, אבל תנאי ההלוואה נוחים.
רלוונטי במיוחד במגזר החרדי.

הלוואות לסטודנטים

סטודנטים זכאים להלוואות בתנאים טובים יותר.

הלוואות באמצעות מקום העבודה

יש מקומות עבודה המגיעים להסדרים המאפשרים לעובדים לקבל הלוואות בתנאים טובים. בדרך כלל, מדובר במקומות עבודה גדולים, שנותני שירותים פיננסיים יחשבו על התועלת שתצמח להם מהתקשרות עם עובדי אותו ארגון.

הלוואות מקרן השתלמות או מחיסכון פנסיוני

אפשר לקבל הלוואות מקרן השתלמות, קרן פנסיה או קופת גמל. 
כדאי לבדוק, האם במקרה הספציפי שלכם זה אפשרי ואם כן באילו תנאים. 
כשזה אפשרי הריבית עשויה להיות נמוכה. לפעמים אפילו קצת פחות מריבית פריים. 
הריבית נמוכה משום שהם בטוחים שתחזירו את הכסף. אין לכם כסף כדי לעמוד בתשלומי ההחזר? הם יחלטו מכם את קרן ההשתלמות או החיסכון הפנסיוני עד לסכום של החזר ההלוואה.


הלוואות P2P 


הלוואות P2P הן זולות יותר משום שלחברה המתווכת בין הלווה למלווה אין תקורה גדולה כל כך כמו לבנק או לחברת כרטיסי אשראי. 
כל מה שצריכה החברה זה אתר אינטרנט שבאמצעותו מתבצעות הפעילויות ואנשי מקצוע. אין צורך בסניפים יקרים.
דוגמאות לחברות ישראליות מוכרות בתחום זה: Tarya ו-Blender.

השלב הבא


רק אם בחנתם את כל האפשרויות האלה ולא מצאתם פיתרון, הגיע הזמן לגשת לבנק או לחברת כרטיסי האשראי. 

רצוי לפנות למספר בנקים ומספר חברות כרטיסי אשראי ולא רק לבנק שלכם ולבחור את ההצעה הטובה ביותר עבורכם.


יום שני, 9 בנובמבר 2020

צונאמי הצעות להלוואות: מי נפגע ממנו?


בתקופה האחרונה פוקד אותנו צונאמי של מציעי הלוואות. 

ההיגיון מאחורי זה פשוט.
יש משבר כלכלי חמור.
שכירים איבדו את מקום עבודתם באופן קבוע או באופן חלקי. 
עצמאים מרוויחים הרבה פחות. חלקם משלמים שכירות על מבנים בהם ממוקם העסק שלהם.
אם אין להם מספיק חסכונות, הם צריכים מקורות מימון, כלומר: הלוואות.
אז למה לא להציף אותם בהצעות להלוואות אקספרס בריבית גבוהה במיוחד ללא ערבים?

מה אתם צריכים לעשות עם ההצעות האלו?


ההמלצה שלי: תתעלמו מהן. 
אם אתם צריכים הלוואה או חושבים שאולי אתם צריכים הלוואה, בדקו באופן יסודי חלופות שונות.
בצעו את הבדיקה בעצמכם או באמצעות מישהו מקצועי, למשל: יועץ לכלכלת המשפחה.

הפרמטרים לבדיקה:

1. האם באמת אתם צריכים הלוואה?

2. אם כן, מהו גובה ההלוואה?

3. האם, בהסתברות גבוהה, תוכלו לעמוד בתשלומי החזר ההלוואה?

רק אחרי שבדקתם את זה יגיע השלב של בחינת מקור ההלוואה.
יש הרבה מקורות כאלה. לא רק בנקים, חברות כרטיסי אשראי ו"שוק אפור". 

כמו בכל בחינה כזו, משווים ואם אפשר גם מתמקחים. 
גם בשלב זה, אם ניתן להיעזר באנשי מקצוע, עשו זאת. 
כמובן, שאין טעם לשכור את שירותיו של מומחה, שעלות הייעוץ שלו גבוהה מהפרשי העלויות בין הלוואות זולות להלוואות יקרות. 


מה זה אומר שמציעים את זה לאנשים כמוני?


כשמישהו מציע לאנשים כמוני הלוואה באמצעות שליחת הודעת SMS או הודעת דוא"ל אישית זה עלול לגרום לו נזק כלכלי. 

אני מתייחס להודעה כזו כהודעת Spam. המשמעות המעשית היא שאני חוסם אותו.
יותר הוא לא יוכל לשלוח לי הודעות. אם זה ארגון מפוקפק, הוא כמובן יחליף את מספר הטלפון שלו וישלח לי שוב Spam.

אבל אם מדובר בארגון רציני, המשמעות היא שיותר אני לא אקבל ממנו הודעות. 
אם הארגון הזה מוכר מוצרים פיננסיים אחרים, שאולי רלוונטיים עבורי, אולי לא אדע על קיומם. לכן אולי ארכוש מוצרים אחרים ממתחרים שלו שאינם מספימים אותי. 

צריך להביא בחשבון שאני יועץ לכלכלת המשפחה ויש לי גם לקוחות שאולי לא ייחשפו למוצרים רלוונטיים שלו רק משום שבחר למכור באגרסיביות יתר את ההלוואות היקרות שלו.

מדוע עוד לא כדאי להציע הלוואות לאנשים כמוני באמצעות פנייה ישירה?


כשמישהו מציע לי הלוואה ב-SMS זה סימן שהוא לא עשה מחקר שוק ולא פנה לסגמנט לקוחות רלוונטי. 

כיועץ לכלכלת המשפחה סביר שאני לא ממש זקוק להלוואה. ברור לגמרי שאם בכל זאת אני אזדקק להלוואה אדע לבד לחפש אותה.

מי שהיה מבצע עלי חיפוש בגוגל ביחד עם המילה הלוואות היה מגיע לפוסטים הממליצים להימנע מהלוואות שלא לצורך.
גם לכאלה המזהירים מהלוואות אקספרס המוצעות לכם באמצעות פנייה ישירה.


יום שני, 30 במרץ 2020

שלוש נקודות בזמן קורונה: בלת"מ הלוואות וואטסאפ

פוסט זה נוגע בקצרה בשלוש נקודות לכל אחת אקדיש פסקה.


בלת"מ


יועצים לכלכלת המשפחה מייעצים למשפחות לחסוך. הם גם מייעצים להם לייעד חסכונות למטרות מסוימות. אחד החסכונות המיועדים למטרות מסוימות הוא חיסכון לבלת"מ. 
בלת"מ הן ראשי תיבות של הוצאה בלתי מתוכננת.
הוצאה בלתי מתוכננת אינה בלתי צפויה, רק איננו יודעים מתי היא תתרחש ולאיזה צורך: האם זה יהיה טיפול שיניים? תיקון תקלה במכונית? מקרר שהפסיק לעבוד? או כל דבר אחר שתעלו על דעתכם. 

ההמלצה הייתה לחסוך כל חודש סכום קטן ולנסות להגיע לסכום של כ-8,000 שקלים עד 10,000 שקלים שניתן להשתמש בהם כשקורה אירוע בלת"מי. 
כבר בתחילת מגפת הקורונה, הצעתי לחשוב על בלת"מ בסכום כפול לאחר סיומה.

על פי מה שאנחנו רואים היום גם סכום כפול נראה רחוק מלהספיק. כשחשבנו על בלת"מ לא חשבנו על אירוע בלת"מי בסדר גודל של הקורונה. נצטרך לחשוב על אירועים דומים בעתיד.

עכשיו שמספר המובטלים עלה דרסטית וצפוי מיתון כלכלי, ניתן לראות שמי שהקשיב להמלצה הכללית יותר של היועצים: להוציא פחות מההכנסות ולחסוך, ופעל לפיה, נמצא במצב פחות גרוע ממי שהוציא יותר מהכנסתו ונמצא בחובות.


ההמלצה שלי

עכשיו כשמקומות הבילוי והחנויות סגורים (פחות הוצאות על פנאי)  וכמות הנסיעות שלכם קטנה משמעותית (פחות הוצאות על דלק ועל תחבורה ציבורית) זהו בדיוק הזמן הקל והמתאים להקטין את ההוצאות ולהתחיל לחסוך.

הלוואות 


אחת התופעות בימי הקורונה, הלא עליזים, היא ההצפה בפניות של כאלה שמציעים לכם הלוואות. אני כבר לא מצליח לחסום אוטומטית את כל מציעי ההלוואות ששולחים לי הודעות SMS מפתות על קלות קבלת הלוואה. 

אנשים ששואלים לעצתי הכלכלית שואלים, בין השאר, האם כדאי לקחת הלוואה עם 10% ריבית או אפילו יותר מ-10%? 

את התשובה לשאלות האלה כבר נתתי הרבה לפני הקורונה, בשנת 2014, בפוסט: הלוואות, הלוואות יותר מדי הלוואות. 

נותני ההלוואות מבינים את המצוקה הכלכלית של חלק לא קטן ממשקי הבית ואת המצוקה הכלכלית של עסקים קטנים ועצמאים ולכן מציעים יותר הלוואות. הניחוש שלי, בלי שבדקתי שיטתית, הוא שההלוואות הן בריבית גבוהה יותר מאשר לפני הקורונה.

ההמלצות שלי


1. אם ניתן לא לקחת הלוואה, הימנעו מלקחת הלוואה. 
מקרה חריג הן הלוואות לצורך ייצור הכנסה שלוקחים אנשים, שברור לגמרי שהם יכולים להחזיר אותן.

2. אם לא ניתן, בדקו היטב את שוק ההלוואות והשוו בין ההצעות על מנת לבחור את ההלוואה הזולה ביותר.

3. היזהרו במיוחד מלקיחת משכנתאות לטווח ארוך עד שנבין את  משמעויות מגפת הקורונה.

Whatsapp


ה-Whatsapp היה כלי פופולרי לתקשורת בין אנשים עוד לפני תקופת הריחוק החברתי הנוכחית. חלק מהאנשים שהייתי בקשר איתם כבר לא משתמשים בדוא"ל, בעיקר צעירים וקשישים, ומתייחסים רק למה שאני כותב להם ב-Whatsapp.  

בתקופת הריחוק החברתי בגין מגיפת הקורונה גדל השימוש בכלי תקשורת זה. באופן אישי, יצרתי קבוצת Whatsapp חדשה של אחת מקבוצות תלמידי הברידג' שלי והצטרפתי לקבוצת Whatsapp  חדשה שמנסה לטפל במצוקות של אוכלוסייה מסוימת.  
אני מניח שמה שקורה אצלי קורה אצל רבים אחרים. 

דווקא בתקופה של עומס פעילות ב-Whatsapp חשוב להקפיד על כללי התנהגות בקבוצות Whatsapp, במיוחד בכאלה שמיועדות למטרה ספציפית ולא לשיחות חולין. 
כשיש יותר מדי צפצופי התראות על הודעות מתחילים להתעלם מהן ומשתיקים את ההודעות. קשה להוציא את המוץ מכל כך הרבה תבן.
כך עלולות ללכת לאיבוד הודעות חשובות הדורשות התייחסות מידית. 

כללי התנהגות בקבוצות Whatsapp המיועדות למטרה


1. התמקדו בנושא בו עוסקת הקבוצה.
הימנעו מהודעות לא רלוונטיות לנושא זה. במיוחד הימנעו ממשלוח אזהרות חסרות שחר ומכתבי שרשרת לא רלוונטיים.

2. שיחות אישיות בנושא בו עוסקת הקבוצה צריכות להתנהל באופן אישי ולא קבוצתי. 
ברגע שתגלו שנושא שהעליתם בקבוצה נוגע רק לכם ו/או מישהו ספציפי צריך לתת לכם מענה, עברו לשיחת Whatsapp פרטית איתו.

3. אימוג'י לא נועדו לקבוצה.
אין צורך לשלוח אחד כזה לכל חברי הקבוצה כתגובה למה שמישהו כותב בקבוצה. הם כן מתאימים לשיחת Whatsapp אישית. 
אגב, מספיק אימוג'י אחד המביע את הרגשתכם. אין צורך בעשרה העתקים שלו.

4. זכרו שאצל הרבה אנשים מצפצפים טלפונים כשאתם כותבים ולכן הימנעו ממשלוח הודעות לא הכרחיות בקבוצה.


יום ראשון, 15 במרץ 2020

הלוואות סטודנטים למשפטים והלוואות סטודנטים בכלל

ג'ון גרישם. מקור התמונה: ויקיפדיה


כשאני מטייל בחו"ל אני גם קורא ספרים. ערב אחרי יום עמוס ומייגע או המתנה לטיסה הם זמנים מתאימים במיוחד לקריאה. 
גם בטיול האחרון, שרובו היה בפטגוניה, קראתי ספרים. אחד הספרים שקראתי נכתב על ידי הסופר האמריקאי ג'ון גרישם. 

ספר המתח, שכתב הסופר, מבוסס על מציאות, אם כי לא לגמרי תואם אותה. 
הספר עוסק במספר סטודנטים למשפטים באוניברסיטה כושלת בעיר גדולה בחוף המזרחי. 
הסטודנטים, הקרובים לסיום לימודיהם, מגלים שסיכוייהם למצוא עבודה מכניסה במשפטים נמוכים ולכן לעולם לא יוכלו להחזיר את הלוואות הסטודנט האסטרונומיות שלקחו. 
הם בוחרים לא לסיים את הלימודים ולהתחזות לעורכי דין במשפטים קטנים בנושאי תאונות ותביעות על רשלנות רפואית. 

החלק, שללא ספק, הוא מבוסס מציאות נוגע לחוסר היכולת של סטודנטים באוניברסיטאות בארה"ב להחזיר את הלוואות הסטודנט שלקחו. הם נשארים משועבדים לכל ימי חייהם. 
רק נחתתי בארץ ולקוח שהיה סטודנט בארה"ב שיתף אותי במידע על חוב עבור הלוואה שלקח כסטודנט.

אגב, לפני חודשים מעטים פרסם גיא רולניק מאמר בדה מרקר, העוסק בבעיה הכאובה הזו.

סטודנטים בארצות הברית וגם בישראל צריכים לבחון היטב האם המודל של: לקיחת הלוואות גדולות בריבית גבוהה בזמן הלימודים,  בהנחה שירוויחו מספיק אחרי הלימודים על מנת להחזיר אותן, הוא מודל ישים עבורם?


השורה התחתונה


במידה שיש ספקות מהותיים, צריך לחפש פיתרון אחר או לדחות את הלימודים. 


כמה הערות מהותיות ביחס להלוואות


בעידן הקורונה הנוכחי מורע מצבן הכלכלי של משפחות רבות. גם נותני ההלוואות יודעים זאת ולכן צפו להרבה הצעות לקחת הלוואות. 

בפוסט קודם הלוואות, הלוואות - יותר מדי הלוואות כבר תיארתי את גישתי לנושא. 
להלן כמה הבהקים קצרים:

1. הלוואות צריך להחזיר 
אם יש לכם ספק ביחס ליכולת ההחזר הנוכחית או העתידית שלכם השתדלו להימנע מלקיחת הלוואות.

2. ההחזר גבוה מהסכום שתקבלו
תשלמו ריבית ולפעמים גם עמלות.

3. קחו הלוואות במצבים שבהם זה הכרחי לצורך פיתוח מקור הכנסה
למשל: הלוואה לצורך פיתוח עסק. 
גם במקרה כזה נהגו בזהירות.

4. קחו הלוואות כשאין ברירה
למשל: כשחייו של בן משפחה תלויים בתרופה יקרה ואין מקור כספי אחר.

5. הימנעו כמעט תמיד מלקיחת הלוואות לצריכה
לפעמים עדיף לצרוך פחות.


יום שלישי, 8 באוקטובר 2019

המלצות להתנהלות כלכלית של יוצאים בשאלה מהעולם החרדי

הכללות הן בדרך כלל לא מדויקות. גם הכללות לגבי העולם החרדי. מדובר בעולם מאוד הטרוגני שבו זרמים השונים מהותית זה מזה. 

גם הכללות ביחס ליוצאים בשאלה עלולות להיות לא מדויקות בגלל אותה הטרוגניות. למרות זאת החלטתי להקדיש פוסט, מעשי ככל האפשר, המתייחס להתנהלות כלכלית של יוצאים בשאלה. 

במהלך השנתיים שאני מתנדב בה.ל.ל. ליוויתי כלכלית מספר גדול של יוצאים בשאלה. בנוסף לכך שוחחתי על התנהלות כלכלית עם יוצאים אחרים.

בעיות של יוצאים מהעולם החרדי

בפסקה זו אתמקד רק בבעיות כלכליות או בבעיות שיש להן השלכות כלכליות.

1. אין השכלה מתאימה לעולם העבודה
הלימודים של גברים מתמקדים בלימודי קודש. בלא מעט מקרים לא לומדים לימודי ליבה. בקושי לומדים חשבון או מתמטיקה. כמעט ולא לומדים אנגלית. 
ללא מתמטיקה ובמיוחד ללא אנגלית קשה להשתלב בעבודה במקצועות מבוקשים כמו הייטק. 
גם בתחומי עבודה אחרים זה עלול להיות חיסרון בעל משמעות.

נשים לומדות יותר לימודים המכינים אותן לחיים, אבל לפחות בחלק מהמסגרות מלמדים אותן מעט לימודי ליבה ובעיקר מקצועות עבודה בעולם החרדי, למשל: להיות מורות. 

העולם הוא דינמי ומשתנה, כך שהיום יש כבר נשים חרדיות גם בתחומים החורגים מהחברה החרדית, למשל: היי-טק.

2. אין התנסות באינטרנט ובדיגיטל
אינטרט ודיגיטל הם מרכיב חשוב בהתנהלות המודרנית. גם בפן התעסוקתי, גם בפן החברתי וגם בהיבטים של התנהלות יומיומית. האיסור הדתי על שימוש בהם מונע מיוצאים התנסות ושימוש בהם. היוצאים הצעירים אינם "ילידי האינטרנט" כמו בני דורם החילוניים. 

3. אין תעודות פורמליות
אין תעודות בגרות או תעודות הסמכה בעלות משמעות בעולם החילוני  שבחוץ. ללא תעודות קשה להתקבל ללימודים או לעבודות מסוימות.

4. אין תמיכה של המשפחה
חלק מהצעירים החילוניים והדתיים זוכים לתמיכה כלכלית של ההורים. הם יכולים גם להיוועץ בהורים ביחס להחלטות כלכליות והתנהלות כלכלית. 
לא מעט הורים של יוצאים בשאלה מנתקים איתם את הקשר או שומרים על קשר מינימלי. 
גם במקרים בהם נשמר קשר, לא תמיד ההורים יכולים לעזור להם כלכלית או לעזור להם בהכוונה.  

5. אין הבנה של העולם הלא-חרדי
מי שלא חווה מעולם עולם שונה, לא יכול להבין אותו. מדובר בהרבה היבטים כולל קודים תרבותיים לא-כתובים של התנהלות. 
במובן זה דומים חרדים שיצאו בשאלה למהגרים או לעולים חדשים מתרבויות לגמרי שונות מהתרבות בישראל או לחוזרים בתשובה שבמקרים רבים מתקשים להשתלב בקהילות חרדיות.

6. אין הבנה של הקשר בין עבודה וכסף
זה אינו נכון לכולם אבל זה נכון לרבים. 
מי שביצע מעבר מהיר ללא הכנה וללא היכרות עם העולם החילוני ובנוסף לכך בא מסביבה בה מרבית האנשים אינם עובדים, ובכל זאת יש להם כסף, מתקשה לראות את הקשר הזה. אף לא אחד חינך אותם לאורינות פיננסית והם לא נדרשו לנהל חשבון בנק משלהם.

מדובר בעיקר ברווקים שלמדו והתגוררו בישיבות או בנשים שחיתנו אותן בגיל צעיר (17-20) והבעל טיפל בעניינים כספיים.
אם הם באים ממשפחה בה שני ההורים אינם עובדים, זה מעצים יותר את אי-ההבנה הזו. 

גם העובדה שבחלק מהקהילות החרדיות הקיצוניות גברים העובדים לפרנסתם הם במעמד חברתי נמוך בקהילה עלולה לתרום לאי-ההבנה הזו.


כיצד מתמודדים עם הבעיות?


ההתמודדות צריכה להיות דומה להתמודדות של עולים חדשים. 
צריך להיעזר ככל שניתן באנשים המכירים היטב את העולם החדש ומוכנים לעזור.
מעבר לעזרה שמקבלים ניתן להתחיל ללמוד מהם את דפוסי ההתנהלות בעולם החדש.

העיתוי הוא חשוב מאוד: מוקדם ככל שניתן לאחר היציאה בשאלה.
לפעמים קשה לתקן טעויות שנעשו בתחילת הדרך בגלל נאיביות וחוסר היכרות עם העולם החדש.

לא מעטים מאלה שליוויתי אותם כלכלית הסתבכו כלכלית מיד אחרי  היציאה בשאלה. להלן כמה דוגמאות עקרוניות:

1. התפתו לקחת הלוואות מהבנקים בלי להבין שצריך להחזיר אותן ובלי להבין שהריבית שהוצעה להם אסטרונומית.

2. התפתו למבצעים זולים לכאורה, בלי לקרוא את החוזה עליו חתמו. 

3. נתנו צ'קים חתומים ללא שם המוטב ו/או צ'קים פתוחים ללא ציון סכום. 

הצורך להיעזר בשלב מוקדם נכון גם להיבטים רבים אחרים. לחלקם עלולות להיות גם השלכות כלכליות. 
כך למשל, צעירה שהשיאו אותה בגיל צעיר ויש לה ילדים, יצאה בשאלה ועומדת להתגרש מבעל שנשאר חרדי, חייבת להיעזר מידית על ידי עורך דין. 
אם לא תעשה זאת, זה עלול להשליך על מצבה הכלכלי לטווח ארוך. חמורה מההשלכות הכלכליות היא האפשרות של פגיעה בקשר בינה לבין ילדיה.


ליווי כלכלי בה.ל.ל


יוצא בשאלה המצטרף לה.ל.ל יכול להיעזר בצוות העובדים ובמתנדבים בתחומים שונים. זו אחת הדרכים להתמודדות עם הבעיות. 
בפגישה של מתנדבים בירושלים הוצגו תחומי הסיוע השונים. התברר שחלק מהמשתתפים לא ממש מבינים את טווח הליווי הכלכלי. 

היות שחלקם נמצאים באינטראקציות עם יוצאים באופן בו הם יכולים להציע להם להסתייע בליווי כלכלי, חשבתי שראוי לכתוב משהו על נושא זה. 
ברור לי שגם חלק מהיוצאים אינם מודעים לכך וחשוב שגם הם יבינו.


מהות ליווי כלכלי


 ליווי או ייעוץ כלכלי למשפחות או ליחידים נתפס במקרים רבים כעיסוק בשלושה נושאים עיקריים, הקשורים זה לזה:

1. מאזן הוצאות-הכנסות
בלשון עממית "יציאה מהמינוס". 
יחידים או משפחות שמוציאים יותר מההכנסות נעזרים ביועץ או במלווה על מנת לא להוציא יותר מההכנסות.

2. הלוואות
רבים בישראל לוקחים יותר מדי הלוואות. הם משתמשים גם ביותר מדי אשראי אחר. 
במסגרת הטיפול מנסים לצמצם את סכומיי ההלוואות ולהשיג הלוואות ו/או פריסת תשלומים נוחים יותר. 
למשל: החלפת הלוואות בריבית גבוהה בהלוואות בריבית נמוכה. 

3. חובות והוצאה לפועל
במקרים קיצוניים בהם לא מצליחים להחזיר הלוואות נוצרים חובות המטופלים בהוצאה לפועל.  

למעשה ליווי כלכלי כולל, בנוסף לנושאים חשובים אלה, מגוון רחב של נושאים כלכליים חשובים אחרים.
כיועץ לכלכלת המשפחה, טיפלתי בנושאים רבים כאלה. גם במסגרת הליוויים הכלכליים בה.ל.ל ובמסגרת אינטראקציה עם יוצאים נגעתי בנושאים כלכליים אחרים.
בפסקה הבאה אציג כמה מהנושאים האלה.


תחומי ייעוץ כלכלי אחרים


בפוסט זה אציג כמה מהנושאים הנוספים בהם נתקלתי במסגרת הליווי הכלכלי שלי בה.ל.ל. אמנע מציון פרטים אישיים בגלל חובת הסודיות שלי כלפי לקוחות או מלווים.


מיצוי זכויות

אחוז גבוה מתושבי ישראל אינם ממצים זכויות המגיעות להם. כמובן שגם יוצאים רבים אינם עושים זאת. 
דוגמה: יוצאת בשאלה, המגדלת לבדה ילדים ועובדת ושכרה הוא בין 1,280 ש"ח ל-11,566 ש"ח עשויה להיות זכאית למענק עבודה (מס הכנסה שלילי) של אלפי שקלים.


עצמאי ו/או שכיר?

האם כדאי לעבוד כשכיר או כעצמאי? האם כדאי לשלב בין עבודה כשכיר ועבודה כעצמאי?
אם כדאי לעבוד כעצמאי או גם כעצמאי מה צריך לעשות וכיצד להיערך לזה?

כך למשל, מי שעובד כשכיר לפי שעות במספר רב של מקומות בהיקפים משתנים יכול להניח שהמוסד לביטוח לאומי ידרוש ממנו יותר כסף ממה שהוא צריך לשלם ויטיל עליו קנסות. 
פשוט משום שהמוסד לביטוח לאומי לא מסוגל לנהל דבר כזה.


חיסכון פנסיוני

מי שזוכר את פרשת נמרודי בעיתון "מעריב" יודע שלא תמיד מעבידים משלמים את החיסכון הפנסיוני שהם חייבים לשלם על פי החוק. 
אם עושים את זה לעיתונאים, קל וחומר שיש מעבידים שעוברים על החוק ולא מפרישים לפנסיה ליוצאים בשאלה. 

בעיה שכיחה אחרת היא שהמעביד, משיקולים שלו, מחליט לאן להעביר את החיסכון הפנסיוני. 
עובד זכאי לבחור בעצמו היכן לחסוך לפנסיה. ברוב המקרים כשמעביד מחליט להיכן להעביר, ומדובר בעובד שאין מאחוריו חברה גדולה או ועד חזק, הוא ישלם דמי ניהול גבוהים בהרבה. 

תגידו שפנסיה זה הדבר האחרון שמעניין אנשים ששורדים כלכלית. 
ממש לא נכון. לפעמים יש לזה גם השלכות קצרות טווח. 
למי ששורד בקושי עלולים להיות מצבים בהם הוא נאלץ למשוך מהחיסכון הפנסיוני את כספי הפיצויים. 
חבל שלא יהיו לו פיצויים או יהיה לו סכום קטן ממה שהיה צריך להיות לו. 


צרכנות נבונה

כך למשל, יותר מפעם אחת חסכתי למלווים כ-30% עד 50% מההוצאות עבור טלפון סלולרי או אינטרנט. כל זאת תוך שמירה על אותה רמה של שירותים. 


ניהול סיכונים וביטוח 

ניהול סיכונים הוא חלק מייעוץ בכלכלת המשפחה. בהיבטים רבים שכיחה חפיפה מסוימת בין ביטוח וטיפול בסיכונים. 

קל מאוד לעשות כפל ביטוחים או לעשות ביטוחים מיותרים. קל גם לא לבטח סיכונים מהותיים, שמי שיש לו מספיק כסף צריך לשקול אותם. 
הדוגמה הקלאסית בה נתקלתי הרבה נוגעת לרווקים ללא ילדים. במסגרת קרן הפנסיה מבטחים אוטומטית גם ביטוח חיים. יורשיו של רווק לא יקבלו אגורה שחוקה מחברת הביטוח, אם חס וחלילה ילך לעולמו.
עדיף שהכסף המעביד משלם ילך לחיסכון פנסיוני ולא לכיסם של סוכני ביטוח וחברות ביטוח.


דיור 

לפעמים עולות סוגיות של שכירת דירה ואפילו קניית דירה.


השקעת כספים וחיסכון

לא כולם מוציאים יותר מההכנסות. אלה שמרוויחים יותר ממה שהם מוציאים שואלים את השאלה: מה לעשות בכסף או כיצד לחסוך אותו? 

מדובר בנושא מורכב. באופן אישי איני יועץ השקעות ולכן אני מנוע מייעוץ קונקרטי במה להשקיע.
למעט מקרה חריג אחד, בו עצת אחיתופל של יועץ השקעות בבנק, עלולה הייתה למוטט כלכלית משפחה, נמנעתי מהצעות השקעה קונקרטיות.

יש לי הרבה מה להגיד על הנושא הזה, עם כל הזהירות המתחייבת. במידת הצורך גם בתחום זה כמו בתחומים אחרים, אני מלווה את המלווה באינטראקציה שלו עם מי שיש לו הרשאה לעסוק בתחום זה.


הבנת מושגי יסוד

נתקלתי גם במקרים קיצוניים בהם יוצאים אינם מבינים דברים בסיסיים, למשל: אינם מסוגלים להבין את דפי החשבון שהבנק שלהם שולח להם או אינם מסוגלים לתפעל מכשיר כספומט. 
במקרים כאלה הם מקבלים הדרכה בסיסית במסגרת  הליווי.


השורה התחתונה


יוצאים בשאלה החברים בה.ל.ל צריכים לנצל את האפשרות להיעזר בליווי הכלכלי. 
יש במסגרת הזו הרבה אנשים טובים מקצועיים ומנוסים שיכולים לעזור להם.

מלווים אישיים או מתנדבים אחרים שנתקלים בסוגיה כזו אצל יוצא מוזמנים להפנות אותו ו/או להתייעץ ביחס לשאלה האם להפנות אותו לליווי כלכלי?


יום שישי, 19 באפריל 2019

פוסט לפסח: מה גורם לנו לעבדות כלכלית?

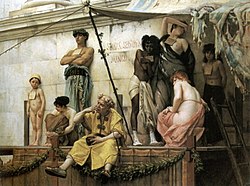
שוק העבדים. ציור של גוסטב בולאנז'ה.
מקור התמונה: ויקיפדיה

בני ישראל היו עבדים לפרעה. מי שחושב שהיום אין עבדות טועה בגדול. לפי הויקיפדיה היו בשנת 2016 46 מיליון עבדים בעולם. איו לי כבר את הקישור לסרט וידאו דוקומנטרי מרתק על עבדות, שצילמה צלמת אמריקאית מקצועית תוך סיכון חייה. היא הגיעה בזהות בדויה  למקומות ברחבי העולם בהם יש עבדות וצילמה בסתר. 
רבים מהעבדים הם ילדים קטנים. בחלק מהמקרים מדובר במשפחות שלמות, כולל ילדים קטנים. 

פוסט זה אינו עוסק בעבדות, אלא בעבדות כלכלית, כלומר: דברים שמשעבדים אותנו ומונעים מאיתנו עצמאות כלכלית. הפוסט אינו ממצה את הנושא אבל מציג כמה מהמשעבדים העיקריים.


1. הלוואות ואשראי

רבים מאיתנו לוקחים יותר מדי הלוואות. רבים מאיתנו נמצאים באוברדרפט. 

אנשים הלוקחים אשראי צריכים להחזיר אותו. לא סתם אלא בתוספת ריבית. העלויות הגבוהות של הריבית עלולות לגרום לסוג של עבדות במיוחד אצל אלו שלקחו את ההלוואות בגלל מצוקה כלכלית. 

קשה להחזיר הלוואות כי אין ממה אז לוקחים הלוואות על מנת להחזיר את ההלוואות הקודמות. תשלומי הריבית גדלים עוד יותר. נמצאים במעגל רע של הקטנת הנכסים הכלכליים, גידול החובות ודאגות מהעתיד. 

מה שנכון להלוואות נכון גם לאוברדרפט.


עוד משהו...

1. רבים לוקחים הלוואות בריבית גבוהה בבנק שלהם בלי לבדוק חלופות אחרות שבמקרים רבים הן יותר זולות.

2. רבים נכנסים לאוברדרפט בריבית גבוהה ולפעמים גולשים מהמסגרת ומשלמים ריבית גבוהה עוד יותר. הם אינם בודקים חלופות אחרות, למשל: הלוואה עם ריבית נמוכה יותר. 

3. הלוואות אקספרס הן נוחות אבל על אין ארוחות חינם.
על הנוחות משלמים לא פעם בריבית גבוהה יותר.


2. תרבות הצריכה

תרבות הצריכה דוחפת אנשים בחברה שזו תרבותה לקנות חפצים או שרותים. גם כשהם לא צריכים אותם. על מנת לשלם עבורם צריך לעבוד קשה יותר. עבדות כבר אמרנו? 


עוד משהו...

יש לזה השפעה הרסנית על מערכות יחסים בין ילדים להורים.

ראשית, הילדים מחקים את ההורים ורוכשים דברים שהם לא צריכים. המגבלה של חוסר הבנה פיננסית עלולה לדחוף ילדים לרכישות עוד פחות הגיוניות מהרכישות שמבצעים הוריהם.

שנית, ההורה עובד קשה יותר על מנת לשלם עבור דברים שקנה והוא לא צריך (כולל מה שקנה עבור הילדים והם לא ממש צריכים). יש לו פחות זמן לילדים. פחות זמן לפעילויות משותפות. פחות זמן לקשב לילדים. התוצאה עלולה להיות הורה הנתפס בעיני הילדים כסוג של כספומט ולא כהורה.


3. מותגים

בין אם אתם קונים משהו שאתם לא צריכים בגלל תרבות צריכה ובין אם אתם רוכשים משהו שיש בו צורך, תשלמו יותר על מותגים מאשר על מוצרים מקבילים שאינם מותגים. 

אם אינכם יכולים להרשות לעצמכם לרכוש את המותג ובכל זאת רוכשים אותו, אתם דנים את עצמכם לעבדות. את המעגל הרע (Vicious Circle) תיארתי כבר בשני הסעיפים הקודמים. 


עוד משהו...

לפעמים זה בכל זאת נכון לקנות מותג. זה קורה רק כאשר יש למותג יתרון איכותי ברור על מוצר שאינו כזה, ליתרון הזה יש חשיבות מעשית לקונה ופער המחיר מצדיק את הרכישה.


4. דירות   

בישראל, ולא רק בישראל, אנשים רוכשים דירות יקרות. חלק מהם לוקחים משכנתה המהווה סוג של עבדות: היא מהווה חלק גדול מהמשכורת שלהם והיא לטווח זמן ארוך, לרוב בסדר גודל של 20 שנה או יותר.   
לנטל הכלכלי מתלוות לפעמים גם דאגות (האם נוכל לעמוד בהחזרי המשכנתה בעוד 10 שנים? בעוד 15 שנים?) וצורך לעבוד קשה יותר על מנת להחזיר את הכסף.
הלחצים החברתיים מובילים זוגות צעירים ומשפחות צעירות לקנות דירות יקרות יותר כי "דירה קונים רק פעם בחיים".
הלחצים החברתיים ותשתית התחבורה הרעועה במדינת ישראל דוחפים משפחות לקנות את הדירות באזורי ביקוש במרכז משום שהם קרובים למקומות העבודה.   


עוד משהו...

1. אפשר גם לגור בשכירות ולקנות דירה כשבאמת יש יכולת סבירה לקנות אותה 

2. רצוי לא לקחת משכנתה בשווי של מרבית שווי הדירה.

3. רצוי לא לקחת משכנתה שמגיעה לאחוזים מטורפים מההכנסה (50% ומעלה). מה תעשו אם חס וחלילה תפוטרו מהעבודה?


5. טלפונים חכמים 

ב-29 ביוני 2007 הציגה חברת אפל את הטלפון החכם הראשון. עד אז לא השתמשנו בטלפון שיש בו אפליקציות. 
לטלפון החכם יש תועלות רבות ושימושים מעשיים רבים אבל משתמשים רבים מתמכרים אליו. 

התמכרות היא עבדות. המתמכר זמין תמיד בטלפון החכם: למקום העבודה, לחברים, למשפחה ולאין ספור שולחי מסרים ופרסומות מכל הסוגים. חלקם ספאמרים סדרתיים. 
יש המתפתים לפרסומות ורוכשים דברים שאינם צריכים או לוקחים הלוואות אקספרס. נושאים שהועלו כבר בסעיפים קודמים.

ההתמכרות עשויה לבוא גם בשילוב עם הוצאות כספיות לא זניחות: רכישת מותגי טלפון חכם והחלפות הטלפון החכם בתדירות גבוהה על מנת להחזיק בטלפון המתקדם ביותר. לפעמים גם בסטטוס חברתי.

עוד משהו...


1. שמעתי לא מעט תלונות על חברות הסלולאר בישראל. החברות מציעות אביזרים שונים כגון טאבלטים באופן בו הלקוח חושב שזה בחינם. הוא עשוי לחשוב כך משום שזה מה שנציגי מכירות אומרים לו.
בחוזה כתוב שזה בתשלומים. 

אוכלוסיות חלשות (עולים בגיל מבוגר שאינם דוברי עברית, יוצאים בשאלה, קשישים וכיו"ב) מאמינות. אחר כך הם עלולים להיקלע לחובות ולהגיע להוצאה לפועל או לחילופין לשלם לאורך שנים מחירים אסטרונומיים על אביזרים, שלו רצו לרכוש אותם, היו יכולים לרכוש אותם במחיר הרבה יותר זול.  

קראו תמיד לפני שתחתמו. היזהרו ממתנות כביכול: "אין ארוחות חינם".

2. הימנעו ממלכודות כמו ביטוח טלפונים סלולאריים.

3. בדקו אפשרות לקנות את המכשיר עצמו בחנויות ולא אצל ספק השירותים.
השוו מחירים.


עבדים היינו

עבדים היינו ועדיין הננו ליותר מדי אשראי והלוואות, לתרבות הצריכה ולמותגים לרכישת דירות בכל מחיר ולהתמכרות לטלפונים חכמים. 

מאחל לכם יציאה מעבדות לחירות.


יום שבת, 25 באוגוסט 2018

כללי אצבע ללקיחת הלוואות

מציפים אותנו בפרסומת לקחת הלוואות. הפרסומת מגיעות בכל הערוצים האפשריים: בטלוויזיה, ברדיו, באינטרנט ובטלפונים החכמים ובשיחות טלפון מהבנקים ומחברות כרטיסי האשראי. 

ההלוואות הן נוחות, בלחיצת כפתור, במענה אוטומטי לטלפון. אתם בוחרים את הסכום, אתם בוחרים את הפריסה, ההלוואה מותאמת לצרכים שלכם, יש מבצע של ריבית מופחתת לזמן מוגבל. ממש עולם נפלא: כסף בקלות.

יש רק דבר אחד ששוכחים לספר לכם: את ההלוואות צריך להחזיר. מטבע הדברים, כיועץ לכלכלת המשפחה, אני פוגש גם את אלה שמתקשים להחזיר אותן, שלא לומר אינם מסוגלים להחזיר אותן.
בחרתי להציג כמה כללי אצבע שיעזרו לכם להימנע מהלוואות שאולי לא תוכלו להחזיר.

כלל 1: אל תיקחו הלוואות שאינכם צריכים רק משום שהן אטרקטיביות

   
הלוואות לוקחים כשאין ברירה. כשיש ברירה תנו עדיפות לפתרונות אחרים שאינם מחייבים לקיחת הלוואה.

כלל 2: מי שמבין פחות בנושאים כלכליים צריך לבדוק את ההלוואה יותר ממי שמבין

ככל שאתם מבינים פחות בנושאים כלכליים בדקו יותר לעומק. הלוואות מהירות ונוחות מיועדות לאנשים שמבינים היטב בנושאי כספים.
כך למשל, אם אתם תלמידי ישיבה שעד היום לא נתקלתם בקשר בין עבודה לכסף ואתם חושבים שהלוואה היא מתנה חישבו עשר פעמים לפני שתיקחו אותה.
אם אתם אמנים ששונאים עיסוק בכסף וחיים את היצירתיות והיופי, כדאי לכם להתייעץ עם מישהו ששתי רגליו על הקרקע לפני שתיקחו הלוואה ולא אחרי שתיקחו אותה.

כלל 3: הלוואות הן לעשירים ולא לעניים

עשירים יכולים להרשות לעצמם לשלם ריבית גבוהה על הלוואה. עניים צריכים לקחת אותה רק כשהיא נדרשת לצרכים הכי בסיסיים שלהם, למשל מזון.

כלל 4: השוו

כשמישהו מדבר איתכם על הלוואה בתנאים הכי אטרקטיביים, תנשמו עמוק. 
בדקו אולי יש כאלה שיציעו לכם את ההלוואה, שאתם באמת צריכים, בתנאים הרבה יותר אטרקטיביים.
אל תבדקו רק בנקים וחברות כרטיסי אשראי. בדקו הלוואות ממקום העבודה, מגמ"חים, מחברים וקרובי משפחה, מעמותות והלוואות חברתיות מבוססות פינטק.  

כלל 5: לנוחות יש מחיר


לרוב לנוחות ביצוע ההלוואה יש מחיר: אתם תשלמו יותר. הניחו שזהו המצב אלא אם כן הוכח אחרת.

כלל 6: אוברדרפט הוא סוג של הלוואה


אוברדרפט הוא סוג של הלוואה נוחה במיוחד: קל לבצע אותה ואין צורך להחזיר אותה בתשלומים על פי לוח סילוקין. כפי שלמדתם בכלל 5, במקרים רבים לנוחות יש מחיר. הפעילו גם לגבי אוברדרפט את כללים 1, 2, 3 ו-4 בנוסף לכלל 5.

כלל 7: פריסת תשלומים בכרטיס אשראי עם ריבית היא סוג של הלוואה


אתם צריכים לשלם את זה בתשלומים עם ריבית וככל שתהיה לכם גמישות בתנאי התשלום כנראה שגם תשלמו יותר.


טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...