‏הצגת רשומות עם תוויות אימון. הצג את כל הרשומות

יום שלישי, 30 בספטמבר 2025

מדוע מקבלים החלטות כלכליות לא סבירות?


כותרת הפוסט היא הכותרת של ההרצאה המוצלחת (לדעת המשתתפים) שהעברתי אתמול בזום ללא תשלום לאזרחים ותיקים במסגרת המיזם של  נטוורקינג למרצים. 


ההרצאה כללה תרגיל אימוני שבאמצעותו משתתפי ההרצאה יכולים לקבל תובנות על הנושא. 


בנוסף התיחסתי לנזקי הקונפורמיות בהחלטות כלכליות. אחד הנזקים המהותיים הגדולים ביותר של הקונפורמיות היא תרבות הצריכה.


התייחסתי באופן מצומצם גם להטיות קוגניטיביות. התמקדתי בהטיה של שנאת ההפסד.


המעוניינים במידע נוסף על הטיות קוגניטיביות יכולים למצוא אותו בפוסטים רבים בבלוג זה. 


אוריינות פיננסית


נושא החינוך הפיננסי הועלה על ידי אחד המשתתפים. 

כפי שאמרתי בהרצאה עצמה, אין ספק שמדובר בנושא חשוב ורלוונטי לקבלת החלטות כלכליות. 

חינוך פיננסי בכלל ובבתי ספר בפרט הוא הבסיס לאוריינות פיננסית. 

קשה לקבל החלטות כלכליות סבירות ללא אורינות פיננסית. 


גם אנשים ומשפחות עם אורינות פיננסית מקבלים החלטות כלכליות לא סבירות.

ההרצאה עוסקת במצבים בהם מתקבלות החלטות כלכליות לא סבירות גם על ידי בעלי אורינות פיננסית.


קישור להקלטת ההרצאה ביוטיוב


דוגמאות לתגובות משתתפים


"אבי, חיזקת את הגישה שלי לחיים בתחומי הכלכלה,

המשפחה וכו׳" 


"תודה על הידע שחלקת איתנו הרצאה מעניינת מאד ומסכימה עם חינוך פיננסי וחשיבותו הרבה בחיינו  בישראל כמי שמתנדבת בסיוע לשיקום  כלכלי רואה את דחיפות וחשיבות ללמידה מהגיל הצעיר ביותר  תודה רבה"


 "מסכימה עם האדם המדבר עכשיו לגבי חינוך פיננסי ולדעתי כבר בגיל בית הספר היסודי"


יום שבת, 15 בדצמבר 2018

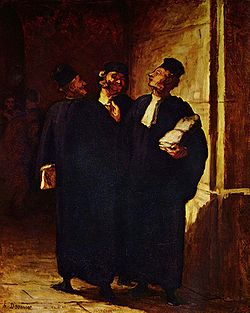
כלכלי או משפטי?

עורכי דין. ציור של אונורה דומיה, 1848
מקור התמונה: ויקיפדיה

בפוסט ישן עסקתי במפגש בין ייעוץ כלכלי למשפחות לבין התחום של אימון. 
היועץ לכלכלת המשפחה הוא גם יועץ וגם מאמן. צריכים להיות לו מספיק תבונה, ידע וניסיון על מנת להבין מתי המוקד הוא כלכלי? מתי המוקד הוא אימוני ומתי נדרש שילוב בין השניים?
מעצם טיבו של ייעוץ כלכלי לאנשים או למשפחות הוא נוגע גם בדיסיפלינות אחרות.

בלא מעט פוסטים עסקתי בהיבט הפסיכולוגי. זה לא מקרה שפסיכולוג, דניאל כהנמן, ומומחה לכלכלה התנהגותית, ריצ'רד ת'יילר, קיבלו פרס נובל בכלכלה: הקשר בין התנהלות כלכלית ופסיכולוגיה הוא הדוק. 

בפוסט זה אעסוק מעט בתפר שבין ייעוץ כלכלי למשפחות לבין משפטים. 
גילוי נאות, אין לי ידע והכשרה כלשהם במשפטים.
אעסוק בנושא באמצעות דוגמאות.


לקחת הלוואה ולהשקיע במניות

סיפור 1: משקיע מיומן

רון (שם בדוי לחלוטין כמו כל השמות בפוסט זה) משקיע בשוק ההון באופן עצמאי כבר 10 שנים. ההכנסות שלו מעבודה מגיעות לכ-30 אלף שקל לחודש. בנוסף לדירת מגוריו הוא משכיר דירה. 

אז מה גרם לו להגיע לייעוץ בכלכלת המשפחה? 
רון לקח הלוואה בסכום גבוה על מנת לרכוש מניות. הוא העריך שיקבל תשואה גבוהה. כל אחד טועה לפעמים. גם רון. שערי המניות שקנה התרסקו והוא מתקשה להחזיר את ההלוואה הענקית שלקח.

כיועץ כלכלי תציגו לו בוודאי לבחון אפשרויות כמו:

א. פריסת ההלוואה על מספר שנים גדול יותר.

ב. החלפת ההלוואה בהלוואה עם ריבית נמוכה יותר

ג. מכירת הדירה שהוא משכיר.

הייעוץ הוא לגמרי כלכלי אין פה שום קשר להיבטים משפטיים.

סיפור 2: משקיעים בעיירת פיתוח

אתם נמצאים בנעליו של יועץ לכלכלת המשפחה בעל מחויבות חברתית.
פעם בחודש הוא נוסע לעיר קטנה או ליישוב קטן אחר בדרום הארץ ונותן ייעוץ בחינם או במחיר סמלי.  

הראשון שנכנס לחדרו הוא משה. ההכנסות של משה מעבודתו הן 5,000 שקל לחודש. 
שלא כמו רון, הוא אינו משקיע קבוע בשוק ההון. כמובן שגם אין לו דירה שנייה שהוא משכיר.
הסיפור שלו דומה לסיפור של רון. הוא לקח הלוואה גדולה על מנת להשקיע במניות בבורסה. חשב שהמניות יעלו והוא ירוויח המניות התרסקו. עכשיו אינו יכול להחזיר את ההלוואה. 

קשה לראות פיתרון כלכלי לבעיה. זה כנראה יסתיים בהוצאה לפועל ובתשלום חודשי קבוע אולי לכל חייו.

אתם שואלים אותו: מדוע לקחת הלוואה והשקעת כשאתה לא מבין בניירות ערך ומעולם לא עשית זאת בעבר?
תשובתו מנהל סניף הבנק אמר לי שכדאי ושאני ארוויח.
אתם אומרים לו שהמצב קשה ואתם תנסו לחפש פיתרון. לא בטוח שיש פיתרון.

משה יוצא ונכנס יוסי. סיפורו זהה מילה במילה לסיפורו של משה. גם מה שאתם אומרים זהה. גם מה שאתם אומרים זהה.
אחרי יוסי נכנסת שרה, אלמנה קשת יום, ואחריה מאיר ויעקב. לכולם סיפור זהה.

דבר אחד ברור פיתרון כלכלי לבעיה כנראה שאין. צריך לצאת מהקופסה ולחפש פיתרון אחר.
עכשיו יש אולי מפגש עם תחום המשפטים. אתם מכנסים את כל אלה שפנו אליכם ואומרים שלדעתכם יש מקום להתייעץ עם עורך דין.

האם ביצע המנהל עבירה על החוק?

את התשובה לשאלה הזו ייתן עורך דין ולא אתם. היות שללקוחות אין ממה לשלם זה צריך להיות מישהו שיעשה את זה בהתנדבות או לחילופין ירוויח מהגשת תביעה ייצוגית.

העובדות ברורות:

א. המנהל הציע לאנשים שאינם מבינים בשוק המניות להשקיע וגם יעץ להם לקחת הלוואה על מנת להשקיע. 

ב. המנהל יצר מצג שווא שהם ירוויחו. ייתכן שהוא עשה את זה באופן בוטה. ייתכן שהוא עשה זאת במרומז. 

ג. המנהל לא יידע אותם מספיק על הסיכונים שהם לוקחים על עצמם.

ד. האנשים האלה סמכו על המנהל שהוא בעיניהם סמכות.

ה. האנשים האלה הפסידו את כל או מרבית כספם.

ו. הבנק הרוויח מממתן ההלוואות ומדמי ניהול ועמלות קניה ומכירה של ניירות ערך.

ז. מנהל הבנק הרוויח משום שהביצועים שהסניף שניהל היו טובים יותר בהשוואה לתסריט בו לא היה משכנע את הלקוחות לקחת הלוואה ולהשקיע. כשהביצועים טובים יותר המנהל מתוגמל.

אין חילוקי דעות ביחס לכך שהתנהגותו של המנהל בלתי ראויה. השאלה היא: האם היא עברה את הסף הפלילי?
את התשובה יכול וצריך לתת עורך דין.

תסריטים אפשריים:

1. המנהל עבר את הסף הפלילי.
הפעלת עורך דין עשויה להחזיר לתושבים את כספם.

2. המנהל היה בתחום האפור.
ייתכן שיש מקום לנקוט בצעדים משפטיים.

3. המנהל לא עבר את הסף הפלילי
ייתכן שיש מקום לנסות דרכים אחרות לקבל את הכסף בחזרה. 

4. זה לא רק המנהל גם לבנק יש אחריות
יכול להיות שזה פלילי אבל גם לבנק יש אחריות שילוחית.
יכול להיות שבמאמץ לא גדול מגלים שבעיר קטנה סמוכה התרחשה בדיוק אותה תופעה. 
האם זו יוזמה פרטית של שני מנהלים או שהבנק עצמו עודד אותם לעשות את זה או עצם עין למרות שידע?
כשזה לא רק מנהל סניף אחד, הסיכוי שהלקוחות יקבלו את כספם גבוה יותר. זה נראה, לפחות כביכול, כמדיניות ולא כיוזמה פרטית של מנהל סניף.


אמצעים נוספים

הלקוחות יכולים לנקוט באמצעים נוספים כגון:

א. פנייה לארגוני צרכנים.

ב. פנייה לתקשורת.

ג. שימוש ברשתות חברתיות

ד. מכתבי תלונה על המנהל להנהלת הבנק וציון העובדה שהם מרגישים מרומים ויעזבו את הבנק (לא ממש איום במצבם הפיננסי הנוכחי) וימליצו לכל חבריהם וקרוביהם לסגור את החשבון בבנק ולפתוח חשבון בבנק אחר (זה יכול להיות איום ממשי. לא הנהלת הבנק ולא אני יודעים מי הם בני הדודים והחברים של הלקוחות ומה מצבם הכלכלי). 


הטבה או מתנה מחברת הסלולר

הסיפור כאן נלקח מהעיתונות הכלכלית ומסיפורים שסיפרו לי אנשים שפנו לייעוץ כלכלי.
חברות הסלולר בהן מדובר מכחישות את מה שטוענים אותם אנשים. 

הלקוחות טוענים שהובטח להם שאם יצטרפו למנויי החברה או יתחייבו להמשיך להיות מנויי החברה במשך תקופה מסוימת יקבלו בחינם מכשירים, למשל: Tablets.
הם חתמו וקיבלו Tablets (או מכשיר או אביזר אחר). 
הייתה רק בעיה אחת: בחשבונות החודשיים הם חויבו בתשלומים עבור ה-Tablets. 

החברות טוענות שבהסכמים עליו חתמו הלקוחות מצוין במפורש שה-Tablet הוא בתשלום. 
החברות מציגות את ההסכמים החתומים.

לכאורה, אין כאן בעיה בכלל ובוודאי אין בעיה משפטית. צריך לקרוא הסכם לפני שחותמים עליו. 
כשמדובר באנשים כמוני וכמו חלק מהקוראים בוודאי שאין בעיה. 

במאמר מוסגר אציין כי נציג מכירות של אחת החברות הציע לי בשיחת טלפון בחביבות ובפירוט רב תוכנית מנוי מיוחדת ומוזלת. כשביקשתי שישלחו הסכם ריק בדוא"ל או בפקס לפני שהשליח יביא לי למחרת את הטלפון, הנכלל בעסקה, אמרו לי שהמדיניות של החברה היא שלא שולחים ללקוחות הסכמים.
השליח ביקש שאחתום. סירבתי לחתום בלי לקרוא. הוא אמר שהוא ממהר והשאיר לי מכשיר והסכם לחתום.
כשקראתי גיליתי שני סעיפים מהותיים לרעתי, שמסיבה כלשהי לא הוזכרו בשיחה. לא חתמתי על ההסכם. החזרתי את הטלפון ועברתי לחברה אחרת.

האם אתם מצפים מעולה חדש בגיל מבוגר שאינו שולט בשפה העברית שיתנהג כמוני ויקרא את ההסכם?
מסתבר שחלק מהמתלוננים בעיתונות הכלכלית הם כאלה שאינם שולטים בשפה העברית ואינם מבינים את המנטליות הישראלית. החברה לא הציעה להם לקרוא ולחתום על חוזה ברוסית או באמהרית. מסיבות מובנות מי שהתראיינו לכתבה בעיתונים לא היו המתלוננים. המתראיינים היו קרובי משפחה צעירים השולטים היטב בעברית.

הם גם לא יודעים לפנות מיד לחברה ולהודיע לה שהם מחזירים את המכשיר ולא מוכנים לשלם. הם פשוט מרגישים מרומים ומסרבים לשלם.
החוב טופח. הם מקבלים מכתבי התראה מעורכי דין, כולל דרישה לשלם על הטיפול של עורכי הדין.

כמו בשני הסיפורים הקודמים, אם מדובר במקרה בודד, ספק אם טיפול משפטי יפתור את הבעיה, אבל אם מדובר בעשרות מתלוננים שסיפורם זהה, כדאי להיוועץ בעורך דין.

התפטרו ולא קיבלו פיצויים


סיפור 1: כוכב הייטק שהתפטר

רועי (עוד שם בדוי לחלוטין) שגדל במשפחה מבוססת בתל אביב, שירת ביחידה טכנולוגית מובחרת. 
עבד בחברות הייטק ונחשב לאיש מקצוע מעולה. בגיל 40 הסתכסך עם המנהל שלו ואמר: "אני מתפטר" אמר ועשה. 
הוא לא קיבל פיצויי פיטורים. חיפש עבודה והתקשה למצוא בגלל גילו.  הייעוץ הוא לגמרי כלכלי אין פה שום קשר להיבטים משפטיים.
 

סיפור 2: הגיעו מים עד נפש


מגניסטו הוא עובד זוטר יוצא אתיופיה בן 40. במשך שנים 20 שנים  לא קידמו אותו בעבודה והמנהל הישיר שלו ביזה אותו בנוכחות עובדים אחרים. אשתו חלתה במחלה קשה והוא צריך לטפל בה ובילדים. מגניסטו התפטר מעבודתו אחר שסיפר לחברה בה הוא עובד מדוע הוא התפטר.
הוא לא קיבל פיצויים. 
הוא הגיע לייעוץ כלכלי שנעשה בהתנדבות.

עכשיו יש אולי מפגש עם תחום המשפטים. אתם אומרים לו שלדעתכם יש מקום להתייעץ עם עורך דין ומפנים אותו לעמותת טבקה. 
אין ספק שעורך דין יטפל בו בהתנדבות. 
כיועץ לכלכלת המשפחה אני מעריך מקריאה באתרי אינטרנט רלוונטיים שמגיעים לו פיצויים בנסיבות האלו אבל אינני עורך דין.


השורה התחתונה


בין כלכלת המשפחה לדיסיפלינות אחרות יש נקודות השקה. גם בין כלכלת המשפחה ומשפטים יש נקודות השקה. יהיו מצבים בהם הפיתרון של בעיה כלכלית עשוי להיות משפטי.
היועץ לכלכלת המשפחה צריך להיות מודע לכך ולדעת לערב עורך דין במקום לנסות לפתור בעיה שהיא קשה לפיתרון או בלתי פתירה באמצעות ייעוץ כלכלי.

יום חמישי, 11 בפברואר 2016

אופקים רחבים

אופק.
מקור התמונה: הויקיפדיה הצרפתית

בעידן הדיגיטלי גדל מספר האנשים הבודדים. יש להם חברים ב-Facebook ולא בעולם הריאלי. את הפעילות החברתית שלהם הם מנהלים ב-Whatsapp וברשתות חברתיות. 
גם רותי (שם לא אמיתי. זה אינו שם של אף אחת ואף אחד מהאנשים, שמכל אחד מהם לקחתי מאפיין או מספר מאפיינים וחיברתי לדמותה) היא בודדה.

בל נקדים מוקדם למאוחר, גיליתי זאת רק לאחר שהגיעה לייעוץ בכלכלת המשפחה. היא הגיעה לייעוץ משום שפוטרה בגיל 45  מעבודתה כרכזת קורסי תרבות. 

תיאור ביוגרפי קצר
רותי סיימה תואר ראשון במדע המדינה ובמינהל עסקים. המשיכה בלימודי מדע המדינה וסיימה דוקטורט. רצתה להשתלב באקדמיה ולא השתלבה. היות שהיא בעלת אופקים רחבים וידע רב במגוון תחומי תרבות ודעת, מצאה עבודה כרכזת קורסי תרבות.
היא חיה בגפה ללא בן זוג או ילדים.

מה שלא מספרים בקורות החיים
במהלך הייעוץ העלתה פרטים, שלא ביקשתי לדבר עליהם, ומיד לאחר שהעלתה אותם, הסברתי לה שזה ייעוץ ואימון בכלכלת המשפחה ולכן לא נדון בהם: רצון לזוגיות וילדים, קשר רומנטי עם אחד מהמרצים שלה וקושי למצוא בן זוג ראוי לאחר שהקשר נותק.

היא מתעניינת בתחומי תרבות ודעת רבים כמו: תיאטרון, קולנוע ומוזיקה ומרבה ללכת לקונצרטים, הצגות וסרטים.
הידע הרב שצברה סייע לה בעבודתה כרכזת תרבות.

האג'נידה הפמיניסטית שלה ממלאת תפקיד מרכזי בחייה. במיוחד התמקדה במלחמה נגד השימוש במילה האנגלית person.
אם לא שמתם לב, המילה מכילה בסופה את המילה son, כלומר: בן. אפליה מגדרית ברורה.

היא כותבת בפורומים העוסקים בפמיניזם ופעם אחת אפילו לקחה שלט שעליו כתבה: "הקץ לאפליה המגדרית - תימצא מילה עברית לא מוטית מגדרית במקום person". עם השלט הזה עמדה במשך יומיים ליד ביתו של נשיא האקדמיה ללשון העברית.

התנהלות כלכלית
במהלך הפגישות התברר כי ההתנהלות הכלכלית שלה אינה מן המשובחות, בלשון של המעטה. 

כסף לא ממש מעניין אותה וכפי שכבר קראתם בין השורות, היא עושה את מה שמעניין אותה.

להלן שתי דוגמאות. היא סיפרה לי כמה מוצלח סניף הבנק שלה: הפקידה מדברת איתה על פמיניזם ואפילו מזדהה איתה ומורשה החתימה שוחר תיאטרון בעל ידע והבנה רבים.
הביקורים בבנק מהנים וארוכים. היא משוחחת עם מורשה החתימה והפקידה על הצגות תיאטרון, סרטים מרתקים וכיצד מקדמים שיוויון מגדרי.

הדפסתי דף חשבון בחשבון הבנק שלה. מה שהיא כמובן לא עשתה במשך חודשים ארוכים. מצאתי בחשבון העובר ושב שלה כמה מאות אלפי שקלים, שהיו שם במשך זמן רב. 

לא ממש הבנתי מה מצב החיסכון הפנסיוני ומה מצב הביטוחים שלה, הדיווחים התקופתיים הלכו לפח וכמוהם גם דיווחים תקופתיים של מנהלי החיסכון הפנסיוני שלה.

ביקשתי שתשיג את מצב החסכונות הפנסיוניים ואת מצב הביטוחים מהסוכן שלה. 
היא סיפרה כמה הסוכן נחמד ומתמצא במוזיקה ובנוכחותי התקשרה אליו.

בכל פעם ששאלתי אותה האם כבר קיבלה את מצב החסכונות והביטוחים? ענתה שטרם קיבלה והיא תתקשר שוב לסוכן הביטוח שלה.

לאן הולכים מכאן?
התמונה מעט פחות עגומה מכפי שהיא נראית. האור בקצה המנהרה הוא היוזמה שלה לפנות לייעוץ ואימון בכלכלת המשפחה.

ייעוץ ואימון הן שתי דיסיפלינות, שלא תמיד נפגשות זו עם זו. במקרה ספציפי זה יש הכרח להשתמש בשתיהן.

כמה דברים ללמוד ולשנות
נדרש לימוד של מיומנויות בסיסיות של מעקב אחרי מצב כלכלי הכנסות והוצאות.


1. מעקב שיטתי אחרי מה שמתרחש בחשבון הבנק
אחת לתקופה קצובה, נניח שבוע, נדרשת הפקת דף חשבון בנק. זיהוי שורה תחתונה חריגה או פעילות חריגה מחייב התייחסות.
מצב של יתרה חיובית גבוהה עליה לא מקבלים אפילו ריבית, מחייב העברת רוב הכסף להשקעה.

2. מעקב שיטתי אחרי הוצאות אחרות
למשל לפחות אחת לחודש, מעקב אחרי דפי פירוט של כרטיסי אשראי.

3. שמירה מסודרת של מסמכים כלכליים
אחד הדברים, שמשפחות רבות לא עושות, הוא שמירת מסמכים כלכליים ולא סתם שמירה, אלא שמירה מסודרת באופן שניתן למצוא אותם בקלות כשיש צורך.
הנחיות שמירת ותיוק מסמכים הם אחד התוצרים של ייעוץ בכלכלת המשפחה: מה לשמור? לכמה זמן לשמור ובאיזה אופן לסדר?

נגיעה קלה בנושא זה, תוכלו למצוא בפוסט: מדוע לשמור לתמיד את מה שמקבלים מהמוסד לביטוח לאומי?

חוסר היכולת לאתר מסמכים המתארים את מצב החיסכון הפנסיוני ומצב הביטוחים בלט בתיאור בפסקה הקודמת.

כנראה רק לאחר שתילמד התנהלות בסיסית אפשר יהיה להתקדם בשני נושאים מהותיים, לכל אחד מהם הקדשתי פיסקה ייעודית.

עבודה
מציאת עבודה הולמת בגיל מבוגר היא אתגר לא קטן בפניו ניצבת רותי.
גם בעבודתה הקודמת ממנה פוטרה, לא מיצתה את כישוריה. 
בגיל 45 תתקשה למצוא עבודה. 

גם העובדה שלא עסקה בתחום בו למדה עלולה להקשות עליה. בנוסף לכך יש שיראו בה overqualified, בגלל הדוקטורט. 

היא צריכה לעבור תהליך בו תגדיר:
במה היא רוצה לעסוק?
בשלב הבא: איך משיגים עבודה שמתאימה לרצונה ולכישוריה?
כנראה שלא ניתן יהיה להימנע מהשאלה: שכירה או עצמאית? 

אין דחיפות במציאת עבודה. עדיפים חודשיים שלושה ללא חיפוש עבודה אינטנסיבי בהם תגדיר את הכיוון, מאשר ניסיון למצוא כשלא יודעים מה מחפשים.

אבל יש דבר אחד דחוף בהקשר של עבודה: לממש את הזכות לקבל דמי אבטלה מהמוסד לביטוח לאומי. 

שימו לב, שאם מישהי אינה מודעת לזכות זו, רק מימוש הזכות הזו יכסה את עלות הייעוץ והאימון בכלכלת המשפחה ויביא להכנסות נוספות.

זו תמונה המוכרת לי היטב: כמעט בכל ייעוץ בכלכלת המשפחה שביצעתי, המשפחה החזירה את העלויות וקיבלה תועלות כלכליות נוספות, הניתנות לכימות. 

יש גם דבר נוסף חשוב בהקשר זה: לא למשוך את כספי הפיצויים משום שזה עלול לפגוע בחיסכון הפנסיוני.


הפרדה בין האישי למקצועי
מהתיאור בפסקה "התנהלות כלכלית" תיארתי את התנהלותה של רותי מול הבנק שלה ומול סוכן הביטוח שלה. 

קיים פער גדול בין המציאות לבין האופן בו תופסת רותי את נותני השירותים האלה (וקרוב לוודאי גם האופן שבו היא תופסת נותני שירותים אחרים). 

אין שום בסיס כלכלי לשביעות הרצון של רותי מסניף הבנק שלה לבין המציאות. אם בחשבון העובר ושב שלה בבנק שלה "שוכבים" במשך זמן רב מאות אלפי שקלים, שלא מניבים תשואה כלשהי, הבנק אינו מבצע את תפקידו כראוי.

לידיעת הקוראים, על פי החוק, בנק צריך לשלוח מכתב ללקוח שסכום כסף גבוה נמצא בחשבון העובר ושב שלו במשך חצי שנה.

בהיבט הלא פורמאלי, סניף בנק שעובד באופן סביר, מודיע טלפונית ללקוח כשהוא מזהה סכום של עשרות אלפי שקלים ביתרת זכות בחשבון של הלקוח.

כך למשל נוהג סניף הבנק שלי. יש רק בעיה אחת במקרה שלי: כמעט תמיד אני מודע לסכום "ששוכב" בחשבון ויש לזה סיבה, כגון: צ'ק על סכום גבוה שנתתי ומשום מה לא נפדה או חיוב בכרטיס אשראי או חיוב אחר בסכום גבוה, שאמור להתרחש באותו יום או למחרת.

קרוב לוודאי, שסניף הבנק שלה לא התריע בפניה באופן עקבי על הסכום ש"שוכב" בחשבון ולא הסביר לה את המשמעות. 
אין להוציא מכלל אפשרות, שהבנק אכן עשה זאת והיא התעלמה או לא הבינה.

אם אכן הבנק לא התריע, הבנק החליף שירות בנקאי סביר בתשומת לב אישית ושיחות רחבות אופקים על תיאטרון ופמיניזם.

המקרה של סוכן הביטוח דומה. הוא לא דאג לספק ללקוחה בזמן סביר הדפסה של מצב החשבונות שלה, למרות שביקשה ממנו. ההשכלה המוזיקאלית שלו והחביבות שלו אינם תחליף לביצוע מתקבל על הדעת  של עבודתו.  

רותי נפלה למלכודת היחס האישי ולא ביצעה את ההפרדה בין ההיבט האישי החברתי לבין ההיבט המקצועי.

היא, כמו גם חלק מהקוראים, צריכה להבין שכשמקבלים שירות מקצועי צריך להתייחס לטיב השירות ולא לחבר אותו עם מידת הסימפטיה שרוחשים לנותן השירות.

אם העבודה המקצועית היא טובה ונכונה, בוודאי יותר נעים כשמדובר באנשים טובים המתייחסים אליכם יפה מאשר אנשים לא נעימים וקשים.

עירוב שני התחומים ביחד הופך החלטות מנוגדות להמלצת "המקצוען" ללא נעימות ללקוח ברמה האישית והוא עלול להימנע מהן גם אם הן ההחלטות הנכונות כלכלית עבורו.

במקרה של רותי היא תיאלץ לבחור בין עימות עם מנהל סניף הבנק ועימות עם סוכן הביטוח לבין החלפתם. בשני העימותים עליה להיות מאד אסרטיבית ומנוכרת ועליה לדרוש מהם לתת לה שירות מקצועי ראוי ולציין שהיא מבינה שלאורך זמן לא קיבלה שירות כזה.

האפשרות השנייה עשויה להיות קלה יותר: להחליף אותם ולעבוד מול בנק אחר או סניף אחר ומול סוכן ביטוח אחר. הפעם היא צריכה להבהיר מיד בהתחלה, שאי אפשר יהיה "לחגוג על חשבונה".

אמ"ל (אני מה יוצא לי מי זה?)
קוראים יכולים ללמוד מהפוסט כיצד להתנהל מול בנק ומול סוכן ביטוח וגם על כך שבייעוץ בכלכלת המשפחה, ניתן ללמוד גם על שמירת מסמכים כלכליים: מה לשמור? כמה זמן לשמור וכיצד לארגן את המסמכים על מנת שיהיו זמינים במידת הצורך.

הדבר העיקרי שניתן ללמוד הוא: לא לערב עניינים אישיים בהחלטות כלכליות.

רבים מהלקוחות שלי ואנשים רבים אחרים שפגשתי עושים את זה. כבר היו לי לקוחות, שהגיעו למסקנה שלא מתאים להם להחזיק תיק ניירות ערך בבנק, משום שהבינו שעבורם יש אפשרויות, שלכאורה, טובות יותר.
כשהגיע רגע האמת, הוציאו רק חלק מהכסף, על מנת שלא לפגוע בפקיד הבנק שנותן להם יחס הוגן, אישי ונעים. 

ההמלצה שלי:
מי שקרא את הפוסט שלי: הבנקים: הגורם האנושי, מבין שאני רחוק מלזלזל במערכת היחסים של לקוח עם עובדי סניף בנק.
למרות זאת, אם הגעתם למסקנה, שכדאי לא להמשיך להשקיע באמצעות הבנק, עשו זאת. לפקיד תגידו שאתם מאד מעריכים את יחסו כלפיכם, את עבודתו, את מקצועיותו וכיו"ב, אבל לא הוא זה שקובע את התנאים ואת אופן ההשקעה. גוף אחר מציע לכם הצעה טובה יותר, כך שעם כל הצער האמיתי החלטתם להעביר את הכסף. אינכם פוסלים חזרה להשקעה באמצעות הבנק, אם וכאשר התנאים יהיו אטרקטיביים יותר.

מה שאני אומר ביחס לבנקאים, נכון גם לנותני שירות אחרים.
  
הזווית האישית שלי 

כמובן שאשמח לתת ייעוץ בכלכלת המשפחה למשפחות וליחידים.
מי שמעוניין מוזמן לפנות אלי באמצעות:
טלפון: 054-4480616  דוא"ל: avi.rosenthal@gmail.com.

שתי הערות לגבי הגישה שלי:

1. אני לא תמיד נחמד ללקוחות כמו פקידי הבנק וסוכן הביטוח שתוארו בפוסט הזה.
טובת הלקוח קודמת לנחמדות. אני יודע שלא תמיד יאהבו אותי, כשאציג מציאות ללא כחל ושרק או שאביא לקוחות לעימות אמיתי עם מציאות שעסקו בהכחשתה.

מה לעשות, עדיפה משפחה חד-הורית שלא אוהבת אותי, בגלל שהצגתי לה אלטרנטיבות כלכליות קשות, אבל גרה בדירה בבעלותה, ממשפחה חד-הורית שחושבת, שאני האדם הנחמד ביותר בעולם, אבל גרה ברחוב, משום שלא סייעתי ליצור אלטרנטיבה של צמצום בהוצאות, הגדלת ההכנסות והתנהלות כלכלית רציונאלית יותר.

2. שימו לב, שלא כל מי שנמצא במצבה של גיבורת הפוסט הנוכחי מצליח לשפר משמעותית את התנהלותו הכלכלית.
לפעמים זה בלתי אפשרי או כמעט בלתי אפשרי, ולא בגלל היועץ.

במקרים אלה אני מציע שירות פחות טוב ולטווח ארוך גם יותר יקר: הנהלת חשבונות.

כפי שעסק מבצע הנהלת חשבונות (לרוב באמצעות מנהל חשבונות), יש שירות מקביל ופשט יותר בכלכלת המשפחה. אני קורא לו, כמה מפתיע, הנהלת חשבונות.

הלקוח מאפשר לי גישה לנתונים הכלכליים השוטפים שלו ואני מבקר את ההתנהלות. שימו לב, איני מבקש הרשאה לבצע פעולות במקומו בחשבונותיו.

אגב, במשך שנים אני מנהל לבד את הנהלת החשבונות של העסק שלי ונעזר ברואה חשבון בהגשת הדוח השנתי שלי.   

יום ראשון, 1 בדצמבר 2013

האם לא הגיע הזמן לפעול לשיפור ההתנהלות הכלכלית שלכם?

פוסטים קודמים הכילו מידע וניתוחים בנושאים הנוגעים לכלכלת המשפחה: ניהול סיכונים, התנהלות מול בנקים, פרישה מוקדמת מעבודה, פנסיה, צרכנות, ביטוח, ייעוץ ואימון, דיור ומשכנתאות, מאזן, אשראי ועוד מספר רב של היבטים של ניהול כלכלת המשפחה.

האם לא הגיע הזמן לעשות שימוש בכל המידע ובמידע רב נוסף על מנת לשפר את התנהלות הכלכלית של משפחתכם?

אם כן, אתם מוזמנים לקרוא על השירותים שאני מציע בתחום כלכלת המשפחה. השירותים מיועדים לכל המשפחות, שרוצות ויכולות לשפר את התנהלותן: גם משפחות של יחיד ובוודאי גם משפחות שהכנסתן גבוהה אבל ניתן לשפר את התנהלותן באמצעות תכנון ארוך טווח וביצוע מה שתוכנן.

ייעוץ/אימון בכלכלת המשפחה

1. לכלכל בתבונה
תהליך ייעוץ/אימון מלא הכולל:

א. פגישה ראשונה ללא תשלום
בפגישה זו המשפחה לומדת על התהליך ועלי ואני מקבל פרטים בסיסיים על מצבה ותכניותיה הכלכליות.

ב. תהליך של עבודה משותפת של המשפחה ושלי על כל ההיבטים של ניהול כלכלת המשפחה: שוטף, דיור ומשכנתאות, התנהגות כלכלית, ניהול סיכונים, הגשמת יעדים כלכליים, היערכות נכונה לחיסכון וליצירת הכנסה פסיבית עתידית ועוד.

התהליך כולל איסוף מידע, ניתוח ובניית תיק המבוסס עליו (המשפחה מקבלת את תיק הניתוח) ובחירת חלופות לשיפור ההתנהלות (המשפחה היא זו שבוחרת). 
התהליך מבוסס על "ארגז כלים" טכניים ועל מודל כלכלי ואימוני.

ג. פגישת בקרה 
לאחר שהמשפחה התנסתה באופן התנהלות אחר מזה שהורגלה אליו, בוחנים את המתווה והתוצאות ומשפרים (אם צריך).

הערות:
הערה 1. כיועץ בכלכלת המשפחה אני רואה ביחד עם המשפחה את התמונה הכוללת ועוזר לה בתכנון שוטף ובתכנון לטווח ארוך. אינני מייעץ בתחומים שאין לי תעודה פורמלית המאפשרת לי לעשות זאת (למרות שלפעמים יש לי ידע והתנסות אישית משמעותית). אני כן מפנה את תשומת לב משפחות לסוגיות מהותיות באותם תחומים הנוגעות להן ומסייע להן באינטראקציה עם מי שזה עיסוקו. 

הערה 2. בהיבטים של התנהגות כלכלית, אני מביא את ההכשרה שלי כמי שסיים תואר M.A בפסיכולוגיה. 

2. טסט
ייעוץ קצר וזול בדומה לטסט למכונית או לבדיקות רפואיות תקופתיות.
פגישה אחת של כשעה וחצי.
אל תצפו לתוצאות מדויקות כמו בתהליך המלא. תצפו לכך שיתגלו בעיות מהותיות, עליהן תוכלו להמשיך לעבוד לבד או בסיועי. 
לא מבטיח, אבל זה כבר קרה, שגם בתהליך כזה עלינו על הוצאה משמעותית מיותרת שניתן לחסוך אותה במאמץ מזערי (למשל: ביטוח שלא יכול להתרחש אירוע בו מקבלים פיצוי מהחברה) או על בעיה עתידית שצריך לטפל בה מידית (למשל: שמירה על המשך חיסכון פנסיוני ותיק בתנאים טובים יותר מאשר אפשר לקבל היום) 

3. הנהלת חשבונות
אין הכוונה להנהלת חשבונות שאתם מכירים, המתייחסת לעצמאים ולחברות (אני מנהל לבד את הנהלת החשבונות שלי כעצמאי, אבל אינני מנהל חשבונות עם תעודות). אלא לתהליך פשוט בהרבה של ניהול מאזן הוצאות הכנסות של משפחה.
ההעדפה שלי היא שאני ארוויח פחות ומשפחה, שבאה אלי לייעוץ, תנהל לבד את המאזן שלה. אם יש משפחות שמתקשות בכך, אני יכול לעשות זאת במקומן, תמורת תשלום צנוע. 

4. תהליך אחר
טובת הלקוח קודמת לכל. אם סביר לחרוג מהתהליכים המובנים שאני מציע, אני גמיש.

5. ייעוץ פרישה לגמלאות
תהליך חדש בשיתוף עם יועצת פנסיונית מוסמכת. להחלטה על פרישה מוקדמת לגמלאות או על היערכות כלכלית לאחר פרישה לגמלאות בעיתה, יש מכלול של היבטים שחשוב להבין אותם בהקשר של כלכלת המשפחה (וגם בהקשרים אחרים, שאני יכול להפנות את הזרקור אליהם אבל לא לייעץ בהם). 

סדנאות
הסדנאות מיועדות למקומות עבודה, למתנ"סים ולכל מסגרת אחרת. חלקן נעשות בשיתוף עם בעלי מקצועות אחרים הקשורים למקצועות משיקים.

הסדנאות:

1. סדנה בכלכלת המשפחה

2. סדנה בניהול סיכונים בכלכלת המשפחה
לסדנה זו אני מביא את ההיכרות שלי עם מודלים של ניהול סיכונים וניסיון בייעוץ בניהול סיכונים בתחום המחשבים.

3. סדנת היבטים כלכליים בפרישה לגמלאות 

הרצאות
אני מרצה על כל נושא כלכלת המשפחה בכל מסגרת שתהיה מעונינת בכך. בחלק מהמקרים ההרצאה היא ללא תשלום.
אפשר להתאים את נושאי ההרצאות למאםייני קהל המשתתפים הספציפי. 
בין ההרצאות המצליחות במיוחד הרצאה על ניהול סיכונים והרצאה על הבנקים והתנהלות מול הבנקים.

כתיבה
במשך שנים ארוכות אני כותב על נושאים מקצועיים בתחומי עיסוקי בבלוגים, באתרי אינטרנט ובעיתונים מקצועיים. אני כותב גם עבור איגוד היועצים והמאמנים בכלכלת המשפחה.

 לייעוץ ניתן ליצור איתי קשר באמצעות טלפון: 054-4480616 או באמצעות דוא"ל avi.rosenthal@gmail.com

יום שבת, 22 ביוני 2013

מה לספר למי ומתי?

בפוסטים קודמים העוסקים בשאלה ממי לקבל ייעוץ ואימון בכלכלת המשפחה המלצתי לבחון האם היועץ מוטה?, האם התנהלותו דומה למה שהוא ממליץ ללקוחותיו והאם הוא פועל בשקיפות.  פוסט זה עוסק בהיבט מהותי נוסף, המשפיע על המערכת יועץ-נועץ ועשוי להוות קריטריון בהעדפת יועץ אחד על פני יועץ אחר. 

סיפור 1: איך לגרום לכך שכולם ידעו משהו?


כשהייתי סטודנט צעיר לפסיכולוגיה לפני כ 30 שנה לא היו Facebook ו Twitter. לא הייתי יכול לכתוב שלושה בלוגים, כפי שאני עושה היום, ואפילו לא בלוג אחד. 

אז מה עושים כשרוצים שכל הסטודנטים האחרים יידעו משהו?
הדרך שלי הייתה פשוטה. היה סטודנט אחד שסיפרתי לו. הסברתי לו, שאני מספר זאת רק לו ושזה סודי. להגיד לו שזה סודי, היה תנאי הכרחי על מנת, שיספר זאת לכולם. 
למשל סטודנטית מצאה חן בעיני ואני התביישתי לדבר איתה ישירות. מספרים לבחור הנ"ל והיא כבר תדע.

סיפור 2: אסור שיידעו
כרווק צעיר לא הצטיינתי בתחום הבישול. היות שעבדתי מספר רב של שעות ביום בתחום טכנולוגיית המידע, הרביתי לאכול במסעדות עממיות באזורים הקרובים למקום עבודתי. 
יום אחד, כשישבתי לבדי במסעדה ניגשה אלי אחת מהעובדות במקום עבודתי (לא היה לי איתה שום קשר אישי מלבד "שלום" ו"מה שלומך?") ושאלה האם היא יכולה להצטרף? אחרי שהצטרפה חשפה בפני פרטים אישיים רבים. ביניהם סדרת אשפוזים פסיכיאטריים שעברה.

לא הייתה לי שום מחויבות כלפיה, בכל זאת חשבתי שזה יהיה נכון לא לספר זאת לאף אחד.
המשמעויות לזה, שכולם ידעו את זה היו עלולות להיות חמורות מבחינתה.
כך למשל, הסיכויים שלה למצוא עבודה היו קטנים משמעותית בחברה כמו שלנו, שאפליה תעסוקתית על רקע של: גיל, מין ומוצא אתני נפוצה. תוכלו למצוא גם אפליה תעסוקתית על רקע בריאותי. 

לא הייתי מספר את הסיפור (גם ללא פרטים אישיים מזהים של הגברת) לולא נפטרה לפני מספר שנים רב.
לא הייתי מספר את הסיפור גם אחרי שנפטרה, לו היו לה ילדים.

שלוש התייחסויות למידע רגיש או סודי


1. לרוץ "לספר לחברה" ראה סיפור 1 לעיל
2. לא לספר לאף אחד. ראה סיפור 2 לעיל
3. לספר לאדם אחד או שניים הקרובים אליך ואתה סומך עליהם.
התסריט השלישי מעניין. אם במקרה אותו אדם או אותם שני אנשים הם בעלי ההתייחסות השנייה (לא לספר לאף אחד), אולי לא ייגרם נזק. בכל מקרה אחר זו רק שאלה של זמן עד שכל העולם ידע. 

יועץ ומאמן לכלכלת המשפחה מחויב בסודיות כלפי לקוחותיו. ההמלצה שלי היא, שתימנעו מבחירת אלה שרצים "לספר לחברה" ותעדיפו את אלה שלא מספרים לאף אחד.
לפעמים קשה לדעת עם מי יש לכם עסק. אבל אם הוא מספר לכם פרטים מייעוץ ללקוחות אחרים שלו כולל פרטים מזהים שלהם, היזהרו.

איזה פרטים רגישים צריך לפעמים לחשוף על מנת שייעוץ/אימון בכלכלת המשפחה יהיה אפקטיבי?


אציג זאת מהקל לכבד:

1. פרטים כלכליים
קשה לחשוב על ייעוץ אפקטיבי בכלכלת המשפחה, בהיעדר פרטים אלה. לא תמיד זה קל לספר על מצב גרוע במיוחד או טוב במיוחד, על חובות בשוק האפור או חובות גדולים לקרובי משפחה.

2. יחסים במשפחה שיש להם משמעויות כלכליות
האם זה קל לספר על הורים עשירים שלא יתמכו במשפחתך גם בעת צרה? 
האם זה קל לספר על הורים עשירים, שבחרו לכתוב צוואה ולהדיר אתכם ממנה?

קשה לחשוף שמבחינת התנהלות כלכלית אתם סומכים על אחד מילדיכם ולא סומכים על האחר, מה שמשפיע על התנהלותכם הכלכלית.
עוד יותר קשה לספר שאתם אוהבים יותר את אחת מבנותיכם ולכן מסייעים לה יותר מבחינה כלכלית, אבל אם זה באמת המצב, אולי חשוב לדעת את זה כשעושים תכנון כלכלי משפחתי ארוך טווח.

לפעמים הקונפליקטים הקשים והלא נעימים לחשיפה, נוגעים גם לבן או בת הזוג של הילדים. כבר היה בארץ מקרה של סבים, שפנו לבית משפט על מנת שיאפשר להם להיפגש עם נכדיהם. לא כל כך נעים לחשוף גם מקרים קיצוניים פחות, של מערכת יחסים עם בן-הזוג או בת-הזוג של ילדכם שיש להם השלכות כלכליות.

3. בעיות בריאות
לבעיות בריאות, שאולי אינכם רוצים שמישהו ידע עליהן, עשויות להיות השלכות כלכליות רבות. להלן מספר דוגמאות:

א. קושי במציאת תעסוקה או בעבודה מרובת שעות או בעבודה עם מצבי לחץ.

ב. אפשרות לקבל קצבאות כמו קצבת נכות של המוסד לביטוח לאומי או קצבת פנסיה מוקדמת מחברת הביטוח. 

ג. תשלומים גבוהים יותר לביטוח
הכדאיות לבטח את עצמך בביטוחי בריאות, תלויה גם ביחס בין גובה הסכום שתקבל (אם חו"ח יקרה אירוע ביטוחי) לגובה הפרמיה החודשית שמשלמים. היחס הזה עשוי להשתנות מהותית, במקרים בהם יש מגבלות בריאותיות ידועות. 

ד. הגדלת ההוצאות בגלל הצרכים הרפואיים.
הגדלת ההוצאות עשויות לנוע בין הוצאות קטנות על תרופות, להוצאות גבוהות על אשפוזים, טיפולים ותרופות. עשויות להיות גם הוצאות משמעותיות עבור עזרה בתפקוד יומיומי.

ה. הקלות מס

יש אנשים שיתקשו בחשיפת כל אחד מהפרטים הנ"ל, אולם חשיפתם עשויה להיות בלא מעט מקרים תנאי לייעוץ כלכלי אפקטיבי.

השורה התחתונה


כשאתם בוחרים יועץ ומאמן לכלכלת המשפחה העדיפו את אלה שישמרו על סודיות המידע.
כשאתם מגיעים אליו, שתפו מידע כלכלי גם אם הוא רגיש או לא נעים. ללא שיתוף כזה, ספק גדול אם תהליך הייעוץ יהיה אפקטיבי.

יום ראשון, 19 במאי 2013

הפרשנית

גרף התרסקות

ענת היא אם חד-הורית להילה בת ה-8 (כל השמות הם פרי דמיוני הפרוע). היא מלמדת צילום במכללה בהיקף משרה חלקי.
מצבה הכלכלי, אינו טוב. חשבון הבנק שלה נמצא באוברדרפט, ההולך וגדל.  כאשר מצלצלים מהבנק ושואלים מדוע היא חורגת מהמסגרת שאושרה לה, היא ממהרת לפתוח חסכונות ולסגור את האוברדרפט. לפעמים היא גם לוקחת הלוואה על מנת להקטין את האוברדרפט.

על הקשיים בחייה היא מדברת הרבה עם נועה, הפסיכולוגית שלה בחמש השנים האחרונות. הן עוסקות בקשיי ההורות, בהסברים שצריך לתת להילה מדוע לה אין אב ולרוב חברותיה לכיתה יש. הן מנתחות את מערכות היחסים הסבוכות של ענת עם הוריה ובני משפחה אחרים.
הן שואלות: מדוע מתקשה ענת ליצור קשר זוגי? מדוע אינה מאושרת על אף שיש לה בת מקסימה ועבודה יציבה הנותנת לה סיפוק? כל אחת מהשאלות מעוררת תהליך ארוך של דיבורים, רגשות והסברים. 

פה ושם הן מדברות גם על דברים המתרחשים בחיי יומיום: קונפליקטים בעבודה, חיכוכים עם הילה, אירועים ביחסים עם שכנים, עם מורות, חברות והורים של בנות אחרות בכיתה של הילה.  

משבר


שוב צלצלו מהבנק. הבנק בו היא מנהלת את חשבונה, חברת כרטיסי האשראי שלה וגורמים נוספים שהלוו לה בעבר, אמרו שאינם מוכנים לתת לה הלוואות נוספות, עד שתגמור להחזיר את ההלוואות הקודמות.

לא הייתה ברירה והיא פדתה את הפיקדון השקלי, שהיה החיסכון האחרון שלה וצמצמה את האוברדרפט לסכום זניח.

ענת הבינה את חומרת מצבה הכלכלי ואת הסכום שנותר מהפיקדון השקלי שמרה לייעוץ ואימון בכלכלת המשפחה.

ייעוץ ואימון


ענת שיתפה פעולה במהלך תהליך הייעוץ. היועץ התמקד בפער בין ההוצאות וההכנסות. הוא הסביר לה מהו תהליך התרסקות או תהליך סחרור, כמתואר בגרף בתחילת פוסט זה. ספציפית במקרה שלה, דיבר על האפשרות, שתאלץ בעתיד הלא רחוק למכור את דירתה, אם תמשיך להוציא יותר מהכנסותיה החודשיות.


בנוסף, סיפק לה כלים טכניים לעריכת מאזן חודשי ולבקרת הוצאותיה. 
אחרי שלושה שבועות צלצלה ליועץ, נלהבת, וסיפרה שהיא מבצעת את כל מה שאמרה שתעשה. היא אפילו מרגישה שהאוברדרפט הצטמצם. "זו אולי הפעם הראשונה בחיי שאני מצליחה לעשות משהו באופן מושלם", הוסיפה בגאווה. 

מה קרה חודשיים אחר כך?


בפגישת הבקרה, שהתקיימה חודשיים אחרי תום תהליך הייעוץ/אימון, נבחנו הנתונים. לא נמצאו צמצום בהוצאות השוטפות או עלייה בהכנסות. על כל סעיף בו לא צומצמו ההוצאות כמתוכנן היו לענת הסברים: "צריך גם לחיות", "קיבלתי הנחה גדולה מאד ולכן קניתי", "אני רוצה לתת לבת שלי את הכל כדי שתהיה מאושרת", "הכל בגלל אימא שלי "הפסיכולוגית שלי משבחת אותי על ההתמודדות שלי עם החיים שלא האירו לי פנים" ועוד הסברים מפורטים וארוגים היטב.


בפגישה סיפרה ענת שלוותה 300 ש"ח מחברה. "לא היה לי מספיק כסף מזומן בכיס והמוכר לא קיבל כרטיסי אשראי", הסבירה.

איפה טעינו?


זו השאלה שצריך לשאול את עצמו היועץ/מאמן. הניתוח הכלכלי, שעשה היה אולי מושלם. ללא שום ספק ענת הבינה את 
ההסברים שנתן. הכלים שנתן לה הוכיחו כבר את עצמם מספר רב של פעמים.

סימן האזהרה, הופיע כבר בשיחת הטלפון חודש אחרי סיום תהליך האימון/ייעוץ: "זו אולי הפעם הראשונה בחיי שאני מצליחה לעשות משהו באופן מושלם".
הבעיה אינה בייעוץ, אלא באימון.

המעורבים במשחק


במשחק וסביב המשחק, יש בדרך כלל אנשים בעלי תפקידים שונים. קחו למשל, כדורגל או כדורסל. 

תפקידים לדוגמה: מאמן, אפסנאי, מנהל, רופא, פיזיותרפיסט, שחקנים, פרשנים, שדרנים.

מי משפיע במידה הרבה ביותר על המשחק? כמובן שהשחקנים. גם אם המעטפת סביבם תהיה מושלמת, אם השחקנים לא יתפקדו התוצאות יהיו עגומות. 
במרבית ענפי הספורט, יש גם למאמן השפעה גדולה. 

לפעמים, אני צופה במשחקי כדורסל ב NBA. מעולם לא ראיתי פרשן יורד למגרש וקולע או מוסר או חוסם.
השפעתו של הפרשן על המשחק, מאד מוגבלת.
ייתכן שמאמן ישמע אותו ויאמץ רעיונות שלו ולפרשן תהיה השפעה עקיפה.
ייתכן ששחקן יקשיב לדברי הפרשן המתייחסים אליו וישפר אספקטים מסוימים של משחקו. גם במקרה זה הפרשן השפיע באופן עקיף.

לעומת זאת כבר ראיתי לא אחת פרשנויות של שחקנים, שרואיינו בתום המשחק. במרבית המקרים הפרשנויות היו רדודות ובנאליות.
אבל האם פרשנותו המבריקה של שוער כדורגל לשאלה: מדוע לא עצר את הכדור שגרם להפסד קבוצתו, תשנה את התוצאה?

מודל המשחק באימון


אחד המודלים באימון הוא מודל, המבצע אנלוגיה למשחק. במודל זה: המאמן הוא המקביל למאמן של קבוצת הספורט. תפקידו להביא את השחקנים לתפקוד אופטימלי, הן מקצועית והן מנטלית.

המתאמנים הם השחקנים. כך למשל באימון בכלכלת המשפחה, המתאמנים הם בני הזוג (ולפעמים גם ילדיהם) או היחיד העומד בראש משפחה חד-הורית או אדם בודד המנהל את כלכלת המשפחה של עצמו (דוגמה: רווק צעיר העובד בהיי-טק). 
בדוגמה הספציפית תפקידה של ענת הוא שחקנית. 

אבל האם גם ענת פועלת כשחקנית?
התשובה הייתה חיובית לזמן קצר (כחודש) ואז חזרה לעמדת הפרשנית. קרוב לוודאי שהדרך היחידה לגרום לשינוי במצבה, היא הפיכתה לשחקנית. רק כך תוכל להשפיע על המשחק ששמו כלכלת משפחתה.

הערות שוליים

1. התופעה של מתאמנים הבוחרים בתפקיד הפרשן של עצמם, היא תופעה נפוצה. יותר קל לפרש מאשר לפעול.

2.  התופעה נפוצה במיוחד אצל חלק מהאנשים העוברים טיפול פסיכולוגי ארוך. ישנם טיפולים פסיכולוגיים המכונים ביהביוריסטים ומכוונים לטפל בקושי התנהגותי ספציפי. לא אליהם כוונתי.

3. ישנם טיפולים פסיכולוגיים הבנויים על ההנחה, שניתוח והבנה של מקור הבעיות, עשויים להביא לתוצאות. בחלק מהמקרים המטופל לומד לנתח ולומד את אופן ההצגה של הפסיכולוג. הערכת תוצאות הטיפול, בוודאי אינה חלק מעיסוקו של בלוג זה. אבל ללא ספק, אם למטופל בעיות בהתנהלותו הכלכלית והוא בוחר בעמדת הפרשן במקום להיות שחקן, הבעיות הכלכליות שלו לא ייפתרו. 

4. אם בעיה מרכזית היא הוצאות גדולות מהכנסות, לפעמים ההוצאה המתמשכת על הטיפול הפסיכולוגי, עלולה להיות אחד הגורמים למאזן השלילי. לרוב, בן המשפחה המטופל יתקשה לוותר עליה.

5. לא צריך בהכרח, טיפול פסיכולוגי על מנת להיות פרשן במקום שחקן. קראו את הפוסט: טיפולוגיה של לקוחות: המנתח המשותק , המראה דוגמה כזו בהתנהלות, שלאו דווקא נוגעת לכלכלת המשפחה.

קראו גם
ייעוץ ואימון דיסיפלינות משלימות או דיסיפלינות סותרות?
טיפולוגיה של לקוחות: המנתח המשותק
היועץ והנועץ: מנגנונים בתהליך הייעוץ

קראתם ונהניתם אתם מוזמנים ללחוץ על כפתור ה Share או ה +g.
רוצים לקרוא עוד? הצטרפו ל News Letter.
רוצים לשפר את התנהלותכם הכלכלית? בואו לפגישת מתנה ללא התחייבות.

פרטי התקשרות  
טלפון: 054-4480616
דוא"ל: avi.rosenthal@gmail.com

חוזים עתידיים למחשוב AI

  פוסט מעניין בבלוג הכלכלי המצוין "תועלת שולית" עוסק בקושי לניבוי מחירים עתידיים של תשתיות AI. כותרת הפוסט: מי יקבע את המחיר של כו...