‏הצגת רשומות עם תוויות פרישה. הצג את כל הרשומות

יום שבת, 27 במרץ 2021

העושר המדומה: שימוש בטכניקת FUD


בפוסט קודם הסברתי מה זה FUD? בפוסט שאחריו הצגתי דוגמאות לשימוש בטכניקה הזו בנושאים הקשורים בכלכלת המשפחה. 

בפוסט זה אסביר מתי אני משתמש בטכניקה הזו במסגרת יעוצים בכלכלת המשפחה. 

לפני שאסביר זאת אעשה חזרה קצרה על מהות הטכניקה הזו.

זוהי טכניקה באמצעותה מעוררים פחדים, ספקות וחוסר ביטחון במישהו על מנת שלא יקבל ויבצע החלטות מסוימות. 

הדוגמה הקלאסית היא חברה חזקה בשוק, המעוררת ספקות בלקוח, המעוניין לרכוש מוצר של חברה מתחרה. 


השימוש שלי ב-FUD     


אני משתמש בטכניקה הזאת רק במקרים חריגים. אינני עושה זאת על מנת שיעדיפו לרכוש ממני שירותי כלכלת משפחה במקום ממישהו אחר. 

אני עושה זאת אך ורק במקרים בהם הימנעות מכך תביא את המשפחה או היחיד לגרום לעצמם נזק כלכלי קשה במיוחד, שהוא כנראה בלתי הפיך. 


רקע לדוגמה: מאזן הכנסות-הוצאות


משפחות או יחידים שמוציאים באופן עקבי יותר מההכנסות שלהם עלולים להגיע למצב של התרסקות כלכלית.


יועצים לכלכלת המשפחה בונים ביחד עם המשפחה מאזן הכנסות-הוצאות של המשפחה. 

המאזן מציג הוצאות לפי נושאים והכנסות לפי מקורות. השלב הבא הוא  בניית תוכנית לסגירת הפער בין ההוצאות להכנסות. 

לפעמים אפשר לעשות זאת גם באמצעות הגדלת ההכנסות. כמעט תמיד צריך גם לחסוך בהוצאות. 

השאלה היא במה לחסוך? 

היועץ נותן למשפחה להחליט במה לחסוך גם אם זה לא מסתדר עם תפיסת העולם שלו. 

הדבר היחיד שהיועץ מתעקש עליו זה שההוצאות לא יעלו על ההכנסות.

המשפחה והיועץ עוקבים אחר ההוצאות ומבצעים בקרה, כלומר: אם התוכנית לחסוך לא מומשה במלואה, מבצעים בה התאמות.


דוגמה: כשלא ניתן לתת בחירה של חיסכון בהוצאות


אני משתמש ב-FUD כאשר שימוש בתהליך שתואר לעיל בלתי אפשרי. ההתרסקות הכלכלית עלולה להביא לנזק בלתי הפיך. 

הדוגמה להלן מדגימה זאת.

מי שעבד במשפחה כבר יצא לגמלאות. כאשר יצא לגמלאות,  המשפחה התנהלה תחת אשליה של עושר מדומה. 

הפערים בין ההוצאות להכנסות היו גדולים במיוחד. מענקי הפרישה התכלו תוך זמן לא ארוך. כשהגיעו אלי גם מרבית החסכונות התכלו. 

המאזן הראה על הוצאות גדולות בהרבה מההכנסות. יצאנו לדרך כשהמשפחה מגדירה באילו סעיפי הוצאה לחסוך. מצאנו גם דרכים לתוספת הכנסה מזערית. 

זה לא עבד. הוצאות לא סבירות נמשכו. 

ראיתי כבר את סוף כל החסכונות כשנותרת רק דירת המגורים. המשמעות של המשך דפוסי ההוצאה ללא שינוי מהותי בגובה ההכנסות הייתה צורך עתידי במכירת הדירה. 

לא המשפחה ולא אני ראינו תסריט ריאלי של הגדלה משמעותית בגובה ההכנסות. 

למדתי גם שהמעבר מדירה בבעלות המשפחה לשכירת דירה מפחיד את המשפחה.


הדרך להימנע ממכירת הדירה


הדרך היחידה להימנע מקריסה כלכלית בלתי הפיכה המתחילה במכירת דירה בטווח זמן של שנה-שנתיים ואחרי זה  המשך "אכילת החסכונות" בקצב מהיר הייתה שימוש ב-FUD. 

ה-FUD התבסס על הצגה קיצונית יותר מהמציאות של איבוד הדירה והיעלמות כספי המכירה. התסריט הוא תסריט ריאלי. טווחי הזמנים קוצרו, אלא אם כן תהיה הימנעות מכל הוצאה שאינה חיונית. 

מצד שני חיפשתי ביחד עם המשפחה הזדמנויות להגדלת ההכנסות גם באמצעות עבודות מזדמנות עם שכר נמוך. 


לא סוכן ביטוח אבל....


בפוסט שכותרתו "אתה לא סוכן ביטוח אבל" תיארתי דילמה מהייעוץ הראשון שלי בכלכלת המשפחה. נאלצתי להביע, באופן עקיף, עמדה בנושא ביטוח על אף שאיני סוכן ביטוח. 

גם בייעוץ בו השתמשתי בטכניקת FUD נאלצתי לעשות זאת. 

כשכל חיסכון המקטין את הפער בין ההוצאות להכנסות הוא חיוני, שאלתי את עצמי ואת המשפחה: האם יש מקום לשקול ביטול חלק מביטוח הדירה? הכוונה שלי הייתה אך ורק לביטוח תכולה ולא לביטוח מבנה. 

כשמכירת הדירה עלולה להיות על הפרק ובתכולה אין פריטים יקרי ערך זוהי שאלה רלוונטית.

במקרה זה קבענו פגישה של בני משפחה, סוכן הביטוח ושלי. 

בפגישה תיארתי לפני סוכן הביטוח את מצבה העגום של המשפחה והבעתי חשש ממכירת הדירה. דיברנו באופן גלוי והוגן על האפשרויות של חיסכון בביטוחים לא הכרחיים, כולל ביטוח התכולה.
אם וכאשר, מצבה הכלכלי של המשפחה יתייצב, נוכל לשקול החזרת ביטוחים כאלה.  

הסוכן הציע ביטול ביטוח תכולה וביטוחי מותרות נוספים. מיד בתחילת השיחה הבהרתי לסוכן שאיני מתכוון להציע לשקול ביטול ביטוחים חיוניים כמו: ביטוח מבנה של הדירה וביטוחי בריאות מהותיים.


השורה התחתונה


בטכניקת ה-FUD אפשר להשתמש גם למטרות חיוביות ולא רק למניעת תחרות. 

השורה התחתונה הייתה שמירת הדירה ללא צורך במכירתה.

אני בטוח שללא שימוש שלי ב-FUD קרוב לוודאי שהמשפחה הייתה נותרת ללא דירה.


יום שני, 19 באוקטובר 2020

נושאי ההרצאות והסדנאות שלי נכון לשנת 2020


יש לי ניסיון רב כמרצה החל מימיי כסטודנט לתואר שני, שהעביר תרגילים כעוזר הוראה, המשך בשנים רבות בהן הרציתי במכללות ובלימודי החוץ של הטכניון על מחשבים וטכנולוגיית המידע וכלה בימים אלו. 

בשנים בהן עסקתי באינטנסיביות בטכנולוגיית המידע הרציתי גם בכנסים מקצועיים ובארגונים.


בשנים האחרונות אני עוסק לא מעט בנושאים אחרים כמו: כלכלת המשפחה, ניהול סיכונים וברידג' ומרצה על נושאים בתחומים אלה וגם בתחומים אחרים אליהם נחשפתי.

אני מרצה גם לא מעט הרצאות העשרה ולא רק הרצאות למקצוענים. 

בימי קורונה עגומים אלה אני מרצה גם מרחוק באמצעות זום וכלים אחרים.

בחלק מתחומי ההרצאה אני מעביר גם סדנאות.


פוסט זה הוא עדכון לפוסט שנכתב לפני שלוש שנים ותיאר את נושאי ההרצאות שלי.


כלכלת המשפחה


בתחום זה אני מעביר גם סדנאות. מגוון הנושאים על כלכלת המשפחה עליהם אני מרצה הוא גדול. אני מתאים את ההרצאה והסדנה למשתתפים בה, למשל: הרצאה למורות, הרצאה לאזרחים וותיקים, הרצאה לניצולי שואה, הרצאה לצעירים יוצאי אתיופיה, הרצאה לנכים. ההרצאות נוגעות בכל האספקטים של כלכלת המשפחה כולל הטיות רגשיות ואחרות המשפיעות על קבלת החלטות כלכליות.


הרצאות מיוחדות  


כלכלת המשפחה בעולם השלישי: ההקשר התרבותי

יש קשר בין התנהלות כלכלית ותרבות. בביקוריי במדינות מתפתחות ניסיתי להבין איך מנהלים המקומיים את כלכלת המשפחה שלהם בעולם ללא יציבות תעסוקתית, ללא פנסיה וללא בנקים. 

למדתי לזהות את הקשר בין התרבות המקומית להתנהלות הכלכלית של משפחות. 

בהרצאה אני מדבר על אינדונזיה, אתיופיה, מדגסקר ועל המדינה המרתקת ביותר לטעמי, בהוטן.


הבנק אויב או אוהב? - כיצד להתנהל מול הבנקים 

לרבים יש רגשות כלפי הבנקים (פחד, שנאה וכיו"ב) ורבים לא מבינים את האופן בו בנקים עובדים. השילוב של רגש וחוסר הבנה מוביל להתנהלות שגויה של לקוחות מול בנקים. מההתנהלות הזו נפגעים הלקוחות.

יש לי תשתית להרצאה דומה על עולם הביטוח. 


סיכונים בכלכלת המשפחה

ההרצאה משלבת בין המומחיות בניהול סיכונים לבין המומחיות בכלכלת המשפחה. 


האם את צריכה את תרבות הצריכה?

הרצאה על המשמעויות הכלכליות ומשמעויות אחרות של תרבות הצריכה הנפוצה במיוחד בארצות הברית ובישראל.


ניהול סיכונים


קורס של חברת PECB למקצוענים בתחום לצורך קבלת הסמכה בינלאומית. זהו קורס של 4 ימים מלאים המאורגן על ידי חברת א.ה. הדרכה וטכנולוגיה בע"מ.


סיכונים הם חלק מכל דבר בחיים. ניהול סיכונים  הוא הדרך להתמודד איתם. 

הרצאות העשרה על ניהול סיכונים מותאמות לפי מאפייני המשתתפים.


ניהול משברים


ימי הקורונה ומשבר הכלכלי הם ללא ספק משבר חמור במיוחד. לזה מתלווים משברים כלכליים למשפחות ויחידים ומשברים אישיים.  יש קשר הדוק בין ניהול סיכונים לניהול משברים.

קורס של כחמש שעות שהכנתי לפני מספר שבועות מתאים לארגונים המעוניינים להיערך נכון על מנת להתמודד עם המשבר.

אני מעביר גם הרצאות העשרה וסדנאות. 


לקראת פרישה ואחרי פרישה

פרישה לגמלאות היא צומת משמעותית בחיים בכלל ובחיים הכלכליים בפרט. ההרצאה עוסקת במשמעויות הכלכליות ובאופן שצריך להיערך לקראתן וקושרת בין התחום הכלכלי לתחומים אחרים שמשתנים לאחר הפרישה לגמלאות.


ברידג'


יש הבדל גדול בין ללמד ברידג' לבין הרצאות על ברידג'. 

ההרצאה שלי "ברידג' כראי החיים" עוסקת באספקטים שמסביב למשחק עצמו: זוגיות בחיים ובברידג', יצירתיות, אמון, אספקטים חברתיים, השפעות בריאותיות ועוד. 


יום שלישי, 13 באוגוסט 2019

עוד על קיבוע זכויות פנסיה

בפוסט קיבוע זכויות פנסיה נגעתי מעט בנושא. בפוסט זה אוסיף עוד מעט מידע אבל אתחיל באזהרה.

איני רואה חשבון ואיני יועץ מס ולכן איני מייעץ באופן פרטני מה לעשות. אני רק מציג דברים עקרוניים. לגופו של כל מקרה כדאי להתייעץ עם רואה חשבון או יועץ מס או לפנות לפקידי מס הכנסה.  

בפוסט הקודם ציטטתי מקור הטוען שפקידי מס הכנסה אינם מתמצאים בנושא. 
יש לפחות פקיד אחד שאני יודע שהוא מבין את הנושא לעומקו. 

Trade off 


המידע הנוסף שקיבלתי אומר שבחלק מהמקרים בחירה בקיבוע מס היא החלטה המביאה ליותר תשלום מס עם הפרישה על חשבון מס מופחת בכל שנות קבלת הפנסיה. 

לא בכל המקרים זה כדאי. לפעמים המס שמשלמים עם הפרישה גבוה יותר מהחיסכון העתידי במס לאורך שנים. 

כאשר גובה הפנסיה אינו גבוה, ממילא מס הכנסה נמוך, אם בכלל משלמים מס הכנסה, ועשוי להיות נמוך יותר לפנסיונרים גם ללא קיבוע זכויות. 
במצב כזה לא כדאי לקבע זכויות פנסיה במחיר של תשלום יותר מס.

כאשר מענקי הפרישה גבוהים וצריך לשלם עליהם מס הכנסה על מנת לקבל קיבוע זכויות ייתכן שזה הופך את הקיבוע ללא כדאי. 

פרמטר נוסף הוא משיכת פיצויים מהחיסכון הפנסיוני בעבר. ייתכן שמשיכת פיצויים כזו מונעת זכאות לקיבוע זכויות.

המקרה האישי שלי


לא אכנס לפרטים לגבי המקרה האישי שלי כמי שכבר מקבל גמלת פנסיה ועדיין עובד. אציג רק את השורה התחתונה.

בנסיבות הספציפיות שלי הגעתי להחלטה שלפני גיל 70 לא כדאי לי קיבוע מס הכנסה.  

אני חוזר שוב על האזהרה: לקבלת החלטות אישיות אל תסתמכו על מה שאני כתבתי.


יום שני, 22 ביולי 2019

קיבוע זכויות פנסיה

כיועץ בכלכלת המשפחה לא תמיד אני יודע הכל  בכל נושא כלכלי. 
יש יועצי השקעות מקצועיים שיודעים יותר ממני על השקעות. 
יש רואי חשבון ויועצי מס שמבינים הרבה יותר ממני בנושאי מיסוי. 
יש יועצים פנסיוניים שמבינים יותר ממני בנושא פנסיה. 

היתרון שלי, ושל יועצים אחרים לכלכלת המשפחה, הוא בראיית התמונה הכלכלית הכוללת של משפחה או של יחיד.  
אני מפנה לקוחות בכלכלת המשפחה למומחים בתחומים ספציפיים ולפעמים מלווה אותם באינטראקציה איתם. 

לצערי, יש גם מומחים בתחומים כלכליים ספציפיים המבינים פחות ממני בתחום מומחיותם. דוגמה לכך תמצאו בפוסט: הסוסים ברחו עכשיו ננעל את האורווה.

בפוסט הזה אני עוסק בנושא שאני לא ממש מתמצא בו. אני שם את זה בגלוי על השולחן.
כמו בנושאים אחרים אני לומד תוך כדי תנועה. לאחרונה נתקלתי יותר מפעם אחת במושג, שעד לפני מספר חודשים לא נתקלתי בו. הנושא הוא קיבוע זכויות פנסיה. 

כמי שהתחיל לקבל גמלת פנסיה לפני כשנה הוא עשוי להיות רלוונטי גם עבורי. בנוסף לגמלת פנסיה יש לי הכנסה מעבודה והכנסה פסיבית.
כשהכנתי מסמכים ומכתב מלווה לרואה החשבון שלי לצורך הגשת דוח שנתי, ביקשתי ממנו להתייחס גם לשאלה האם אני צריך לקבע את זכויות הפנסיה שלי?

אני מעריך שרואה החשבון שלי מבין היטב בנושא הזה והבעיה שלי, אם בכלל יש לי בעיה, תיפתר תוך מספר חודשים.

לאחר ההקדמה הארוכה אציג את הדברים שהספקתי ללמוד על קיבוע זכויות פנסיה. תתפלאו יש לי גם המלצה לאנשים שזה רלוונטי עבורם.


מה זה קיבוע זכויות פנסיה?


קיבוע זכויות פנסיה היא פעולה שיכול לעשות אדם שהגיע לגיל פרישה. אם יעשה זאת, הוא עשוי לשלם פחות מס הכנסה. 

מדובר בהקטנת מס על קצבת הפנסיה החודשית. מדובר באפשרות להקטנת מס על מענקי פרישה ולפי אחד מאתרי האינטרנט מדובר גם בהקטנת מס הכנסה לאדם שגם מקבל קצבת פנסיה וגם עובד.

הדבר החשוב ביותר הוא ששלטונות מס הכנסה וגופים המשלמים  קצבאות פנסיה לא יעשו את זה עבורכם. זה צריך לבוא ביוזמת הפנסיונר עצמו.

כמה נקודות שעולות מתוך המידע שנתקלתי בו:

1. אדם שמקבל גמלת פנסיה וטרם הגיע לגיל הפרישה לא יכול לעשות זאת.

2. לא בהכרח בכל המצבים מקבלים הנחה במס.

3. לטענת מי שכתב על הנושא באתר של B4 יועצי פרישה פקידי מס הכנסה לא ממש מבינים בנושא.


מה צריך לעשות מבחינה טכנית?


1. צריך לרכז את המסמכים הנדרשים

2. צריך למלא טופס 161 ד.

3. צריך להגיש למס הכנסה

ההמלצות שלי

1. אל תתעלמו מהאפשרות לקיבוע זכויות פנסיה. 
יכול להיות שקיבוע יחסוך לכם תשלומי מס לאורך שנים.

2. התייעצו עם מומחה בתחום: יועץ מס או רואה חשבון.

3. יש באינטרנט גישה לסימולטור לקיבוע זכויות פנסיה. לסימולטור לחצו כאן.

הערת שוליים

אשמח להפניות למידע על הנושא בנוסף למספר הקטן של אתרי אינטרנט העולים בחיפוש בגוגל.


יום רביעי, 12 ביוני 2019

הבהקים בנושא היערכות כלכלית לפרישה לגמלאות: לקראת הפרישה או מיד אחריה

אתם מתקרבים לפרישה לגמלאות. עליכם להיערך במספר רב של היבטים. 

פוסט זה כולל כמה הבהקים חשובים בהקשר הכלכלי. 

1. לוודא שמהעביד נותן את כל מה שמגיע

א. כל חסכונות הפנסיוניים שהצטברו
לפעמים החסכונות הפנסיוניים מופקדים במספר מקומות, למשל: חלק בקרן פנסיה וחלק בקופת גמל. וודאו שקיבלתם את כולם. וודאו שקיבלתם גם את מרכיב הפיצויים.

ב. אם זו תכנית פרישה מרצון, יש לוודא שקיבלתם את כל מה שמגיע במסגרת התכנית.

ג. ימי חופשה
וודאו שקיבלתם את כל ימי החופשה שמגיעים לכם.

ד. ימי מחלה
וודאו שקיבלתם את מלוא התשלום על ימי מחלה שלא ניצלתם, אם זה מגיע לכם. בשירות הציבורי למשל מקבלים סכומים גבוהים על ימי מחלה שלא ניצלתם במשך עשרות שנים. 

ה. מענקי פרישה למיניהם

2. האם קיבלתם מהמעביד את מה שאחרים קיבלו?

ישנם מצבים בהם אין התחייבות חוזית של המעביד לשלם לכם או הסכם מחייב בינו לבין נציגות עובדים אבל יש נוהג. 
כך למשל, אם יש נוהג לתת מענק של שלושה חודשי שכר עם הפרישה ולכם מודיעים כשפרשתם שהפסיקו את זה, בכלל לא בטוח שהמעביד אינו חייב לשלם לכם את התשלום הזה. 

אם הוא הודיע לכל העובדים לפני שפרשתם שהוא הפסיק את הנוהג הזה החל מיום ההודעה, סביר שלא יצטרך לשלם לכם.

אם הוא לא הודיע על זה ואתם תדרשו את המענק הזה על סמך הנוהג ותגידו שאתם שוקלים לפנות לעורך דין, אני מעריך שבהסתברות לא נמוכה תקבלו את מה שנהוג לתת. 

3. האם יש לכם חסכונות פנסיוניים ממעבידים קודמים?

בהחלט ייתכן שיש חסכונות כאלה שאינכם מודעים לקיומם. לכו ל"הר הכסף" ובדקו. 
לפעמים ניתן לצרף אותם לחיסכון פנסיוני אחר. גם כשלא ניתן או לא כדאי לצרף כדאי לדעת שיש חיסכון כזה.

4. נצלו את הטבות המס על מענקי פנסיה והכנסות אחרות 

חלק מהמענקים שמקבלים פורשים לפנסיה עשויים להיות פטורים ממס עד סכום מסוים. הסכום תלוי במספר שנות העבודה שלכם באותו מקום עבודה. 
חשוב להבין מה פטור ממס ולנצל את הפטור. לפעמים יש לכם בחירה בין שני סוגי מענקים שאחד פטור ואחד לא. אם תבינו את משמעות הפטור ייתכן שתוכלו לבצע בחירה מושכלת. 
אפשר ולפעמים חשוב, להתייעץ עם רואה חשבון או יועץ מס שנושא זה הוא תחום התמחותם.


5. האם לפרוס את המס על פני מספר שנים?

גם בנושא פריסת מס על פני מספר שנים יועץ מס או רואה חשבון הוא הכתובת. 
התשובה אינה אחידה, כך למשל, למי שמתכונן לעבוד במשרה מלאה לאחר הפרישה זה יכול להיות לא כדאי.
למי שאינו מתכוון לעבוד כלל ייתכן שפריסת מס הוא פיתרון מתאים לו. 

6. מצו את הזכויות המגיעות לכם

לגמלאים שהגיעו לגיל פרישה מגיעות הטבות, למשל: הנחה בתשלום ארנונה. וודאו שאתם ממצים את הזכויות המגיעות לכם. הדוגמה של הארנונה היא דוגמה שבה מדובר בסכום חיסכון נכבד.

7. חשוב במיוחד: היערכו נכון לחיים עם פחות הכנסות ויותר הוצאות

זה אולי הדבר החשוב ביותר. בשונה מיתר הדברים שאותם צריך לבצע ממש עם הפרישה הוא משהו מתמשך לשארית חייכם. 


סדרת פוסטים על הכנה לפרישה לגמלאות


בבלוג זה פרסמתי סדרת פוסטים העוסקת בהיבטים שונים של הכנה לפרישה.

אני מצרף קישור לפוסט המסכם של הסדרה שבתוכו יש קישורים ליתר הפוסטים: תכנון פרישה: חיבור בין ההיבטים שהוצגו בסדרת הפוסטים.


יום שבת, 24 בנובמבר 2018

פנסיה: מיתוס ה-70%


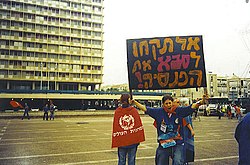
חניכי הנוער העובד מפגינים נגד קיצוץ בפנסיה.
מקור התמונה: ויקיפדיה


בסדרת פוסטים על תכנון פרישה לגמלאות עסקתי גם בפן הכלכלי. טענתי שהעיקרון הבסיסי הוא שהכנסות קטנות וההוצאות גדלות. לא ניסיתי לכמת את גובה ההכנסות הנדרשות לשמירה על רמת החיים לפני הפרישה. 

איך מכמתים את גובה ההכנסות הנדרשות לשמירה על רמת החיים של לפני הפרישה?
מקובל כלל האצבע הבא: אם צברתם פנסיה בשיעור 70% מהמשכורת האחרונה תוכלו לשמור על רמת החיים.

ההנחה היא שחלק גדול מהדור שמתקרב לגיל הפנסיה יצברו אתת אותם 70% בעוד דור ה-Y ודור ה-Z צפויים לצבור בממוצע כ-30% עד 50%.

במאמר בעיתון גלובס טוענים שחר ראובני ומאיר שמואלי, אנליסטים להשקעות לטווח אורך במערך הייעוץ של בנק לאומי, כי צבירה של 70% היא למעשה כ-50% משום שהמעביד מפריש לפנסיה רק על כ-71% מהמשכורת בממוצע. 
הם מציעים לקוראים להשלים את הפנסיה באמצעות חיסכון עצמאי על החלק מההכנסה שהמעביד אינו מפריש עבורו.

הטענה שלי היא ש-70% זהו מיתוס שאינו בהכרח מיצג את המציאות היום ואת המציאות שתהיה בעתיד. המיתוס צמח משום שבעבר הוא בהחלט ייצג את המציאות של רוב השכירים במשק.


לפני כמה עשורים

 
ההבהקים הבאים מתארים את דפוסי העבודה המקובלים לפני מספר שנים במדינת ישראל:

1. רוב העובדים היו שכירים במשרה מלאה.

המעבידים הפרישו עבורם לפנסיה. לרוב גם עובדים הפרישו את חלקם לפנסיה.

היום: אחוז נמוך יותר של שכירים. יותר עובדים במשרות חלקיות. בעתיד צפויים מודלים של עבודה חלקית כשכיר ועבודה חלקית כעצמאי.

2. רוב העובדים עבדו ברציפות באותו מקום עבודה או שהחליפו פעם או פעמיים עבודה במהלך שנות עבודתם.

עבודה רציפה באותו מקום עבודה פירושה הפרשה עקבית לפנסיה. 
עבודה רציפה באותו מקום פירושה גם התקדמות ברמת השכר עם הזמן. 
במגזר הציבורי היה מקובל לתת תוספת ותק של 1% כל שנה. 
כתוצאה מכל הגורמים האלה במקרים רבים העובדים קיבלו את השכר הגבוה ביותר ממש לפני הפרישה לגמלאות. 

היום: עובדים מחליפים מקומות עבודה מרצון או עקב צמצומים וסגירת מקומות עבודה. 
בתקופות שבין עבודה לעבודה אין מעביד שמפריש עבורם לחיסכון פנסיוני. 
עובדים בגיל מבוגר כמה שנים או אפילו יותר מעשור לפני הפרישה עלולים להידחק החוצה ממעגל העבודה.
המשכורת האחרונה לפני הפרישה אינה בהכרח המשכורת הגבוהה ביותר של העובד.  

3. החיסכון הפנסיוני היה ציבורי או הסתדרותי

שני מנגנוני הפנסיה הנפוצים היו: פנסיה תקציבית ופנסיה של קרן פנסיה הסתדרותית.
התפיסה הייתה דאגה לעובד ולא תפיסה עסקית.
פנסיה תקציבית ניתנה בלי שהעובד הפריש לפנסיה.
החישוב בשתי הפנסיות היה 2% לשנה על פי המשכורת האחרונה. עובד שעבד 35 שנה קיבל 70% פנסיה. 70% היה המקסימום. לא היה ניתן לצבור יותר מ-70%.
כפי שראיתם בסעיף הקודם, בדרך כלל המשכורת האחרונה הייתה הגבוהה ביותר.

היום: החיסכון הפנסיוני מנוהל ברובו על ידי חברות ביטוח. חלק נוסף מנוהל על ידי בתי השקעות. אלה הם גופים מסחריים שרוצים להרוויח. הדאגה לעובדים לא בהכרח בראש מעייניהם.
חלק גדול מהחסכונות תלויים בתשואות שמשיגים הגופים המנהלים את החסכונות. 
החישוב אינו באחוזים מהמשכורת אלא אישי על פי הסכום שנצבר בחיסכון. 

4. גיל התחלת העבודה עלה

בעבר התחילו לעבוד מיד אחרי הצבא או מיד אחרי הלימודים האקדמיים, לרוב אחרי תואר ראשון. מרבית העובדים צברו 35 שנות עבודה שהקנו להם פנסיה של 70%.

היום: אחרי הצבא יש טיול אורך לחו"ל. אחרי הטיול יש הכנה לבחינות פסיכומטריות. לפעמים צריך לשפר את הציונים ולחזור על הבחינה.
יש כאלה שלפני הצבא עושים שנת שרות. 
יותר צעירים לומדים גם לתארים מתקדמים. 
מתחילים לעבוד בגיל מאוחר יותר מה שמקטין את הסיכוי לעבוד 35 שנה. תוסיפו לזה את חוסר היציבות של מקומות העבודה שאף הוא מקטין את משך הזמן לצבירת פנסיה. 
בהרבה מקרים צוברים פחות לפנסיה.


5. תוחלת החיים עולה 

בעבר גמרו לעבוד יצאו לפנסיה וחיו 10 שנים או 15 שנים ברוב המקרים. עלות הפנסיה למי ששילם הייתה יחסית נמוכה.

היום: היום חיים בממוצע סדר גודל של 20 שנה אחרי גיל הפנסיה. הפורשים לפנסיה מקבלים מספר גמלאות חודשיות גדול יותר. 
החברות המנהלות את החסכונות הפנסיוניות הן חברות עסקיות: כשמשלמים בממוצע יותר חודשים משלמים פחות בכל חודש. כך נולד המושג של מקדם המרה.
ככל שהמקדם גבוה יותר צריך לצבור יותר כסף על מנת לקבל את אותה קצבה חודשית.
ככל שעולה תוחלת החיים עולה מקדם ההמרה.
היום נקבע ברוב המקרים מקדם ההמרה בגיל הפרישה ולא בגיל בו מתחילים את החיסכון. 
בעבר היו תכניות חיסכון פנסיוניות, למשל: ביטוחי מנהלים, שבהן נקבע המקדם עם ההצטרפות לחיסכון הפנסיוני. 

אז מדוע 70%?

 
קל לראות שמקורו של ה-70% הוא בצבירה המקסימלית שניתן היה להגיע אליה בפנסיה תקציבית או בקרנות פנסיה הסתדרותיות. 

היום זהו מיתוס. סוג של קירוב גס מאוד. לא כדאי להסתמך על כלל אצבע זה. 

במקום זאת עדיף להעריך את ההוצאות החודשיות הצפויות. קירוב טוב הן ההוצאות החודשיות הנוכחיות בתוספת מקדם ביטחון של הוצאות גדולות יותר לאחר הפרישה. 
זהו נתון אישי התלוי בדפוסי ההוצאה של כל משפחה או כל אדם. 

דוגמה

דני ורוני הם אלמנים הפורשים לגמלאות. הכנסתו מעבודה של כל אחד מהם היא 20,000 ש"ח לחודש. לאחר פרישתם, תהיה הכנסתם 70% מהכנסתם, כלומר: 14,000 שקל.

מרכז עולמו של דני הם נכדיו. דני מוציא כל חודש 10,000 שקל. ב-500 שקל קונה מתנות לנכדים ו-9,500 ש"ח חוסך לנכדיו.

לאחר הפרישה יוכל לשמור על רמת חייו ללא שום קושי. הוא ימשיך להוציא 10,000 שקלים ו-500 שקלים למתנות לנכדיו. החיסכון לנכדים יקטן ל-3,500 שקלים בחודש.

רוני מחפש בת זוג חדשה ומרבה לבלות. הוא נסוע הרבה לחו"ל ואוכל במסעדות. התחביב שלו הוא השטת יכטות. תחביב יקר שעולה לו לא מעט כסף. רוני מוציא 20,000 שקל בחודש. 

לאחר הפרישה תהיה הכנסתו 70% מהכנסתו לפניה. לשמירה על רמת חייו יחסרו לו 6,000 שקל בחודש.


יום חמישי, 18 באוקטובר 2018

כמו אש בשדה קוצים - תנועת FIRE של דור ה-Y


בבלוג זה עסקתי בהיערכות לפרישה לפנסיה. במסגרת עבודתי גם יעצתי למשפחות וליחידים בגיל הקרוב לגיל הפרישה: האם להקדים את הפרישה או לא?  

מעולם לא נתקלתי במצב שצעירים מדור ה-Y פורשים לפנסיה מוקדמת בגיל 30-40 כשהוריהם עדיין עובדים.

הסיבה שלא נתקלתי בתופעה הזו היא כנראה משום שאיני מתגורר במקומות כמו עמק הסיליקון או ניו יורק. 
בעיתון ניו יורק טיימס הופיעה כתבה ארוכה על צעירים המשתייכים לתנועת FIRE. 

הרעיונות הם אותם רעיונות שהצגתי בפוסט ישן משנת 2014: אל תחשוש חסוך ופרוש. 
הרקע ואופן המימוש מותאמים לעובדי הייטק צעירים של היום.


מהי FIRE?

FIRE הן ראשי תיבות של: Financial Independence Retire Early. 
עושים את זה בעיקר עובדי הייטק צעירים בארצות הברית ששכרם גבוה.

שתי הבעיות העיקריות בעבודת הייטק

1. לחץ
הלחץ מתבטא בין השאר בכמות גדולה של שעות עבודה וזמינות לעבודה גם בשעות מחוץ לשעות העבודה.

התוצאות הן פגיעה בבריאות וחוסר זמן לבן/בת הזוג ולילדים (אם בכלל יש להם משפחה) ותשישות מהעבודה.

2. מחירי הדירות הגבוהים באזורי ההייטק
החיים בסמוך לעבודה בסיליקון וולי או אזורים דומים באופים יקרים. המרכיב המשמעותי ביותר הוא שכר דירה. 


הפיתרון של FIRE

לחסוך סכום משמעותי ולפרוש בגיל 30-40 לפנסיה ולחיות  מהרווחים על החיסכון. 
על מנת לעשות זאת צריך להתגורר אחרי הפרישה, ורצוי גם לפניה, באזורים ששכר הדירה בהם הרבה יותר נמוך מאשר בסיליקון וואלי למשל. 
עובדי הייטק המשתכרים שכר גבוה יכולים לחסוך תוך מספר שנים סכום כספי גבוה ולהתפטר.

השוואה לדור הקודם

גם פורשי הדור הקודם הרבה לפני גיל הפרישה, עליהם כתבתי בפוסט אל תחשוש חסוך ופרוש, הושפעו מאותם אנשים ומאותם רעיונות אבל אצלם זה היה מלווה בצמצום הוצאות קיצוני לפעמים עד כדי סגפנות.
יש גם בני דור ה-Y שבוחרים במודל זה, המכונה lean Fire. רבים מתנועת FIRE בוחרים דווקא במודל של fat FIRE. 
במודל זה הם ממשיכים בחייהם הרגילים אבל תוך הקפדה על חיסכון משמעותי. רק בעלי שכר גבוה יכולים לאמץ מודל כזה.
המודל השלישי נקרא barista Fire. עבודה חלקית לאחר הפרישה ברשתות כמו Sturbuck. הם עובדים בעיקר על מנת שיהיה להם ביטוח בריאות שהחברה המעסיקה מבטחת אותם בו. 


יום חמישי, 19 ביולי 2018

מינהלת הגמלאות: אז מדוע השרות כל כך גרוע?

חזון מינהלת הגמלאות
צולם במסדרונות המשרד במהלך המתנה


מינהלת הגמלאות היא יחידה במשרד האוצר, שתפקידה לטפל בפנסיונרים המקבלים פנסיה תקציבית משרות המדינה.
אני יוצא מהנחה שהחזון בתמונה לעיל הוא חזון ראוי והעובדים מנסים לממש אותו.
הפקידים גם אדיבים ומנומסים, אז מדוע בכל זאת השרות כל כך לא יעיל וכל כך גרוע?

ב-1 ביולי שנה זו מלאו לי 67 שנים. עבדתי שנים רבות בשרות המדינה עד שהמדינה החליטה להעביר את עובדי מלם מסטטוס של עובדי מדינה לסטטוס של עובדי חברה ממשלתית. בלית ברירה הפכתי לעובד חברה ממשלתית במקום עובד מדינה. את זכויות הפנסיה שלי בשרות המדינה הקפאתי. עכשיו הגיע הזמן לממש אותן ולקבל קצבה. 

במהלך הביקור שלי במשרדי היחידה הזו הופניתי לפקיד בקומה 4 שהפנה אותי לפקידה בקומה 5, ששלחה אותי בחזרה לפקידה בקומה 4. זו הפנתה אותי לפקידה בקומה 6 שעל פי דבריה מטפלת ב"פורשי מלם".
הפקידה בקומה 6 לא ידעה שזה תחום עיסוקה אבל ניסתה לעזור כמיטב יכולתה.

לסיכום
באתי עם שלושה נושאים פשוטים וברורים בהקשר של גמלת הפנסיה שאני צפוי לקבל בחודש הקרוב. קשה להציג אותם יותר ברור ממה שהצגתי. 
לאחד מהם קיבלתי תשובה עניינית לשניים האחרים לא ממש קיבלתי תשובה ראויה.

לשאלה מדוע השרות כל כך לא יעיל וכל כך גרוע יש תשובה: תהליכי העבודה גרועים. 

אני מקווה שפוסט זה יביא לשיפור תהליכי העבודה ופורשים בעתיד לא יצטרכו לפנות כל כך הרבה למינהלת הגמלאות.  

ניהול תהליכי עבודה (Business Process Management) 

התחום של Business Process Management או בקיצור BPM אינו זר לי. 
נתתי ייעוצים לארגונים בתחום זה. כתבתי פוסטים בבלוג שלי העוסק במחשבים על תחום זה והרציתי על הנושא הזה במסגרות שונות. 
פוסטים לדוגמה שכתבתי על BPM:

BPM Agility is a Must  

BPMS Next GTeneration: IBPMS   

Traditional Business Process Management Solution: Dead End or Reinvention? 

בפוסט האחרון המוזכר כאן תוכלו לראות תמונה משנת 1913 שמקורה בויקיפדיה: תמונה של פס הייצור במפעלי פורד. 

גם בהרצאות שלי על BPM בלימודי החוץ של הטכניון השתמשתי באותה תמונה. 
מה לתמונה העוסקת בעבודה לא ממוחשבת ולהרצאה על ניהול תהליכים ממוחשב באמצעות כלים ומתודולוגיות של BPM? 
מדובר שם בייעול דרמטי של תהליכי הרכבת מכוניות. תהליך של קרוב ל-20 שעות עבודה צומצם לתהליך של כשעתיים עבודה. 

התמונה הזו היא רק הפתיח להרצאה המראה את ההקשר העסקי של תהליכים.
בהמשך הבאתי דוגמאות של שינוי תהליכים באמצעות BPM שהביאו לתועלות מהותיות ומדידות לארגון. הארגונים היו ממגזרים שונים, למשל: בנקים, חברות ביטוח, חברת סלולר מובילה בשוק האמריקאי ועוד. 
כמובן שיש גם דוגמאות כאלה במגזר הציבורי.

המסקנה היא שאין די בחזון ובעובדים טובים. כשהתהליכים בארגון גרועים התוצאות יהיו בהתאם. 


תהליך מענה טכני לפניית לקוח

אין פשוט מזה: כשלקוח פונה אליכם ענו לו שקיבלתם פנייה והיא בטיפול. רצוי לענות לו באותו ערוץ בו הוא פנה אליכם: אם פנה בטלפון אז טלפנו. אם פנה בדוא"ל ענו באמצעות הודעת דוא"ל.
אם הוא פנה באמצעות דואר.... טוב יש בעיה בשרותי הדואר במדינת ישראל של העשור השני של המאה ה-21 ולכן מותר להשתמש בערוץ חלופי.

במינהל הגמלאות לא ממש ענו למרבית הפניות שלי בחצי השנה האחרונה.

כשכבר עונים: אולי כדאי לתת תשובה עניינית ובדוקה?  

מדוע פניתי כל כך הרבה פעמים וכל כך מוקדם (חצי שנה לפני)? לא פניתי כי היה לי משעמם. הייתה לי סיבה טובה.  גם לא הסתרתי את הסיבה הטובה הזו. ברוב הפניות בכתב ובעל פה הזכרתי את הסיבה הזו. אזכיר אותה גם כאן.

איני עובד מדינה מהשורה שעובר ישירות ממצב של עובד מדינה למצב של מקבל גמלת פנסיה. המדינה יודעת את מספר חשבון הבנק של עובד מהשורה אליו היא מעבירה משכורת כל חודש. במשרד בו הוא עובד יש גורמים אליהם הוא יכול לפנות בענייני פנסיה ובעניינים אחרים ויש גורמים שאולי פונים אליו בנושאים שונים.

אני במצב בו הקפאתי את זכויות הפנסיה שלי לפני כמה עשורים בתנאים מיוחדים, שנגזרו ממעבר כפוי משרות המדינה לחברה ממשלתית.
מינהלת הגמלאות אולי יודעת את הכתובת שלי, את מספר הטלפון שלי ואת כתובת הדוא"ל שלי רק משום פניותיי הרבות אליהם. מטיבם של ארגונים כאלה, שלא תמיד גורם א' יודע את פרטי הפונה לגורם ב', שיושב באותו משרד ואולי אפילו באותו חדר.
קרוב לוודאי שאינה יודעת פרטים כמו מספר חשבון הבנק הנוכחי שלי. 

לא תאמינו, אפילו השתתפתי בקורס הכנה לפרישה של נציבות שרות המדינה. זה היה קורס בו השתתפה אשתי לפני פרישתה המוקדמת  ואפשר היה לצרף בני זוג.
אחד המרצים היותר מוצלחים בקורס, שעבד אז בנציבות שרות המדינה, הסביר בפירוט את התהליך הטכני של הפרישה. הוא המליץ לטפל בזה כמה חודשים לפני הפרישה על מנת להקטין את ההסתברות  לטעויות.

בפניותיי הרבות הזכרתי את דבריו, הנכונים לגבי עובד מהמדינה בעומד לפרוש לגמלאות וקל וחומר שהם נכונים גלבי מישהו כמוני שהקפיא את זכויות הפנסיה שלו לפני מספר עשורים.

אז כשסוף כל סוף חזרה אלי עובדת של מינהלת הגמלאות באמצעות שיחת טלפון היא אמרה לי שלא להיות מודאג. אני מופיע ברשימה של המיועדים לקבל גמלת פנסיה חודשית. לשאלתי היא השיבה שאני לא צריך לעשות כלום.
התחלתי להיות יותר מודאג...

חשבון הבנק להעברת גמלת הפנסיה
היות שהנחתי בוודאות שלא ידעו לאיזה חשבון להעביר את הגמלה שלי, במקרה הפחות גרוע יעבירו אותה לחשבון שאליו נכנסה משכורתי כעובד מדינה אי שם בתחילת שנות ה-90 של המאה הקודמת, החלטתי בכל זאת לעדכן את מינהלת הגמלאות ושלחתי להם את מספר החשבון שלי.

למוד ניסיון התקשרתי על מנת לוודא שקיבלו אותו. הגברת שענתה לשיחת הטלפון  הבטיחה שתוך 48 שעות יתקשר אלי חשב.
אחרי 72 שעות, כשכבר ניסחתי בראש את המכתב הרשום שאשלח להם, התקשרה עובדת אחרת של מינהלת הגמלאות היא אמרה לי שלא מספיק שהעברתי את מספר חשבון הבנק, עלי להחתים את הבנק על טופס.
היא עמדה בהבטחתה לשלוח אלי טופס ריק.
תוך 3-4 שעות היא קיבלה בחזרה טופס חתום על ידי הבנק ועל ידי.
עכשיו אתם בוודאי מבינים את כותרת הפסקה "כשכבר עונים: אולי כדאי לתת תשובה עניינית ובדוקה?".
נדמה לי שאתם מבינים גם מדוע הייתי מודאג מהתשובה הלא נכונה שקיבלתי ותוארה באותה פיסקה.
לא הייתה לי ברירה אלא להגיע למשרד בשעות הקבלה, כפי שתארתי בתחילת הפוסט.

סימולטור ותלוש חכם

התלוש אולי חכם. אני לא בטוח שאלו שבנו את התהליך חכמים. מה שנכון לגבי התלוש החכם נכון גם לגבי הסימולטור של השכר. 
בעידן המודרני אנשים רוצים גישה לנתונים באמצעות האינטרנט ן/או אפליקציה של טלפון חכם.
תלוש חכם אמור לענות על הצורך הזה. הבעיה היא שאת הקוד לגישה לשניהם לוקחים מהתלוש האחרון שמקבלים, כלומר: עד שלא מקבלים תלוש גמלה באמצעות הדואר אין למקבל הגמלה גישה לתלוש החכם ולסימולטור.

ברמת התפקוד הנוכחית של דואר ישראל סביר להניח שהגמלאי הטרי יקבל את התלוש לכל המוקדם באמצע החודש. את התשלום עצמו יקבל לחשבון הבנק ביום הראשון של החודש או ביום האחרון של החודש הקודם. עד אז הגמלאי אינו יכול לבדוק האם קיבל את מה שהיה אמור לקבל. אם יגלה טעויות, ובדרך כלל טעויות הן לרעת הלקוח, יוכל לפנות למנהלת הגמלאות במועד שספק אם יוכלו לתקן אותן לפני תשלום החודש השני לקבלת הגמלה.

באופן ספציפי במקרה שלי, בגלל ההקפאה והתנאים המיוחדים, ההסתברות לטעויות גדולה יותר.
אל תשכחו שגם בימים הטובים ביותר של הדואר השרות שלו בחודשים יולי ואוגוסט היה גרוע במיוחד. את הדוורים הקבועים שהיו בחופשה החליפו אחרים, שלא בהכרח ידעו לשים דברי דואר בתיבה הנכונה. גם עובדים אחרים בשלבי המיון וההכנה לחלוקה הם במקרים רבים בחופשה. 

לבעיה הזו יש שני פתרונות פשוטים:

1. סיסמת גישה לתלוש החכם ולסימולטור שלא באמצעות תוכן המופיע בתלוש הראשון
היא יכולה להיות גם מסוג One Time  Password בראשי תיבות OTP. זהו קוד הנשלח באמצעות הודעת SMS לטלפון סלולרי.  

2. משלוח התלוש הראשון גם באמצעות דוא"ל
אולי זה רעיון לא רע גם להמשיך לשלוח אותו רק בדוא"ל למי שירצה את זה, כפי שעושות למשל חברות כרטיסי האשראי. חוסכים עלויות נייר וכריתת עצים ביערות הגשם.

לחסוך טעויות ידועות מראש?


בעצם למה לא? מהלקוח (במקרה זה הגמלאי) ייחסכו זמן, ריצות ומעט כסף. גם מהפקידים ייחסך זמן שיוכלו לנצל אותו באופן יעיל יותר. 
זה היה הרעיון שלי בהקשר של אחד הרכיבים הפנסיוניים כאשר הגעתי למשרדי מינהלת הגמלאות.
לכמה מחבריי לעבודה במלם ההיסטורית, שהתחילו לקבל גמלת פנסיה מהמדינה מספר חודשים לפני, לא שולם אחד הרכיבים. לא מדובר באנשים טיפשים. הם גילו את הטעות ופנו למינהל הגמלאות שתיקן את הטעות.
בהקשר של אותו רכיב הטעות הייתה עקבית: במדגם הקטן שהייתי איתו בקשר אף לא אחד קיבל את הרכיב הזה בגמלה הראשונה שקיבל.
כשהבנתי שאיני יכול לקבל גישה לתלוש חכם או לסימולטור, ביקשתי שעובדי מינהלת הגמלאות יבדקו האם אני אקבל את הרכיב בגמלה הראשונה שלי. במידה שלא, שיתקנו את הטעות מראש.

התשובה שקיבלתי הייתה שהעובדים אינם יודעים אילו רכיבים יכללו בגמלה. אוכל לבדוק את זה רק אחרי שאקבל גמלה ראשונה.
מתי אוכל לבדוק?
את התשובה קיבלתם פסקה "סימולטור ותלוש חכם" לעיל. 


תהליך פרואקטיבי: פנו ללקוח ביוזמתכם

לא מדובר במודלים מורכבים של פיזיקה גרעינית או אינטליגנציה מלאכותית. מדובר בדבר פשוט. הראייה החותכת לכך היא, שאפילו המוסד לביטוח לאומי של מדינת ישראל מבצע את זה.

במקום שמי שאמור לקבל פנסיה יפנה אל המינהלת, כפי שאני עשיתי מספר רב של פעמים במשך חצי שנה, המינהלת תשלח לו מכתב מספר חודשים קודם.
במכתב תציין מתי הוא צפוי לקבל גמלה ומה עליו לעשות על מנת להיערך לזה, למשל: למלא את הטופס המצורף ולהחתים את הבנק ואז להחזיר אותו למינהלת הגמלאות.  

כמה הערות בהקשר זה:

1. ייתכן שנעשה משהו ברוח זו במשרד ממשלתי זה או אחר בהתייחס לעובדי המשרד. זה וודאי לא נעשה לגבי אלה שהקפיאו את זכויות הפנסיה שלהם ואינם עובדים במשרד ממשלתי.

2. את המידע הזה אפשר לשים באופן מסודר גם באתר האינטרנט של מינהל הגמלאות.

3. את הקישור או את המידע אפשר לשלוח באמצעות דוא"ל לאנשים, שכמוני פונים אל המינהלת.

הערת שוליים

במדינת ישראל שרות גרוע הפך לנורמה. גם בסקטור הפרטי. חלק מ"נבחרי הציבור" כנראה מעדיפים שהציבור יקבל שרות גרוע. אני מדבר על חוק חדש שמגדיל את זמן ההמתנה הטלפוני לנציג שרות מ-3 דקות ל-6 דקות. לפרטים קראו את מה שכתוב בקישור המצורף: הכנסת אישרה אמש את הכפלת זמן ההמתנה במוקדי שרות ל-6 דקות.

יום שני, 14 במאי 2018

האם לקבל קצבת זקנה של ביטוח לאומי בגיל 67?

כשמתקרבים לגיל פרישה צריך לתכנן את הפרישה בהיבטים שונים. אחד ההיבטים החשובים הוא ההיבט הכלכלי.

מאמר של נדב טסלר באתר "פנסיוני" מנתח לעומק את הנושא של קצבת זקנה מהביטוח לאומי. לקריאת המאמר: מה שאתם לא יודעים על ביטוח לאומי ועל קצבת הזקנה עלול לעלות לכם הרבה כסף. 

בפוסט זה אתמקד בתכנון אישי ולא בפריסת היריעה הרחבה, כפי שעשה נדב טסלר.

נאמן למנהגי בפוסטים קודמים, גם הפעם אשתף אתכם בתכנון האישי שלי. התכנון האישי שלי יופיע בצבע אדום.

בתחילת חודש יולי אהיה בן 67 ואתחיל לקבל קצבאות פנסיה. במסגרת התכנון שלי בחנתי גם את הרובד של קצבת הזקנה של המוסד לביטוח לאומי.


מדוע חשוב לתכנן את קצבת הזקנה מביטוח לאומי?

קצבת הזקנה מביטוח לאומי היא הרובד הפנסיוני הראשון. משלימים אותו שני רבדים נוספים: חיסכון פנסיוני בעבודה וחיסכון עצמאי. החיסכון העצמאי עשוי להיות גם מקור הכנסה פסיבית, כגון: דירות להשכרה. 

בדרך כלל קצבת זקנה מביטוח לאומי היא רכיב קטן בהרבה מהחיסכון הפנסיוני בעבודה. 
לכאורה, היא גם רכיב קבוע, שאין לנו שליטה עליו. לכאורה, רכיב זה  תלוי רק במספר השנים בהן שילמנו ביטוח לאומי בארץ. 

לא בכדי, מופיעה המילה "לכאורה" בשורות הקודמות: למעשה יש לנו שליטה מסוימת בגובה קצבת הזקנה שנקבל.

אציין שני דברים מתוך המאמר שכתב נדב טסלר:

1. בכדי ליצור באמצעות חיסכון פנסיוני קצבה שוות ערך לקצבת הזקנה מהמוסד לביטוח לאומי יחיד צריך לחסוך 500 אלף שקל. זוג צריך לחסוך מיליון שקל. 

2. רבים אינם מכירים את קצבת הזקנה של הביטוח הלאומי וכתוצאה מכך לא פועלים באופן אופטימלי ומפסידים כסף רב.


כיצד מגדילים את קצבת הזקנה מביטוח לאומי?

שתי הדרכים העיקריות להגדלת גובה הקצבה הן:

1. דחיית קבלת הקצבה  
הדחייה מוסיפה 5% עבור כל שנת דחייה. גבר יכול לדחות את קבלת הקצבה בעד שלוש שנים ולקבל תוספת של עד 15%.

2. הגדלת הוותק  
תוספת הוותק עשויה להגיע עד ל-50% מהקצבה. גובה התוספת היא 2% על כל שנה מעבר למספר שנים מינימלי בהם שילם המבוטח ביטוח לאומי.

מספר השנים המינימלי היה במשך תקופה ארוכה 10 שנים. החל מינואר 2017 יש ירידה מדורגת בתקופה המינימלית: החל מינואר 2018 התקופה המינימלית היא 8 שנים והחל מינואר 2019 היא 4 שנים.

שימו לב שגם סטודנטים וגם מובטלים משלמים דמי ביטוח, כך שמרבית אלה שחיים את מרבית חייהם הבוגרים בישראל מגיעים למקסימום הזה. במקרה זה הדרך השנייה להגדלת הקצבה אינה רלוונטית.
מי שלא מקבלות את הוותק הן עקרות בית הפטורות תשלום דמי ביטוח לאומי.

אני אדם שחי כל חייו במדינת ישראל ושילם ביטוח לאומי באופן קבוע. לגבי הדרך השנייה להגדלת הקצבה אינה רלוונטית משום שאני ממילא מגיע למקסימום הוותק.    


גיל פרישה וגיל זכאות


גיל פרישה
גיל פרישה הוא גיל בו ניתן לקבל קצבת זקנה מביטוח לאומי, בכפוף למבחן הכנסה.
מבחן ההכנסה מתייחס להכנסות מעבודה ולהכנסות שלא מעבודה. הכנסות מקצבאות כגון פנסיה אינן נלקחות בחשבון לצורך מבחן ההכנסה.
גיל הפרישה של גברים הוא 67. גיל הפרישה של נשים עולה בהדרגה בהתאם לתאריך הלידה של האישה. נכון להיום, גיל הפרישה של אלו שנולדו החל ממאי 1947 הוא 62. 
על מנת לא לסבך יותר מדי את הפוסט אתייחס  בהמשך רק לגברים.
העיקרון ביחס לנשים דומה: הגילאים עשויים להיות שונים והמודל עשוי להיות מורכב יותר.

אם יפנו אלי ויבקשו פוסט דומה המתייחס לנשים בלבד, אעתר ברצון לבקשה.

גיל הזכאות
גיל הזכאות לקצבת זקנה  הוא 70 לגברים. אצל נשים הוא עולה בהדרגה. גיל הזכאות של מי שנולדה החל ממאי 1970 הוא 70.
בגיל הזכאות מקבלים קצבת זקנה ללא מבחן הכנסה.


מה יותר כדאי לדחות את קבלת התשלום או לקבל תשלום במשך יותר שנים?


אין תשובה חד משמעית לשאלה הזו. היא תלויה במספר רב של גורמים חלקם אישיים.
גורמים רלוונטיים במיוחד הם רמת ההכנסה מעבודה ורמת ההכנסה שלא מעבודה, בהם אדון בפסקאות הבאות. 


תוחלת החיים האישית

גורם אישי שברוב המקרים אני איני מסוגל לנתח אותו הוא תוחלת החיים האישית.
ככל שהיא ארוכה יותר כך משתלם יותר לדחות את התשלום ולקבל תשלום חודשי גבוה יותר.
ללא מידע אחר כדאי לקחת את תוחלת החיים המותנית. זוהי תוחלת החיים בידיעה שאותו אדם הגיע לגיל הפרישה. 
כמובן שתוחלת החיים היא ממוצע ותוחלת החיים של אדם ספציפי תלויה בגורמים אישיים, כגון: מצב בריאות, תוחלת החיים במשפחה שלו וכיו"ב. 

ניתוח מפורט של תוחלת החיים המותנית (מי שאינו מעוניין לקרוא יכול לדלג)
השורה התחתונה היא שתוחלת החיים של גבר שהגיע לגיל 65 היא 84.5.

לפי נתוני הלמ"ס, נכון לשנת 2016 תוחלת החיים של גברים בישראל היא 80.7. לצורך הדיון נתעלם מפרמטרים כמו השכלה גבוהה והשתייכות לקבוצת האוכלוסייה של יהודים, המגדילים את תוחלת החיים.

לא נוכל להתעלם מהנתון של מספר השנים שיש להוסיף בגלל שאותו אדם הגיע לגיל 65. 

על פי נתון זה, לתוחלת החיים של מי שהגיע לגיל 65 יש להוסיף 
19.5 שנים, כלומר: תוחלת החיים שלו היא 84.5.

תוחלת החיים כוללת גם כאלה שנפטרו בינקות, בילדות, בגיל צעיר ובגיל מאוחר יותר לפני גיל 65 ולכן תוחלת החיים המותנית בהגעה לגיל 65 היא רלוונטית.
אגב, גם תוחלת זו תלויה בפרמטרים כמו השתייכות לקבוצת אוכלוסייה.
תוחלת החיים המותנית גדלה ככל שהגיל גבוה יותר.

רמת ההכנסה מעבודה בלבד
עד רמת הכנסה מסוימת זכאים לגמלת זקנה מלאה. 
על פי הנתונים באתר הביטוח הלאומי נכון למאי 2018, יחיד (ללא בת זוג) המשתכר עד 5,646 ש"ח ברוטו בחודש זכאי לקצבת זקנה מלאה.  

מי שיש לו בן/בת זוג ומשתכר עד 7,529 ש"ח בחודש זכאי לקצבת זקנה מלאה.

זכאים לקצבת זקנה חלקית בהתאם לגובה ההכנסה אלו המשתכרים יותר מהסכומים שצוינו לעיל:  

יחיד המשתכר עד 9,228 ש"ח בחודש

מי שבן/בת זוגו אינו/ה מקבל/ת קצבה מביטוח לאומי ומשתכר עד 13,040 ש"ח בחודש.

מי שבן/בת זוגו מקבל/ת קצבה מביטוח לאומי ומשתכר עד 11,010 ש"ח בחודש.

חלקיות הקצבה נקבעת לפי גובה ההכנסה בתוך הטווח המאפשר קבלת קצבת זקנה חלקית.

המסקנה היא שברוב המקרים למי שמשתכר עד הסכום המקנה קצבת זקנה מלאה בגיל הפרישה עשוי להיות כדאי לבקש קצבת זקנה בגיל הפרישה.

כמובן שצריך להביא בחשבון גורמים נוספים, למשל: גובה קצבת הפנסיה.   

רמת ההכנסה שלא מעבודה בלבד
הכנסה שלא מעבודה היא למשל הכנסה מדירות והכנסה מרווחי הון.
כאשר מישהו אינו משתכר מעבודה ואין לו בן/בת זוג הוא זכאי לקצבת זקנה מלאה בתנאי שההכנסות שלו שלא מעבודה אינן עולות על 16,938 ש"ח בחודש (נכון למאי 2018).
הוא אינו זכאי לקצבת זקנה כאשר ההכנסות שלו הן מעל 20,520 ש"ח בחודש.

אם יש לו בן/בת זוג, הוא זכאי לקבל קצבת זקנה מלאה בתנאי שההכנסות שלו אינן עולות על 22,587 ש"ח בחודש.

נדמה לי שלגבי רוב הקוראים, המשמעות המעשית היא, שאם אינם עובדים הם זכאים לקצבת ביטוח לאומי מלאה בגיל הפרישה.

המסקנה היא שברוב המקרים למי שמרוויח שלא מעבודה פחות מהסכום המקנה קצבת זקנה מלאה כדאי לקבל את הקצבה בגיל פרישה.
ככל שההכנסה גדלה ושיעור הקצבה שיקבל קטן, כך גדלה הכדאיות של דחיית קבלת הקצבה.

רמת ההכנסה מעבודה ושלא מעבודה
אלו שמרוויחים גם מעבודה וגם שלא מעבודה זכאים לקצבת זקנה מלאה בתנאים הבאים (נכון למאי 2018):

ללא בן/בת זוג: הכנסה חודשית מעבודה עד 5,646 ש"ח והכנסה חודשית שלא מעבודה עד 11,292 ש"ח.

עם בן/בת זוג: הכנסה חודשית מעבודה עד 7,529 ש"ח והכנסה חודשית שלא מעבודה עד 15,058 ש"ח.

המסקנה דומה למסקנות בסעיפים הקודמים: לרוב למי שזכאי לקצבת זקנה מלאה כדאי לקבל אותה בגיל פרישה. 


האם גובה הקצבה ישתנה?

גורם זה צריך להילקח בחשבון בהחלטה: אם היא תגדל ריאלית, זה שיקול בעד דחייה וקבלת אחוזים נוספים בגלל הדחייה.
אם היא תקטן בעתיד, זהו שיקול בעד קבלת הקצבה בגיל הפרישה.

יש החוששים שלא רק שהיא תקטן אלא תיעלם לחלוטין. תחשיב אקטוארי מראה כי כספי הביטוח הלאומי של מדינת ישראל ייגמרו בשנת 2042.  נדב טסלר טוען בצדק, שזהו פופוליזם לחשוב שבמועד זה יפסיקו לשלם קצבאות זקנה של ביטוח לאומי.

מה שכן יקרה, לדעתי, במהלך התקופה זה הקטנת גובה קצבאות הזקנה. 
במדינה שמדורגת במקום לא מחמיא במדד השחיתות השלטונית, מקצה תקציבים פרטיים לטובת חברי כנסת סוררים מהקואליציה ומחליטה, בשונה ממרבית המדינות המפותחות, לבטל הנחה בתחבורה ציבורית לאזרחים ותיקים, לא יהיה ריאלי לצפות שלא יקצצו בגמלת הזקנה.

הקטנה אינה בהכרח קיצוץ נומינלי בקצבאות. להלן רשימה לא ממצה של טכניקות אחרות אפשריות לקיצוץ:

1. להעלות את גיל הפרישה ו/או להעלות את גיל הזכאות.

2. לא לעדכן את גובה הקצבה כשהמדד עולה.

3. להקטין את גובה ההכנסה מעבודה ו/או שלא מעבודה המאפשר קבלת קצבת זקנה מלאה.

3. להקטין את גובה ההכנסה מעבודה ו/או שלא מעבודה המאפשר קבלת קצבת זקנה חלקית.

4. להקטין את אחוזי התוספת עבור דחיית קבלת הקצבה.

מדוע החלטתי לקבל קצבת זקנה של ביטוח לאומי בגיל 67?

פסקה זו עוסקת בקבלת ההחלטות האישית שלי. יש לי הכנסה פסיבית שלא מעבודה ואני מתכוון להמשיך לעבוד גם אחרי גיל 67. 
כפי שקראתם בתחילת הפוסט, זהו בדיוק המצב בו קיימת דילמה.

ההכנסה הפסיבית החודשית שלי לא ממש יוצרת דילמה. היא מתחת לסף שעד אליו מקבלים קצבת זקנה מלאה.

נשארה רק ההכנסה מעבודה כעצמאי. נכון להיום, אני עובד מעט במספר תחומים שונים והכנסותיי אינן מגיעות לסף השולל קצבת זקנה מלאה מהביטוח הלאומי.

אבל מי יודע, האם ארוויח בעתיד הרבה או מעט?
הניסיון שלי כיועץ עצמאי במחשבים ובטכנולוגיית המידע, בעיקר כשכבר הגעתי לגיל מבוגר, הראה שיש תנודות קיצוניות ברמת ההכנסה שלי.

שנה גרועה, הפכה בשתי שיחות טלפוניות שקיבלתי, לשנה יותר מסבירה. כל אחת מהשיחות האלה נגמרה בעבודה של מספר חודשים ביותר ממשרה שלמה, שהתחילה ממש מיד אחרי השיחה.
גם היום יש כאלה המוכנים לשלם שכר גבוה לשעה עבור עבודתי. כיום מספר השעות האלה הוא קטן מאד. 

שינוי עשוי להתרחש גם בעתיד: 

האם תהיה לי פריצת דרך בכלכלת המשפחה?

האם אתחיל לקבל ייעוצים בניהול סיכונים?

האם ההרצאות שלי יביאו הכנסה גבוהה יותר ממה שהיום?

האם אקבל ייעוץ בהיקף משמעותי בתחום המחשבים? 

האם הכנסותיי מהוראת ברידג' או מכתיבת בלוגים יצמחו במפתיע? 

הנחתי שתי הנחות:

1. קצבת הזקנה של המוסד לביטוח לאומי תקטן ריאלית לאורך זמן.
תומך בלקיחה מידית של הקצבה

2. אחייה לפחות עד תוחלת החיים של מישהו שהגיע לגיל 67. 
תומך בדחיית קבלת קצבת הזקנה.

עדיין שאלת המפתח הייתה ונותרה: מה יהיה גובה הכנסותיי מעבודה?
אין לי תשובה לשאלה הזו. כמומחה לניהול סיכונים וכשחקן ברידג' מומחה ואם להזכיר את עברי הרחוק, גם בעל תואר B.A בסטטיסטיקה, ניסיתי להעריך את ההסתברות לעלייה דרמטית בהכנסותיי מעבודה. 

הערכתי שההסתברות לכך היא נמוכה ולפיכך בחרתי לבקש לקבל בגיל 67 את קצבת הזקנה מהמוסד לביטוח לאומי.


חוזים עתידיים למחשוב AI

  פוסט מעניין בבלוג הכלכלי המצוין "תועלת שולית" עוסק בקושי לניבוי מחירים עתידיים של תשתיות AI. כותרת הפוסט: מי יקבע את המחיר של כו...