‏הצגת רשומות עם תוויות דמי אבטלה. הצג את כל הרשומות

יום חמישי, 2 באפריל 2020

קורונה: הנופלים בין הכיסאות - שכירים/עצמאים על פי דרישה

לקורונה בארץ ובעולם יש השלכות כלכליות קשות. בפוסט זה אציג קבוצת עובדים, שניזוקה במיוחד ולא ידוע לי על מענה כלכלי של הרשויות בישראל לבעיה שלה. 


מאפייני עובדים כאלה


מדובר באנשים המתפרנסים מעבודה לפי שעות כשכירים ו/או כעצמאים. ברוב המקרים החלק העצמאי של עבודתם הוא כעוסק פטור. 
במקרים רבים הם אינם עובדים עבור מעסיק קבוע, אלא עובדים עבור מעסיקים שונים בהתאם לצורך ובהיקף בהתאם לדרישה.
המשמעות היא שמעסיק לא מפטר אותם ולא מוציא אותם לחל"ת ולכן הם אינם זכאים לדמי אבטלה מהמוסד לביטוח לאומי.

למי שלא יודע מה ההבדל בין עסוק פטור או עוסק מורשה אציג רק היבט אחד: כשעוסק פטור מרוויח יותר 100,491 ש"ח לשנה הוא הופך אוטומטית לעוסק מורשה. 

מדובר באנשים שלרוב אינם משתכרים הרבה כסף. אם הם עוסקים בתחום שהגבלות הקורונה מונעות מהם בפועל עבודה, הם נותרים ללא הכנסה וגם ללא דמי אבטלה. 

תוסיפו לזה את העובדה שברוב המקרים אין להם הכנסות גבוהות גם בימים כתיקונם, כך שגם במקרה והם מתנהלים נכון כלכלית אין להם הרבה חסכונות ואין להם רכוש רב (למשל גרים בדירה בשכירות ואין להם דירה בבעלותם). 

גם באותם מקרים, לא שכיחים, שהם יוצאים בעל כורחם לחל"ת, יקבלו דמי אבטלה זעומים משום שהם עובדים כשכירים בהיקף קטן ובשכר לא גבוה.


כמה דוגמאות לעובדים מסוג זה


אנשים העוסקים באמנות, ספרות, שירה, תיאטרון, קולנוע, מוזיקה, צילום וכיו"ב 

איני מדבר על כאלה המועסקים באופן קבוע כשכירים במקום עבודה אחד. אני מדבר על כאלה שמזמינים אותם לבצע עבודה חד פעמית, להעביר הרצאה או חוג או מופע. 

אנשים המעבירים חוגים בנושאים שונים במסגרות שונות

אני מדבר על אנשים שזו פרנסתם העיקרית.

מורים או מדריכים או מטפלים בפעילויות שיש בהן מגע גופני

למשל: רפלקסולוגיה, עיסוי רפואי, עיסוי להנאה, חוגי אמנויות לחימה, חוגי ספורט וכיו"ב.

מדריכים בחוגי העשרה

מדריכים במגוון רחב של חוגי העשרה.

מורים לברידג' או לשחמט 

כשלא ניתן לקיים חוגים אין הכנסות. כמי שעוסק בהוראת ברידג' אני מכיר את הנושא. אל תרחמו עלי, עבדתי כארבעים שנים בתחום המחשבים, אני מקבל קצבת פנסיה ואני נותן גם ייעוצים בכלכלת המשפחה ומרצה על ניהול סיכונים. 
מי שכל פרנסתו באה מהדרכת חוגים כאלה הוא במצב אחר לגמרי ממצבי.

אנשים המתפרנסים מתיירות וממסעדות ובתי קפה

הכוונה אינה לבעלי עסקים או לעובדים שכירים במקום עבודה אחד. אלא לכאלה שנותנים שרותים על פי בקשה, למשל: משכירי דירות באמצעות Air bnb. 


אני מניח שזו רשימה חלקית והקוראים יוכלו להוסיף דוגמאות רבות אחרות.

סיכום


מצבם של אלה שפוטרו או הוצאו לחל"ת שמועד סיומו אינו ברור, אם בכלל לא יסתיים בפיטורים, הוא גרוע. להם לפחות מגיעים דמי אבטלה. 
האנשים שדפוסי עבודתם הם כמתואר לעיל נמצאים במצב גרוע יותר. בנוסף לחוסר עבודה היום ולאי הוודאות לגבי העתיד, הם גם אינם זכאים לדמי אבטלה.

מה בכל זאת ניתן לעשות?


פיתרונות חלקיים באותו תחום עד יעבור זעם 


1. יצירתיות בחיפוש עבודה בתחום העיסוק
הרצאות ושיעורים מרחוק, כתיבה, הופעות טלוויזיוניות או ב-YOUTUBE במקום לפני קהל.

2. מציאת נישות ייחודיות שיש להן ביקוש

3. עיסוקים על התפר שבין התחום לתחומים אחרים
למשל: כתיבה על תחום העיסוק בימי קורונה או כתיבה אישית על התנהלותם בזמן קורונה.

עבודה נדרשת כרגע בתחום אחר לתקופת ביניים


למשל ביצוע שליחויות, עבודה במרכולים.

הסבה מקצועית באופן מלא או באופן חלקי

  
בחירת תחום עיסוק ראשי או משלים במקום או בנוסף לתחום העיסוק הנוכחי.
רבים מהצעירים שבינינו כנראה יצטרכו לעבור שינויים מקצועיים כאלה בעתיד.


יום שישי, 22 בפברואר 2019

האם ניתן לקבל שתי קצבאות מביטוח לאומי באותו זמן?

נדרשתי להתייחס לשאלה הזו בהקשר של לקוח המקבל קצבת נכות כללית ופוטר ממקום עבודתו.
המחשבה הראשונה שלי הייתה שלא סביר שהוא יקבל שתי קצבאות במקביל מביטוח לאומי.

כבר הייתי "בסרט דומה" בעבר הרחוק עם לקוחה אחרת. חשבתי שמגיעה לה השלמת הכנסה בגלל שכרה הנמוך.
היא אמרה לי באופן החלטי שהיא לא תקבל את הקצבה משום שיש לה מכונית.
הערכתי שהיא צודקת ובכל זאת בדקתי. מצאתי שזה תלוי בשנת הייצור של המכונית.
המכונית שלה הייתה מכונית ישנה במיוחד ששווייה נמוך מאוד. מכונית משנת ייצור זו אינה שוללת קבלת השלמת הכנסה.

חשבון קצבאות באתר המוסד לביטוח לאומי
מחשבון הקצבאות הוא אחד ממחשבוני הזכויות באתר המוסד לביטוח לאומי.
ניתן להפעיל אותו בכתובת ה-URL הבאה: מחשבון קצבאות במקביל.

בבדיקה עם המחשבון מצאתי שקצבת נכות כללית אינה שוללת קבלה במקביל של דמי אבטלה.
כדאי ללקוח לגשת למוסד לביטוח לאומי ולבקש דמי אבטלה.

הלקח

אל תניחו מראש שלא תקבלו קצבה, מענק או הנחה. בדקו האם מגיע לכם.

יום ראשון, 21 באוגוסט 2016

למה עוד צריך לשים לב כשמפוטרים

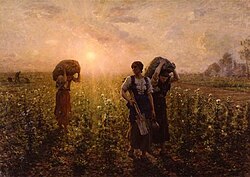
נשים בסוף יום עבודה בשדות. ציור משנת 1887.
מקור התמונה: ויקיפדיה

היציבות התעסוקתית בשנים האחרונות הרבה יותר קטנה מאשר הייתה לפני כמה עשרות שנים. 
פעם מרבית השכירים עבדו באותו מקום עבודה במשך עשרות שנים כמעט ללא חשש מפיטורים.
היום קל למצוא את עצמכם מפוטרים גם אם אתם אנשי מקצוע מצוינים בתחומכם, שהמעביד שלכם מרעיף עליכם כל הזמן רק שבחים. זה לא תמיד אישי: מיזוגים, רכישות, משברים של החברה בה אתם עובדים, תחרות של חברות במדינות עולם שלישי ומדינות אחרות בהן שכר העבודה זול בהרבה.
גם במגזר הציבורי יש תהליכי הפרטה וייעול והביטחון התעסוקתי כבר לא מה שהיה פעם.

השורה התחתונה היא שרבים מוצאים את עצמם מפוטרים ממקום עבודתם לפחות פעם אחת במהלך שנות עבודתם.

המשבר בפיטורים
כמעט תמיד פיטורים הם משבר רגשי ופסיכולוגי. להלן כמה מרכיבים שכיחים למה שמרגיש המפוטר:

1. מה שהיה לא יהיה
בני אדם מתנהלים לרוב כאילו מה שהיה ימשיך להיות. תחת פרדיגמות שונות מהפרדיגמה הזו הרבה יותר קשה להתנהל.
כשקורה משבר לא צפוי, כגון: פטירה של בן משפחה, מחלה קשה שלכם או של בן משפחה, מוות של חבר, גירושים, הוצאה כספית גדולה ולא צפויה, הביטחון מתערער. הרי מה שהיה כבר לא יהיה. 
פיטורים זו וודאי דוגמה לערעור הביטחון בפרדיגמה זו ובכלל.

2. ערעור המעמד האישי
מעמדנו המקצועי הוא חלק ממקומנו בחברה: אנחנו עובדים, יש לנו עשיה בעבודה, עמיתים מנהלים וכפיפים לרוב מעריכים אותנו, יש פעילות חברתית בעבודה שאנחנו לא פעם חלק ממנה.
כן ואנחנו גם מרוויחים משכורת.

לאחר הפיטורים כל זה נעלם. יש סטיגמה של כישלון, לא בהכרח עם קשר למציאות כי יכול להיות שפוטרנו על לא עוול בכפינו. אולי אנחנו מתבישים לספר לסובבים שזה קרה.

3. כבר לא מפרנס את עצמו
המפוטר כבר אינו מרוויח כסף. כבר אינו יכול להוציא כסף בלי לחשוב על זה לפחות פעמיים. לחלק מהאנשים שאני פוגש וכן עובדים זה אולי הלך רוח מצוין, משום שהם מוציאים הרבה יותר מההכנסות. למפוטרים מתלווה לזה חוסר בהכנסות בכלל.

אם המפוטר הוא במקרה גבר שהיה המפרנס הראשי של משפחתו, לא פעם נפגע גם האגו: עכשיו הוא מרוויח פחות מאשתו. עכשיו אשתו היא המפרנסת העיקרית. עכשיו יש בושה כלפי הילדים.

אני ממש לא מזדהה באופן אישי עם הגישה הקצת שוביניסטית הזו, אבל יש כאלה שכך מרגישים.

אחד הביטויים לתחושה הזו, הוא בושה לקבל דמי אבטלה. כבר היו לי לקוחות בכלכלת המשפחה, ששלחתי אותם לקבל את דמי האבטלה המגיעים להם ונאלצתי להתמודד עם התנגדות לעשות זאת.

קשה לשכנע אותם שכמו שהם משלמים ביטוח רכב ותובעים את חברת הביטוח כשיש נזק, כך גם הם משלמים ביטוח לאומי בדיוק כדי שיוכלו לקבל דמי אבטלה.

4.  מה יהיה בעתיד?
הצד השני של המטבע של מה שהיה לא יהיה, הוא מה כן יהיה. אי הידיעה ואי-הוודאות גורמים ללחץ ולחששות.
יש כמובן הבדל בין איש היי-טק רווק בן 25, שפוטר משום שהסטארטאפ בו עבד נסגר, לבין פועל טקסטיל בן מעל ל-40, שצריך לפרנס ילדים והמפעל שלו נסגר משום שהחברה החליטה ליצר במפעל במדינה מתפתחת, שבה השכר נמוך הרבה יותר.

אם אתה מעל לגיל 60, אתה יכול לבחון האם הפיטורים שלך הם לא בעצם פרישה מוקדמת מעבודה בעל כורחך. 

פעולות כלכליות חיוניות שצריך לבצע מיד אחרי הפיטורים
למרות המשבר האישי והרגשי, שתואר לעיל, אין מנוס מהתמודדות עם המצב החדש. דחיינות לא תועיל ובחלק מההיבטים עלולה לגרום לנזק גדול ואפילו לנזק בלתי הפיך. בפסקאות הבאות אציג כמה דברים בהם חייבים לטפל מיד.

להמשיך להפריש לביטוח הכלול בקרן הפנסיה/ביטוח מנהלים
לעובדים רבים אין ביטוח מעבר לביטוח המהווה חלק מההפרשה לקרן הפנסיה או ביטו המנהלים. הם אינם מודעים לכך שכשהם אינם משלמים את הפרמיה ל-Risk (החלק הביטוחי של קרן הפנסיה/ביטוח המנהלים) הם מאבדים את הביטוח.

מדובר בתשלום חודשי נמוך יחסית. כשנמצאים במשבר גדול, כפי שתואר בפסקאות לעיל, לא חושבים על אובדן הביטוח. חושבים על ההוצאה הכספית כשאין הכנסות.
גם כשחושבים שקשה להוציא עוד כסף ללא הכנסות מעבודה ונוטים פסיכולוגית לוותר על זה או לדחות את זה, אסור לעשות זאת.

גם לכם יכול לקרות מה שקרה לאלמנתו של אדם שפוטר ונפטר ולא בהכרח יהיה במקרה שלכם Happy End עצוב, אבל מעט פחות ממה שהיה יכול להיות, כפי שתואר בכתבה הבאה של עו"ד חיים קליר: ביטוח של נפטר בוטל - וגם הקצבה לאלמנתו.

לא למשוך פיצויים
הנטיה הטבעית היא למשוך פיצויים, בלי לשלם מס, על מנת לעבור את התקופה הקשה.
ההמלצה שלי ושל כל המומחים היא: למשוך פיצויים רק כמוצא אחרון בלית ברירה. משיכת הפיצויים עלולה להקטין את גובה הפנסיה שלכם בעשרות אחוזים. לפעמים בשליש. לפעמים אפילו יותר.

להמשיך להפריש לפנסיה (במקרים מסוימים)
אם אתם חוסכים לפנסיה בתכנית ותיקה בתנאים טובים, כנראה שחשוב להמשיך להפריש לפנסיה גם אם פוטרתם. כך למשל, אם יש לכם ביטוח מנהלים עם מקדם המרה מובטח, כדאי לכם להמשיך לחסוך. אם זו תכנית שהתחילה בשנת 1990 או לפניה, יש לכם גם תשואה מובטחת.

הבעיה היא שאם בצוק העיתים של הפיטורים, תחסכו את התשלום השוטף, הפוליסה הזו עלולה להיות מסולקת. בלשון פשוטה ולא מקצועית, כבר לא תוכלו להפקיד בה כסף. במקום העבודה החדש תצטרכו לפתוח חיסכון פנסיוני חדש בתנאים הרבה פחות טובים.
הפנסיה החודשית שלכם עלולה להיות קטנה במאות שקלים או אפילו באלפי שקלים, בהשוואה להמשך חיסכון פנסיוני בתכנית היותר טובה בה אתם חוסכים.

לקחת דמי אבטלה
כמו שאתם פונים לחברת ביטוח בנזקי צנרת שביטחתם בדירה או במקרה של פגיעה ברכב או ניתוח שנכלל בביטוח הבריאות שלכם, כך עליכם לפנות למוסד לביטוח לאומי על מנת לקבל דמי אבטלה כשפוטרתם.

התשלום החודשי שלכם למוסד לביטוח לאומי גם הוא ביטוח. שם המוסד: המוסד לביטוח לאומי מעיד על כך.

לתכנן מחדש הכנסות והוצאות
ברור שאי אפשר להמשיך להוציא תא אותם סכומי כסף שהוצאתם לפני הפיטורים. כפי שהבנתם בסעיפים קודמים, יש סעיפים שלא משתלם לחסוך בהם, אבל יש הרבה יותר סעיפים בהם אפשר וכדאי לחסוך.  

לחפש עבודה
ברוב המקרים זה סעיף חשוב. לפעמים זה יותר מורכב כי צריך לחפש עבודה אחרת בתחום אחר או בסטטוס של עצמאי במקום של שכיר.
לפעמים מציאת עבודה זמנית או עבודה בהיקף חלקי לתקופת ביניים חשובה לא רק מבחינת המאזן החודשי, אלא חשובה יותר בהיבט של "המשבר בפיטורים" (ראו פיסקה קודמת) והיא יכולה לעזור למפוטר להגיע למצב שבו יהיה לו קל יותר למצוא עבודה חדשה מתמשכת.  


חוזים עתידיים למחשוב AI

  פוסט מעניין בבלוג הכלכלי המצוין "תועלת שולית" עוסק בקושי לניבוי מחירים עתידיים של תשתיות AI. כותרת הפוסט: מי יקבע את המחיר של כו...