‏הצגת רשומות עם תוויות חוכמת ההמונים. הצג את כל הרשומות

יום שישי, 12 בספטמבר 2025

"טיוטה ציבורית" בויקיפדיה העברית: יותר נזק מתועלת


בעבר הרחוק התייחסתי בפוסטים בבלוג זה לחוכמת ההמונים. באופן ספציפי התייחסתי במספר פוסטים למצבים בהם אין חוכמה בחוכמת ההמונים ולכן ניזקה עולה על תועלתה. 

דוגמא לפוסטים כאלה: 


נזכרתי בפוסטים האלה לאחר שהתנסיתי בעל כורחי בכלי הויקיפדי הנקרא "טיוטה ציבורית". 

על סמך התנסותי הגעתי למסקנה שניזקו של הכלי הזה גדול מתועלתו. 

על מנת שהכלי יוכל להביא תועלת יש לעשות בו שינוי מהותי. בסוף הפוסט אציע שינוי כזה. 


ההתנסות הלא מכוונת שלי ב"טיוטה ציבורית"


כתבתי טיוטה פרטית לערך במרחב שלי. המשמעות היא שאף לא אחד חוץ ממני יכול לשנות את תוכנה. 

כשבניתי  תוכן משמעותי לטעמי, אבל רחוק מאוד מסיום כתיבת הערך, העברתי אותו למרחב הציבורי והוספתי תבנית "בעבודה". 

המשמעות של תבנית 
"בעבודה" דומה למשמעות של סגירת כביש עם שלט בעבודה. כלי הרכב היחידים הרשאים לסוע שם הם כלים המשמשים את אלה שעובדים על בניית הכביש.  

בהקשר הויקיפדי המשמעות היא שרק לכותב הערך מותר לשנות אותו עד להסרת תבנית "בעבודה". 

אם הוא לא עשה שינוי בערך במשך שבוע, מותר גם לאחרים לשנות את הערך.


כיצד זה הפך לטיוטה ציבורית?


אחד המשתמשים בויקיפדיה הפר את כללי הויקיפדיה והחליט על דעת עצמו להפוך את זה לטיוטה ציבורית יום אחרי שהעלתי את הערך עם תבנית "בעבודה". 

הוא אפילו לא טרח לשאול אותי האם זה מקובל עלי ואפילו לא הודיע לי על כך.

נגרמו לא מעט נזקים בשל המעשה הזה:

1. הרבה בזבוז של זמני היקר (אני אדם עסוק בהרבה תחומים אחרים של עבודה, התנדבות, הרצאות, כתיבה ועוד). 


2. פגיעה בתכני הערך.


3. דיונים מזיקים על נושאים לא מהותיים.


4. שינוי שם הערך לשם לא ראוי


5. נזק משמעותי נוסף שגרם אותו משתמש הוא דיון חשיבות על הערך שיזם אותו משתמש שהעביר אותו למצב של טיוטה ציבורית.


חוסר כבוד מינימלי כלפיי וכלפי אחרים


דיון חשיבות בערך הנמצא בתהליך כתיבה, כמו גם ההעברה לטיוטה ציבורית, משקף חוסר כבוד מינימלי כלפיי. 

מדף השיחה של אותו משתמש נוצר רושם שהיו מקרים דומים ביחס לערכים שנכתבו על ידי אחרים.


גם אם נניח שכתבתי ערך הכי גרוע על אדם הכי לא ראוי למה לא להמתין עד שאסיים אותו ואסיר את תבנית "בעבודה"? 


כשאעשה זאת יוכלו משתמשים אחרים לקבל תמונה מלאה ולקבל החלטה מושכלת על בסיס כל המידע ולא על בסיס מאוד חלקי.  


התוצאה


1. תכנים בערך נמחקו.

כולל מקור ראוי שמישהו החליט למחוק אותו. 


2. שם הערך שונה לשם לא מתאים ללא שום סיבה וללא דיון.


3. נערכו דיוני סרק שבהם ויקיפדים שאינם מכירים את הנושא התוכחו שלא לצורך.


4. הערך הפך לערך גרוע במיוחד ומישהו החליט למחוק אותו ולהחזיר אות למרחב הפרטי שלי.


5. עכשיו אצטרך לבנות אותו מחדש מתוך שתי טיוטות פרטיות במרחב הפרטי שלי ומקורות נוספים.

הפעם אעשה את רוב העבודה בטיוטה הפרטית שלי ורק לקראת סיומה העלה ערך. 


אין רע בלי טוב


1. לא כל משתמשי הויקיפדיה שנגעו בטיוטה הציבורית לא תרמו שום דבר משמעותי חיובי. 

משתמש אחד עשה עבודה טובה: הוסיף מקורות ומה שהוא כתב ישמש אותי ויחסוך לי עבודה.


2. יכולתי לגבש דעה ברורה על כך שהכלי של טיוטה ציבורית כפי שהוא מוגדר היום, אינו ראוי לשימוש בויקיפדיה העברית.


מדוע לא ראוי להשתמש בכלי של טיוטה ציבורית?


זהו מקרה קלאסי בו חוכמת ההמונים אינה מביאה תועלת ומבקום זה גורמת נזק. 

בשלב של כתיבת ערך יכול לכתוב אותו עורך אחד. רק לאחר שיש ערך או אפילו קצרמר שמי שכתב אותו מעביר אותו למרחב הציבורי ללא תבנית בעבודה הוא צריך להיות פתוח לשאר העורכים.


כפי שראיתם מתיאור הדוגמה לעיל יותר מדי עורכים בשלב של הקמת הערך רק גורמים נזק ומפריעים זה לזה. 


כשעורך מתמצא בנושא הוא יכול לכתוב את הערך לבד. 

אם אינו מתמצא ויש לו יכולת למצוא מקורות, לקרוא אותם ולהבין אותם הוא בהחלט יכול לכתוב ערך אחרי שיקרא מקורות וילמד.

בשני המקרים אין צורך בטיוטה ציבורית. 


אם לעורך אין ידע ואין יכולת למצוא ולקרוא מקורות וחשוב לו שיהיה ערך על נושא הוא לא צריך טיוטה ציבורית. יש לו שתי אפשרויות אחרות:


1. לכתוב קצרמר.

קצרמר הוא שלד לערך שיש בו מעט מידע ומיועד בעתיד להרחבה על ידי אחרים.


2. למצוא מישהו אחר שיכתוב ערך על הנושא.


מצבים חריגים בהם יש מקום ליותר מעורך אחד 


רק פעם אחת בניתי ערך חדש בשיתוף עם עורך נוסף בויקיפדיה.

זה היה הערך בינה עסקית שבני וערן ואני כתבנו לפני שנים רבות במסגרת תחרות מקצרמר למובחר (בה זכינו בפרס הראשון). 

היינו מתואמים. גרנו באותו בית וחילקנו בינינו את העבודה. במידת הצורך ישבנו ודיברנו על נושאים בהם התלבטנו. 


סוג כזה של עבודה שונה לגמרי מהכאוס של טיוטה ציבורית.


בשלושה מצבים יכולים עורכים בויקיפדיה לעבוד במשותף על ערך בהקמה באופן אפקטיבי:


מצב 1: כשהם מחליטים לשתף פעולה


הערך שכתבנו ביחד בני ערן ואני הוא דוגמה לכך. יכולים שניים, שלושה ואפילו ארבעה עורכים שמתאמים ביניהם לעבוד ביחד על כתיבת ערך.


מצב 2: מורה או מרצה ותלמידים


המורה או המרצה הוא הגורם המוביל והמתאם בין התלמידים.


מצב 3: כשכותב הערך מאפשר למישהו נוסף להשתתף בכתיבה


כשהכותב מאפשר למישהו ספציפי להשתתף בכתיבת הערך הוא מתואם איתו.


השינוי המוצע בכלי של טיוטה ציבורית


כשמישהו ירצה לערוך ערך שהוא טיוטה ציבורית יתבקש לקבל אישור מכותב הערך להצטרף אליו בכתיבה.

המשמעות היא גם שינוי שם הכלי לטיוטה משותפת במקום טיוטה ציבורית.


יום רביעי, 7 בפברואר 2018

כנס עשור לאיגוד היועצים והמאמנים לכלכלת המשפחה: אפליקציות ומוצרי תוכנה

בפוסט הקודם על כנס העשור של איגוד היועצים והמאמנים לכלכלת המשפחה התיחסתי לחלק הראשון של הכנס.
בפוסט זה אתיחס לחלק השני של הכנס.
גם את החלק השני של הכנס אפשר לחלק לשני חלקים: הצגת מוצרים והרצאה על אתגרי הפינטק. בפוסט הזה אתמקד בחלק הראשון.

Robin   
אפליקציה זו הוצגה על ידי יוסי ירקוני.ירקוני הוא המיסד וה-CEO של החברה.
לדברי ירקוני, החזון של חברת Robin  הוא צמצום פערים באמצעים טכנולוגיים. האפליקציה זכתה בפרסים ונכתב עליה לא מעט בעיתונות המקוונת. אם תלחצו על הקישור, תוכלו לקרוא.

השימוש באפליקציה הוא ללא תשלום. כולנו יודעים שאין מתנות חינם ולכן חייבים לשאול: מהיכן מגיעות הכנסותיה של החברה? התשובה של החברה: "מעמלות סוכן מחברות הביטוח ובתי ההשקעות איתם החברה עובדת".

האפליקציה מנסה לעשות אופטימיזציה של החיסכון הפנסיוני. היא מציגה את כל החסכונות. מציגה תחזית פרישה והמלצות לשיפור.
אפשר לבצע את ההמלצות ישירות מתוך האפליקציה.
המלצה אפשרית עשויה להיות ניוד של מוצרים או כל התיק מגוף אחד המנהל חיסכון פנסיוני לגוף אחר.
החברה אליה נויד החיסכון משלמת עמלה ל-Robin. היות שהחברה עובדת עם מספר רב של מנהלי השקעו פנסיוניות אין לה אינטרס לנייד לחברה מסוימת.

זה נשמע הרבה פחות מוטה מכתבות בעיתונות הכלכלית המתארים סוכני ביטוח הממליצים ללקוחותיהם לעבור ממנהל השקעות אחד לאחר אחרי שנתיים, רק משום שהם מקבלים מענק מבית ההשקעות או חברת הביטוח (כמובן שלא כל או אפילו לא רוב הסוכנים מתנהגים כך, אבל התופעה מספיק נפוצה בשביל שמאמרים בעיתונות הכלכלית יתיחסו אליה).

המוצר השני של Robin הוא ביטוח. 
מוצגים מוצרי הביטוח. נבדק הכיסוי הביטוחי ויש המלצות בהקשרים של הוזלה וכפל ביטוחים. ניתן לממש את ההמלצות באופן מקוון מתוך האפליקציה.

המוצר השלישי של החברה הוא ביטוחי פרט
הכוונה היא לביטוחי בריאות. זהו מוצר חדש. הביטוחים מוצגים ונבדקים: כיסוי, כפל ביטוח ואפשרות להוזלה. 
גם במוצר זה ניתן לממש את ההמלצות.

Feezback
כמו Robin גם Feezback היא אפליקציית פינטק. פרטים על Feezback תוכלו למצוא באתר החברה.
המוצר הוצג על ידי קרן צוקרמן, מנכ"לית ומיסדת החברה.
Feezback היא חברה העוזרת ללקוחות הבנקים להקטין את העמלות שהם משלמים לבנקים. היא עושה זאת באמצעות חוכמת ההמונים.
אנשים מזינים את הנתונים שלהם באופן קל ונוח לאפיליקציה והאפליקציה מעבדת אותם.
החברה מציגה את מצב החשבון על פי תעודת הזהות הבנקאית ומקורות נוספים. 

מוצגים סכומי העמלות שהלקוח שילם. מוצגים נתונים המתארים את גובה העמלות שלקוחות עם פרופיל דומה שילמו ומוצגות חלופות בבנקים אחרים ובגופים חוץ בנקאים.
כך למשל, ניתן לנהל תיק ניירות ערך בבית השקעות במקום בבנק ולשלם עמלות נמוכות יותר.

המידע הוא בסיס להתמקחות של הלקוח על העמלות ו/או בסיס להחלפת נותן השירותים הפיננסיים.

שתי הערות שלי:

1. הנתונים יכולים בהחלט לעזור ללקוחות להוריד עמלות אבל אין די בכך. צריך לרצות ולדעת להתמקח.

2. חוכמת ההמונים לא תמיד תקפה. צריך לשאול שתי שאלות בהקשר זה: האם מספר לקוחות הבנקים שהעבירו נתונים לאתר הוא מספיק גדול? 
האם אין פה הטיה בגלל שדווקא לקוחות שמשלמים יותר או לקוחות שמשלמים פחות נוטים יותר להעלות את הנתונים שלהם לאתר?

Kamaze
האתר והאפליקציה מתמקדים בהשוואת מחירי תקשורת בישראל. החברה הוצגה על ידי נמרוד מן, מנכ"ל ומיסד החברה.
לפרטים גלשו באתר החברה: Kamaze.
האתר מתמקד בהשוואת מחירי תקשורת: אינטרנט, סלולר (מכשירים ומנוי בחברה), טלוויזיה וטריפל, טלפון קווי, שיחות לחו"ל ועיתונים ומגזינים.
באתר יש גם טיפים צרכניים.

Finanda
המוצר הוצג על ידי שי בוסל, מיסד ומנכ"ל החברה. פיננדה מרכזת מידע פיננסי של לקוח מאתרי האינטרנט של הבנקים ושל חברות כרטיסי האשראי. את המידע הזה היא מנתחת ומפיקה דוחות ונותנת כלים ללקוחות לניתוח הנתונים בחתכים המתאימים להם. 
פרטים נוספים תוכלו למצוא באתר של My Finanda.
באפליקציה יש כלים כמו ניהול תקציב ו"הארנק שלי" לניהול מזומנים. את הנתונים אפשר ליצא ל-Excel.
משקי בית יכולים לעשות שימוש באתר ללא תשלום. עסקים קטנים יכולים להשתמש באתר תמורת תשלום.

לכאורה, גם הבנקים נותנים כלים לניתוח כזה. ההבדל הגדול הוא בכך שלבנק מגיעים נתונים ממנו ומחברת כרטיסי האשראי שבבעלותו החלקית או המלאה.
אם למשפחה יש חשבונות בשני בנקים או יותר, המידע הוא חלקי. אם למישהו במשפחה יש כרטיס אשראי חוץ בנקאי, הבנק אינו מקבל עליו מידע מלא, למעט שורה אחת בדפי החשבון ולכן לא יכול לעשות פילוח של ההוצאות לפי סעיפים.

נקודה למחשבה: הלקוח נותן את הסיסמאות שלו לאתרי הבנקים ל-Finanda. 

הזווית שלי
השירות שנותנת Finanda הוא חשוב במיוחד במקרים בהם מנהלים חשבונות ביותר מבנק אחד ו/או משתמשים גם בכרטיסי אשראי חוץ בנקאיים.
מי מאיתנו אינו מחזיק כרטיסי אשראי חוץ בנקאיים? יש כרטיסי מועדוני לקוחות המקנים הנחות שבמקרים רבים הם כרטיסים חוץ בנקאיים. 

בנקים ניסו לתת שירות המרכז ומנתח מידע גם מחשבונות של הלקוח בבנקים מתחרים. הטכנולוגיה בה השתמשו נקראת Screen Scraping. באמצעות טכנולוגיה זו ניגשים לדפי האינטרנט המכילים מידע על הלקוח. את המידע מנתחים לפי מיקומו על המסך. בארץ הייתה לפני הרבה שנים יוזמה כזו של הבנק הבינלאומי.

בטכנולוגיה של Screen Scraping יש בעיות מובנות. כך למשל, אם הבנק האחר משנה את עיצוב המסך או את מיקום שדות על המסך היישום לא יעבוד באופן תקין עד להתאמתו.

אנליסט בחברת האנליסטים Giga (היום חלק מ-Forrester Research), איתה עבדתי בעבר הרחוק, הגדיר את הטכנולגיה הזו כטכנולוגיה שהבנקים לא יכולים איתה ולא יכולים בלעדיה. 
מצורף קישור עדכני המסביר מדוע הבנקים מתחילים להתרחק מהטכנולוגיה הזו: 
Why Banks want a a ban ob "Screen Scraping" 

Blender
האתר מתמקד בהלוואות חברתיות (Peer to Peer Lending). המוצר הוצג על ידי ברק גור, סמנכ"ל המוצרים של החברה.
פרטים מלאים תוכלו למצוא באתר החברה: Blender.
הלוואות הוא מוצר בנקאי. לשוק הזה נכנסו שחקנים נוספים למשל חברות כרטיסי אשראי וחברות ביטוח.

אם נפשט את המצב אז לאדם אחד יש כסף והוא מפקיד אותו בבנק בפיקדון או בתוכנית חיסכון. אדם שני זקוק להלוואה ומקבל אותה מהבנק. למעשה כספו של האדם הראשון מועבר לאדם השני בתיווכו של הבנק. 
הבנק גוזר על זה קופון גדול. הפער בין הריבית שתקבלו על פיקדון או תוכנית חיסכון לריבית שתשלמו על הלוואה או אוברדרפט הוא גדול.

Blender וחברות פינטק אחרות בארץ ובחו"ל מציעות לכם להלוות ישירות באמצעות האתר שלהן או ללוות ישירות באמצעות האתר. התוצאה היא שהמלווה מקבל ריבית גבוהה יותר והלווה משלם ריבית נמוכה יותר.

מדוע הן יכולות להרשות לעצמן מרווח נמוך מהבנקים? הסיבה ברורה: Blender וחברות אחרות מחזיקות אתר אינטרנט. הן אינן מחזיקות סניפים יקרים המאוישים על ידי עובדים המקבלים משכורות. 

תהליך ההלוואה ב-Blender
ההלוואה מוצגת באתר ולווים בוחרים בה. לווה יכול לציין את האחוז המקימלי שהוא מוכן לשלם. נדרשת הסכמת המלווה להלוות ללווה מסוים. ההחזר החודשי מגיע למלווה. ניתן להגדיר אוטומטית שהרווחים ינתנו כהלוואות.
ברק מדבר על תשואה של 5.3% לשנה למלווה. אם תלוו את הכסף לבנק באמצעות תוכנית חיסכון או פיקדון שקלי, תקבלו הרבה פחות מ-1%, למעט מקרים חריגים, כמו פיקדון בבנק ירושלים. גם שם תקבלו הרבה פחות מ-5%.

יתרון ללווה הוא באפשרות לסגור את ההלוואה כולה במועד מוקדם יותר בלי לשלם קנס.

היכן הבעיה?
כמו בכל הלוואה, גם בבנקים, הבעיה היא חובות מסופקים, כלומר: מלווה שאינו מחזיר את ההלוואה. זהו הסיכון במתן הלוואה.
בשוק ההון אנשים רבים לוקחים סיכונים. כשלוקחים סיכון מחושב אפשר להגדיל גם את הסיכוי לרווח.

לכאורה לבנקים יש יתרון גדול באמצעות דירוג אשראי שהם יוצרים עבור הלקוח. לבנק יש הרבה מידע על הלקוח בתוקף עבודתו עם הבנק.
ברק טוען שהאפליקציה של Blender עושה דירוג אשראי של לווים,  שהוא לא פחות טוב מדירוג האשראי של הבנקים.

אמצעי ביטחון נוסף ב-Blender היא קרן ביטחון. אם הלווה אינו מחזיר את ההלוואה הקרן תחזיר אותה ללווה. 

הזווית שלי    
בשוק ההלוואות בישראל שולטים הבנקים כמעט ללא מתחרים. חברות כרטיסי האשראי הן לא ממש מתחרים משום שהן בבעלות הבנקים. פלח השוק של מתחרים אחרים נמוך.
באירופה השוק של שירותים פיננסיים חלופיים גדל בקצב מהיר וכבר אינו נישה שולית. הלוואות Peer to Peer הוא שירות פיננסי חלופי שהיקף השימוש בו גדול במיוחד.
הקוראים מוזמנים לקרוא את הפוסט שלי העוסק במחקר מקיף שנעשה בנושא זה באוניברסיטת קיימברידג': שירותים פיננסיים חלופיים מנישה שולית למרכז (Mainstream). 
לטובת מי שמעונין לקרוא את המאמר באנגלית אני מצרף קישור אליו בתוך הפוסט.


יום שישי, 22 במרץ 2013

לחשוב אחרת - חלק 2: מאפיינים ייחודיים של בעיה

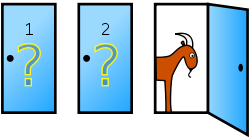
איור: הבעיה של מונטי הול. מקור: ויקיפדיה

בחלק הראשון של הפוסט שכותרתו: לחשוב אחרת או מתי אין חוכמה בחוכמת ההמונים התייחסתי לשני סוגי מצבים בהם קשה להסתמך על דעתם של אחרים ויש מקום לחשוב באופן שונה מאחרים. בפוסט הבאתי מספר דוגמאות למצבים מהסוג הראשון, בהם אינטראקציה חברתית בין אנשים, משפיעה על דעתם בכיוון של אחידות דעות. בחלק זה אביא דוגמאות למצבים מהסוג השני, הדורשים זיהוי מאפיין ייחודי של בעיה. היות שמרבית האנשים מתקשים בזיהוים, יש קושי בהסתמכות על חוכמת ההמונים. הדוגמאות הן ממגוון תחומים. אתם מוזמנים לדלג על תחומים, שאין לכם עניין בהם ולהתמקד בדוגמאות מתחומים המדברים אליכם. 

מאפיין ייחודי - הבעיה של מונטי הול
הבעיה של מונטי הול או הפרדוקס של מונטי הול, היא דוגמה למצב בו מרבית האנשים טועים. לולא היה זה המצב, ספק גדול אם היה שעשועון טלוויזיה מצליח בארה"ב (וגרסה ישראלית שלו בהנחיית אברי גלעד).

השעשועון נקרא Let's Make a Deal. מונטי הול היה המנחה. כפי שניתן לראות באיור יש שלוש דלתות. מאחורי שתיים נמצאות עיזים ומאחורי אחת מכונית. המשתתף מנחש דלת. המנחה פותח דלת אחרת ומאחוריה עז. למשתתף יש זכות לבחור בין הבחירה הראשונה שלו לבין הדלת השלישית. 

הפתרון הנכון הוא, שכדאי למשתתף לבחור בדלת השלישית, משום שלאחר פתיחת דלת שמאחוריה עז, ההסתברות שמאחורי הדלת השלישית יש מכונית היא שני שליש. רוב האנשים טועים וחושבים,  שההסתברות שהמכונית מאחורי הדלת שנבחרה היא חצי. בדיוק כמו ההסתברות למצוא אותה מאחורי הדלת השלישית (זו שהמנחה לא פתח).

המאפיין הייחודי הוא, שפתיחת דלת על ידי המנחה, שינתה את ההסתברויות מהסתברויות שוות לשתי הדלתות האחרות לשני שליש לעומת שליש. לא אכנס להסבר הסטטיסטי המסובך, המבוסס על חוק בייס. מה שברור, שהפתרון הנכון מנוגד לאינטואיציה.

הסתמכות  על חוכמת ההמונים בהקשר זה, תוביל אותנו למסקנה מוטעית.

מאפיין ייחודי - קבלת החלטות בטכנולוגיית המידע
לפני לא מעט שנים התבקשתי על ידי לקוח להמליץ עבורו מערכת הפעלה למחשב, עליו תופעל מערכת המידע הקריטית ביותר לארגון מבחינה עסקית. הבחירה הייתה בין מערכת הפעלה UNIX לבין מערכת הפעלה קניינית.

בתהליך הבחירה היו לי (כמו במקרים רבים אחרים) אילוצים ומגבלות.

להלן רשימת האילוצים העיקריים:
1. מערכת המידע הקריטית הייתה צריכה להיות מוסבת או להיכתב מחדש בפרק זמן קצר ומוגדר מראש, ללא אפשרות גלישה ממנו.
2. הוגדר מראש הספק ממנו קונים שרת ומערכת הפעלה.
3. ניתנו לי יומיים לבצע את העבודה. כולל איסוף חומר, פגישות עם הספק ופגישות עם עובדי יחידת מערכות המידע של הארגון.
חשוב לציין כי במשך זמן ארוך היו ויכוחים בארגון בשאלה האם לתפעל את המערכות תחת מערכות הפעלה קנייניות או UNIX. בוויכוח זה אני  הייתי זה, שהוביל את הקו שתמך בהליכה ל UNIX.  במסגרת הוויכוח, כתבתי ניירות עבודה, הבאתי חומרים כתובים ומומחים, שהסבירו לאנשי הארגון את יכולות UNIX והתאמתה לארגון.


בפגישה עם הספק התברר לי באופן חד-משמעי, שכמעט כל ארגון בעולם, שעמד בפני אותה דילמה בחר ב UNIX. 
על סמך המידע הכתוב, שנתן לי הספק, היה מאד קל לנסות לקדם את האג'נדה ה UNIXית בארגון ולהמליץ על UNIX. חוכמת ההמונים ללא ספק הייתה מכריעה בכיוון זה.
במקום זה בחרתי להמליץ על מערכת ההפעלה הקניינית. במסמך שכתבתי, ציינתי באופן ברור, שכל העולם בוחר ב UNIX ולמרות זאת בחרתי אחרת וגם הסברתי מדוע.

הבחירה המנוגדת לחוכמת ההמונים נבעה ממאפיינים ייחודיים. מה שהכריע את הכף היה ניהול סיכונים. הערכתי שבגלל היעדר כישורים מקצועיים טובים מספיק ב  UNIX (בשונה מהניסיון והידע הרבים בסביבה הקניינית), עלול להביא לאיחור קריטי במועד הפעלת המערכת. במקרה גרוע יותר עלול להביא לקריסתה.
 
מאפיין ייחודי - כלכלת המשפחה
אם תעשו משאל של מספר רב של אנשים, התוצאה תהיה: המלצה חד-משמעית: אל תתערב במשהו שאינך מומחה בו, בניגוד לדעת אנשים שזה מקצועם. אתה יכול להטעות משפחה ויכול להיפגע בעצמך באמצעות תביעה משפטית או סתם פגיעה במוניטין.  


עוד לפני שנעשיתי יועץ ומאמן לכלכלת המשפחה, נתתי עצה כלכלית למשפחה. העצה שנתתי להם הייתה: אל תעשו את מה שיועץ ההשקעות בבנק שלכם מייעץ לכם. זו הייתה הפעם היחידה שעשיתי זאת. בכל יתר הפעמים ששאלו לדעתי, השבתי שאיני מומחה בתחום ההשקעות. המקסימום שאני יכול להגיד, זה כיצד הייתי נוהג, לו הייתי במצבם. 

מדוע הרשיתי לעצמי במקרה זה לנהוג בשונה מחוכמת ההמונים?
מאפיינים ייחודיים כמובן: מאפיינים ייחודיים למשפחה הכתיבו הוצאות גבוהות מהוצאות משפחה רגילה. במקרה זה (להבדיל ממרבית המקרים האחרים) עצתו של היועץ בבנק הייתה מופרכת לחלוטין.

המשפחה החליטה לשאול את ידיד המשפחה, במקצועו יועץ השקעות. היא חזרה עם התשובה: החבר שלכם (אני) צודק. יועץ ההשקעות בבנק טועה.

גם בתחילת עבודתי כיועץ בכלכלת המשפחה פעלתי באופן דומה. בחינת הביטוחים של משפחה, העלתה בעיות רבות וקשות. חוכמת ההמונים אומרת: אסור לך לייעץ בתחום בו אינך מוסמך.

במצב ייחודי זה בחרתי בדרך שונה: כתבתי מסמך שבראשו ציינתי, שאיני מוסמך לייעץ בנושאי ביטוח ולכן איני מייעץ. בהמשך כתבתי את דעתי על כל אחד מהביטוחים, שיש למשפחה ואיזה שאלות צריך לשאול. לסיכום כתבתי שאני מפנה אותם עם הדף ועם הפוליסות לסוכן ביטוח אחר בעל ידע וניסיון. כל מה שהוא יגיד ויתאים לדעתי עליהם לפעול בהתאם לדעתי. כל מה שהוא יגיד שונה, עליהם לפעול לפי דעתו.

השורה התחתונה: רק הבדל אחד בין דעתי ודעתו: הוא גילה בעיה נוספת, שברמת הידע שלי לא יכולתי לגלות. 

המאפיין הייחודי, המשותף לשני המקרים הוא זיהוי חוסר מקצועיות של אדם בתחום בו הוא מוסמך ונזק גדול למשפחה, אם תנהג לפי עצתו.  

  מאפיין ייחודי - אפריקה כמשל

אחד האתרים האהובים עלי הוא אתר ההרצאות של TED. הרצאתו של האיטלקי ארנסטו סירולי אותה אני מצרף בתחילת הפסקה הייתה  מעניינת במיוחד.
סירולי השתתף במספר רב של פרויקטים של חברה איטלקית באפריקה. החברה נכשלה בכל הפרויקטים. האיטלקים לא היו יוצאי דופן: אמריקאים ואירופאים נכשלו לא פחות.

לדעתו הסיבה העיקרית לכישלון הייתה פטרוניות כלפי המקומיים, שממנו נגזרה חוסר הקשבה. הלקח שהפיק בפרויקטים מוצלחים ברחבי העולם לאחר יישומו, היה הקשבה לאלה, שמנסים לסייע להם.  

אבל כיצד מקשיבים? סירולי חושב שלכנס את המקומיים ולשמוע את דעתם (סוג של חוכמת ההמונים), זה רעיון גרוע. הסיבה לכך היא, שבעלי הרעיונות המקוריים, הייחודיים והמשמעותיים לא מגיעים להתכנסות מסוג זה ולכן ממילא גם לא יביעו את דעתם שם.

הדרך המומלצת על ידו הן פגישות בארבע עיניים עם אנשים המזוהים כבעלי רעיונות ייחודיים.

מאפיין ייחודי - שחמט 
במשחק השחמט יש ערך לכל כלי. הכלי בעל הערך הנמוך ביותר הוא הרגלי (החייל) ששווה 1. המלכה היא הכלי בעל הערך הגבוה ביותר (למעט המלך שאובדנו פירושו הפסד המשחק). ערכה 8.5-8. הכלי בעל הערך השני הכי גבוה, הצריח, שווה 4.5-5.
כאשר מכים כלי מוגן, הכלי המגן מכה בחזרה, ולכן מכים בדרך כלל כלים מוגנים בעלי ערך רב יותר או שווה לכלי המכה. 

שחקנים טובים מבצעים לפעמים הקרבה: מכים כלי מוגן ששוויו פחות משווי הכלי המגן, על מנת לקבל יתרון עמדתי. 

מה תואמרו על השחקן הסובייטי היהודי דוד ברונשטיין, שהיה בשנת 1951 השחקן הטוב בעולם? ברונשטיין הכה באמצעות צריח (שווי 4.5-5) רגלי (שווי 1) המוגן על ידי שלושה כלים שונים. הכאה בכל אחד מהכלים הנ"ל מביאה להפסד של יריבו. 

השחקן האמריקאי פרנק מרשל (1877 - 1944), הקריב את מלכתו (8.5-8) תמורת רגלי (1). הרגלי היה מוגן על ידי ארבעה כלים. זה היה כל כך יוצא דופן, שהקהל השליך עליו מטבעות זהב.

ביצוע הקרבה מהסוג שביצעו ברונשטיין ומרשל, מחייב זיהוי מאפיין ייחודי של המצב, ששחקנים טובים, שאינם מומחים, יתקשו מאד לזהותו. חוכמת ההמונים לא תושיע מישהו, שינסה לבקש את עזרתם במצב כזה.

לסיכום

בשני החלקים של הפוסט, הבאתי לא מעט דוגמאות למצבים בהם, שימוש בחוכמת ההמונים עלול שלא להועיל ואפילו להזיק. המצבים מאופיינים באינטראקציה חברתית בין האנשים המביעים את דעתם ו/או במאפיינים ייחודיים למצב, שמרבית האנשים לא יבחינו בהם.

אין די למצוא בין ההמונים מעטים שיזהו מאפיינים ייחודיים כאלה. גם מי שמנסה לקבל את ההחלטה על בסיס חוכמת ההמונים, צריך להבין שאותם מעטים, אכן זיהו מאפיינים ייחודיים לבעיה ופתרו אותה: משימה הרחוקה מלהיות פשוטה.

יום חמישי, 14 במרץ 2013

לחשוב אחרת או מתי אין חוכמה בחוכמת ההמונים

דוגמה של כרטיס מהניסוי של אש 
מקור: ויקיפדיה 
בפוסט הקודם ציינתי, במאמר מוסגר, כי לא אחת הבעתי דעה שונה מדעת מומחים (גם מומחים בולטים בקנה מידה עולמי) ולא היססתי לפעול על פי דעתי. היכולת לחשוב אחרת ולפעול אחרת, עשויה להיות נכס לעצמי או לאלה, שאני מייעץ להם. באותה מידה היא עלולה להיות נטל. השאלה היא: האם החשיבה השונה נעשית במקרים המתאימים או במקרים שאינם כאלה? 

בפוסט זה ובפוסט שבהמשכו, אכנס יותר לעומק לנושא של לחשוב אחרת או לחשוב מחוץ לקופסה. בזמן האחרון הפכה חוכמת ההמונים לפופולרית. מצד אחד יש פה חשיבה אחרת: במקום להסתמך על ידע של מומחים, מתחשבים בדעתם של הרבה הדיוטות. מצד שני, קרוב לוודאי שברוב המקרים רוב ההמון יחשוב סטנדרטי וצריך יהיה לדלות מתוך המון המידע או הדעות את החשיבה השונה, אם וכאשר היא רלוונטית.
אנסה להביא דוגמאות קונקרטיות מתחומים שונים. ריכזתי תחומים שונים בפסקאות נפרדות, על מנת שמי שתחום מסוים פחות מעניין אותו, יוכל לדלג על הפסקה העוסקת בו.


שני מצבים בסיסיים לחשיבה שונה

אני מזהה שני מצבים בסיסיים בהם קשה להסתמך על דעתם של אחרים ויש מקום לשקול חשיבה באופן שונה:

1. כאשר יש אינטראקציה  חברתית בין אנשים כתוצאה מכך מרבית האנשים מתאימים את דעתם לדעת הרוב.

2. כאשר יש מאפיין ייחודי לבעיה, שמרבית האנשים מתקשים להבחין בו.  התוצאה היא שאנשים ינתחו את המצב רק על פי המאפיינים, שהם מזהים וישגו בהסקת המסקנות.

לפעמים קיימת תלות בין שני המאפיינים התומכים בחשיבה אחרת: האינטראקציה החברתית תומכת בניתוח המקובל למצב. זיהוי המאפיין הייחודי ושימוש בו, מחייב גם עמידה בלחצים הנובעים מאינטראקציה חברתית.


אינטראקציה חברתית - ניסויים פסיכולוגיים

לא מעט ניסויים בפסיכולוגיה חברתית, הראו שמשתתפי ניסוי נוהגים ברוב המקרים בקונפורמיות: נוהגים בדומה לרוב חבריהם. לא אפרט כאן ניסויים, בהם לא הססו נבדקים לגרום לסבל לנבדקים אחרים, רק משום שהתבקשו על ידי בעל סמכות לעשות זאת. אפרט רק ניסוי לא אלים, שערך סולומון אש בשנת 1951. בניסוי הקונפורמיות של אש, התבקשו נבדקים בין אורכי קווים. המטלה הייתה קלה, אבל כל הנבדקים, למעט אחד, היו משתפי פעולה של הנסיין. הנבדק שמע את תשובותיהם של מרבית משתתפי הניסוי האחרים לפני שענה. בחלק מהמקרים, משתפי הפעולה הונחו להשיב תשובה שגויה זהה. מרבית הנבדקים האמיתיים, השיבו את התשובה השגויה, שנתנו יתר משתתפי הניסוי.

אינטראקציה חברתית - קבלת החלטות בטכנולוגיית המידע

במשך שנים רבות, עבדתי כיועץ לארגונים בתחום טכנולוגיית המידע (IT). לא אחת ראיתי יועצים ממליצים ומקבלי החלטות מקבלים החלטות, דומות להחלטות שהתקבלו בארגונים אחרים. כך למשל, כאשר מספר ארגונים בארץ בחרו במוצר תוכנה אסטרטגי מסוים, מרבית הארגונים האחרים בחרו באותו מוצר.

אחידות קבלת ההחלטות יצרה בישראל איים של מוצרי תוכנה, שהיו או עדיין, מאד נפוצים במדינה, בשונה ממיצובם בעולם. הסיבה לכך הייתה עבודה טובה של הסניף המקומי של הספק.  הבחירה במוצר, שכולם בוחרים מהווה גם מעין "תעודת ביטוח" במקרה של כישלון. 

מקרה ספציפי של בחירת מוצר תוכנה: חוכמת ההמונים או בחירה מושכלת
לפני שנים רבות הרצה באחד הכנסים בתחום המחשוב מנמ"ר של חברת ביטוח. האיש גילה אומץ לב יוצא דופן. הוא פתח את הרצאתו בתיאור כישלון בבחירת מוצר, שעלה לחברה שלו לכל הפחות מאות אלפי שקלים ומספר שנים מבוזבזות. 
שלא תטעו, הוא לא היה היחיד, שנכשל. רבים וטובים חוו כישלון דומה. הוא היה היחיד, שהודה בגלוי בכישלון. 

מדובר במוצר שכמחצית מהארגונים בישראל בחרו בו. המרצה אמר: "נכשלנו כמו כולם". לרגע חשבתי להתפרץ ולהגיד: לא כולם. לקוחות שקיבלו ייעוץ ממני ופעלו על פי המלצתי, לא נכשלו בחירת המוצר. הם לא נכשלו משום, שהסברתי להם מראש מדוע המוצר אינו מסוגל לבצע את מה שהם צריכים.


מדובר במוצר מצוין כאשר מדובר בהיקפי עבודה קטנים. למוצר היו אלפי לקוחות בעולם כלו.
הבעיה הייתה שהמוצר אינו Scalable וכאשר מגיעים למאות או אלפי משתמשים לא ניתן לעבוד איתו באופן סביר. 
תהליך הלימוד של המוצר, פיתוח יישומים באמצעותו ואחרי כן מימושם הוא תהליך האורך זמן רב. המימוש הוא הדרגתי: בדרך כלל יישומים קטנים עם מספר מצומצם של משתמשים ורק אחרי כן יישומים עם מספר משתמשים גדול ומורכבות גדולה. מי שטרם הגיע למימוש יישומים מורכבים המשרתים מאות או אלפי משתמשים הוא בדרך כלל לקוח מרוצה.   

את המוצר פסלתי על אי-עמידה בתנאי סף במכרז שהובלתי עבור לקוח ממשלתי. חשוב לציין כי באותה תקופה, מכרזים ממשלתיים רבים הסתיימו בתביעה משפטית מצד ספק שלא זכה, גם אם לא נפסל על תנאי סף. 
במקרה זה אף ספק לא תבע את הלקוח שלי. המועמד "הטבעי" לתבוע היה אותו ספק, שקודם לכן מעולם לא נפסל על אי-עמידה בתנאי סף. הפסילה על אי-עמידה בתנאי סף בוודאי פגעה במוניטין שלו. 

אף אחד לא מזדרז לתבוע בבית משפט, כאשר ברור לחלוטין, שהיה תהליך מקצועי והוגן. זה עלול להסתיים בהפסד ובפגיעה נוספת במוניטין של הספק.

במקרה זה היה לספק ממה לחשוש:
1. ביקשתי שלושה מתקני התייחסות דומים בגודלם ובאופי עבודתם ללקוח שלי (עם יותר מאלף משתמשים). הספק נתן לי, בין השאר, שם של אחד הבנקים הגדולים בארה"ב. כשביקשתי לדבר דווקא עם מישהו בארגון הגדול ביותר (אותו בנק), הספק הבין מה צפוי ומחק אותו כמתקן התייחסות. 

מה צפוי?
שתי שאלות בלבד: האם המוצר מותקן ועובד אצלכם? התשובה חיובית
האם יש לכם יישום אחד ברמת מורכבות מסוימת, המשרת יותר מאלף משתמשים? התשובה: אין. יש הרבה יישומים קטנים המשרתים כ"א מספר משתמשים קטן. בסך הכל יש עשרות אלפי משתמשים.

2. במכרז צוין כי מותר ללקוח שלי להסתמך על חוות דעת של אנליסטים. 
אנליסטים אמריקאים מאד מנומסים. המשמעות של המשפט הנפוץ במחקריהם: "Consider other alternatives" היא בעברית-צברית: מדובר במוצר גרוע שאסור להתקרב אליו.
ברשותי היה המחקר היחיד של אנליסט אמריקאי, שנתקלתי בו, מבין אלפי המחקרים שקראתי, בו נכתב שאנשי מכירות של מוצר הם שרלטנים. המחקר התייחס לאותו המוצר, בדיוק בהקשר של התאמתו של המוצר לפיתוח מערכות, שלהן מאות או אלפי משתמשים. 

לאמירה הקשה על אנשי המכירות של החברה, התלווה הסבר טכני מעמיק מדוע המוצר אינו Scalable והתרשמות של יועץ מהשטח בארה"ב. היועץ, שביקר במספר רב של מתקנים, לא מצא מתקן אחד בו מומשה מערכת מורכבת עם מאות או אלפי משתמשים באמצעות אותו מוצר.

להצגת המחקר בבית משפט הייתה קרוב לוודאי השפעה שלילית על מכירות עתידיות שלו, כמו גם על הסיכוי לזכות בתביעה משפטית. 

סיכום חלק 1 של הפוסט
תחשבו לרגע על בעיה קלאסית של חוכמת ההמונים: מה משקלו של שור? הממוצע של הערכות מספר רב של אנשים, שאינם יודעים מה באמת משקלו, קרוב למשקלו האמיתי.

האם הייתם רוצים לעשות ממוצע של חוות דעת של אנשי מערכות מידע על המוצר הנ"ל? קרוב לוודאי שלא. הממוצע היה יוצא חיובי. 
תהליך דומה למיצוע דעות, ביצעו אלה שבחרו במוצר. 

בדומה לניסוי של אש, גם כאן הייתה השפעה של דעות האחרים. בשונה ממנו, התשובה הנכונה, היא לא טריביאלית ומובנת מאליה.

היא אולי טריוויאלית ומובנת מאליה, לאותם ארגונים בארצות-הברית, שכבר הספיקו להתנסות במוצר זמן מספיק, על מנת לבחון את התנהגותו במערכות מורכבות עם אלפי משתמשים. אוכלוסיה, שאת התרשמותה האמיתית, גיליתי באמצעים שונים.

בחלק השני של הפוסט, שיפורסם בעתיד הקרוב, אביא דוגמאות ממגוון תחומים, העוסקות במצבים בהם נדרש זיהוי של מאפיין ייחודי של בעיה. 

חוזים עתידיים למחשוב AI

  פוסט מעניין בבלוג הכלכלי המצוין "תועלת שולית" עוסק בקושי לניבוי מחירים עתידיים של תשתיות AI. כותרת הפוסט: מי יקבע את המחיר של כו...