‏הצגת רשומות עם תוויות אוברדרפט. הצג את כל הרשומות

יום שבת, 25 באוגוסט 2018

כללי אצבע ללקיחת הלוואות

מציפים אותנו בפרסומת לקחת הלוואות. הפרסומת מגיעות בכל הערוצים האפשריים: בטלוויזיה, ברדיו, באינטרנט ובטלפונים החכמים ובשיחות טלפון מהבנקים ומחברות כרטיסי האשראי. 

ההלוואות הן נוחות, בלחיצת כפתור, במענה אוטומטי לטלפון. אתם בוחרים את הסכום, אתם בוחרים את הפריסה, ההלוואה מותאמת לצרכים שלכם, יש מבצע של ריבית מופחתת לזמן מוגבל. ממש עולם נפלא: כסף בקלות.

יש רק דבר אחד ששוכחים לספר לכם: את ההלוואות צריך להחזיר. מטבע הדברים, כיועץ לכלכלת המשפחה, אני פוגש גם את אלה שמתקשים להחזיר אותן, שלא לומר אינם מסוגלים להחזיר אותן.
בחרתי להציג כמה כללי אצבע שיעזרו לכם להימנע מהלוואות שאולי לא תוכלו להחזיר.

כלל 1: אל תיקחו הלוואות שאינכם צריכים רק משום שהן אטרקטיביות

   
הלוואות לוקחים כשאין ברירה. כשיש ברירה תנו עדיפות לפתרונות אחרים שאינם מחייבים לקיחת הלוואה.

כלל 2: מי שמבין פחות בנושאים כלכליים צריך לבדוק את ההלוואה יותר ממי שמבין

ככל שאתם מבינים פחות בנושאים כלכליים בדקו יותר לעומק. הלוואות מהירות ונוחות מיועדות לאנשים שמבינים היטב בנושאי כספים.
כך למשל, אם אתם תלמידי ישיבה שעד היום לא נתקלתם בקשר בין עבודה לכסף ואתם חושבים שהלוואה היא מתנה חישבו עשר פעמים לפני שתיקחו אותה.
אם אתם אמנים ששונאים עיסוק בכסף וחיים את היצירתיות והיופי, כדאי לכם להתייעץ עם מישהו ששתי רגליו על הקרקע לפני שתיקחו הלוואה ולא אחרי שתיקחו אותה.

כלל 3: הלוואות הן לעשירים ולא לעניים

עשירים יכולים להרשות לעצמם לשלם ריבית גבוהה על הלוואה. עניים צריכים לקחת אותה רק כשהיא נדרשת לצרכים הכי בסיסיים שלהם, למשל מזון.

כלל 4: השוו

כשמישהו מדבר איתכם על הלוואה בתנאים הכי אטרקטיביים, תנשמו עמוק. 
בדקו אולי יש כאלה שיציעו לכם את ההלוואה, שאתם באמת צריכים, בתנאים הרבה יותר אטרקטיביים.
אל תבדקו רק בנקים וחברות כרטיסי אשראי. בדקו הלוואות ממקום העבודה, מגמ"חים, מחברים וקרובי משפחה, מעמותות והלוואות חברתיות מבוססות פינטק.  

כלל 5: לנוחות יש מחיר


לרוב לנוחות ביצוע ההלוואה יש מחיר: אתם תשלמו יותר. הניחו שזהו המצב אלא אם כן הוכח אחרת.

כלל 6: אוברדרפט הוא סוג של הלוואה


אוברדרפט הוא סוג של הלוואה נוחה במיוחד: קל לבצע אותה ואין צורך להחזיר אותה בתשלומים על פי לוח סילוקין. כפי שלמדתם בכלל 5, במקרים רבים לנוחות יש מחיר. הפעילו גם לגבי אוברדרפט את כללים 1, 2, 3 ו-4 בנוסף לכלל 5.

כלל 7: פריסת תשלומים בכרטיס אשראי עם ריבית היא סוג של הלוואה


אתם צריכים לשלם את זה בתשלומים עם ריבית וככל שתהיה לכם גמישות בתנאי התשלום כנראה שגם תשלמו יותר.


יום שני, 12 במרץ 2018

מרתון ירושלים כמשל: מה אפשר ללמוד ממנו על כלכלת המשפחה?

בחצר ביתי לאחר סיום הריצה במרתון ירושלים

ביום שישי ה-9 במרץ השתתפתי בריצת 10 ק"מ במרתון ירושלים. מהתנהלות בריצה זו אפשר ללמוד כמה דברים על התנהלות כלכלית של יחידים ומשפחות.  

ריצה למרחקים ארוכים מחיבת תכנון
בפוסט זה לא ארחיב על הנושא הזה משום שהתיחסתי אליו בפוסט קודם: לרוץ למרחקים ארוכים. 

עושים את מה שנכון לכם ולא מסתכלים על אחרים

המשל בריצה 
בהתחלת הריצה ביום שישי עקפו אותי כאלה שלכאורה היכולת שלהם נופלת משלי: ילדים קטנים, נשים קשישות, כאלה שרצו בפעם הראשונה בחייהם 10 ק"מ וכיו"ב.
תכננתי לרוץ בקצב אחיד וכך עשיתי עד ל-3 הק"מ האחרונים בהם הגברתי קצב.
אלה שיכולתם נמוכה מיכולתי ועקפו אותי עצרו, הלכו ורצו מהר לסירוגין.
בחצי השני של הריצה בעליות שליד הסינמטק, ובמיוחד בעליה התלולה ברחוב ז'בוטינסקי, השארתי אותם הרחק מאחוריי.

דוגמה אחרת, שזכורה לי, היא של רץ ישראלי שהשתתף לפני כמה עשרות שנים בריצת מרתון באולימפיאדה.
ביותר מ-30 הק"מ הראשונים הוא היה בחבורה המובילה. ביחד עם הקנייתים והאתיופים.
הרץ הישראלי לא סיים את הריצה.

לרצים הקנייתים והאתיופים יש יתרון מובנה ברור: הם חיים בהרים גבוהים עם אוויר דליל, חלקם רצו מילדות כמה קילומטרים לבית הספר ובחזרה כל יום. ייתכן שיש להם גם יתרון גנטי.
לא ריאלי לרוץ איתם לכל אורך הדרך. יותר ריאלי לרוץ בקצב שלך ואם במקרה זה היום הכי טוב שלך והכי גרוע שלהם לנסות לצמצם פערים בקילומטרים האחרונים.  


הנמשל בכלכלת המשפחה
אל תסתכלו על מה שעושים אחרים ותחקו אותם. פעלו בהתאם לצרכים וליכולות שלכם.   
אל תקנו מותגים ודירות בגלל שאחרים קונים. אל תהיו באוברדרפט בגלל שרוב החברים שלכם באוברדרפט. אל תיקחו הלוואות רק בגלל שאפשר לקחת ואחרים לוקחים.
אולי הם במצב שונה מכם המאפשר להם זאת. יותר סביר שהם לא במצב המאפשר להם זאת ולא מתנהלים באופן סביר. 

בקיצור אל תהיו חלק מתרבות הצריכה והימנעו ככל האפשר מקבלת החלטות המבוססת על כשלים והטיות.
בסופו של דבר אתם תשלמו את המחיר. בדיוק כמו הרץ שלא סיים את ריצת המרתון.

לא לעולם חוסן

המשל בריצה
בפעם הראשונה שרצתי 10 ק"מ במרתון ירושלים הייתי בן 63. רצתי בערך בשעה ו-24 דקות.
בפעמים הבאות הצבתי לעצמי אתגר: לרוץ בפחות זמן משעה ו-20 דקות. 
בגיל 64 פספסתי את היעד ב-17 שניות. בגיל 65 עמדתי ביעד. 
בשנתיים האחרונות, כולל בריצה לפני מספר ימים, הייתי רחוק מעמידה ביעד. השנה רצתי את המרחק ביותר משעה וחצי.

הנמשל בכלכלת המשפחה
אם הצלחתם במשהו היום זה לא מבטיח את ההצלחה בפעמים הבאות. החיים שזורים בהצלחות וכישלונות.
גם אם מקום העבודה שלכם יציב, יתכן שבעתיד הקרוב או הרחוק הנסיבות ישתנו ויפטרו אתכם. 
אם היום אתם מרוויחים הרבה, זה לא מבטיח שזה יהיה המצב גם בעתיד.
יתכן שלא תהיה לכם עבודה ויתכן שתרוויחו הרבה פחות.

זה נכון במיוחד בתחום ההיי-טק. מקומות העבודה פחות יציבים ומעדיפים צעירים. כשצעיר בן 25 מפוטר מעבודה בהיי-טק, אולי תהיה לו תקופה של אבטלה. קרוב לוודאי שימצא מקום עבודה אחר.
כשאדם בן 40 מפוטר מעבודה בהיי-טק ספק אם יוכל למצוא עבודה חדשה בתחום.

המסקנה המעשית היא לחסוך ולהיערך לסיכונים.

יש מטלות בהן עלולה להיות ירידה בתפקוד בגיל מבוגר

המשל בריצה
אותו משל שבסעיף "לא לעולם חוסן". בגיל מבוגר יותר רובנו חווים ירידה בהישגים בריצה. 
האם בשנים הבאות זה יהיה סביר שאציב לעצמי אתגר של סיום הריצה בפחות משעה ועשרים?

הנמשל בכלכלת המשפחה
ישנן עבודות שבהם היכולת שלנו לתפקד בגיל מבוגר יותר טובה פחות. 
צריך להביא את זה בחשבון ולא לדרוש מעצמנו את אותם הישגים. קחו למשל סבל. ברור שבגיל 60 הוא לא יוכל לסחוב כפי שסחב בגיל 30.
מתמטיקאים הם יצירתיים יותר בגילאי ה-20 וה-30. זה הזמן שלהם לחדש ולגלות.
הסיכוי שיעשו את זה בגיל מבוגר יותר קטן. 

גם הסבל המבוגר וגם המתמטיקאי המבוגר צריכים להסתגל לדפוסי עבודה התואמים את גילם.

כמובן שזה לא חל על כל המקצועות. סופרים למשל עשויים לכתוב טוב יותר בגיל מבוגר.


לסיכום
בפוסט זה נגעתי בכמה תובנות בהתנהלות בכלכלת המשפחה על סמך אנלוגיה להתנהלות בריצות ארוכות.
מריצת 10 ק"מ בה השתתפתי במרתון ירושלים למדתי על התנהלות פיננסית.
התובנות האלה הן רק קצה הקרחון. יש לא מעט תובנות אחרות.

צריך ללמוד כל הזמן משום שהעולם משתנה כל הזמן.
אפשר ללמוד ממה שעושים בתחום אחד על מה שצריך לעשות בתחום אחר. אחרי זה צריך לרדת לפרטים הקטנים.   

יום חמישי, 2 בנובמבר 2017

מי במשפחה אחראי על השקעות כספיות?

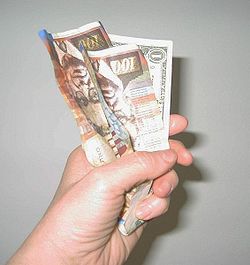
יד אוחזת בשטרות כסף.
מקור התמונה: ויקיפדיה

משפחות צוברות נכסים כלכליים בעמל רב. חבל להשקיע אותם באופן לא סביר. אחת השאלות המהותיות היא: מי אחראי על אופן ההשקעה? ומי אחראי על מעקב אחרי ההשקעה.

יועצת ההשקעות והפנסיה רויטל דור-וילק פרסמה מאמר קצר ומענין המתאר את ההתנסות שלה בנושא חלוקת האחריות על השקעות במשפחות. לקריאת המאמר לחצו על: אני לא יודע איך לספר לאשתי שהפסדתי לאחרונה 100,000 שקל.

בפוסט זה אציג את מה שאני ראיתי מזווית לגמרי אחרת: זווית של יועץ לכלכלת המשפחה. בשונה מהגברת דור-וילק, אני אינני יועץ השקעות מוסמך ולכן איני מציע ללקוחות שלי במה להשקיע. אני כן מסתכל על דפוסי ההתנהלות ומנסה לקשור בין אחריות על ההשקעות ומידת העניין והידע של מי שאחראי עליהן.

בחלק מהדפוסים שדור-וילק מציגה טרם נתקלתי אבל נתקלתי בדפוסים שאינם מופיעים במאמר שלה.

רק אחד מבני הזוג מתעניין בהשקעות פיננסיות
זהו דפוס שכיח. דור-וילק מצינת, שזה לא בהכרח הגבר. הניסיון שלי ושל אחרים, שחלקו איתי מניסיונם, מראה שבמרבית המקרים זה הגבר. זה לא בהכרח אומר שהגבר מנהל טוב יותר מהאישה. 

חיים ביחד משקיעים לחוד
דפוס זה שכיח במיוחד בזוגיות שנייה. כל אחד מבני הזוג מביא רכוש משלו ובלא מעט מקרים יש לו ילדים מנישואים קודמים.
בחלק מהמקרים האלה זה לא רק ניהול הכסף בנפרד, אלא גם רצון להוריש חלק מהכסף לאנשים שאינם בן הזוג או בת הזוג או ילדים משותפים, למשל ילדים מנישואים קודמים.

אופי השקעה מתנגש 
אחד מבני הזוג הוא שונא סיכונים ורוצה בהשקעות סולידיות. השני הרפתקן המוכן לקחת סיכונים. אפילו סיכונים בלתי סבירים. 

דעות שונות על מטרת הכסף
אחד מיעד את הכסף לחיסכון ארוך טווח לזמן היציאה לפנסיה. שני מעוניין להוציא היום על מוצרי צריכה.

נדל"ן או השקעה פיננסית
גם זו דילמה בה חלוקים בני זוג לפעמים.

מדוע נתקלתי גם בדפוסים אחרים?
הדפוסים הבאים שנתקלתי בהם לא הופיעו במאמר של גב' וילק-דור.
הסיבה לכך פשוטה: למי שכבר מגיע לייעוץ השקעות או לייעוץ פנסיוני יש מודעות לנושא הכספי.

לפחות אחד מבני הזוג יודע מה הנכסים הפיננסיים שיש למשפחה.
לפחות אחד מבני הזוג יודע שצריך לנהל אותם באופן סביר או יותר מסביר.
לפחות אחד מבני הזוג יודע שאינו יודע מספיק על מנת לנהל את הנכסים הפיננסיים ופונה למומחה, שינהל אותם תמורת תשלום. המומחה יעזור להיערך טוב יותר בחיסכון הפנסיוני. המומחה יציע כיצד לנהל את הנכסים טוב יותר. במקרה הספציפי הזה בעיקר באמצעות ניהול תיק השקעות.

יש גם אנשים שמתנהלים אחרת ואין להם מודעות כזו. על שני דפוסים שכיחים כאלה בהם הרבתי להיתקל אכתוב בפסקאות הבאות.

מנותקים
שני בני הזוג אינם מתעניינים בנושאים כלכליים. שני בני הזוג אינם מבינים בנושאים כלכליים. שני בני הזוג שונאים להתעסק בכסף. הדרך בה הם בוחרים זה התעלמות או ניתוק בינם לבין הנושאים הכלכליים. 
זהו דפוס שבו אף אחד מבני הזוג אינו מנהל את העניינים הכספיים של המשפחה.

במסגרת הסטאג' בקורס ליועצים ומאמנים בכלכלת המשפחה, שלמדתי לפני הרבה שנים אצל יוסי אש ונחמן לידור, התבקש כל תלמיד לעשות תהליך ייעוץ למשפחה ולהציג אותו בפני הכיתה.
אחד מעמיתי לקורס הציג משפחה שרמת ההכנסה שלה מעל לממוצע. 

הזוג אמר לו שהם לא מבינים מדוע פקיד הבנק שלהם התקשר אליהם בכעס ואיים לסגור את חשבון הבנק שלהם. היועץ לכלכלת המשפחה בעתיד, מצא מהר מאד שאף לא אחד מבני הזוג בודק את דפי החשבון שלהם בבנק. אף לא אחד מהם התייחס להודעה שהשאיר להם פקיד הבנק לפני שכעס. אף לא אחד מהם קרא את המכתבים ששלח להם הבנק בדואר.

כשהיועץ הסתכל על חשבון הבנק ודיבר עם פקיד הבנק הוא הבין מיד. לבני הזוג היה אובדרפט גדול ממסגרת האשראי שלהם שהלך ותפח. 
במכתבים ביקש הבנק שיקטינו את משיכת היתר שלהם לתוך מסגרת האשראי המאושרת להם. אחרי שלא נעשה דבר בנושא הבנק שלח מכתבים מאימים, שגם מהם התעלמו בני הזוג.

מי שלא יודע מה הנכסים הפיננסיים שיש לו ולא עוקב אחריהם אינו יכול לנהל אותם ואינו יכול לדעת האם הם מנוהלים בכלל או מנוהלים באופן סביר.

מנהלים בלי להבין ובלי לעקוב
דפוס קיצוני פחות הוא דפוס שבו שני בני הזוג אינם מבינים בנושאים כספיים ובכל זאת "מנהלים" את כספיהם.
הם עוקבים מדי פעם אחרי מה שקורה ומוטרדים יתר על המידה מירידה בערך הנכסים הפיננסיים בחודש הנוכחי לעומת החודש הקודם או ברבעון הנוכחי לעומת הרבעון הקודם.
זהו דפוס שכיח אצל לקוחות המגיעים לייעוץ בכלכלת המשפחה.
המאפיינים הבולטים של דפוס כזה הם:

1. השקעה ללא ראייה לטווח זמן ארוך.
התלהבות גדולה בעלייה נקודתית בערך ההשקעות. פאניקה וחשש בירידה נקודתית בערך ההשקעות.

2. השקעה באפיקים בטוחים במחיר של תשואה אפסית או אפילו שלילית.
היות שלא מבינים רוצים פחות להסתכן בוחרים באפיק השקעה שלדעתם הוא הסולידי ביותר. בדרך כלל פיקדון בבנק או תוכנית חיסכון בבנק, שהיום מקבלים עליהם ריבית זניחה. 
אם הם יודעים מה זה אג"ח, ישקיעו גם באג"ח בלי להבין שלפעמים אג"ח הוא אפיק השקעה מסוכן לא פחות ממניות. 

3. חוסר פיזור של השקעות
הם יכולים להיצמד לאפיק אחד "בטוח". למשל: פיקדון שקלי. דוגמה אחרת מניה של חברה יציבה שלעולם לא תרד משמעותית כי מדובר בחברה מצוינת המובילה בתחומה. 
ישראלים רבים שמו את כל כספם במניות של חברה נפלאה כמו חברת טבע. את התוצאה אתם כבר יודעים.

שתי הסוגיות המהותיות

סוגיה ראשונה: התאמה בין מידת הידע והעניין לאופן ההשקעה
זוהי אולי הסוגיה המהותית ביותר. יועצים לכלכלת המשפחה עובדים ביחד עם משפחות על שיפור ההתנהלות הכלכלית שלהן. לפעמים הדרך עוברת דרך פרטים קטנים, למשל: כיצד לנהל באופן חסכוני קניית מזון במרכול?
כשמצליחים במאמץ מתחילים לחסוך. כשהחסכונות מושקעים באופן לא סביר קל לאבד את מה שהושג במאמץ גדול.
הדרך השכיחה ביותר לאובדן ההישגים הכלכליים זו השקעה באופן שאינו מתאים למידת הידע והעניין של המשקיע באפיקי ההשקעה.

העיקרון פשוט: מי שלא יודע ולא מתעניין צריך לשלם למקצוען שינהל לו את ההשקעות. מי שכן יודע יכול לבחור בין ניהול על ידי מקצוען וניהול עצמי.
בין נקודות הקצה האלה יש אינסוף גוונים של אפור. האחריות על ההשקעה צריכה להיות בהתאם למידת הידע וההבנה של אחד או יותר מבין בני הזוג.

סוגיה שניה: מערכת היחסים בין שני בני הזוג
מי מבין שני בני הזוג מטפל בנכסים הפיננסיים: האם זה בן הזוג? בת הזוג או חלוקת האחריות בין שניהם? היא סוגיה בעלת משמעות כלכלית אבל עשויה להיות לה גם משמעות על מערכת היחסים ביניהם.
יש השפעה דו-כוונית: מערכת היחסים משפיעה על זהות הגורם או הגורמים המטפלים בכספים וגם הטעפול בכספים משפיע על מערכת היחסים.

הדוגמה הקיצונית הבאה אינה מתיחסת ללקוחות שלי בכלכלת המשפחה. על פרטיותם של הלקוחות שלי אני חיב לשמור וזה מה שאני עושה.

מדובר באישה וגבר נשואים. האישה, בעלת מקצוע חופשי מכובד, הייתה המפרנסת הראשית, כלומר: זאת שהביאה את מרבית ההכנסות. זכות חתימה בחשבון בבנק הייתה רק לבעל. כשהאישה הייתה צריכה כסף היא הייתה חיבת לבקש אותו מהבעל.
ברור לגמרי שמדובר בדפוס חולני ולא סביר. לא מפתיע שבני הזוג כבר נפרדו מזמן.
מי שניהל באופן כל כך קיצוני את הכספים המשותפים כנראה גם התנהל באופן דומה גם בהיבטים אחרים של החיים המשותפים. 

כשמשפחה פונה אלי לייעוץ בכלכלת המשפחה אני עומד בתוקף על כך ששני בני הזוג ישתתפו בפגישות ויהיו מעורבים בתהליך. במקרים בהם אחד מבני הזוג אינו מעורב כלל בניהול הכספים זו ההזדמנות שלו להיחשף למצב הפיננסי ולהיות מעורב בשיפור ההתנהלות.

יש גם מקרים שהייעוץ הכלכלי הוא הפעם הראשונה, אחרי שנים רבות, שבני הזוג מדברים ביניהם באופן שבו הם מתיחסים זה לזו וזו לזה.


יום שבת, 6 ביוני 2015

מה עושים כישלונות כלכליים לניהול כלכלת המשפחה שלנו?

ניסיתם להשקיע כסף והפסדתם. האם זה ישפיע על  השקעה הבאה שלכם?

ניסיתם להשקיע כסף בחמישה או עשרה מופעים שונים והפסדתם. מה תהיה ההשפעה של זה על ההשקעה הבאה שלכם?

ניסיתם לעבור בחשבון הבנק ממינוס לפלוס (לחסל את האוברדרפט). נכשלתם. האם תנסו זאת שוב? האם תנסו זאת גם לאחר הכישלון העשירי או הכישלון העשרים?

לרוב כישלון משפיע על הפעם הבאה. רצף כישלונות משפיע הרבה יותר.

בפוסט בבלוג אחר, שכותרתו: הפסיכולוגיה של הכישלון: עיקרון הרצף, כתבתי על סדרת כישלונות שלי בתחרויות ברידג' ועל ההשפעה של כישלונות קודמים על התנהלותי בתחרות מסוימת. הכללתי את זה גם לגבי ספורטאים ברמות הגבוהות ביותר, שלפעמים חווים תקופה של כישלונות. קרוב לוודאי, שסדרת כישלונות תגדיל את ההסתברות לכישלון נוסף.

ההבדלים בין כישלון בספורט לכישלון בכלכלת המשפחה
האנלוגיה אינה מלאה.

ההבדל הראשון: היו לי גם הצלחות מרשימות בתחרויות ברידג'. כשמדברים על ספורטאים ברמה גבוהה בוודאי שהיו להם יותר הצלחות מכישלונות.

עיקרון הרצף, שתואר בפוסט שלי, קיים גם בתקופות של הצלחות: הצלחה עשויה להביא להתנהלות שתביא הצלחה נוספת. 

יש אנשים או משפחות, שאינם יכולים לזקוף לזכותם הצלחות רבות בהתנהלות הכלכלית שלהם. גם כשיש הצלחה, הם עלולים לפרש אותה כחוסר הצלחה.

ההבדל השני: אין לנו אפשרות להפסיק לנהל את כלכלת המשפחה שלנו.
זהו ההבדל המהותי: אם אכשל הרבה, אני יכול להפסיק לשחק ברידג'. גם ספורטאי על יכול למצוא קריירה חלופית.
בינינו, בגיל מסוים הוא ממילא ייאלץ לעשות זאת.

ההבדל השלישי: מי שעוסק בספורט אוהב את זה. יש כאלה שנאלצים לנהל את כלכלת משפחתם, חרף סלידתם העמוקה מעיסוק בנושאים כלכליים.
ספורטאי או שחקן ברידג', עוסק בזה גם מפני שהוא נהנה מהעיסוק באותו תחום.
חלק מהמשפחות שונאות כל רגע בו עליהן לעסוק בנושאים כלכליים. הן יעשו כמעט כל מה שאפשר על מנת לא לעסוק בכך: ישאירו סכומי כסף גדולים לאורך זמן בחשבון עובר ושב בבנק במקום להשקיע אותו, לא יעקבו אחרי מה שקורה בחשבון הבנק שלהם וכיו"ב.

אחד מעמיתי למקצוע הציג משפחה (בשמירה על פרטים מזהים) לה יעץ, שאמרה לו: "קיבלנו מכתב מהבנק ולא פתחנו אותו". 
היועץ לא היה צריך לפתוח את המכתב. הטלפון שהגיע חודש אחר כך מהבנק למשפחה, הבהיר את תוכן המכתב. הבנק מתכוון לסגור את החשבון, משום שהמשפחה גלשה הרבה מעבר לאוברדרפט שאושר לה.

יש משפחות שיעשו הכל על מנת שמישהו אחר ינהל את ענייניהן הכספיים במקומם. סוכן ביטוח, פקיד בנק וכיו"ב.
יש סוכני ביטוח הגונים ומקצועיים. יש גם בנקאים כאלה. אבל כפי שנוכחתי לדעת, במסגרת ייעוצים שנתתי בכלכלת המשפחה, יש כאלה שהם נחמדים, אבל ינצלו את התלות של הלקוח על מנת שהסוכן וחברת הביטוח או הבנק ירוויחו והלקוח יפסיד.

הייתם צריכים לראות את הבעת פניו של פקיד בנק כזה, כאשר התלוותי למשפחה לסניף בנק שלה והוצגתי על ידם כיועץ שלהם לכלכלת המשפחה.  

כיצד משפיעה סדרת כישלונות על ניהול כלכלת המשפחה?
ברוב המקרים סדרת כישלונות מערערת את הביטחון. הנטייה היא להימנע ככל האפשר מכישלון נוסף באמצעות הימנעות מעיסוק בנושאים כלכליים.

יש שתי דרכים להימנע מעיסוק:

1. לא לעשות שום דבר.
למשל לא להשקיע כסף הנמצא בחשבון עובר ושב בבנק, לא לעשות ביטוח ביוזמת המשפחה, לא לבחון את החיסכון לפנסיה ואת דמי הניהול שמשלמים, לא לעקוב אחרי הוצאות והכנסות וכיו"ב.

זהו כמובן פתרון רע, המביא את המשפחה למצב כלכלי טוב פחות מהמצב אליו הייתה מגיעה לו הייתה מנהלת את ענייניה הכספיים באופן נאות.

לפעמים "מצב כלכלי טוב פחות" הוא לשון של המעטה. מושגים כמו: מדרון חלקלק או הידרדרות או התרסקות, יתארו טוב יותר את המצב שנוצר בטווח ארוך.

2. לתת לאחרים לנהל את כלכלת המשפחה
זה מחזיר אותנו ל"הבדל השלישי" בסעיף הקודם בו תארנו כיצד מתנהגות משפחות, שאינן אוהבות לעסוק בנושאים כלכליים. האחרים עלולים להיות כאלה, שלא ינהלו טוב מספיק את הכלכלה של המשפחה.
צריך להביא בחשבון גם את זה שאין להם תמונה כוללת ואין להם ראייה כוללת. 

כשנותנים לפקיד הבנק לנהל את הנכסים הפיננסיים, הוא יראה תמונה חלקית של נכסים אלה בלבד. הוא מבין רק בנושאים של ניהול נכסים פיננסיים ובנקאות.

כשנותנים בו זמנית לסוכן הביטוח לטפל ללא בקרה בביטוחים, הוא יראה תמונה חלקית. הוא מבין ברוב המקרים רק בביטוח.

הגוון האדום של כותרת פסקה זו בהיר יותר מהגוון האדום של כותרת הפסקה הקודמת. 
הוא מסמל משהו משהו פחות גרוע מלא לנהל.
אם אלה שמנהלים את כלכלת המשפחה טובים במקצועם ואינם מנצלים לרעה את האמון שהמשפחה נותנת בהם, זה עשוי להיות מודל לא רע.
עדיין רחוק מלהיות אופטימלי: אין תיאום, אין תמונה כוללת, יש תחומים בכלכלת המשפחה שאינם מטופלים בכלל.  

אם אחד (או יותר מאחד) מביניהם מנצל לרעה את האמון שניתן בו או סתם אינו איש מקצוע טוב, התוצאה עלולה להיות עגומה.  

כיצד מתמודדים עם הכישלון?
משפחה כזו זקוקה למישהו שיהיה לצידה. מישהו שמבין משהו בכל האספקטים של ניהול כלכלת המשפחה: ניהול מאזן הכנסות והוצאות, ניהול סיכונים (כולל ניהול חיסכון פנסיוני, משום שפנסיה לא מספיקה היא סיכון), דיור ומשכנתאות, ביטוח (גם ביטוח הוא התמודדות עם סיכונים), מישהו שמבין גם בהתנהגות ובפסיכולוגיה, מישהו שיכול לכוון להדריך ולעזור למשפחה להתאמן לקראת התמודדות כלכלית עצמאית בעתיד. מישהו שיציע להם כלים טכניים להתמודדות וידע נרחב.

ככה יכולות להיות גם הצלחות. עיקרון הרצף פועל גם בהצלחות. מאוחר יותר יוכלו גם להתמודד באופן עצמאי עם סוגיות כלכלת המשפחה שלהם, גם ללא יועץ.

לייעוץ בכלכלת המשפחה פנו ל:
טלפון: 054-4480616
דוא"ל: avi.rosenthal@gmail.com


יום שישי, 16 בינואר 2015

בכל זאת אוברדרפט וחיסכון? - יש דרך טובה יותר

העיתונאי שאול אמסטדמסקי פרסם בעיתון כלכליסט כתבה שכותרתה: החיסכון שעולה לכם ביוקר: חיסכון חודשי הפסד שנתי, ומה שהבנק מסתיר. 
הכתבה מתארת מצב עגום ואמיתי: פקידי בנק משכנעים לקוחות להפקיד לחיסכון בהוראת קבע, בזמן שהלקוחות נמצאים באוברדרפט. הבנק מרוויח פעמיים לפחות:

פעם ראשונה: הוא משלם ריבית נמוכה על הפיקדון ואת הכסף מלווה למישהו אחר בריבית גבוהה.

פעם שנייה: הריבית הרצחנית שהוא גובה על אוברדרפט. 
היות שגובה הריבית על אוברדרפט, גדל במדרגות לפי גובה האוברדרפט, ייתכן גם שהלקוח עבור מדרגה כתוצאה מהחיסכון ואפילו משלם יותר ממה שצוין בכתבה.

על פי תגובת הממונה על הבנקים בבנק ישראל לכתבה, לפקידי הבנק אסור לשכנע לקוחות לחסוך כשהם באוברדרפט, ללא גילוי נאות של הריביות על החיסכון והריביות על האוברדרפט.

מה אתם יכולים ללמוד מהמאמר?
אמסטרדמסקי ממלא את תפקידו העיתונאי היטב. הוא מציג תמונת מצב התואמת את מה שאני מכיר מניסיוני כיועץ בכלכלת המשפחה (למעט פרט אחד, שאדון בו בהמשך). תפקידו של עיתונאי, הוא לתאר את המצב לאשורו, ולא להציע לכם מה לעשות.

מה המסקנות המעשיות שתוכלו להסיק מהמאמר? מסקנה טריביאלית היא לא להפקיד לחיסכון חודשי באמצעות פיקדון בנקאי, כאשר אתם באוברדרפט גבוה.
ספק, אם תוכלו להסיק מסקנות מעשיות נוספות.

בפסקאות הבאות בפוסט, אנסה להיכנס קצת יותר לעומק ולהראות לכם כמה אספקטים נוספים. ייתכן שתגלו, שלא תמיד כדאי להימנע מחיסכון כאשר יש אוברדרפט.

האם יש כאן משהו חדש?
ניסיונות של פקידי בנק לשכנע לקוחות לחסוך באמצעות הוראת קבע לפיקדון או תכנית חיסכון, אינם דבר חדש. 
מישהו שעבד בעבר הרחוק כפקיד בנק, סיפר לי איך לפני כמה עשרות שנים מנהלי סניפי בנק ופקידי בנק, שכנעו לקוחות בעיירות פיתוח להפקיד לחיסכון חודשי באמצעות הוראת קבע. 

גם אותי וכמה מחברי ניסו לשכנע להפקיד סכום חודשי נמוך בהוראת קבע בתכנית חיסכון או בפיקדון שקלי. במאמר מוסגר, בעבר הרחוק,  עלות עמלת הפעולה של ביצוע הפקדה חודשית כזו הייתה, במקרים רבים, גבוהה מהרווח על הפיקדון החודשי. 

כיועץ לכלכלת המשפחה ראיתי לא מעט משפחות שחסכו בהוראת קבע. לא בכל המקרים מצבן הכלכלי אפשר זאת.  ברוב המקרים הם סיפרו לי, שפקיד הבנק שכנע אותם לחסוך בהוראת קבע "בשביל הילדים".  

איזה הורה אינו רוצה לדאוג לעתידם של ילדיו?
אחרי שקיבלו תמונת מצב כלכלית מלאה, והבנת משמעות חיסכון סכום חודשי קטן באמצעות הוראת קבע, חלק מהמשפחות בחרו לבטל מידית את הוראת הקבע לחיסכון בבנק.

הפרדוקס: איך בכל זאת ללקוחות אין 8,000 ש"ח לעת צרה?


על פי הכתבה בכלכליסט, משכנעים פקידי הבנק את הלקוחות לחסוך לעת צרה. על פי ניסיוני, בלא מעט מקרים הנימוק היה דווקא חיסכון לילדים. 
אבל אם חוסכים להיערכות להוצאת בלת"מ (ראשי תיבות של: בלתי מתוכננת), מינוח אחר להוצאה בלתי צפויה, איך זה יכול להיות, שבסקר אחר בו נשאלו משפחות האם יעמדו בהוצאה בלתי צפויה של 8,000 ש"ח מרבית המשפחות ענו שלא יעמדו בהוצאה או יתקשו לעמוד בהוצאה?

כנראה, שלפחות חלק מאותן משפחות החוסכות באמצעות הוראת קבע בבנק, נוהגות למשוך את החסכונות לצרכים אחרים מאשר הוצאה גבוהה בלתי צפויה.

אם אני צודק, אז הבעיה הבסיסית אינה ההפסד של הלקוח בגלל הפרשי הריבית בין האוברדרפט והחיסכון.
הבעיה הבסיסית היא שהמשפחות מושכות את החסכונות לצריכה שוטפת (ראו פוסט קודם: תרבות הצריכה נסדקת). 

לחיסכון, שלא יימשך בשום פנים ואופן לצריכה, עשוי להיות ערך גם אם מבחינה כלכלית טהורה מפסידים עליו: ערך כלכלי, ערך של ביטחון כלכלי וערך חינוכי.

אם החלופה לחיסכון תהיה להוציא את הכסף ליותר צריכה, ההפסד יהיה גדול יותר: גם אוברדרפט שגדל וגם חוסר בכסף למקרה של הוצאה בלתי מתוכננת. 

האם יש דרך טובה יותר שתאפשר לכם בכל זאת לחסוך?


המפתח הוא התנהלות כלכלית משפחתית טובה יותר. בהתנהלות כזו, אפשר במקרים רבים גם להימנע מאוברדרפט וגם לחסוך.

האם חייבים לחסוך באופן שבו המשפחה מפסידה והבנק מרוויח?


זו שאלה רטורית. התשובה היא: ברור שלא. ייתכן שניתן להשיג את אותו ערך ביטחוני וערך חינוכי של חיסכון גם בלי להפסיד בכלל או עם פער קטן יותר בין הרווח מהחיסכון והתשלום על אשראי (הלוואות, אוברדרפט).


הפתרונות נמצאים בשני הצדדים:

1. למרות שאיני ממליץ על לקיחת הלוואות ואוברדרפט (ראו: הלוואות, הלוואת יותר מדי הלוואות), בלית ברירה כדאי לבחור באשראי הזול יותר. לא תמיד האוברדרפט בבנק הוא הזול ביותר.

2. אינני יועץ השקעות מוסמך ולכן לא אציע לכם במה להשקיע. כן אוכל להציג בפניכם מכשירי השקעה אלטרנטיביים לפיקדון בבנק וללוות לקוחות שלי בתהליך השקעה מול יועץ השקעות מוסמך. 
בהחלט קיימים אפיקי השקעה אחרים, ברמת סיכון דומה לפיקדון בבנק, העשויים להניב בהסתברות גבוהה, תשואה גבוהה יותר מהשקעה בפיקדון בבנק.

מעוניינים בייעוץ בכלכלת המשפחה?


חפשו אותי ברשימת היועצים באתר איגוד היועצים והמאמנים בכלכלת המשפחה. לרשימת היועצים לחצו כאן.

יום ראשון, 1 ביוני 2014

הלוואות, הלוואות - יותר מדי הלוואות

לפני יותר מעשר שנים השתתפתי בייעוץ של חברת Gartner לגוף בנקאי במדינה אחרת. 
הגוף היה בבעלות משותפת של הבנקים וחברות כרטיסי האשראי באותה מדינה. 
אותו גוף בנקאי ניהל מערכות ממוחשבות של פרטים על אשראי, שלקחו אנשים פרטיים ו/או חברות.

המערכת הראשונה מטפלת ברשימה שחורה (Black List). ברשימה זו נכללים אנשים, שלא החזירו תשלומי הלוואות. כל אחד יכול לבצע שאילתות במערכת ולאתר אנשים שלא מחזירים את חובם.
ההיגיון ברור: רוצים להזהיר את מי ששוקל להלוות להם כסף, שיש סיכון, שלא יחזירו לו את ההלוואה, כפי שלא החזירו למישהו אחר  בפעם קודמת.

המערכת השנייה מעניינת יותר. היא מטפלת ברשימה לבנה (White List). זו רשימה של ההלוואות והאשראי, שלקחו אנשים וחברות שמחזירים את חובם.
מי שמחזיר את ההלוואות זכאי לפרטיות, שהחוק שלל ממי שלא החזיר אותן. 
אבטחת מידע והרשאות גישה היה אחד הנושאים המרכזיים בייעוץ. כמובן שמי שלקח את ההלוואה, רשאי לראות את מצב ההלוואות שלו. הוא יכול לדעת כמה הוא חייב ואת פריסת התשלומים. הוא יכול להשתמש במידע על מנת לתכנן הלוואות שייקח בעתיד.  

הסיבה העיקרית לזה שאני מספר את הסיפור, היא שבאותה מדינה, גם הבנקים וחברות כרטיסי האשראי, היו זכאים לדעת את גובה ההלוואות, שלקחה משפחה ואת פריסת התשלומים. הם לא היו זכאים לדעת מי הלווה את הכסף. 

מדוע היה כל כך חשוב לבנקים ולחברות כרטיסי האשראי לדעת את זה (הם השקיעו סכומי כסף גבוהים בבניית ובתפעול המערכת)?
הם חשבו שלקיחת הלוואות או אשראי אחר בסכומים גבוהים, מהווה סיכון למלווה חדש, גם במקרים בהם הלווה מחזיר את הכסף במועד באופן עקבי. 

מה הבעיה עם הלוואות?
הלוואות זה דבר נחמד. פשוט, מקבלים כסף שאפשר לעשות איתו מה שרוצים: קניות בחנויות, נסיעות לחו"ל, קניית דירות, מכוניות, חופשות וכיו"ב.

יש רק בעיה קטנה אחת: צריך להחזיר אותן. לרוב גם צריך להחזיר סכום גדול יותר מהסכום שלקחתם. 

כשאינכם יכולים להחזיר אותן, כולם מפסידים. המפסידים העיקריים זה אתם הלווים.

זה בדיוק מה שהדאיג את הבנקים וחברות כרטיסי האשראי בסעיף הקודם בפוסט זה.

זה שאתם מצליחים היום להחזיר אותן, אינו מבטיח שתוכלו להחזיר אותן בעוד שנה או בעוד שנתיים, שלא לדבר על משכנתה ל-10 שנים או עשרים שנים.

אנחנו חיים בעולם לא יציב. מבחינת תעסוקה הרבה פחות יציב מהעולם של לפני דור או שניים.
היום מעטים האנשים שבמשך כל שנות עבודתם עד גיל הפנסיה יוכלו לעבוד במקום עבודה אחד. לפני דור או שניים זו הייתה הנורמה. 

פוטרתם? בלא מעט מקרים תהיה תקופה עם הכנסה נמוכה יותר (אם בכלל).
פוטרתם בגיל מבוגר? התקופה ללא הכנסה או עם הכנסה נמוכה עלולה להיות ארוכה.
מצאתם סוף כל סוף עבודה לאחר הפיטורים? ייתכן ששכרכם יהיה נמוך מכפי שהיה לפני פיטוריכם.
לאחר הפיטורים ייתכן שתתקשו להחזיר את ההלוואות. 

בשנת 2008 היה משבר כלכלי גם בישראל. הסיבה: משבר הסאבפריים בארה"ב. המצב הכלכלי בישראל עלול להשתנות לרעה. הסיבה לכך עלולה להיות משבר בארה"ב, באירופה, בסין או במדינות אחרות.
בכלכלה הגלובלית זה יכול להשפיע על היכולת שלכם להחזיר הלוואה שלקחתם.  

מה עושים עם כספי ההלוואות?
היות שאנחנו חלק מתרבות הצריכה. הלווים משתמשים בלא-מעט מקרים בכסף לרכישת מוצרים או שירותים ולא לחיסכון.  

מה הבעיה עם הלוואות בתנאים טובים?
לפיתוי להשתמש בכספי ההלוואה לצריכה ולקלות של קבלת אשראי (הלוואה, עסקה מתמשכת בכרטיס אשראי, אוברדרפט וכיו"ב) מתווסף עוד פיתוי: ההלוואה בתנאים נוחים ולכן משתלמת.

התוצאה: לוקחים הלוואות לא משום שצריכים אותן, אלא משום שחבל לא לקחת אותן בתנאים טובים.

כך למשל, עובדי מדינה, שוטרים ואנשי צבא קבע זכאים להלוואות בתנאים טובים בגלל השתייכותם לקבוצת עובדים גדולה.
במסגרת עבודתי בייעוץ בכלכלת המשפחה ראיתי כמה מקרים קיצוניים של אנשים כאלה שלקחו יותר מדי הלוואות.

ראיתי אנשי צבא קבע, ששכרם טוב ומקום עבודתם יציב, אבל לקחו יותר מדי הלוואות. ארגון חבר מממן להם ייעוץ בכלכלת המשפחה והעמידה לרשותם הלוואה נוספת בתנאים טובים על מנת להיחלץ ממצבם. במקרים הקיצוניים היא גם נתנה תלושי מזון להם ולבני משפחתם.

ראיתי שוטרים, שאינם מסוגלים להחזיר את ההלוואות הרבות שלקחו. גם במקרה זה התנאי לקבלת מענקים והלוואות, על פי שיקול דעתה של קצינת רווחה, היה השתתפות בתהליך ייעוץ ואימון בכלכלת המשפחה.

במרבית המקרים של יותר מדי הלוואות, הבעיה העיקרית לא הייתה גובה ההכנסות. הבעיה הייתה ההתנהלות הכלכלית. 

הזווית שלי 
אני משתדל לקחת כמה שפחות הלוואות. אני מבין שכשרוכשים דירה או רכב ובמקרים אחרים בהם יש הוצאה גדולה, אין ברירה אלא לקחת הלוואה. 

ביתר המקרים כמעט ולא לקחתי הלוואות.
היה חריג אחד. לפני שנים רבות לקחנו לפעמים הלוואות בנק יהב לעובדי מדינה (אשתי עובדת מדינה) ללא צורך כלכלי לקחת הלוואה. 

הייתה לזה סיבה פשוטה: הריבית הייתה כל כך נמוכה ולא היה עדיין מס רווחי הון, שעשיתי חישוב, שאם ניקח הלוואה ונפקיד אותה בפיקדון שקלי נרוויח, ללא שום סיכון.

השורה התחתונה
רצוי למעט בלקיחת הלוואות ככל שניתן. אם כבר לוקחים הלוואות הימנעו מלקיחת הלוואות, שאולי לא תוכלו להחזיר.
ככלל אצבע הימנעו מלקיחת הלוואות שההחזר החודשי של מכלול ההלוואות הוא מעל ל-20% מההכנסה החודשית שלכם. הימנעו מלקיחת משכנתאות בסכום העולה על 50% מערך הדירה.


יום שישי, 13 בדצמבר 2013

מה משפחה ישראלית יכולה ללמוד מנוחי דנקנר ומהתנהלות אי.די.בי?

נוחי דנקנר קרוב לאבד את השליטה בקונצרן אי.די.בי. איני מתכוון להצטרף לכל הפרשנים הכלכליים ולהביע דעה. בטח שמעתם דעות רבות הדומות לדעתי. כיועץ לכלכלת המשפחה, אתמקד במה משפחה יכולה ללמוד מההתנהלות הכלכלית של דנקנר ואחרים (אילן בן-דב, למשל), לגבי ההתנהלות הכלכלית הצנועה שלה.

כיצד התנהלו דנקנר ואחרים?
הם בנו אימפריות כלכליות המבוססות על פירמידת חברות המאוגדת בקונצרן אחד. בראש הפירמידה חברת החזקות ומתחתיה חברות אחרות, שרובן חברות ייצור או חברות שירותים. החברות עוסקות במגוון רחב של תחומים. 

על מנת להמשיך להגדיל את העסק, השתמשו במינוף בהיקף גדול. אין שום פסול במינוף. זו רק שאלה של גבולות. 
ההנחה הייתה שאם אופטימיים ("יהיה בסדר"), יש קשרים ויש יוזמה ויכולות למכור ולשווק, אפשר יהיה להחזיר את ההלוואות הענקיות באמצעות רווחים.

בהרבה מצבים זה עבד. עד שהשתנו הנסיבות והחובות היו גדולים מהנכסים ולא ניתן היה להחזיר אותם או להמשיך לקבל הלוואות נוספות בהיקף מספיק גדול. כשנוצר קושי להחזיר, מבצעים תספורות על חשבון המלווים מהציבור הרחב (קונה של איגרת חוב הוא סוג של מלווה). 

מה יכולה משפחה ללמוד מזה?
משפחה יכולה ללמוד מפרשת אי.די.בי כיצד לא להתנהל. רצוי ועדיף להוציא פחות ממה שמכניסים ולחסוך. 
אם זה בלתי אפשרי, נהלו את הסיכונים, כלומר: קחו אשראי (הלוואות, אוברדרפט, דחיית תשלומים בכרטיס אשראי וכיו"ב) במינימום ההכרחי. 
אם אתם עצמאים או בעלי עסק, שחייבים לקחת אשראי על מנת לפתח את העסק, תעשו זאת, אבל בדקו היטב את התסריטים להחזר החוב. לא רק תסריטים אופטימיים. 

דוגמאות:
1. הימנעו מאוברדרפט ההולך וגדל 

2. גם אם אתם עובדי מדינה, צבא, משטרה או ארגון גדול, לא חייבים לקחת כל הלוואה רק בגלל שהיא בתנאים טובים. 

3. כשלוקחים משכנתה צריך להיזהר מלקחת משכנתה גבוהה יחסית ליכולת ההחזר שלכם (את זה קל לחשב) וגבוהה יחסית ליכולת ההחזר שלכם בעוד כמה שנים (יש קושי בחיזוי כזה).

הסיכויים שלכם לצאת ללא פגע ממצבים בהם לא תוכלו להחזיר חובות, קטנים בהרבה מהסיכויים של אותם אנשי עסקים ממונפים, מקושרים ומתוחכמים.

הערה לסיכום
יש גם זן אחר של בעלי עסקים גדולים. אנשים הממוקדים בתחום אחד ומנסים לגדול באמצעות חברה אחת ולא באמצעות פירמידה ממונפת יתר על המידה. בחלק מהמקרים זה בא ביחד עם מחויבות חברתית.
דוגמאות: דב לאוטמן ז"ל, אלי הורוביץ ז"ל, סטף ורטהיימר ויזמים בתחום ההייטק כמו גיל שוויד ודב מורן (ורבים אחרים שלא הזכרתי). 

ייתכן בהחלט שמאנשים מהזן השני שציינתי תוכלו ללמוד כיצד להתנהל. 

יום חמישי, 12 בספטמבר 2013

הייתי באוברדרפט של 70,000 ש"ח. האם עלי לבקש סליחה ביום הכיפורים?

האם אדם שהיה באוברדרפט של 70,000 ש"ח צריך לבקש סליחה ביום הכיפורים? התשובה איננה טריביאלית ואיננה בהכרח שלילית. ביום הכיפורים מבקשים סליחה על עבירות שבין אדם לחברו. אם כתוצאה מכך נפגעו אנשים אחרים (אישה, ילדים, הורים, בני משפחה אחרים, חברים) ואם הייתה לך אלטרנטיבה אחרת, קרוב לוודאי, שאם אתה מאמין שעליך לבקש סליחה על עבירות שבין אדם לחברו, עליך לעשות זאת גם בהקשר של האוברדרפט. 

אביא דוגמה קיצונית: אדם מכר את דירת משפחתו בשביל להשקיע בבורסה. השקיע את כספו באופן לא נבון ואיבד אותו. משפחתו נותרה ללא דירה. אולי גם ללא מספיק משאבים על מנת  להעניק לילדיו טיפול רפואי ראוי או חינוך ראוי. הוא עשה עוול גדול לילדיו ולאשתו. 

הערת אגב קצרה: אני כותב בפסקה הראשונה "ואם הייתה לך אלטרנטיבה אחרת". על סמך ניסיוני בחיים ועל סמך ניסיוני בייעוץ ואימון בכלכלת המשפחה, אני מכיר מעט מאד מקרים בהם לא הייתה אלטרנטיבה טובה יותר מאשר להגיע לאוברדרפט של 70,000 ש"ח. 

האם אני צריך לבקש סליחה על זה שהיה לי אוברדרפט של 70,000 שקל?
בעבר הרחוק היה לי אוברדרפט של 70,000 שקל. לא רק שהיה לי אוברדרפט כזה, אני גם כותב פוסטים בבלוג, המסבירים לאחרים מדוע עליהם להימנע מאוברדרפט. אני כותב פוסט הנקרא שקיפות ומצהיר בריש גלי שמעולם לא הייתי באוברדרפט. אני כותב פוסט שכותרתו נאה דורש - נאה מקיים, אני מייעץ בכלכלת המשפחה ובכל זאת הייתי באוברדרפט של 70,000 שקל.
קרוב לוודאי שאני צריך לבקש סליחה. 
לא אני לא מרגיש שום צורך לבקש סליחה. קראו את הפסקה הבאה ותבינו.  

כיצד הגעתי לאוברדרפט של 70,000 שקל?
חשבתם על התהליך הטיפוסי של אוברדרפט תופח (יש הקוראים לו סחרור ויש הקוראים לו התרסקות), המתואר בגרף שבתחילת פוסט זה? תהליך בו בכל חודש הוצאתי יותר מהכנסותיי החודשיות ובהדרגה גדל האוברדרפט. הריביות הגדילו עוד יותר את הפער. אם חשבתם כך אז טעיתם. לא זה מה שקרה.

אני מחזיר אתכם הרבה שנים אחורה: השקל היה שווה הרבה יותר מאשר הוא שווה היום. לא היה ניתן לעבוד מול הבנקים באמצעות אינטרנט או באמצעות Contact center ובוודאי שלא היה ניתן להשתמש באפליקציה בטלפון חכם, שטרם הומצא, לצורך כזה.
הדרך היחידה לבצע פעולות או לקבל מידע על מצב חשבון הבנק הייתה לגשת לסניף הבנק ולדבר עם הפקיד.

ניגשתי לסניף הבנק. ביקשתי למכור ניירות ערך בשווי המתקרב ל 70,000 שקל. כעבור יומיים גיליתי, שאני באוברדרפט של 70,000 שקל. ניגשתי לבנק וניסיתי לברר מדוע אני באוברדרפט של 70,000 שקל במקום ביתרת זכות בגובה כזה.

לפקיד היה הסבר פשוט: חתמת על הוראת קניית מניות במקום הוראת מכירה. באדיבותו כי רבה הלך לארכיון לחפש את הטופס.

ההסבר נראה לי מעט תמוה. יש לי הרגל "מגונה" לקרוא את מה שאני חותם עליו. כך למשל, כשלא כולם ידעו, שחברות הסלולר מחתימות לקוחות על התחייבות לכמה שנים, רציתי לעבור למסלול עסקי של סלקום. נציג השירות הסביר לי באדיבות רבה, לפרטי פרטים את התכנית. ביקשתי העתק ריק של הטופס (באמצעות דוא"ל או פקס) שאחתום עליו, כשהשליח עם הטלפון המשודרג במסלול החדש יגיע למחרת. התשובה: איננו עושים זאת. כשהשליח הגיע, התחלתי לקרוא את הטופס לפני החתימה. הוא טען שהוא ממהר. הודעתי לו שאיני חותם בלי לקרוא והוא הלך לדרכו. 

כשקראתי מצאתי שני סעיפים, שלו היו מספרים לי עליהם, לא הייתי חותם (אחד מהם קנס יציאה בסך 500 ש"ח אם אעבור לספק אחר במהלך שלוש שנים). מיד התקשרתי לחברת סלקום וביטלתי את העסקה ומהר מאד החלפתי ספק (אם מישהו ממנהלי סלקום באותה תקופה, מאמין בחרטה ביום הכיפורים, עדיין לא מאוחר מדי לבקש מחילה על הנוהל העסקי הפסול של הסתרת מידע מלקוחות לפני חתימתם).

בחזרה לסניף הבנק. לא טעיתי. הטופס איתו חזר הפקיד ועליו חתמתי, היה טופס מכירת ניירות ערך ולא טופס קניית ניירות ערך. הבנק - טעה וכפי שקורה באחוז גבוה מהמקרים טעה לרעת הלקוח.

כיצד מתקנים את הטעות?
הובטח לי שהטעות תתוקן. לא קרה דבר במשך יומיים. חזרתי לבנק וביקשתי שהטעות תתוקן. הובטח לי שתתוקן. כשלא קרה דבר חזרתי ישירות למנהל הסניף. 

המנהל הרצה לי ארוכות על רמזור. האנלוגיה שלו הייתה, כפי שכשיש אור אדום ברמזור אתה לא נוסע, כך כשאתה במינוס אתה לא יכול למשוך כסף. במועד לא ידוע תתוקן הטעות.

לא ממש השתכנעתי. הוא שכח לציין מי אחראי לאוברדרפט הענק שלי. כשהבנתי שאין עם מי לדבר, עברתי לדרג הבא: שיחה עם מנהל בהנהלה האזורית של אותו בנק.
תתפלאו אבל כאן מצאתי אוזן קשבת. המנהל איתו דיברתי אמר שהטעות היא של הבנק ולכן או שהיא תתוקן תוך יום או שהוא יורה לסניף להפקיד 70,000 ש"ח בחשבוני וכאשר תתוקן הטעות נתחשבן.
כעבור יום תוקנה הטעות.  

קווים לדמותו של אותו מנהל סניף בנק
ייתכן שמנהל סניף הבנק שלכם גורם לכם עוול, אבל המנהל של סניף הבנק שהביא אנלוגיה מופרכת לרמזור, אינו המנהל הטיפוסי של סניף בנק.
לימים פתחתי עיתון וראיתי את שמו, בציון תפקידו, במדור הפלילים. האיש הורשע בבית משפט בעוון גניבת כספים (לא במסגרת עבודתו בבנק).

אמי"ל (אני מה יוצא לי מזה)
בעברית קצת משובשת, אבל עם ראשי תיבות קלים לזכירה, אני מעלה את השאלה שבוודאי חלק מהקורים שואלים: מה יוצא לי מזה?

ובכן מה יוצא לכם מזה:

1. ברוב המקרים לא חייבים להיות באוברדרפט. יש המסוגלים לחסל אותו בכוחות עצמם ויש כאלה הנזקקים לייעוץ ולכלים (בדומה לכאלה שיכולים להוריד משקל לבד וכאלה, שזקוקים לדיאטנית או לשומרי משקל). אם אתם זקוקים לייעוץ, אימון והכוונה אשמח אם תפנו אלי. מעולם לא הייתי באוברדרפט (למעט המקרה עליו קראתם בפוסט זה).

2. אל תקבלו כמובן מאליו את מה שאומר לכם פקיד בנק או אפילו מנהל סניף בנק. עמדו על זכויותיכם. באופן דומה תהו האם מסלול ההשקעה, שהוא מציע לכם, הוא האופטימלי עבורכם.

3. קראו היטב את מה שאתם חותמים עליו לפני שאתם חותמים עליו.

4. אל תצפו מחברות עסקיות שיאתרו או יתקנו טעויות שלהן. בדקו אותן ואם לדעתכם טעו, פנו אליהם על מנת שיתקנו את הטעות.

יום ראשון, 19 במאי 2013

הפרשנית

גרף התרסקות

ענת היא אם חד-הורית להילה בת ה-8 (כל השמות הם פרי דמיוני הפרוע). היא מלמדת צילום במכללה בהיקף משרה חלקי.
מצבה הכלכלי, אינו טוב. חשבון הבנק שלה נמצא באוברדרפט, ההולך וגדל.  כאשר מצלצלים מהבנק ושואלים מדוע היא חורגת מהמסגרת שאושרה לה, היא ממהרת לפתוח חסכונות ולסגור את האוברדרפט. לפעמים היא גם לוקחת הלוואה על מנת להקטין את האוברדרפט.

על הקשיים בחייה היא מדברת הרבה עם נועה, הפסיכולוגית שלה בחמש השנים האחרונות. הן עוסקות בקשיי ההורות, בהסברים שצריך לתת להילה מדוע לה אין אב ולרוב חברותיה לכיתה יש. הן מנתחות את מערכות היחסים הסבוכות של ענת עם הוריה ובני משפחה אחרים.
הן שואלות: מדוע מתקשה ענת ליצור קשר זוגי? מדוע אינה מאושרת על אף שיש לה בת מקסימה ועבודה יציבה הנותנת לה סיפוק? כל אחת מהשאלות מעוררת תהליך ארוך של דיבורים, רגשות והסברים. 

פה ושם הן מדברות גם על דברים המתרחשים בחיי יומיום: קונפליקטים בעבודה, חיכוכים עם הילה, אירועים ביחסים עם שכנים, עם מורות, חברות והורים של בנות אחרות בכיתה של הילה.  

משבר


שוב צלצלו מהבנק. הבנק בו היא מנהלת את חשבונה, חברת כרטיסי האשראי שלה וגורמים נוספים שהלוו לה בעבר, אמרו שאינם מוכנים לתת לה הלוואות נוספות, עד שתגמור להחזיר את ההלוואות הקודמות.

לא הייתה ברירה והיא פדתה את הפיקדון השקלי, שהיה החיסכון האחרון שלה וצמצמה את האוברדרפט לסכום זניח.

ענת הבינה את חומרת מצבה הכלכלי ואת הסכום שנותר מהפיקדון השקלי שמרה לייעוץ ואימון בכלכלת המשפחה.

ייעוץ ואימון


ענת שיתפה פעולה במהלך תהליך הייעוץ. היועץ התמקד בפער בין ההוצאות וההכנסות. הוא הסביר לה מהו תהליך התרסקות או תהליך סחרור, כמתואר בגרף בתחילת פוסט זה. ספציפית במקרה שלה, דיבר על האפשרות, שתאלץ בעתיד הלא רחוק למכור את דירתה, אם תמשיך להוציא יותר מהכנסותיה החודשיות.


בנוסף, סיפק לה כלים טכניים לעריכת מאזן חודשי ולבקרת הוצאותיה. 
אחרי שלושה שבועות צלצלה ליועץ, נלהבת, וסיפרה שהיא מבצעת את כל מה שאמרה שתעשה. היא אפילו מרגישה שהאוברדרפט הצטמצם. "זו אולי הפעם הראשונה בחיי שאני מצליחה לעשות משהו באופן מושלם", הוסיפה בגאווה. 

מה קרה חודשיים אחר כך?


בפגישת הבקרה, שהתקיימה חודשיים אחרי תום תהליך הייעוץ/אימון, נבחנו הנתונים. לא נמצאו צמצום בהוצאות השוטפות או עלייה בהכנסות. על כל סעיף בו לא צומצמו ההוצאות כמתוכנן היו לענת הסברים: "צריך גם לחיות", "קיבלתי הנחה גדולה מאד ולכן קניתי", "אני רוצה לתת לבת שלי את הכל כדי שתהיה מאושרת", "הכל בגלל אימא שלי "הפסיכולוגית שלי משבחת אותי על ההתמודדות שלי עם החיים שלא האירו לי פנים" ועוד הסברים מפורטים וארוגים היטב.


בפגישה סיפרה ענת שלוותה 300 ש"ח מחברה. "לא היה לי מספיק כסף מזומן בכיס והמוכר לא קיבל כרטיסי אשראי", הסבירה.

איפה טעינו?


זו השאלה שצריך לשאול את עצמו היועץ/מאמן. הניתוח הכלכלי, שעשה היה אולי מושלם. ללא שום ספק ענת הבינה את 
ההסברים שנתן. הכלים שנתן לה הוכיחו כבר את עצמם מספר רב של פעמים.

סימן האזהרה, הופיע כבר בשיחת הטלפון חודש אחרי סיום תהליך האימון/ייעוץ: "זו אולי הפעם הראשונה בחיי שאני מצליחה לעשות משהו באופן מושלם".
הבעיה אינה בייעוץ, אלא באימון.

המעורבים במשחק


במשחק וסביב המשחק, יש בדרך כלל אנשים בעלי תפקידים שונים. קחו למשל, כדורגל או כדורסל. 

תפקידים לדוגמה: מאמן, אפסנאי, מנהל, רופא, פיזיותרפיסט, שחקנים, פרשנים, שדרנים.

מי משפיע במידה הרבה ביותר על המשחק? כמובן שהשחקנים. גם אם המעטפת סביבם תהיה מושלמת, אם השחקנים לא יתפקדו התוצאות יהיו עגומות. 
במרבית ענפי הספורט, יש גם למאמן השפעה גדולה. 

לפעמים, אני צופה במשחקי כדורסל ב NBA. מעולם לא ראיתי פרשן יורד למגרש וקולע או מוסר או חוסם.
השפעתו של הפרשן על המשחק, מאד מוגבלת.
ייתכן שמאמן ישמע אותו ויאמץ רעיונות שלו ולפרשן תהיה השפעה עקיפה.
ייתכן ששחקן יקשיב לדברי הפרשן המתייחסים אליו וישפר אספקטים מסוימים של משחקו. גם במקרה זה הפרשן השפיע באופן עקיף.

לעומת זאת כבר ראיתי לא אחת פרשנויות של שחקנים, שרואיינו בתום המשחק. במרבית המקרים הפרשנויות היו רדודות ובנאליות.
אבל האם פרשנותו המבריקה של שוער כדורגל לשאלה: מדוע לא עצר את הכדור שגרם להפסד קבוצתו, תשנה את התוצאה?

מודל המשחק באימון


אחד המודלים באימון הוא מודל, המבצע אנלוגיה למשחק. במודל זה: המאמן הוא המקביל למאמן של קבוצת הספורט. תפקידו להביא את השחקנים לתפקוד אופטימלי, הן מקצועית והן מנטלית.

המתאמנים הם השחקנים. כך למשל באימון בכלכלת המשפחה, המתאמנים הם בני הזוג (ולפעמים גם ילדיהם) או היחיד העומד בראש משפחה חד-הורית או אדם בודד המנהל את כלכלת המשפחה של עצמו (דוגמה: רווק צעיר העובד בהיי-טק). 
בדוגמה הספציפית תפקידה של ענת הוא שחקנית. 

אבל האם גם ענת פועלת כשחקנית?
התשובה הייתה חיובית לזמן קצר (כחודש) ואז חזרה לעמדת הפרשנית. קרוב לוודאי שהדרך היחידה לגרום לשינוי במצבה, היא הפיכתה לשחקנית. רק כך תוכל להשפיע על המשחק ששמו כלכלת משפחתה.

הערות שוליים

1. התופעה של מתאמנים הבוחרים בתפקיד הפרשן של עצמם, היא תופעה נפוצה. יותר קל לפרש מאשר לפעול.

2.  התופעה נפוצה במיוחד אצל חלק מהאנשים העוברים טיפול פסיכולוגי ארוך. ישנם טיפולים פסיכולוגיים המכונים ביהביוריסטים ומכוונים לטפל בקושי התנהגותי ספציפי. לא אליהם כוונתי.

3. ישנם טיפולים פסיכולוגיים הבנויים על ההנחה, שניתוח והבנה של מקור הבעיות, עשויים להביא לתוצאות. בחלק מהמקרים המטופל לומד לנתח ולומד את אופן ההצגה של הפסיכולוג. הערכת תוצאות הטיפול, בוודאי אינה חלק מעיסוקו של בלוג זה. אבל ללא ספק, אם למטופל בעיות בהתנהלותו הכלכלית והוא בוחר בעמדת הפרשן במקום להיות שחקן, הבעיות הכלכליות שלו לא ייפתרו. 

4. אם בעיה מרכזית היא הוצאות גדולות מהכנסות, לפעמים ההוצאה המתמשכת על הטיפול הפסיכולוגי, עלולה להיות אחד הגורמים למאזן השלילי. לרוב, בן המשפחה המטופל יתקשה לוותר עליה.

5. לא צריך בהכרח, טיפול פסיכולוגי על מנת להיות פרשן במקום שחקן. קראו את הפוסט: טיפולוגיה של לקוחות: המנתח המשותק , המראה דוגמה כזו בהתנהלות, שלאו דווקא נוגעת לכלכלת המשפחה.

קראו גם
ייעוץ ואימון דיסיפלינות משלימות או דיסיפלינות סותרות?
טיפולוגיה של לקוחות: המנתח המשותק
היועץ והנועץ: מנגנונים בתהליך הייעוץ

קראתם ונהניתם אתם מוזמנים ללחוץ על כפתור ה Share או ה +g.
רוצים לקרוא עוד? הצטרפו ל News Letter.
רוצים לשפר את התנהלותכם הכלכלית? בואו לפגישת מתנה ללא התחייבות.

פרטי התקשרות  
טלפון: 054-4480616
דוא"ל: avi.rosenthal@gmail.com

טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...