‏הצגת רשומות עם תוויות הורים. הצג את כל הרשומות

יום חמישי, 1 באפריל 2021

סיכונים בהעברה בין דורית


הפוסט הזה מתאים להיכתב בשלושה מהבלוגים שלי.

הוא מתאים לבלוג Risk and Crisis משום שהוא עוסק בניהול סיכונים. 

הוא מתאים לבלוג הישורת האחרונה - לאו דזה וזקנים אחרים, משום שהוא עוסק באנשים הנמצאים בישורת האחרונה של חייהם.

לטעמי הוא מתאים יותר לבלוג זה משום שהוא עסוק בסוגיות כלכליות משפחתיות כבדות משקל. 

ההקשר המשפחתי בניהול כלכלת המשפחה


בכל ייעוץ או ליווי כלכלי אני שואל על המשפחה המורחבת, כגון: הורים ואחים: 

האם יש בני משפחה?
האם הם יכולים לעזור כלכלית במקרה של משבר כלכלי של המשפחה או היחיד? 
האם הם ירצו לעזור כלכלית במקרה של משבר כלכלי? 
האם הם נזקקים לסיוע כלכלי?
האם למשפחה או היחיד הפונים/פונה אלי יש רצון לעזור במקרה שבני המשפחה יפנו אליו?

הסיבה לשאלות שלי אינה רכילותית. כמו כל מידע אחר, שאני מקבל במהלך הייעוץ, הוא חסוי ואינני משתף אותו ללא אישור המשפחה או היחיד במידה שיש צורך לשתף אותו. 

אני יכול לשתף מידע כזה בעילום שם כשברור לי שקוראים לא ידעו במי מדובר. בדרך כלל אני גם משנה פרטים ובעיקר בונה משהו המורכב מפיסות מידע מכמה מקרים שונים.

הסיבה לשאלות שלי היא שהמידע הזה עשוי להשפיע על קבלת החלטות כלכליות ועל אופן ההתנהלות.
דוגמה: בן להורים עשירים במיוחד ותומכים יכול להקטין את ביטוח החיים ובמקום זה לחסוך כסף לילדיו.

מקרה פרטי: העברה בין דורית


מקרה פרטי שעשוי להיות משמעותי בהקשר המשפחתי בניהול כלכלת המשפחה הוא העברה בין דורית. 
זוהי מילה עדינה יותר לירושה משום שאינה מזכירה מוות. 
זהו גם מושג רחב יותר משום שאפשר להעביר רכוש לדור הבא גם לפני המוות ולא כחלק מירושה.

ירושה עשויה להיות משמעותית להתנהלות הכלכלית של משפחה. לפעמים מדובר בנכסים פיננסיים משמעותיים ובנכסים משמעותיים כמו דירה או דירות.  

אחת הבעיות בהקשר של תכנון כלכלי בהקשר של העברת נכסים מדור לדור היא שהעיתוי של ההעברה אינו ידוע ובלא מעט מקרים גם קשה להערכה. 


מודל פשטני של העברה מדור לדור


זוג עובר את מעגל החיים הכלכלי וצובר נכסים פיננסיים משמעותיים, כגון: דירה, נכסים פיננסיים וחיסכון פנסיוני. 
לאחר מותם, רצוי בשיבה טובה ולא בטרם עת, הרכוש מועבר באופן טבעי לילדי הזוג ומתחלק ביניהם שווה בשווה. 


מדוע המודל הפשטני במקרים רבים אינו תקף?


ייעוץ בכלכלת המשפחה שעשיתי לגברת שהיא אזרחית ותיקה, החיה בגפה,  עשוי להיות דוגמה המציגה את המורכבות. 
במהלך פגישת ייעוץ שאלתי אותה על קרובי משפחה מדרגה ראשונה ומצבם הכלכלי. הסברתי לה את ההקשר המאוד ספציפי שבגללו שאלתי אותה. במקרה זה ההקשר התמקד בעיקר באפשרות של קבלת עזרה כלכלית מקרובי משפחה, אם המשאבים המועטים שברשותה לא יספיקו.

מהתשובה שלה הבנתי שיש לה בן יחיד העובד במשרה בכירה ומשתכר היטב. הוא נשוי ויש לו ילד. 

בשלב זה היא התחילה לדבר על בעיות לאו דווקא כלכליות. 
תמונת המצב שהיא הציגה, ואיני קובע האם היא נכונה במידה כזו או במידה אחרת, הייתה כדלקמן:

אשתו של הבן שלה אינה אוהבת אותה. האישה שולטת בבן שלה. האישה מנסה לצמצם ככל שניתן את הקשר בין משפחתה לבין האם של בעלה. 
הדבר שבאמת כואב לה וחשוב לה יותר מכל הנושאים הכלכליים הוא זה שמונעים ממנה להיות בקשר עם הנכד שלה. 

מהמקרה הזה ניתן לראות מורכבות החורגת מהמודל הפשטני:

1. לא תמיד ההורים המבוגרים הם אלה שצברו נכסים ויש להם שכר גבוה ו/או פנסיה גבוהה.
יש מקרים שדווקא בנים או אחים הם אלה שתומכים כלכלית בבני הדור המבוגר. 

2. עשוי או עלול להיות גם היבט רגשי המשפיע על אופן העברת הנכסים מדור לדור.
לא בהכרח הורים יורישו כספים לילדיהם. 
לא בהכרח הורים, שיכולים לתמוך, יתמכו בילדיהם במקרה של מצוקה כלכלית
לא בהכרח הירושה או התמיכה תתחלק שווה בשווה בין כל הילדים.

3. לילדים שהתבגרו יש בני זוג המשפיעים על האינטראקציה בינם לבין ההורים
במקרים מסוימים ההשפעה אינה מזיקה ואפילו מועילה אבל יש גם מקרים אחרים, כדוגמת זה שתואר בתחילת פסקה זו.

היבטים נוספים בהקשר של ירושות


1. ההקשר התרבותי
בתרבויות מסוימות מקובל להוריש לילדים באופן לא שווה. גם בארץ נתקלים במשפחות שההורים מורישים לבנים יותר מאשר לבנות, אם בכלל הבנות יורשות משהו. 

יש תרבויות בהן הבכור יורש את הכל או את רוב הנכסים והנכסים הפיננסיים.

מקרה מעניין הוא שבט הטוראג'ה באינדונזיה. שם נקבע חלק הירושה בהתאם לחלקו של הבן במימון טקס ההלוויה של ההורה. הטקס עשוי לארוך שבוע ובו משפחת הנפטר ממנת לכל בני השבט מזון, צרכים אחרים ופעילויות.

2. מס ירושה
במדינות OECD רבות יש מס ירושה, למשל: ארצות הברית, צרפת, אוסטריה. 
במקרה של עושר רב, אחוז מסוים מהירושה הולך לקופת המדינה.
זה נכון שבישראל אין עדיין מס ירושה אבל יש הערכות שבגלל המשבר הכלכלי החמור לא יהיה מנוס מהטלת מס כזה גם בארץ.
אם וכאשר יהי מס כזה, הוא צפוי לחול על אנשים עשירים בלבד. בפעם הקודמת שהצעה כזו עלתה בישראל, לפני מספר שנים, היא כללה מס ירושה רק על בעלי רכוש של מעל ל-10 מיליון שקלים.

3. חלק גדול יותר בירושה לאחד מהילדים
בנוסף לסיבות תרבותיות לחלוקה לא שווה של הירושה בין הילדים עשויות להיות סיבות ספציפיות לחלוקה כזו.

הכרתי משפחה שבה היורש היחיד היה אחד הילדים. מדובר באדם הסובל מפיגור שכלי חמור שאינו מסוגל לעמוד ברשות עצמו. ההורים העריכו שיתר הילדים יוכלו לעבוד ולפרנס את עצמם. לעומת זאת אותו ילד גם בבגרותו יזדקק למימון של הטיפול בו ולא יוכל לעבוד לפרנסתו.

עשויים להיות מצבים שבהם רק אחד מהילדים דואג להורה הקשיש והחולה ומטפל בו במשך שנים. ההורה רוצה לתת לזה ביטוי בצוואתו.

עשויים להיות מצבים קיצוניים, שבהם אף לא אחד מהילדים שמר על קשר עם ההורה והוא יוריש את רכושו לעמותה הקרובה לליבו או למי שטיפל בו.

סיכונים לדור הצעיר בהעברה בין דורית


נדמה לי שבפסקאות הקודמות התייחסתי לנושא זה. אוסיף עוד מספר סיכונים בנוסף לאלה שציינתי בפסקה הקודמת: 

1. עלול להיות מצב שבו בן או בת לא יזכו בירושה כלשהי. 

2. עלול להיות מצב שבו חלוקת הרכוש בין הבנים לא תהיה שווה

3. בעתיד עלול להיות מס ירושה.

4. במקרה של הורים שיש להם יותר חובות מרכוש, היורשים עלולים להיתבע לשלם את החובות.

5. החמרה מתמשכת במצב הבריאות של ההורה עלולה לגרום להוצאות שיקטינו משמעותית את היקף ההעברה הבין דורית.

ההיערכות הנדרשת 


ההיערכות צריכה להיות ספציפית לכל מקרה. יש להביא בחשבון תסריטים אופטימיים אבל גם תסריטים פסימיים. 
כלומר: לנסות לבנות היערכות כלכלית שתאפשר קיום בכבוד ואף יותר מכך גם במקרה שלא תהיה העברה בין דורית או תהיה העברה בין דורית קטנה מהצפוי. 
הטכניקה לניהול סיכונים המתאימה למצב כזה היא Scenario Analysis.


סיכונים לדור ההורים


תחת ההנחה, שלדור ההורים יש נכסים פיננסיים משמעותיים שיעברו לדור הבא, גם לדור ההורים יש סיכונים. 
ברוב הייעוצים בכלכלת המשפחה צריך להתייחס לסיכוני הדור הצעיר המקבל את הירושות כי הם אלה המגיעים בדרך כלל לייעוץ. 
בפוסט זה אתייחס בהרחבה דווקא לסיכונים של דור ההורים.

הסיפור שהבאתי בפסקה " מדוע המודל הפשטני במקרים רבים אינו תקף?" מרמז על מקור סיכונים מרכזי. המקור עלול להיות הילדים ו/או בני זוגם. 

אני מכיר לא מעט משפחות שבהן אין סיכון כזה אבל אני ואחרים נתקלנו גם במשפחות אחרות, שבהן יש נכונות של ילדים ו/או בני זוגם לרצות לקבל יותר כסף מהירושה, כאשר אחד מהוריהם עדיין בחיים.

הלחצים עלולים להיות בכיוון של צמצום בהוצאות ההורה. 
לא מדובר ביועץ לכלכלת המשפחה, שהמשפחה לה הוא מייעץ נמצאת במאזן הכנסות-הוצאות שלילי. 
מדובר בחשבון קר של גודל הירושה שיקבלו.

הם יכולים להיות בכיוון של הימנעות ממשכנתא הפוכה ומדיור מוגן. 

יכולים להיות גם לחצים בכיוון של מכירת הדירה. 
לבן הזוג החי, שאולי כבר אינו במיטבו, וחווה משבר של איבוד בן/בת זוג שהיו בקשר עשרות שנים קשה לעמוד בלחצים. 

גם אם הניסיון, ההרגשה והתחושה הם ש"לי זה לא יקרה", זה יכול לקרות. 

לפעמים אלה הם הילדים של האזרח הוותיק שנותר בחיים. לפעמים הילדים או חלק מהילדים אינם עומדים בלחצים של בן או בת הזוג, שאיתם בנו את חייהם ויש להם ילדים משותפים.

במקרה הגיע לידי ביטאון של הסתדרות גמלאי המדינה בפנסיה תקציבית. תתפלאו, אבל גם בביטאון  כזה עשוי להיות מאמר בעל ערך בכלכלת המשפחה. במקרה זה כותרת המאמר היא: "צוואות, ירושות ומה שעומד מאחוריהן". עו"ד אהוד סרפיאן, מזכ"ל עמותת גמלאי המדינה, מספר על פניות של גמלאות בוכיות, המספרות לו שילדיהן מבקשים מהן (או לוחצים עליהן) למכור את הדירה שלהן אחרי שהתאלמנו.

ההיערכות הנדרשת 

1. הקפידו על אי-העברת דירת מגורים ליורשים כשאתם עדיין בחיים.
גם אם הם יתחייבו לאפשר לכם לגור בה עד יום מותכם.

2. צוואה באמצעות עורך דין מומחה בתחום הכרחית. 
עו"ד סרפיאן מספר שזוהי ההמלצה שלו בכל הכנסים שהוא מארגן לגמלאים. אני מצטרף להמלצה שלו. הוא מספר, שנשים בוכיות המתקשרות אליו, גם מודות לו משום שהייתה להן צוואה חוקית, שאינה ניתנת באופן מעשי לערעור. האכזבה מתמקדת ביחס של הילדים אבל לא מתלווה לה אובדן הדירה.

ללא צוואה, הילדים של בני הזוג יקבלו את מה שמגיע להם כברירת מחדל על פי החוק, כלומר: מחצית מחלקו של בן הזוג שנפטר בנכסים, ובכלל זה מחצית מחלקו בדירה המשותפת. 

3. בצוואה חשוב להקפיד שבן הזוג שנותר בחיים יירש את כל דירת המגורים.
כמובן שאיני מומחה בתחום, אבל ראיתי צוואות שכתבו עורכי דין לעצמם ולבני/בנות זוגם/זוגן, שזה בדיוק מה שנכתב בהן. 

כאשר הבעלות על דירת המגורים אינה משותפת לבן הזוג הנותר ולילדים, אי אפשר להכריח אותו למכור אותה ולעבור למקום מגורים אחר.


קישורים לפוסטים קודמים בנושא העברה בין דורית


יום שני, 23 בנובמבר 2020

הגוזל שלא ידע לעוף


רז (שם בדוי לחלוטין) הוא בן יחיד לתמר (שם בדוי) ולדן (שם בדוי לא פחות). רז, איש היי-טק בן 40 מתגורר עם הוריו. 

בענייניו הכספיים מטפל דן, יועץ השקעות בבנק. אם עוד לא ידעתם, אז המין החזק הן נשים. במקרה זה תמר. דן, אולי מנהל את הכספים, אבל תמר היא זו שקובעת את האסטרטגיה המשפחתית. 

על פי תפיסתה של תמר, חבל להוציא כסף על שכירת דירה או חדר בדירה, לרז. 
עדיף שהכסף יישאר במשפחה. ממילא ההורים, אוהבים כל כך את בנם, הדבר היקר והחשוב ביותר בחייהם, יתנו לו כל סכום כסף שיצטרך ויורישו לו בבוא היום את כל כספם.

דן, ויותר חשוב בהקשר הנוכחי, רז, קיבלו את תפיסת העולם של נציגת המין החזק במשפחה. 

רז אינו עוקב אחרי ענייניו הכספיים. המשכורת שלו מספיקה ונשארים סכומים עודפים. הוא יוצא מדי פעם עם צעירות, נוסע לטייל בחו"ל, הולך לטיולים בארץ, להצגות, לסרטים ולהופעות. 
כמובן שתדירות הבילויים שלו אינה גבוהה. לא בכדי אמר סוציולוג ש"היי-טק הוא העבדות המודרנית". רז עובד מספר רב של שעות בכל יום. 

אם נפרט את המונח "אינו עוקב אחרי ענייניו הכספיים"  נגלה בין השאר:

1. הוא אינו עוקב אחרי הנעשה בחשבון הבנק שלו ואחרי חיובי כרטיס האשראי.

2. הוא אינו יודע שהוא משלם עמלות גבוהות בהרבה ממה שהיה יכול לשלם לו בחר בחיוב חודשי קבוע בבנק ולו דרש מחברת כרטיסי האשראי לא לחייב אותו בדמי ניהול.

3. קרן הפנסיה וקרן ההשתלמות הם החסכונות היחידים שלו בהם הוא מטפל (או שלא).
הוא נמצא במסלול ברירת מחדל בשתיהן. הוא אפילו משלם ביטוח חיים בקרן הפנסיה ואינו יודע שזה בזבוז כסף לרווק ללא ילדים.

4. כאשר פקיד הבנק מתקשר להגיד, שיתרת הזכות בחשבון הבנק שלו גבוהה הוא מספר לאביו. אביו, מיופה כוח בחשבון, משקיע את הכספים.

רוצה לעוף


בגיל 40 החליט רז שהוא רוצה למצוא בת זוג ולהקים משפחה. רז נרשם באתר ההיכרויות "טינדר" והתחיל לשוחח עם נשים ולהיפגש איתן. 

לרוע המזל, אימו תמר חלתה במחלה קשה. 
כל המשפחה המצומצמת התגייסה לסייע לה בתקופת הטיפולים הקשה. הטיפול באימו והעבודה לא הותירו לרז זמן לפיתוח קשר זוגי.

אחרי חצי שנה ויותר


אחרי חצי שנה הסתיימו הטיפולים הרפואיים של תמר. רז חזר לפרויקט של מציאת בת זוג. 
בכל פעם שהתחיל להיווצר קשר עם בת זוג, אימו חשה ברע ורז דחה את הקשר עד שמצבה יתייצב. בנות הזוג הפוטנציאליות המשיכו הלאה. 

ברצוני לדייק, לא נמצא קשר מודע או קשר סיבתי בין ההרעה במצבה הבריאותי של תמר לבין יצירת קשר זוגי של רז. נמצא רק מתאם סטטיסטי בין שני סוגי האירועים.

מוסר ההשכל


גוזל צריך ללמוד לעוף בזמן. אחר כך זה עלול להיות מאוחר מדי.

כמה תובנות כלכליות


1. התחילו בחינוך פיננסי ורכישת כישורים בגיל מוקדם ככל האפשר.

2. צעירים בוגרים צריכים להתנהל באופן עצמאי מבחינה כלכלית.

3. ככל שניתן לא להיעזר כלכלית בהורים.
צריך להניח כאילו אין תמיכה כלכלית של ההורים גם כאשר ההורים רוצים ויכולים לתמוך.

4. אפשר להניח, אם יש בסיס להנחה הזו, שההורים יעזרו כלכלית במצבים מיוחדים, כמו מצבי משבר חמורים.
כך למשל, ניתן להקטין ביטוח חיים, במקרים שאין ספק ביכולת הכלכלית וברצון לסייע מצד ההורים, בהנחה שאם חס וחלילה תהיה פטירה בטרם עת, ההורים יעזרו. 
את הכסף שנחסך אפשר להוסיף לחסכונות לילדים.


יום שלישי, 9 ביוני 2020

חוזרים הביתה: "הוא עוד ישוב" וזה ממש לא פרט קטן ולא חשוב


אחת התוצאות של המשבר הכלכלי היא החזרה הביתה. צעירים ואפילו זוגות צעירים חוזרים לגור עם ההורים. בדיוק ההפך מב"בלדה לעוזב קיבוץ" של יעקב רוטבליט.

עוזב הקיבוץ בבלדה מתחיל בתנאים קשים ומסיים בהצלחה מחוץ לבית. 
אצל החוזרים של היום, החזרה הביתה היא סוג של כישלון: החזרה נכפתה עליהם משום שאינם יכולים לשרוד כלכלית מחוץ לבית. 

ברור שאחרי כמה שנים של חיים מחוץ לבית קשה גם להורים וגם לצעירים לשוב לגור ביחד. שני הצדדים צריכים לעשות פשרות לא קטנות. לפעמים זה גורם להרבה חיכוכים ומריבות.

מצד האחד ההורים מצפים שמי שחזר להיות תלוי בהם יתנהג באופן המתאים להם. מצד שני הצעירים כבר יצאו מחסות הוריהם.


איך זה קרה?


1. בגלל משבר הקורונה: הצעירים פוטרו או הוצאו לחל"ת. 
ההכנסות קטנו.

2. יש תשלומים משמעותיים שהיה צריך להמשיך לשלם, למשל: שכר דירה.

3. ההרגשה הייתה שזה ייגמר וחוזרים לשגרה: חוזרים מהחל"ת לעבודה, חוזרים לאורח החיים שקדם לקרונה.

4. בלית ברירה לקחו הלוואות למימון ביניים.

5. מתחיל להתברר שלא כל כך מהר חוזרים לעבוד, אם בכלל.
עם יותר ממיליון מובטלים קשה למצוא עבודה חלופית.

6. את ההלוואות צריך להחזיר ואין ממה. 

7. יש המגיעים למסקנה שהדרך היחידה לשרוד היא לחסוך את שכר הדירה ולחזור לגור עם ההורים.


איפה טעינו?


מעבר להערכת החסר ואופטימיות היתר בקשר לקורונה, בה לקינו ואנחנו ממשיכים ללקות בה, יש גורמים נוספים בהם אדון בפסקה זו. 
מי שחושב שהמשבר הכלכלי בשיאו כנראה יותר מדי אופטימי. תירשמו לפניכם את חודש ספטמבר. 

זה החודש בו אילו שהקפיאו הלוואות יצטרכו להתחיל להחזיר אותן. כולל החזר התשלומים הנדחים והריביות הנוספות עליהם. זה החודש שבערך בו או מעט לפניו קצבאות האבטלה מהביטוח הלאומי עשויות להסתיים. 

באופן גס, ניתן לחלק את מרבית הנופלים כלכלית לשתי קבוצות: אלה שחיו על הקצה מחוסר ברירה ואלה שחיו על הקצה מתוך בחירה. כמובן שיש קבוצה שלישית, שלא אדון בה בפוסט זה, אילו שהעסק שלהם או תחום העיסוק שלהם קרס בגלל הקורונה ולא ברור מתי יחזור לתפקד ובאיזה אופן.


אלה שחיו על הקצה מחוסר ברירה


מדובר באנשים המשתכרים מעט. לפעמים אין להם מקצוע ואין להם עבודה קבועה. זו האוכלוסייה הפגיעה ביותר במשברים. זו גם האוכלוסייה הראשונה שמפוטרת או מוצאת לחל"ת או אפילו לא זה: סתם לא מקבלת עבודות זמניות. 

כפי שהראה מחקר של מחלקת המחקר של המוסד לביטוח לאומי, החלשים הם הראשונים להיפגע: חלה נסיקה במדד האי-שיוויון ועלייה של 6% בתחולת העוני. 
על פי המחקר, דמי האבטלה ליוצאים לחל"ת מיתנו באופן משמעותי את העלייה בעוני. 
תחשבו על מה שצפוי כשייפסקו דמי האבטלה ליוצאים לחל"ת.


אלה שחיו על הקצה מתוך בחירה


כאן ההקשר הוא שונה. יש אנשים שחיים מעבר ליכולות שלהם, כלומר: מוציאים יותר מדי במקום לחסוך. המשתייכים לקבוצה זו נוטים להשתמש ביותר מדי אשראי ונוטים לקחת הלוואות. אם הם נפגעים מהמשבר, כלומר: הכנסתם יורדת, הם אינם יכולים לעמוד בהתחייבויות שלהם או מתקשים לעשות זאת. חלקם חוזרים לגור עם ההורים. 

יש הכרח לחסוך ליום סגריר או להוצאות לא צפויות. בישראל חוסכים פחות מדי למצבים כאלה. סקר שערך מכון "מדגם" עבור העיתון "כלכליסט", בזמן הקורונה, שיקף את חומרת המצב. בסקר נמצא כי שניים מתוך שלושה משקי בית בישראל יתקשו לעמוד בהוצאה בלתי צפויה של 8,000 שקלים או לא יוכלו לעמוד בה.

אם כבר חוזרים לגור עם ההורים


השאלה הגדולה היא האם זו חזרה לזמן ארוך וויתור על התמודדות עם הצורך בעצמאות כלכלית? 
בחלק מהמקרים זהו התהליך הצפוי. 

יש גם כאלה שילמדו מהכישלון. ינסו לחוסך ככל האפשר ולהחזיר חובות ובמקביל לנסות למצוא עבודות מתאימות, חרף הקשיים, ולקצר ככל שניתן את המגורים עם ההורים. 

משבר עשוי גם להוביל להתאוששות ולמצב טוב בהרבה. 
כך נהג עוזב הקיבוץ בבלדה, שבהתחלה לקחת מההורים פירות, אחרי שאמר שהוא לא צריך, ובהמשך הצליח למצב את עצמו במקום טוב כלכלית.  


יום שישי, 26 באפריל 2019

מדוע עניים צריכים לחסוך יותר מעשירים?


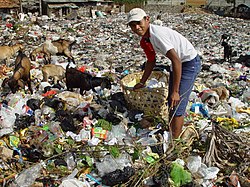
נער עני מחפש דברים בעלי ערך בערימת זבל בג'אקרטה
מקור התמונה: ויקיפדיה

לפני מספר שנים ערך העיתון "כלכליסט" סקר בקרב ישראלים. השאלה הייתה: עד כמה קל להם, קשה להם או בלתי אפשרי להוציא 8,000 שקל בגלל בעיה לא צפויה מראש? 
רוב המשתתפים בסקר חשבו שקשה להם מאוד או בלתי אפשרי מבחינתם להוציא 8,000 שקל לא מתוכננים. 

התמונה לא כך כך פשוטה משום שצריך להבחין בין שני מצבים של אנשים ללא חסכונות: כאלה שיש מי שיעזור להם במצב של הוצאה קריטית כזו וכאלה שאין להם מישהו כזה.


מצבם הכלכלי של קרובי משפחה 


ברוב המקרים מי שיעזור או לא יעזור הם קרובי משפחה. כיועץ לכלכלת המשפחה אני שואל גם על מצבם הכלכלי של קרובי משפחה.
למי שמודאג, כל מידע כזה, כמו גם מידע אחר שעולה במהלך הייעוץ הוא סודי ואיני משתף אף אדם אחר בו. 

בייעוץ בכלכלת המשפחה נאספים פרטים כלכליים בסיסיים על קרובי משפחה מדרג ראשון. השאלות הן:

1. מהו מצבם הכלכלי?

2. האם הם יעזרו בזמן משבר כלכלי?

3. האם הם עשויים להזדקק לסיוע?


מצב 1: יכולים לעזור ויעזרו

בדרך כלל מדובר בהורים (גילאי 40 ומעלה) הנמצאים בשלב מבוסס יותר בשלבי החיים הכלכליים ויכולים ורוצים לעזור.

שפר עלי גורלי בצעירותי והוריי היו במצב כזה. למי שאיבד את משפחתו בזמן השואה, כמו אימי, ילדים היו מרכז העולם והייתה נכונות גבוהה לעזור. 
לא ביקשתי כסף כי עבדתי אבל הייתי צריך לדחות הצעות לקבל כסף, כולל הצעה שיקנו לי דירה. 

משמעות


הביטחון שמצב כזה מעניק מאפשר חופש גדול יותר בהוצאות. למי שמתנהל נכון מעניק יכולת לחסוך יותר ולהשקיע פחות בהיערכות לסיכונים כלכליים. 


מצב 2: יכולים לעזור וספק אם יעזרו

ההורים אולי במצב דומה למצב 1 אבל לא בטוח שהם יעזרו. 
ייתכן שתפיסת העולם שלהם היא לא לעזור. 
ייתכן שאחד מהם ירצה לעזור והשני לא. יש כאלה האומרים לי שבוודאות האב יעזור והאם לא תעזור. יש כאלה שאצלם זה הפוך. יש כאלה שלגבי אחד ההורים סמוכים ובטוחים שיעזור. לגבי השני לא ברור.


משמעות

יש איזשהו "גב כלכלי" אבל צריך להיזהר יותר מאשר במצב 1 לעיל.  


מצב 3: יכולים לעזור ולא יעזרו

לא כל בן או בת מגשימים את שאיפות הוריהם. 
לא כל בן או בת מסתדרים עם הוריהם. 
לפעמים יש סכסוכים, על רקע זה או על רקע אחר, וההורים לא יעזרו גם אם מצבם הכלכלי מצוין.
יהיו גם מצבי ביניים: ההורים העשירים יעזרו רק במינימום שבמינימום. 

ראיתי כבר אנשים שהוריהם המבוססים כלכלית הדירו אותם מצוואתם. בוודאי שלא היו נחלצים לעזרתם הכלכלית בחייהם. 
ראיתי חרדים לשעבר שיצאו בשאלה ומשפחותיהם ניתקו כל קשר איתם. משפחתם והקהילה אליה השתייכו בעבר לא יעזרו להם.


משמעות

אם אתם במצב כזה התייחסו לעצמכם כאילו אתם בנים למשפחה שאינה יכולה לעזור לכם (מצב 4 בהמשך הפוסט).

מצב 4: לא יכולים לעזור  

ההורים רוצים מאוד לעזור אבל לצער כולם אין להם משאבים כלכליים לעשות את זה. ייתכן שבמקרה קיצוני במיוחד יחסכו מצרכיהם הכי בסיסיים (מזון למשל) על מנת לעזור במעט לילדיהם.


משמעות

אין לכם ברירה אלא לסמוך על עצמכם. עליכם לחסוך יותר מאחרים. כשמישהו יעשה סקר בעתיד: עד כמה קל לכם להוציא 8,000 שקל לא צפויים או 10,000 שקל להוצאה לא צפויה? התשובה שלכם צריכה להיות "קל" או "לא קשה" משום שיהיו לכם חסכונות להוצאה בלתי מתוכננת לפחות בסכום כזה.

מצב 5: לא יכולים לעזור וצריכים עזרה

כשבתחילת דרכי כיועץ לכלכלת המשפחה עשיתי בהתנדבות ייעוצים כלכליים למשפחות יוצאי אתיופיה בשכונת הקטמונים בירושלים, שאלתי על מצבם הכלכלי של קרובי המשפחה, כמצוין בפיסקה קודמת. כמעט תמיד קיבלתי את התשובה: יש הורים. יש הרבה אחים ואחיות. אף אחד לא יכול לעזור כלכלית. כמעט כולם צריכים עזרה כלכלית. היו מקרים של אח או אחות שאינם צריכים עזרה כזו. ההורים בדרך כלל צריכים עזרה כלכלית.
יש רצון לעזור לבני משפחה אחרים ולפעמים אפילו עוזרים במעט להורים, אבל גם למשפחות שהגיעו לייעוץ לרוב לא היו משאבים כלכליים על מנת לעזור לקרובי משפחה. 

משמעות

עליכם לחסוך יותר מאשר במצב 4 משום שלא רק שלא יהיה מי שיעזור לכם יתכן שתהיינה הוצאות לא צפויות לקרובי משפחה שתאלצו לעזור להם. 

לסיכום

ככל שמצבכם הכלכלי טוב פחות וגם מצבה הכלכלי של משפחתכם הקרובה טוב פחות עליכם לחסוך יותר. 
תמיד עלולות להיות הוצאות בלתי צפויות כגון: טיפול שיניים, תיקון יקר של מכונית, מקרר שסיים את חייו מוקדם מהצפוי וכיו"ב. 
כל אחד צריך לנסות לחסוך סכום כסף המיועד למטרה הזו.

כשיש מי שיעזור לכם ב מימון ההוצאה הלא צפויה החיסכון הזה חשוב אבל חשוב פחות מאשר אצל אלו שאין מי שיעזור להם.

זווית הראיה שלי


1. מצבם של קרובי המשפחה חשוב לעניין של הוצאה קריטית לא צפויה אבל הוא עשוי להיות פרמטר המשפיע גם על החלטות כלכליות אחרות.
כך למשל, כשיש מי שיתמוך בכם כלכלית בסכומים גבוהים בעת צרה אתם יכולים לשקול הקטנת גובה ביטוח החיים ובמקומו הגדלת החיסכון. 
ייתכן שתוכלו לרכוש דירה במועד מוקדם יותר מאשר אלו שאין להם מי שיתמוך בהם. 

2. בכלכלה קפיטליסטית של היום גדלים הפערים הכלכליים. מצבם הכלכלי של ההורים משליך במקרים רבים על מצבם הכלכלי של ילדיהם. 
כשדור ההורים מבוסס היטב כלכלית קל לבניהם יותר מאחרים ללמוד ולקבל ציונים טובים כי יש להם פחות דאגות יומיומיות.
הם עשויים להתקבל בהסתברות גבוהה יותר ללימודי מקצועות מבוקשים. לאחר שיסיימו את הלימודים הם עשויים להרוויח יותר מאחרים שמדו מקצועות מבוקשים פחות. 
לפעמים הם יוכלו להיות בנים ממשיכים בעסק של הוריהם.
  

יום חמישי, 17 באוקטובר 2013

הבנק שלך והילדים שלך

הכותרת קצת מטעה. הילדים שלך הם באמת שלך. הקשר איתם מחייב ומתמשך לכל החיים. מי שקרא את הפוסטים הקודמים בסדרת הפוסטים על בנקים, שקישורים אליהם מופיעים בסוף הפוסט הזה, מבין שלמושג שלך בהקשר של בנקים משמעות אחרת: היום הוא שלך, מחר אולי כבר לא.  

כיצד מתייחסים הבנקים לילדים?
ההתייחסות של הבנקים לילדים דומה להתייחסות של חברות עסקיות בתחומים אחרים לילדים: צרכנים שלפעמים קל מאד לשכנע אותם לרכוש מוצרים, שהם לאו דווקא אופטימליים עבורם.
תיתן להם צעצוע, קטן או תמונה של דמות מסדרת טלוויזיה האהובה עליהם והם ירכשו את המוצר אצלך ולא אצל המתחרה (גם אם הוא פחות טוב ו/או יותר יקר).  

כמו חברות עסקיות אחרות בנקים מנסים לנצל לטובתם רגשות של לקוחותיהם ותפיסות הנגזרות מהם.
בראייה של הורים רבים הילדים הם דבר חשוב מאד (לפעמים החשוב ביותר בחייהם) ולכן לפעמים קל לשכנע אותם לחסוך עבור ילדיהם.
לא תמיד זה נכון לחסוך עבור הילדים. כשזה לא נכון המשפחה משלמת לבנק יותר כסף.

דן חסכן
לפני כמה עשרות שנים, הנפיקו הבנקים תיבות חיסכון לילדים. הילדים היו חוסכים לתוכן מטבעות. כאשר התמלאה התיבה באו לבנק, עם הורה ועם פנקס חיסכון. הפקיד ספר את הסכום. הפקיד אותו בחשבון החיסכון של הילד ורשם את הסכום בפנקס עם תאריך, חותמת של הבנק וחתימה. המותג המוצלח ביותר היה דן חסכן של בנק הפועלים, שאף ניסה להחיות אותו מחדש בשנים האחרונות.

הצד החיובי הוא החינוך הפיננסי לחיסכון, כבר מגיל צעיר. הצד הפחות חיובי היה גובה הריבית, שהייתה נמוכה יחסית לריבית בתכניות חיסכון למבוגרים.
מי שקרא את הפוסט שלי הבנקים: להרוויח עשרה דולרים להפסיד לקוחות  בוודאי אינו מופתע. כשקראתם את האלטרנטיבה השנייה בפסקה מה יכולתי לעשות? באותו פוסט, נתקלתם במקרה דומה בהיבט של קיפוח ילדים בהשוואה למבוגרים (שם היה מדובר על הטבה בריבית עבור ביצוע פעולה באמצעות האינטרנט). 

אינני טוען לייחודיות של הפוסטים שלי: תוכלו למצוא דפוס דומה של תנאים נחותים לילדים, גם במקומות אחרים.

הדרום הפרוע
המקרה הראשון אינו קשור לילדים. מנהל סניף של אחד מהבנקים בדרום הארץ, הורשע בבית משפט. האיש שכנע אנשים דלי אמצעים לקחת הלוואות גדולות על מנת לקנות מניות בבורסה. 

איני יודע האם הבטיח להם שהעליות בבורסה יימשכו והם ירוויחו בגלל, שהוא לא ממש הבין כיצד מתנהגת בורסה או למרות שהבין החליט שלקוחות הסניף לא ממש בראש מעייניו (או שהוא גם לא הבין וגם לקוחות הבנק לא ממש עניינו אותו). 

התוצאה הייתה שכשהבורסה נפלה, הלקוחות הפסידו את כספם וגם לא היו יכולים להחזיר את ההלוואה. אקורד הסיום של הפרשה היה בבית משפט.

אחד ממכרי שעבד לפני הרבה שנים באחד הבנקים סיפר לי, שבאחד הסניפים בדרום הארץ שכנעו עובדי הבנק אנשים דלי אמצעים לפתוח תכניות חיסכון לילדיהם. הנימוק היה רגשי: מה חשוב לכם יותר מעתיד ילדיכם? זה עבד. כמעט כל לקוחות אותו סניף צרפו את ילדיהם לתכניות חיסכון עם הפקדה חודשית. כאנשים דלי אמצעים, רצו מאד,  שנקודת ההתחלה של ילדיהם תהיה טובה מנקודת ההתחלה שלהם.

הבעיה הייתה שלצורך התשלומים הקבועים לתכניות החיסכון נכנסו לאוברדרפט. 
במאמר מוסגר, אציין שכשהתחלתי לתת ייעוצים בכלכלת המשפחה, פגשתי לא מעט משפחות שמצבן הכלכלי אינו טוב והבנק שכנע אותן באמצעות אותו נימוק רגשי, לחסוך עבור ילדיהם בתכנית חיסכון עם הפקדות חודשיות.

מה משותף לשני הסיפורים הדרומיים?
הסיפור הראשון פלילי ואינו נוגע לילדים. הסיפור השני אינו פלילי: חוסך בתכנית חיסכון צמודת מדד לא צפוי לאבד את כספו, בשונה ממשקיע במניות בבורסה המתקרבת לשיאה.

הרציונל בשני המקרים דומה. בכיר או בכירים בסניף בנק משכנעים לקוחות לבחור בהשקעה שבראייה כלכלית אינה נכונה או מסוכנת. 
המרוויח הוא הבנק משום שהלקוח גם רוכש מכשיר פיננסי (תכנית חיסכון או מניות) שהבנק מרוויח עליו וגם לוקח אשראי (הלוואה או אוברדרפט) שגם עליו הבנק מרוויח. 

לא רק הבנק מרוויח. גם אותו מנהל מרוויח. במדידת ביצועי הסניף שאותו הוא מנהל, זוכה הסניף לדירוג גבוה: לוקחים בו הרבה הלוואות, רוכשים בו מניות בבורסה בסכומים גבוהים או רוכשים בו תכניות חיסכון בסכומים גבוהים.
כשתתפוצץ הבועה, מאד ייתכן שהוא כבר מזמן לא יהיה שם, משום שיקודם לתפקיד בכיר יותר במקום אחר.

האם זה רע לחסוך בתכניות חיסכון לילדים ולהיות באוברדרפט?
כמו במקרה דן חסכן לעיל (שם גנרי לכל תיבות החיסכון לילדים בבנקים בישראל), התשובה הכלכלית הטהורה היא חד משמעית: כלכלית זה לא נכון להיות באוברדרפט ולחסוך בתכנית חיסכון לילדים. טובת הילדים בהיבט הכלכלי הטהור היא לכסות את האוברדרפט, כדי שבעתיד ההורים יוכלו לעזור להם בכסף שיש להם, במקום שיעזרו להם היום בכסף שאין להם.
כמו במקרה דן חסכן לעיל, יש ערך חינוכי לחיסכון.

המציאות יותר מורכבת מהשאלה הכלכלית הטהורה: היא כוללת גם מרכיב התנהגותי.

שאלת המפתח היא: מה יעשו ההורים בכסף שלא יפקידו בתכניות חיסכון לילדיהם? הם יכולים להשתמש בו על מנת לסגור את האוברדרפט, אבל הם גם יכולים להשתמש בו לרכישת מוצרי מותרות. 
במקרה השני, אין ספק שעדיף כלכלית לחסוך בתכנית חיסכון לילדים ולשלם אוברדרפט, מאשר לרכוש מוצרים שאינם יכולים להרשות לעצמם לרכוש ולשלם אוברדרפט.

משפחה שמתנהלת טוב (בעזרת יועץ לכלכלת המשפחה או בכוחות עצמם) יכולה למצוא מודל טוב יותר מאשר חיסכון בתכניות חיסכון לילדים. 
כך למשל, אפשר לסגור את האוברדרפט במקום לחסוך, אבל כאשר יגיע המועד בו קרן ההשתלמות תהפוך לנזילה, יוקצה סכום מסוים ממנה, שתוכנן מראש, לצורך חיסכון לילדים. 
גם במקרה זה קיימת שאלה התנהגותית: האם המשפחה שיעדה מראש כספים לחיסכון עבור הילדים, תעמוד בתכנון גם ברגע האמת כמה שנים אחרי זה, תוך וויתור על דברים אחרים? 

פוסטים קודמים על בנקים

מדוע אני כותב סדרת פוסטים על בנקים?


יום ראשון, 12 באוגוסט 2012

אבא כספומט. אמא בנקומטית


כספומט בחולון. מקור התמונה: ויקיפדיה 
זכויות יוצרים: 

איזה הורה אינו רוצה שילדיו יהיו מאושרים? 
מדוע לא לספק להם את כל מה שהם צריכים: אוכל, ביגוד, חוגים, חופשות וכיו"ב? 
התשובה החיובית לשאלות אלה אולי טריביאלית, אבל ההתנהלות בחברה שבה תרבות הצריכה היא חלק מהותי מאורחות החיים, יותר מורכבת. 

מה גורמת לנו תרבות הצריכה?


קונפורמיות חברתית (הרצון לעשות את מה שאנחנו רואים שעושים שכנים, עמיתים לעבודה או ללימודים, חברים ובני משפחה), מבצעים ופרסומות מכוונים אותנו לצרוך יותר ממה שבאמת אנחנו צריכים.

כשצורכים יותר מוציאים יותר כסף.
מרבית האנשים, צריכים להרוויח יותר כסף, על מנת להגדיל את ההוצאות השוטפות שלהם.
בשביל להרוויח יותר, צריך לעבוד יותר קשה ובמקרים רבים גם לעבוד יותר שעות.
כשעובדים יותר קשה נשארים פחות זמן ופחות אנרגיה לדברים אחרים. 

ילדים ונוער בעידן הצריכה


מה שתואר בסעיף הקודם ביחס לצריכה בכלל, נכון גם לגבי ילדים. 

מצד אחד, ההורים מושפעים מאותם גורמים המניעים את תרבות הצריכה גם לגבי צריכת מוצרים ושירותים עבור ילדיהם, כלומר: רוכשים עבורם גם מוצרים ושירותים שאין בהם צורך.

מצד שני, חלק גדול מהפרסומות בארץ (ועוד יותר בארצות-הברית) מכוונות ישירות לילדים ולנוער. ההנחה היא שילדים, במיוחד ילדים צעירים, יושפעו יותר מהפרסומות וירצו לקנות מוצרים מבלי להבין שמדובר לפעמים במוצרים יקרים ולאו דווקא הכרחיים. 
לילדים יש השפעה על ההורים, שכאמור בפתיח של פוסט זה, מעוניינים באושרם של ילדיהם ולכן מוכנים לקנות עבורם את מה שהם מעוניינים בו. 

המעגל הרע של הגדלת הצריכה של ילדים


כמתואר בתחילת הפוסט, צריכת היתר, מחייבת יותר שעות עבודה ויותר מאמץ בעבודה. להורה המותש והעסוק, לא נשאר זמן רב לבילוי במחיצת ילדיו. 

ההורה כאמור מעוניין באושרם של ילדיו ולכן לפעמים הוא מרגיש נקיפות מצפון על כך, שאינו מבלה מספיק במחיצת ילדיו. 
הדרך להשקיט את המצפון היא היענות למאוויו החומריים של הילד: ההורים קונים כמעט כל דבר שהילד חפץ בו. ממחשב וטלפון חכם דרך חוגים ועד ממתקים. 

נזכיר שוב, חלק ממאוויו של הילד נובעים מפרסום ממוקד ילדים וחלק אחר מקונפורמיות חברתית ("אם לחברים שלי יש iPhone4 אז גם  אני צריך").

המעגל שנוצר:
  • הגדלת הצריכה של הילד על מנת ל"השקיט את המצפון" של ההורה, מגדילה את ההוצאות.
  • כדי להתמודד עם הגדלת ההוצאות, צריך לעבוד עוד יותר קשה, מה שמשאיר להורה עוד פחות זמן ואנרגיה על  מנת לבלות עם הילד.
  • פחות זמן עם הילד - יותר ייסורי מצפון
  • יותר ייסורי מצפון - יותר הוצאות כספיות על הילד על מנת להשקיט את המצפון
  • הגדלת הצריכה של הילד על מנת ל"השקיט את המצפון" של ההורה, מגדילה את ההוצאות.
חזרנו לתחילת המעגל. את ההמשך אתם כבר מכירים מהתיאור המופיע מספר שורות למעלה.   
  

האם רק לילד חסר לנו זמן?


לא גם לעצמנו וגם לבן/בת הזוג.

הזמן שחסר לנו לעצמנו הופך אותנו לכאלה, שיש להם פחות חוויות, שאפשר לשתף בהן את הילד ופחות התנסות וידע, בנושאים שאינם קשורים לעבודתנו. גם אם בכל זאת נמצא זמן לבלות עם הילד אולי כבר לא נהיה מספיק מעניינים.
עוד סיבה לתסכול ועוד סיבה "לקנות" אותו באמצעים של צריכה.

הזמן שאין לנו לבן/בת הזוג עלול להביא לריחוק ולפעמים, גם לפרידה וגירושים.
אנחנו מבינים שממצב כזה ילדים נפגעים.
מה עושים על מנת לפצות אותם? מפצים אותם חומרית: חופשה בחו"ל, רכישת מחשב משוכלל יותר ו/או טלפון חכם מדור חדש יותר, מסעדות, חוגים, בילויים. 
חזרנו שוב למעגל הרע של ההוצאות כי הפיצוי החומרי של הילד, גם בהקשר זה, מחייב יותר עבודה וכתוצאה מכך פחות זמן עם הילד.

לסיכום


ההורים הופכים מהורים למעין מכשירי בנק אוטומטיים מהם הילד יכול למשוך כספים ולהוציא אותם על מוצרי צריכה ופעילויות כרצונו.

איך בכל זאת מתמודדים עם הבעיה?


המפתחות להתמודדות עם הבעיה הם:


1.  ניתוק מתרבות הצריכה  
המשפחה צריכה להוציא את מה שהיא צריכה ולא את מה, שדוחפים אותה להאמין שהיא צריכה לרכוש.

2. ההוצאות אינן יכולות לעלות על ההכנסות
המצב של משפחות בישראל הוא, בדרך כלל, מצב בו ההוצאות עולות על ההכנסות.
דוגמה לנתונים המראים זאת אפשר למצוא במאמר הבא בעיתון כלכליסט המצטט מחקר של מכון מדגם.  

3. להתחיל לחסוך בהוצאות ההורים ולא בהוצאות הילדים
ללא דוגמה אישית, הניסיון לחסוך בהוצאות הילדים נועד לכישלון. הורים הנוסעים לטיול לחו"ל, שאינם יכולים להרשות לעצמם מבחינה כלכלית, יתקשו לשכנע את ילדיהם לחסוך בהוצאות על בילויים.
אם, הקונה בגדים יקרים בכל חודש (מעבר ליכולת הכלכלית של המשפחה) תתקשה לשכנע את ביתה בת העשרה, שלא לנהוג כמוה. גם האב המכור לטלפונים החכמים היקרים ביותר, יתקשה לשכנע את בנו בן ה 8 שלא לקנות דגם מתקדם של iPhone, שמחצית מחבריו רכשו. 

4. ללמד את הילדים לשלוט בהוצאות ולנהל אותן
למשל באמצעות נתינת סכום קבוע של דמי כיס. בכל מקרה יש לקבוע גבולות להוצאות (לא כספומט, לא שק פתוח ולא כרטיס אשראי). 

5. לבצע פעילויות משותפות עם הילדים
זהו מפתח חשוב ביותר. הפעילות המשותפת משתנה בהתאם  להעדפות המשפחה ולגיל הילדים. הרעיון הוא לייצור קשרים בין הורים לילדים, שאינם רק כספיים , על ידי כך להימנע מרגשות אשם ומההוצאות הכספיות על ילדים הנובעות  מהם. 
קל להגיד וקשה לעשות: ההורים צריכים לפנות את הזמן והילדים צריכים לרצות לעשות פעילויות משותפות עם הורה או הורים.

האם הנושא של פוסט זה מטריד אתכם? בייעוץ בכלכלת המשפחה  נושא זה יכול לעלות כחלק מהתייחסות להתנהלות הכלכלית של המשפחה. אם אתם מעוניינים בייעוץ צרו קשר באמצעות:
1. טלפון: 054-4480616
2.  באמצעות דוא"ל: avi.rosenthal@gmail.com

טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...