‏הצגת רשומות עם תוויות לקוח. הצג את כל הרשומות

יום שבת, 5 בדצמבר 2020

דרישות הכופרה מ"שירביט": מה צריכים לעשות לקוחות החברה על מנת להגן על עצמם?


העיסוק בתקשורת בדרישות הכופרה מחברת הביטוח שירביט הוא בשאלות הפחות חשובות ללקוחות החברה. החברה מצוטטת כמי שטוענת, שמי שעשה את זה כנראה היה גורם עוין לישראל שביצע מתקפת סייבר על מדינת ישראל ובחר באתר של החברה. מרבית המומחים שצוטטו אינם חושבים כך. הם חושבים שמדובר בהאקרים, כנראה ישראלים, שפרצו למערכות החברה. אני נוטה להסכים עם המומחים. דעתי היא שהפריצה דווקא לשירביט היא בגלל אבטחת מידע לא מספיק טובה של החברה ו/או כישרון יוצא דופן של ההאקרים.


השאלה שבאמת חשובה ללקוחות היא כיצד הם יוכלו למזער את הנזק האישי והכלכלי שלהם, אם יפורסמו נתונים שלהם?

פוסט זה יעסוק בשאלה זו. 


ההבדל באבטחת מידע בין בנקים לחברות ביטוח


השורה התחתונה היא שאבטחת מידע בבנקים טובה יותר מאשר בחברות ביטוח.

יש לזה סיבות טובות שהעיקרית שבהן היא גודל הנזק העלול להיגרם לחברה וללקוח. 


דפוס העבודה של לקוחות בנקים הוא שהם מבצעים פעולות של משיכת והעברת כספים גם באמצעות ערוצי שירות עצמי. 

מי שהשתלט על פרטי חשבון בנק של מישהו אחר ופועל בחשבון יכול למשוך או להעביר לחשבון אחר סכומי כסף גבוהים. הוא לא בהכרח יעשה את זה בהעברה אחת. הוא עשוי לבצע את זה במספר פעולות לאורך זמן. 


 קו המוצרים הקלאסי של חברות ביטוח הוא ביטוח. על מנת לקבל כסף צריך להגיש תביעה. חברות הביטוח לא מעוניינות לשלם ולכן הן יבדקו היטב את התביעה לפני שהן יעבירו את הכסף ללקוח. 

קו מוצרים נוסף הוא השקעות וחסכונות. משיכה ממוצרים של חיסכון פנסיוני, שהם רוב החסכונות וההשקעות של הציבור בחברות ביטוח, נדרש תהליך של מילוי טפסים, בדיקת חבות מס ועוד לפני ביצוע משיכה הונית. 

גם משיכה מפוליסות חיסכון ומתיקי השקעות, המנוהלים על ידי חברות ביטוח, היא תהליך ביורוקרטי. 


ההבדל בפוטנציאל הנזק גורם לרגולציה מחמירה יותר באבטחת מידע בבנקים ולנכונות של הבנקים להשקיע יותר באבטחת מערכות המידע שלהם. 


הנזקים העלולים להיגרם ללקוחות שירביט


1. סיסמאות

אם ללקוח שירביט יש סיסמה וקוד משתמש קבועים,  עליו להניח שהפרטים האלה חשופים לכל אחד. 

כפי שהבנתם מהפסקה הקודמת הסיכון של משיכת כספים מהחשבון שלו באמצעות התחזות אינו גדול. 

הסיכון המהותי הוא במקרה שהלקוח בחר באותה סיסמה גם באתרים אחרים, למשל: חשבון בנק או חשבון Paypal.

לצערנו, יש לא מעט לקוחות הבוחרים באותה סיסמה באתרים שונים.

במקרה כזה ניתן יהיה להתחזות אליו גם בחשבון הבנק שלו וכפי שהבנתם מהפסקה הקודמת זה כבר יותר מסוכן.

פעולה נדרשת: אם אתם לקוחות שירביט ובחרתם באותה סיסמה באתרים רגישים דאגו לסיסמה שונה מהסיסמה בשירביט באותם אתרים.


2. מידע רפואי

חברות ביטוח מבטחות גם ביטוחים רפואיים, ביטוחי חיים, ביטוחים סיעודיים וביטוחי נסיעות לחו"ל. 

רמת הסיכון של החברה תלויה במצבו הרפואי של המבוטח ולכן הוא נדרש לדווח על מצבו הרפואי באמצעות טפסים שהוא ממלא. יהיו מקרים שהחברה תבטח אותו תמורת פרמיה גבוהה יותר. יהיו מקרים בהם תבצע החרגה לביטוח ויהיו מקרים שבהם החברה לא תבטח אותו. 

חשיפת הפרטים האלה למי שאינו צריך לדעת אותם עלולה לגרום נזק ללקוח. למשל, הוא יתקשה למצוא עבודה והכנסתו תיפגע.
אני בהחלט מתייחס כאן גם למקרים בהם אין שום קשר בין התפקוד שלו בעבודה לבין בעיית הבריאות.

פעולה נדרשת: אין לי פיתרון לבעיה הזו. 


3. חשיפת פרטים אישיים ופרטי כרטיס אשראי 

מהדיווחים בתקשורת הבנתי שנחשפו פרטי כרטיסי אשראי ופרטים מזהים של לקוחות.

שמירת פרטי כרטיסי אשראי של לקוחות במאגרי מידע של חברות היא נוהג נפסד. שמירתם ללא הצפנה חמורה יותר. 
מישהו עלול לעשות שימוש בכרטיס האשראי באמצעות התחזות ללקוח.

פעולה נדרשת: לדווח לחברת כרטיסי האשראי שפרטי הכרטיס נחשפו בעקבות הפריצה למערכות של שירביט.

4. חשיפת מידע אישי אחר
עלולים להיות מצבים שבהם ייגרם ללקוח נזק בגלל חשיפת מידע אישי.

פעולה נדרשת: אין מה לעשות. אם ייגרם נזק, אפשר לדרוש פיצוי מהחברה.

בינינו, בעולם הדיגיטלי והאינטרנטי התזזיתי שלנו כמעט שלא ניתן לשמור על פרטיות, ללא קשר לחברת שירביט.


5. חשיפת מידע פיננסי על הלקוח

אם ללקוח יש השקעות כספיות בחברת ביטוח, כגון: תיק השקעות, פוליסת חיסכון, קופות גמל וקרנות השתלמות, המידע הזה נחשף לכל. 

אני יכול לחשוב על תסריטים שבהם ייגרם ללקוחות מסוימים נזק.

פעולה נדרשת: לחברת שירביט אין פעילות בקווי עסקים אלה, לפיכך להערכתי זה לא רלוונטי.


6. גניבת זהות

במקרים קיצוניים של עבריינים מתוחכמים ייתכן שימוש בתעודת זהות שהוצגה בפומבי על ידי הפורצים ולא רק בפרטי הזיהוי שמופיעים בה. הדרך להגן מפני מקרים כאלה היא החלפת תעודת הזהות. במקרה כזה ישתנה תאריך ההנפקה של התעודה שהוא אחד מהאינדיקטורים לזיהוי בחלק מאתרי האינטרנט.


לסיכום


טפלו מידית בסיסמאות שלכם ודווחו לחברות כרטיסי האשראי.


יום רביעי, 7 באוגוסט 2019

הטעויות הקשות של צרכני ייעוץ

ארגונים ואנשים מסתייעים בייעוץ. בפוסט זה אסביר מדוע מסתייעים ביועצים ואציג את הטעויות הקשות שעושים כשעובדים עם יועצים. אחרי יותר מעשרים שנות ייעוץ במחשבים וטכנולוגיית המידע ואחרי עשר שנים של ייעוץ בכלכלת המשפחה יש לי פרספקטיבה לא רעה על מנת להתייחס לנושא.

ראיתי כבר ארגונים שטעויות שלהם, בהקשר של ייעוץ שקיבלו במערכת מידע, גרמו להם נזקים ישירים של מאות אלפי שקלים ואפילו מיליוני שקלים. 
הנזקים העקיפים עלולים להיות גדולים יותר מהנזקים הישירים רק שאותם יותר קשה למדוד.


מדוע להשתמש בשירותי ייעוץ?


כשיש מישהו שיש לו ערך מוסף ביחס לאנשים בתוך הארגון או בתוך המשפחה אפשר להשתמש בשירותי הייעוץ שלו על מנת להשיג תוצאה טובה יותר מאשר העבודה המסתמכת רק על אנשים בתוך המשפחה או בתוך הארגון.


תפקיד היועץ


היועץ מייעץ ואינו מקבל החלטות במקומכם. קבלת ההחלטות והאחריות הם של המשפחה או המנהלים בארגון.
אפשר ורצוי להיעזר ביועץ לצורך שיפור קבלת ההחלטות. אין חובה לקבל את דעתו של היועץ.

הטעות היסודית: בחירת יועץ לא מתאים


בדרך כלל יועץ מתאים הוא יועץ העונה על התנאים הבאים:


א. יש לו ידע, ניסיון והבנה בתחום בו הוא מייעץ
ברוב המקרים ליועץ יהיו ניסיון גדול יותר מאשר לארגון או למשפחה ופרספקטיבה רחבה יותר שהכיר בארגונים או משפחות אחרים. 

במאמר מוסגר, אציין שלדרישה זו עשויים להיות חריגים. התנסיתי בכך כשמנמ"ר בארגון ביקש להיפגש איתי בהקשר של ייעוץ בתחום שאיני מכיר. הגעתי לפגישה ואמרתי לו שכל מה שאני יודע על נושא הייעוץ זה מה שקראתי לפני הפגישה. אין לי ניסיון. הזכרתי את הניסיון שלי בתחומים משיקים. 
תגובתו הייתה: "אנחנו יודעים שאתה ללא ניסיון בתחום. לאף אחד בארץ אין ניסיון בתחום ואנחנו מעדיפים אותך". 
ייתכן שסעיף ב' ומוניטין מקצועי טוב היו הסיבות להעדפה הזאת.

ב. יש לו יכולת לימוד נושאים ותפיסות חדשות  
בכל תחום יש שינויים. היועץ צריך להיות מסוגל להבין שמשהו השתנה ביחס לידע הקודם שלו. הוא צריך להיות בעל יכולת ללמוד את מה שחדש ולייחס אותו ללקוח.

ג. הוא מחויב להצלחת הארגון/המשפחה
זוהי דרישה מנדטורית. לא חשוב מה רמתו המקצועית של היועץ, אם לא איכפת לו האם הארגון או המשפחה יצליחו או ייכשלו. 
במילים אחרות: נדרשת גישה של Win-Win. 

אם בחרתם יועץ לא ראוי, ביצעתם את הטעות היסודית והקשה ביותר. ייתכן, שגם אם ההתנהלות בהמשך תהיה הטובה ביותר, תועלת למקבל הייעוץ לא תצמח. 

בהמשך הפוסט אניח שלא בוצעה הטעות היסודית.


טעות 1: להתעלם מדעת היועץ בגלל פוליטיקה פנימית


לוקחים את היועץ משום שחושבים שהוא יודע ומבין בתחום הייעוץ. לפעמים חושבים שהוא מבין ויודע יותר מהאנשים הפנימיים בארגון. משלמים לו כסף, לפעמים הרבה כסף.
אז מדוע להתעלם מהתוצרים שיצר לארגון/למשפחה או ליחיד? 

התשובה היא בלא מעט ארגונים: פוליטיקה פנימית. זה עשוי לקרות גם במשפחות הבאות לייעוץ כלכלי אבל בתדירות נמוכה יותר.


דוגמה

ארגון ממשלתי רצה לבחור מוצר תוכנה לניהול פונקציות משרדיות. שאלו לדעתי כיועץ. ראשית, ראיתי מי המוצרים המובילים בשוק והמוצר לא היה ביניהם.  
כמה מהמוצרים המובילים בעולם היו של חברות ענק עם נוכחות מסיבית במדינת ישראל.

לפני שהבעתי דעה השתמשתי בשירותים של חברת האנליסטים Gartner, שהארגון רכש בתשלום שנתי קבוע את הזכות לקבל את חוות דעתם. 
באותו תחום היו לחברה מספר אנליסטים. היה לי מידע פנימי שאחת האנליסטיות היא הטובה ביותר מביניהם.
כתבתי שאילתה וביקשתי שאותה אנליסטית תענה לי. גם לי, שלא החשבתי את עצמי כמומחה מוביל בתחום ספציפי זה, היה קל להבין את ההיגיון שבדבריה.
היא המליצה באופן חד משמעי לא להשתמש במוצר הזה. על סמך יכולות המוצר, המוצרים המתחרים ומעמד היצרן בשוק העולמי, היא העריכה שהמוצר ייעלם מהשוק תוך 2-3 שנים.

צרפתי את התשובה שלה והמלצתי ללקוח לבחור מוצר אחד. ציינתי שמות של מספר מוצרים מובילים עם נוכחות בארץ. 

מאוחר יותר שוחחתי עם אנליסט בחברת Meta Group (אז מתחרה של Gartner, שאחרי כן נרכשה על ידה).
דעתו הייתה זהה לדעת האנליסטית של Gartner. העברתי גם את דבריו של אותו אנליסט ללקוח וחזרתי שוב על ההמלצה: צריך לבחור מוצר אחר. 

דעתי לא התקבלה. המוצר נרכש. הושקע כסף רב ברכישת המוצר, בהכשרת העובדים ובבניית יישומים ותהליכים.
כעבור פחות משלוש שנים היצרן הודיע שהוא מפסיק לתמוך במוצר ומפסיק לשווק אותו.

מדוע נבחר המוצר בניגוד לדעתי כיועץ?
פוליטיקה פנימית בארגון והיותו של הלקוח לקוח שבוי של אותו ספק.


טעות 2: The Path of Least Resistence  

לא תמיד מה שיועץ מציע הוא קל. בהרבה מקרים כששואלים אנשים או חברות שהצליחו מה גרם להצלחה? אחד הגורמים שיוזכר הוא עבודה קשה.
יש המחפשים קיצורי דרך או לא מוכנים להשקיע הרבה על מנת להשיג תוצאות. לפעמים זו עילה לדחות המלצות נכונות של יועץ. 
התוצאות עלולות להיות עגומות במיוחד. 

בדפוס ההימנעות מהתמודדות הדורשת מאמץ ולא תמיד הכי נעימה נתקלתי בייעוצים במחשוב ובמערכות מידע לארגונים גדולים. נתקלתי בו בתדירות לא נמוכה בייעוצים כלכליים. 
המקרה השכיח הוא כשלמשפחה יש הוצאות גבוהות ההכנסות. אין ברירה אלא לסגור את הפער הזה.

דוגמה

באחד מהמקרים השכיחים הללו, הסברתי לזוג את מה שאני מסביר כמעט תמיד: אי אפשר להוציא לאורך זמן יותר מההכנסות. 
התגובה שקיבלתי מהם הייתה שהם אוהבים לחיות טוב ולכן לא ינסו למצמצם משמעותית את ההוצאות. 
לדבריהם הם גם יתקשו במעקב אחרי ההוצאות.

עברנו לבחון את צד ההכנסות. הם התקשו למצוא דרכים להגדלת ההכנסות באמצעות עבודה. 
רעיונות שהעלתי להגדלת הכנסות נדחו על ידם כלא ישימים במקרה שלהם.

אז מה עושים בכל זאת?
הם אמרו שהם ינסו רעיון של הכנסה פסיבית שמכר להם מישהו. יש רעיונות כאלה למכביר: התעשרות ממסחר באינטרנט במשך שעה ביום, השקעות במכשירים מסוכנים בשוק ההון, קניית דירה בחו"ל לבד או ביחד עם שותפים להשקעה וכיו"ב.

מהרעיונות האלה יש תמיד מי שמרוויח. המישהו הזה הוא מי שמעביר את הסדנה בתשלום או מי שמתווך.
האם גם המשקיעים מרוויחים? יש כאלה שכן. יש רבים שאינם מרוויחים.

במקרה הספציפי הזה האיש הכריזמטי, שהציע ללהם התעשרות קלה, הוא סנדלר יחף.
ההמלצה שלי בהקשרים כאלה היא גורפת: 
התרחקו מסנדלרים יחפים. 
אל תתפתו לייעוץ כלכלי מצד מישהו שאינו מסוגל לכלכל את ענייניו הכלכליים בתבונה.

הם אמרו "לא עכשיו. אולי בעתיד" לייעוץ הכלכלי שלי ושל אנשים טובים אחרים ובחרו בהרפתקה. 
לא אתפלא אם הם יחזרו אלי בעוד כמה שנים. בסעיף הבא תוכלו לראות את הבדל בין טיפול מידי בבעיות לבין דחייה במספר שנים.


טעות 3: יוהרה

ארגון בנה טיוטת ארכיטקטורת תוכנה למערכות חדשות. בבנייה השתתפו יועצים מהארץ שזו מומחיותם ויועץ מטעם חברה גדולה מחו"ל, שאני יכול לקבוע על סמך היכרותי איתו שהוא מבין היטב את הנושא. 

מנהל בכיר בחן את הטיוטה ועשה שינויים מהותיים. הנימוק: "אני הארכיטקט הראשי". 
כמובן שאף לא אחד, נתן לו את התפקיד או את התואר הזה. למנהל יש יכולות בניהול והוא ניהל בעבר יחידת מחשוב בארגון גדול. 


כל מומחה מערכות מידע ומחשוב, כל מהנדס וכל רופא יגיד לכם שלתקן טעויות אחרי כמה שנים יותר קשה ויותר יקר מאשר לתקן אותן מידית. נדמה לי שזה נכון גם בהרבה תחומים אחרים.

תיקון ההחלטה השגויה הזו היה כמה שנים אחרי ההחלטה. היה צורך לחזור לארכיטקטורה שהציעו היועצים. זה עלה לארגון הרבה כסף. היה צורך לשנות את הארכיטקטורה שמומשה ולהחליף מוצרים שלא ממש התאימו לארכיטקטורה נכונה לארגון.

יוהרה של מנהלים שחושבים שהם יודעים יותר ממי שמומחה (יועצים) ולכן מחליטים בשליפה בניגוד לעצת היועצים היא טעות חמורה.

דוגמה

הדוגמה הזו יותר קיצונית מהמקרה הקודם של יוהרה. במקרה זה מדובר במנמ"ר חדש בארגון. ניסיתי להציע לו שירותי ייעוץ. במסגרת ניסיונות המכירה שלי נתתי לא בחינם טיפ ששווה הרבה כסף.

הצעתי לו לא להשתמש בכלי פיתוח תוכנה, שהוא חשב ליישם בארגון ולבחור כלי אחר. הסברתי לו שאני יודע שהכלי אינו מתאים לארגונים גדולים כמו הארגון בו הוא עובד. 
הוספתי שאני יודע בוודאות שכל מי שניסה בארה"ב לפתח מערכות מורכבות למספר משתמשים גדול באמצעות הכלי הזה נכשל.

התגובה שלו: "טוב אז אני אהיה הראשון בעולם שיבנה מערכת גדולה באמצעות הכלי הזה". 
לא זכיתי לייעץ לו אבל שמעתי שהוא פוטר לא אחרי שנים רבות בתפקיד.


טעות 4: Second Opinion ידוע מראש

שלא תבינו אותי לא נכון. יועץ הוא רק יועץ ואינו מקבל החלטות. אפשר, ולפעמים רצוי, לא לעשות את מה שמציע יועץ. רצוי לבחון איתו האם יש חלופות נוספות (יועץ טוב בדרך כלל מעלה חלופות כאלה ומציג את הסיכויים והסיכונים בכל החלופות)? 
יש מקרים בהם חשוב לשמוע Second Opinion של מומחה אחר. 

אין מדובר במקרים שבהם לוקחים Second Opinion רק על מנת שלא לבצע את מה שהיועץ הציע. 

במקרים מסוג זה הלקוח בוחר שלא לקבל את הצעת היועץ אבל לא על בסיס ענייני. 
הוא יבחר יועץ או מומחה אחר ל-Second Opinion כשהוא מרמז לו או יותר ממרמז לו שהוא מעוניין בדעה שונה מדעת היועץ. 
לפעמים הוא יבחר יועץ בעל מוניטין סתגלני, כלומר: יועץ המייעץ ללקוחות את מה שהם רוצים לשמוע ולא את מה שהוא חושב.

דוגמה

נכנסתי לפני אחרים בארץ לתחום של SOA. היה לי מזל והנושא הזה הפך לנושא חם שארגונים רבים ניסו לממש. 
היתרון במן הכניסה שלי לתחום הפך אותי למומחה מוביל בתחום בוודאי בארץ. יש כאלה שאמרו שגם בעולם.

שינוי ארכיטקטורת תוכנה בארגון הוא נושא מורכב העשוי לקחת זמן רב. מתחילים ב-Pilot. 
Pilot לא נכון הוא מתכון לכישלון. הגעתי ללקוח ששקל לשכור אותי. סוכם שננסה לחפש Pilot מתאים.
הסברתי לו מה בדיוק נדרש מ-Pilot בהקשר זה.
כל פרויקט שנראה לי מתאים נראה לו בעייתי: או שהוא נראה לו מורכב וגדול מדי או שנראה לו שיהיה קושי פוליטי או שהאנשים המנהלים את הפרויקט לא מתאימים.

הציעו לי פרוייקטי Pilot אחרים. לא היה לי ספק שהם אינם נכונים ויובילו לכישלון הארגון. זה ייקח כמה שנים עד שהכישלון יתגלה. כיועץ הייתי יכול להרוויח יפה במשך שנתיים עד הכישלון. 
הארגון היה מפסיד פעמיים: פעם אחת בגלל ההוצאה הכספית הגדולה. פעם שנייה משום שהיה צורך אמיתי במימוש SOA בארגון. 

הביאו יועץ אחר, ש-SOA לא היה תחום מומחיותו. הוא הסכים להוביל את הארגון במימוש הארכיטקטורה ולבצע Pilot שהלקוח רצה. 


טעות 5: ללא התמדה 


לכאורה הל בסדר. הלקוח בחר לקבל את מה שנאמר לו בייעוץ ויצא לדרך. היועץ מלווה את יישום ההמלצות. 
הלקוח עלול שלא להתמיד ולפנות לכיוונים אחרים. ארגון שקיבל ייעוץ בטכנולוגיית המידע ישנה אסטרטגיה, ישנה תפיסה או ישנה כיוון. 
משפחה שיצאה לדרך במתווה כלכלי שעשוי לפתור את הבעיות שלה, תחזור למתווה הישן והמפתה שלה. 

בארגונים שינוי כזה עלול לנבוע מחילופי מנהלים. מנהל חדש אג'נדה חדשה. לפעמים זה טוב ונכון לארגון. לפעמים זה רע.  


בייעוצים כלכליים זה קורה הרבה. במיוחד אחרי שמרגישים ששיפרו את המצב. בדיוק כמו הגברת העושה הרבה דיאטות: הדיאטה מצליחה ואז היא אוכלת הרבה ומשמינה. שוב דיאטה ושוב השמנה.

דוגמה

בפוסט הפרשנית תיארתי מצב כזה. הפוסט מבוסס על מקרים אמיתיים. השמות בדויים. הפרטים עורבבו ושונו על מנת שלא יהיה ניתן לזהות את הדמויות במציאות.


יום שבת, 10 במרץ 2018

מקצועות מתיתרים: נציגי שירות טלפוניים

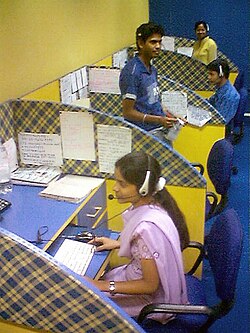
מוקד שירות בהודו
מקור התמונה: ויקיפדיה

בפוסט הראשון בסדרת פוסטים העוסקת במקצועות מתיתרים עסקתי ברקע: טכנולוגיות מחשוב מתקדמות מאפשרות למחשבים ורובוטים לבצע משימות עבודה במקום בני אדם.
יהיו מקצועות שבני האדם העוסקים בהם יוחלפו בהדרגה על ידי מכונות ממוחשבות.

בפוסט הראשון הצגתי את אחד המקצועות המתיתרים: סוכני ביטוח. פוסט זה עוסק בנציגי שירות אנושי הנותנים מענה בעיקר באמצעות טלפון.
אתחיל בסקירה היסטורית.

כשעוד לא היו טלפונים קוויים לכל אחד

היום זה נראה טבעי שלכל אחד יש טלפון. בשנות ה-20 של חיי לא לכל אחד היה טלפון. משרד התקשורת, שממנו הופרטה חברת בזק, הייתה מונופול לתקשורת טלפונית.

היה מחסור בציוד התשתית כגון: קווים ומרכזיות. גם אם היה לכם מספיק כסף לשלם עבור קו טלפון לא בהכרח משרד התקשורת היה מסוגל לספק לכם קו בגלל מגבלות טכנולוגיות ומעשיות.  
התוצאה הייתה הרשמה לקו אצל פקידי משרד התקשורת. כשניתן היה להפעיל טכנית קו טלפון בביתכם, הייתם מקבלים מכתב בדואר, הכולל שובר תשלום.

שילמתם? אוטוטו יהיה לכם קו. משרד התקשורת קובע יום בו עליכם להיות בבית, עם קצת מזל הטכנאים יגיעו אליכם באותו יום ויחברו לכם קו טלפון נייח.
הבעיה הייתה בעיה של עיתוי. זה היה קורה לפעמים מספר שנים אחרי שהגשתם בקשה.

ברור שבעולם, שבו לחלק גדול מהאוכלוסייה אין טלפון, מענה טלפוני אינו הפיתרון לשירות לקוחות.
הלקוחות היו מגיעים בשעות הקבלה למשרד או לסניף הבנק. אחרי שהיו מחכים בתור היו מקבלים מהפקיד מידע או מבצעים ביחד איתו פעולה.

כשיש כמעט לכולם טלפונים קוויים
הטכנולוגיה התקדמה והתשתיות להוספת קווי טלפון אפשרו הוספה כמעט מידית של קווי טלפון.  כמעט בכל בית היה קו טלפון. 
זה היה המועד בו ניתן היה להתייעל: הלקוח התקשר טלפונית. חלק משירות הלקוחות בוצע מבלי להטריח את הלקוח ולבזבז את זמנו להגיע למשרד החברה נותנת השירות ולחכות בתור.

נוצרה בעיה חדשה: הפקיד טיפל בו זמנית בלקוחות שהגיעו אליו ובלקוחות שטילפנו אליו. קשה לבצע את שתי המטלות במקביל.
השלב הבא היה הפרדה לשעות קבלת קהל ולשעות מענה טלפוני או לחילופין הקצאת עובד או עובדים מסוימים למשימה של מענה טלפוני.

Contact Center
ה-Contact Center או ה-Call Center היווה את השלב הבא. אם כבר מתקשרים טלפונית, אז מדוע לא לרכז את השיחות מכל הסניפים למקום אחד המתמחה במענה טלפוני?

ב-Contact Center רוכזו מספר גדול של עובדים ואמצעים טכנולוגיים המסיעים להם. 
במקום לפנות לפקיד שאתה מכיר בסניף שלך, פניתם למישהו אנונימי במקום לא ידוע. 
לאנונימיות הזו יש מחיר מבחינת איכות השירות. הפקיד שמכיר אתכם עשוי לרצות להתאמץ יותר למענכם, הוא יודע יותר עליכם ויודע יותר על מהות המטלה שעליו לבצע. 

היתרון הגדול של ה-Contact Center הוא במחירו הזול בהשוואה לפקידים בסניפים.

אף לקוח לא מגיע לשם אז אפשר לבחור מקום ייצוגי פחות וזול יותר.
אף לקוח לא מגיע לשם אז אפשר למקם אותו בפריפריה שם השכר נמוך יותר ושכירות מבנים זולה יותר.

אפשר לאייש אותו בסטודנטים ולשלם להם שכר נמוך יותר. 
אפשר להפעיל אותו במשמרות גם בשעות שהסניף סגור ולהגדיל את זמינות השירות. 
את הסטודנטים מעבירים קורס קצר על מנת שיוכלו לענות מענה סביר על פי חוק פראטו. מה קורה עם 20% הנותרים? אם הם מספיק אינטליגנטים על מנת לנתב את זה למישהו שיכול לענות, באותו רגע או אפילו למחרת, זה בסדר.

ברור לגמרי, שתחלופת העובדים תהיה גבוהה בהרבה מאשר בסניף וזה עלול לפגוע באיכות המענה.

OffShore

אם כבר מיקמנו את ה-Contact Center במקום לא גלוי, מי אמר שחברה אמריקאית חייבת למקמו דווקא בארה"ב?
שכר העבודה בהודו למשל נמוך בהרבה. 
להעסקת עובדים במדינה אחרת, כמעט תמיד עם שכר עבודה נמוך יותר, קוראים OffShoring. 
מיקום ה-Contact Center של חברה ממדינה אחת במדינה אחרת הוא דוגמה של OffShoring.

למיקום Contact Center של חברה אמריקאית בהודו למשל יש מחיר איכותי:

1. האנגלית לא תמיד ברמת שפת אם.

2. המבטא שונה ויכולות להיות יותר אי הבנות.

3. התרבות והמנטליות שונים. סיבה נוספת לאי הבנות.


ערוצי שירות עצמי


ערוצי שירות עצמי זולים יותר ונגישים יותר. למשל ביצוע פעולות על ידי הלקוח באמצעות האינטרנט.
אין צורך בנציגי שירות שמשלמים להם משכורת על מנת לבצע פעולות בערוצי שירות עצמי.

יש לזה גם חסרונות:

1. לא כל פעולה של הלקוח ניתן לבצע בערוצי שירות עצמי.

2. לא לכל לקוח זה מתאים.
אינטרנט וטלפון חכם מתאימים לנערים ולגילאי ה-20. לחלק מבני ה-80 וה-90 הם ממש לא מתאימים.

התוצאה היא שימוש של לקוחות במגוון ערוצים: ערוץ פרונטלי מול עובדי החברה או הארגון בסניפים, ערוץ של Contact Center, דואר אלקטרוני, ערוצי שירות עצמי ועוד. 


הוזלה נוספת של ה-Contact Center
 
איך בכל זאת מוזילים את עלות ה-Contact Center? מוסיפים תפריטים טלפוניים אוטומטיים.
חלק מהלקוחות יבצעו חלק מהפעולות בשירות עצמי דרך הטלפון. 
פחות עבודה לנציגי שירות טלפוניים ולכן גם פחות נציגים כאלה.
הנה התקרבנו קצת לכיוון של התייתרות המקצוע.  

המחיר שאנשים כמוני משלמים על ההוזלה הנוספת הזו גבוה מדי לטעמי.
אני תמיד מעדיף ערוצי שירות עצמי. מטעמים של נוחות וקלות שלי ולאו דווקא מטעמי חיסכון לבנק, לחברת כרטיסי האשראי או המשרד הממשלתי, שאמור לתת לי שירות.

אם אני כבר מתקשר ל-Contact Center זה צריך להיות ברור שאני צריך לדבר עם אדם ואיני נזקק לתפריטים האוטומטיים על מנת לבצע פעולה, שהרבה יותר קל לבצע אותה ישירות באינטרנט.

בהרבה ארגונים וחברות בארץ בונים את התפריטים המילוליים כך שהעברה לנציג היא אופציה המופיעה רק אחרי מעבר ארוך ומיגע של תפריטים. מקדימים את המעבר: פרסומות למוצרי החברה, מספר רב של תפריטי שירות עצמי טלפוניים ועוד.

השלב הבא: Chat  

 
קוראים אינטליגנטים כבר הבינו בוודאי, שהמוקד במענה ללקוח הוא על חיסכון כספי לחברה או לארגון ולא על מתן שירות איכותי ללקוח.
במקום שיענו לו ב-Contact Center מציעים לו לדבר עם נציג Chat.

נציג ה-Chat יותר זול לחברה או לארגון מאשר עובד ב-Contact Center. לא צריך לדאוג לו לכיסא, שולחן, מכשיר טלפון וכיו"ב. לא צריך לתת לו הפסקת אוכל אחרי 8 שעות עבודה. אין עלויות של שכירת מבנה, חשמל, מים וכיו"ב.

הוא יכול לשבת בבית שלו ליד המחשב שלו ולהתחבר לאינטרנט. הוא יכול לשבת עם טלפון חכם בבית קפה ולענות משם.

חברות כמו כ.א.ל מציגות את עצמן כחדשניות משום שיש להן נציגי  Chat.
חדשניות? אולי. נותנות שירות טוב יותר? מההתנסות שלי עם חברת כ.א.ל - לא. השירות שקיבלתי היה הרבה יותר גרוע.
ראשית, כשהתקשרתי ל-Contact Center המתנתי פרק זמן, שמזכיר את HOT בזמן שקיבלה קנסות על שירות לקוחות גרוע. 
את האופציה של לנתק ושהם יתקשרו אלי חסכו ממני. במקום זה הציעו נציגי Chat.
נדרשו ארבעה נציגי Chat על מנת לנסות לטפל בי. הסיבה העיקרית: הם התנתקו. כשסוף כל סוף הצלחתי להסביר מה אני רוצה, הנציגה הרביעית ביקשה ממני להמתין עד שהיא תברר משהו.
כשהתייאשתי, כתבתי לה שיש לי עוד כמה דברים לעשות באותו יום והיא מוזמנת להתקשר אלי, אם וכאשר תצליח לברר.  

אם שירות ה-Chat מיושם נכון, יש לו יתרון של חיסכון בזמן המתנה ושמיעת תקליט אוטומטי המציע לכם שירותים שאתם לא צריכים. 
לא הכל רקוב בממלכת דנמרק, סליחה בשירותי לקוחות במדינת ישראל.

נציג השירות הבא: ה-BOT
 
נציג ה-Chat הוא שלב מקדים לשלב הבא: נציג ה-Chat העתידי כבר לא יהיה אנושי. הוא יהיה BOT, כלומר: אמצעי ממוחשב מבוסס אינטליגנציה מלאכותית, שיחליף את נציגי השירות האנושיים. 
זהו יהיה השלב בו העובדים האנושיים יתיתרו. 

האם תוכלו להבדיל בין נציג שירות אנושי ו-Bot? לא בטוח. 
הנציגה האלקטרונית תגיד לכם שלום ותגיד לכם שקוראים לה Siri או Alexa או דידי. 
כשלא נדרש מענה קולי כמו בנציגי Chat זה יהיה אולי פשוט יותר.

במאמר מוסגר, גם אם תצליחו להבחין, זו שאלה של כמה זמן זה ייקח לכם. מבחן טיורינג שהוצע על ידי אלן טיורינג בשנת 1950 עוסק בדיוק בזה.

שאלה בפני עצמה היא: האם ה-Bot ייתן שירות איכותי כמו נציג שירות? להערכתי, יהיו מקרים המחייבים יותר גמישות בהם אדם אינטליגנטי יטפל טוב יותר.

מבחינת נותני השירות לא זו השאלה החשובה. הם מסתפקים בהוזלת עלויות ובמענה ל-80% מהמקרים.

הערת שוליים
 
דידי הוא ה-Bot של בנק דיסקונט, שהוצג על ידיו כטכנולוגיה חדשנית ומתקדמת. 
במאמר באחד העיתונים הכלכליים בארץ נכתב שדידי היא רק לכאורה Bot מאחוריה מסתתרים נציגי Chat אנושיים.
זה רק מראה לנו את הכיוון אליו הולכים בנציגי תמיכה ושירות.


יום רביעי, 20 במאי 2015

טיפולוגיה של יועצים: המתבטל בפני הלקוח

זהו פוסט שלישי בסדרת הפוסטים העוסקת בטיפולוגיה של יועצים. הפוסט הראשון: שני סוגי יועצים: רב תחומיים או ממוקדים בנושא צר,   עשה הבחנה בין יועץ רב תחומי לבין יועץ בנישה. הפוסט השני עסק ביועץ היודע הכל.
פוסט זה יעסוק ביועץ המתבטל בפני הלקוח.

המושג מתבטל כבר הופיע בפוסט קודם. בפוסט: טיפולוגיה של לקוחות: המתבטל בפני היועץ, דווקא הלקוח התבטל בפני היועץ וקיבל את דעתו באופן כמעט אוטומטי. פוסט זה יציג מצב הפוך הפעם היועץ הוא זה שמתבטל בפני הלקוח.

תפיסת העולם של היועץ המתבטל בפני הלקוח
היועץ המתבטל בפני הלקוח רוצה שהלקוח יהיה מרוצה. לכאורה זה חיובי, הלקוח צריך להיות מרוצה אחרי שהוא משלם במיטב כספו עבור ייעוץ. 

על מנת שהלקוח יהיה מרוצה, היועץ מקבל את דעתו או אומר לו מה שהוא יודע שהוא רוצה לשמוע. 
אם יש שני פתרונות והלקוח רומז או אומר במפורש, שהוא מעדיף את פתרון א', היועץ יהלל וישבח את פתרון א' ויסביר מדוע הוא כל כך טוב וכל כך מתאים ללקוח. 

הטון עשוי לעשות את ההבדל: האופן בו מציג היועץ את הפתרון, נשמע הרבה יותר מהוקצע ומקצועי מהאופן בו הלקוח מציג אותו. 

מתי כדאי להיעזר בשירותיו של היועץ המתבטל בפני הלקוח?
כשהלקוח הוא מקצוען ברמה הגבוהה ביותר, ויודע היטב מה צריך לבצע. למעשה אינו זקוק לייעוץ בהקשר המקצועי או ניהולי. הוא זקוק לייעוץ רק על מנת לשכנע מנהלים בכירים ממנו בארגון. 

היועץ המתבטל בפני הלקוח, עשוי להיות מוכשר באופן הצגת המידע וההחלטה המומלצת ולשכנע את מנהלי הארגון לקבל את דעתו של הלקוח הישיר שלו.

באופן אישי, לא הייתי יועץ המתבטל בפני הלקוח, אבל השתמשתי באותה טכניקה של להביא יועצים, שישכנעו את בכירי הארגון לקבל את דעתו של הלקוח.

כשיעצתי לארגונים בתחום המחשוב, היועצים השתייכו לחברות אנליסטים בינלאומיות עם מוניטין בכל העולם. לרוב הם דיברו באנגלית שפת אם ולבשו חליפה ועניבה. במאמר מוסגר, הלקוח ממילא שילם לחברות האלה והשימוש שעשיתי ביכולת השכנוע שלהם היה ללא תוספת תשלום. 

אין סיבה לזלזל בהם: אלה שהשתמשתי בשירותיהם הבינו היטב בתחומי הייעוץ שלהם.

לפעמים הם אמרו מילה במילה את מה שאני אמרתי. לפעמים יכולתי גם ללמוד מהם משהו ולשפר את איכות הייעוץ שקיבל הלקוח. 

מדוע לרוב לא כדאי להשתמש בשירותיו של יועץ המתבטל בפני הלקוח?
"הכישלון הוא יתום", אבל הוא אינו יתום במקרה זה: הלקוח המתבטל בפני היועץ, גלגל את האחריות ליועץ. היועץ המתבטל בפני הלקוח אינו יכול לעשות זאת: הוא יהיה אחראי במקרה של כישלון.

ההסתברות לכישלון גדולה. ברוב המקרים הלקוח שוכר את שירותיו של מישהו מנוסה ממנו בנושא לגביו מתבצע הייעוץ, מישהו עם ידע רב יותר בתחום, מישהו שצריך להיות לו ערך מעבר למה שהלקוח יודע ומבין.

גם אם היועץ המתבטל מבין ויודע הרבה יותר מהלקוח, זה לא יבוא לידי ביטוי בתוצרים.

מהו תפקידו של יועץ?
יועץ צריך לעזור ללקוח לקבל החלטות טובות יותר ו/או לממש באופן טוב יותר החלטות שקיבל הלקוח. 

החלטות טובות יותר וביצוע טוב יותר, פירושן ערך ממשי לארגון או למשפחה או ליחיד. בהמשך הפוסט אביא דוגמאות מניסיוני כיועץ.

זה לא נעים אבל לפעמים צריך להגיד ללקוח שהוא טועה, על מנת שישיג תוצאות טובות יותר.
היועץ המתבטל בפני הלקוח, ייתן ללקוח לבצע טעויות, לפעמים טעויות קשות ויימנע בכל מחיר מהמצב הלא נעים, בו צריך להציג ללקוח באופן נחרץ, דעה שונה מדעתו. 

לפעמים הטעות תתבטא מהר מאד בתוצאות וזה יהיה Lose-Lose לכולם: ללקוח, ליועץ, לארגון (אם מדובר בארגון) ולספקי שירותים או מוצרים.

לפעמים כמו בסיפור הידוע, הפריץ ימות או הכלב ימות, כלומר: בהתחלה כולם יהיו מרוצים, אבל הנזק יבוא לידי ביטוי אחרי מספר שנים. אם מדובר בארגון, היועץ אולי כבר לא מייעץ לו והלקוח כבר לא מועסק על ידי הארגון.

דוגמה כזו המוכרת לי היטב הוא פרויקט מחשוב שבוצע על ידי ארגון בישראל. חברה הקשורה ליצרן, הציעה ללקוח לבנות תשתיות תוכנה, שלא היו ליצרן. היועץ המתבטל בפני הלקוח, צידד במהלך. 

כולם היו מרוצים מהתוצאות, אלא שמאוחר יותר התברר, שיצרן התוכנה פיתח במקביל, במרכזו בחו"ל, תשתית סטנדרטית. הארגון סבל שנים ארוכות ממערכת המבוססת על תשתית יקרה, לא טובה מספיק ושאינה מתפתחת עם הזמן. כל יתר הארגונים בעולם, שעבדו עם מוצרי היצרן, השתמשו בתשתית הסטנדרטית. 

הזווית האישית שלי
בכל תחום בו יעצתי, נאלצתי לפעמים לנסות לשכנע לקוחות לבצע מהלך הפוך למה שהם תכננו. מבחינת הפוליטיקה הארגונית זה לא אידיאלי. היו גם מקרים שלקוחות החליפו אותי ביועץ שיגיד להם את מה שהם רוצים לשמוע. 

בפסקאות הבאות אביא כמה דוגמאות בהן אמרתי ללקוחות דברים שהם לא אהבו.

התרסקות
אחד המצבים האופייניים למשפחות רבות המגיעות לייעוץ בכלכלת המשפחה הוא הוצאות הגבוהות מההכנסות. את הפער מכסים בהלוואות ולבסוף מגיעים למצב של התרסקות כלכלית.

קראו למשל את הפוסט: הפרשנית, המתאר מצב כזה. 

לא כל המשפחות מגיבות באופן דומה, כאשר מוצג להן מצב של התרסקות. לחלקן מספיק לראות מאזן, על מנת לסגור לגמרי את הפער בין ההכנסות להוצאות.

בקצה השני נמצאות משפחות, שמתקשות לוותר על הוצאות, שגם בסולם העדיפויות שלהן, פחות חשובות.
לפעמים זה ייגמר בסגירת חשבון הבנק. לפעמים במכירת הדירה. לפעמים זה גם יביא לגירושין. 

טובת הלקוח, מחייבת הצגת תסריט לא נעים וקיצוני אפילו יותר מהמציאות על מנת שלא יתרסק כלכלית. 

להגיד לכם שהם אוהבים את התסריט? כמובן שלא. להגיד לכם שהם אוהבים את השליח המבשר להם על כך (אותי)? אף פעם לא. 
אבל כשהם לא מתרסקים במשך כמה שנים ומשפרים את התנהלותם, אני מבין כמה תרמתי להם. לפעמים גם הם מבינים. 

אף אחד בעולם לא יישם את המוצר בהיקף שאתה מתכוון
זה מה שאמרתי בעדינות למנהל מערכות מחשוב, על מנת שייעזר בשירותי הייעוץ שלי לבחירת מוצר שמסוגל לבצע את מה שהוא רצה לבצע, עם מספר המשתמשים בארגונו שאמורים להשתמש במערכת שתפותח. מאחורי המסר העדין, רמזתי לו שהמוצר שבחר לא יוכל לבצע עבודות בהיקף ובמספר המשתמשים שתכנן. זה לא מקרה שאף ארגון גדול בארה"ב לא יישם מערכת המבוססת על המוצר. 

את הסיבה ידעתי כמובן: המוצר לא בנוי לעבודה כזו.

"אין דבר אני אהיה הראשון" אמר המנהל. הוא פוטר אחרי שהמערכת שהושקעו בה לא מעט זמן והרבה כסף, לא תפקדה עם מספר משתמשים גדול. 

ארגונים רבים בארץ יישמו את המוצר וכולם נכשלו. זה עלה לארגונים בסכומי כסף גדולים ובבזבוז זמן. קל היה לייעץ להם לבחור במוצר זה שכמחצית מהארגונים בישראל בחרו. 

אני הייתי פחות פופולרי, כשיעצתי ללקוחותיי לא להשתמש במוצר למערכות המשרתות מאות ואלפי משתמשים. למזלם, כולם, פרט לאותו מנהל, שמעו לעצתי.

תבחרו מוצר אחר
הפסקה הזו עוסקת במוצר של חברה, שהסניף הישראלי שלה, היה הרבה יותר מוצלח ממרכז החברה בארה"ב.

החברה הציעה לאחד מלקוחותיי לרכוש וליישם מוצר יקר וחשוב לארגון.  בארגון התלהבו. ביקשו ממני חוות דעת. אמרתי שאיני מומחה גדול בתחום, אבל אנסה לברר.

הארגון שילם מנוי שנתי לשתי חברות אנליסטים: גרטנר ומטה. ידעתי שבגרטנר מועסקים כמה אנליסטים בתחום, אבל גם ידעתי מי הכי טובה מביניהם. ביקשתי לדבר רק איתה. בשיחה השתתפו גם כמה מהמצדדים הבולטים במוצר. 

לגברת הייתה דעה נחרצת: החברה תפסיק לתמוך במוצר בעוד שנתיים או שלוש. בחרו מוצר אחר. זה בדיוק מה שהמלצתי ללקוח לעשות.

המשתתפים האחרים בשיחה התרשמו ממנה פחות ממה שאני התרשמתי. הם המליצו להמשיך במה שתוכנן.

ידעתי שבהמלצתי זו, אני כורה לעצמי בור עמוק, בהקשר של הפוליטיקה הפנים הארגונית. זה יכול להסתיים גם בהפסקת עבודתי, אצל הלקוח.

לא הרבה זמן אחרי ההמלצה שלי, שלא התקבלה, הגיע גם מומחה באותו נושא של מטה גרופ לארץ. הקשבתי קשב רב להרצאתו: הוא אמר בדיוק את מה שאמרה האנליסטית של גרטנר.

הפעם הייתי היחיד שהיה מוכן להקדיש מזמנו, בשביל לשמוע מישהו שמבין בנושא ואינו מונע על ידי אינטרסים של מכירת מוצרים.

שיתפתי את מנהל המחשוב של הארגון בדברי האנליסט וחזרתי על המלצתי שנדחתה קודם.

לסיפור לא היה Happy End. אני כבר לא הועסקתי בארגון, אחרי כשנתיים-שלוש. אז התברר שהחברה מפסיקה לתמוך במוצר וכל המערכות, שפיתח הארגון הפכו לחסרות ערך.

יום שישי, 8 במאי 2015

טיפולוגיה של יועצים: היועץ שיודע הכל

הפוסט: שני סוגי יועצים: רב תחומיים או ממוקדים בנושא צר, היה הפוסט הראשון בסדרה של פוסטים המסווגים יועצים. הפוסט הבחין בין יועצי נישה, שהידע וההבנה שלהם מתמקדים בנישה ספציפית לבין יועצים שיש להם ידע והבנה במגוון נושאים.

אם קראתם את סדרת הפוסטים בנושא טיפולוגיה של לקוחות, כנראה שקראתם גם את הפוסט: טיפולוגיה של לקוחות: היודע הכל.
דפוסי ההתנהגות של הלקוח היודע הכל, דומים לדפוסי ההתנהגות של היועץ היודע הכל.

יש הבדל אחד: היועץ היודע הכל רק מייעץ. הלקוח היודע הכל מקבל החלטות.

האם יש יועץ שיודע הכל?
התשובה לשאלה בכותרת היא חד משמעית: לא, אבל עבדתי כבר עם כמה יועצים רב תחומיים בעלי הבנה מעמיקה וידע רב במגוון רחב של נושאים. לחלקם היה מאפיין נוסף: יכולת למידה מהירה ומעמיקה של נושאים חדשים.

כמובן שמספרם של היועצים יוצאי הדופן, המתוארים בפסקה לעיל, הוא קטן במיוחד, אבל יש לא מעט יועצים רב תחומיים היודעים ומכירים לעומק מספר נושאים רב.

מספר הנושאים משתנה: אחד מכיר שבעה נושאים על בוריים, שני מכיר עשרה. לפעמים אפילו יועצים המתמחים בתחום צר, עשויים להכיר שניים או שלושה נושאים לעומק.  

מן הראוי לציין כי הידע וההבנה של יועצים רב תחומיים, אינם זהים בכל התחומים: בתחום צר אחד הידע שלהם יהיה דומה לידע של טובי היועצים באותו תחום צר, ובתחום צר אחר יהיה פער גדול בין ההבנה והידע של יועץ נישה טוב לבין ההבנה והידע שלהם. 

שני סוגי יועצים היודעים את הכל
חשוב לציין שמיטב היועצים הרב תחומיים אינם נכללים בהגדרה של יועצים היודעים את הכל. יועץ כזה, שיעץ במספר רב של נושאים, במספר גדול של ארגונים ובמספר גדול של מדינות, אמר לי פעם באנגלית: "You should know what you do not know".
בתרגום חופשי לעברית: "עליך לדעת מה אתה לא יודע" או בניסוח אחר להבין את מגבלות הידע שלך.

"היועצים שיודעים את הכל" אינם יודעים את הכל. הם יודעים ומבינים פחות מהרבה יועצים אחרים. הם הדביקו לעצמם את התווית של יודעי כל או היועצים הרב התחומיים הטובים ביותר. 
בפסקאות הבאות נעסוק בשני סוגי היועצים היודעים את הכל.

סוג ראשון: עבר מרשים
ניקח כדוגמה יועץ טכנולוגיית המידע. היועץ היודע הכל היה לפני שנים רבות CXO בארגון, כלומר: מנהל בדרג גבוה. בחלק מהמקרים הוא היה אפילו מנמ"ר. לפעמים הוא לא היה סתם מנמ"ר אלא מנמ"ר מוצלח במיוחד.

תחום טכנולוגיית המידע הוא דינאמי. כפי ששר בוב דילן "הזמנים משתנים". 
המנהל הבכיר הפך ליועץ ומישהו אחר מנהל, אולי מישהו שהיה כפוף לו לפני כמה שנים. 

המנהל הבכיר בדימוס חושב שהוא מבין ויודע יותר מאחרים, כולל המנמ"ר בארגון לו הוא מייעץ. 

זה אולי היה נכון לפני עשר או עשרים שנה. ספק גדול אם זה נכון היום. 
אבל היועץ יודע הכל מהסוג הזה נשאר בעבר המפואר שלו ומציג את עצמו כמומחה האולטימטיבי בכל נושא. 
  
סוג שני: מומחי מכירות
כפי שנאמר בפסקה הקודמת ליועץ היודע הכל מהסוג הראשון, יש לרוב עבר מרשים שיש מה להתפאר בו. לסוג השני של יועצים יודעי כל, אין אפילו עבר להתפאר בו. 

היועץ הזה מומחה מעולה בתחום אחד: מכירות. הוא "מוכר" ללקוח שהוא המומחה המוביל בכל תחום שעולה לדיון. בגלל כישוריו המעולים במכירות הוא לא אחת משכנע את הלקוח בכך.

כשנכשלים (ובדרך כלל נכשלים אם פועלים על פי עצתו), הוא מגייס שוב את כישורי המכירות המופלאים שלו, ומסביר שיש מישהו אחר שאשם בכישלון, שנגרם למרות כישוריו יוצאי הדופן של היועץ.

דוגמה למעין יועץ מהסוג השני
טוב הוא לא היה יועץ, אלא סמנכ"ל מכירות של חברת תוכנה ישראלית קטנה, שאיני זוכר אם הצליחה למכור את המוצר שלה ללקוח אחד או שרק ביצעה ניסויי Beta של המוצר בארגון, שממנו יצאו עובדי החברה.

כשיעצתי לבנק לאומי לפני שנים רבות, הייתי מאד עסוק בעבודה מול כמה חברות מובילות בעולם שהציעו פתרון אסטרטגי ללקוח. חלק מהיועצים שהועסקו על ידי חלק מהחברות באמת היו מהמובילים בעולם בתחומם. 

סמנכ"ל המכירות הנ"ל, התקשר אלי בשיא הלחץ. ניסיתי להוריד אותו מעלי אחרי שהקשבתי בנימוס במשך חמש דקות לפלאי מוצר התוכנה של החברה שלו.

אמרתי לו שנדבר בעוד כמה שבועות כי אני עסוק כרגע בעבודה מול מומחים מחו"ל של חברות כמו IBM ו-EDS. 

"להם אין פתרון לבעיות שלכם. הם לא מבינים. רק לנו יש פתרון לכל הבעיות שלכם", אמר הסמנכ"ל.

הבאתי את הדוגמה למרות שלא מדובר ביועץ, משום שתפיסת העולם שלו מתארת היטב את תפיסת עולמם של היועצים יודעי כל מהסוג השני. 
ואם אינה מתארת אותה, היא לפחות מתארת את האופן בו הם מציגים את עצמם ואת האופן בו הם מציגים אחרים.

מה צריך לעשות לקוח הפוגש יועץ יודע כל?
הסיכון הוא שקבלת ייעוץ ממנו ואימוץ המלצותיו יוביל בהסתברות גבוהה לכישלון. אם תשכור את שירותיו, ייתכן שיצליח לשכנע דרגי ניהול גבוהים מכם (ובעלי פחות ידע והבנה בנושא הייעוץ הספציפי) ביכולותיו המדהימות ובהמלצותיו המעולות. 
אם יצליח, אתם תצטרכו לבצע אותן.
במקרה הטוב תהיו שותפים לכישלון כמעט ודאי.
במקרה השכיח, למרות הפתגם "הכישלון הוא יתום", אתם תהיו ההורים המאמצים של הכישלון ותישאו באחריות.

1. אם ניתן להימנע מקבלת ייעוץ ממנו - הימנעו מקבלת ייעוץ ממנו.

2. בקשו ממנו שמות של לקוחות מהעבר ובדקו אותן היטב. יש סיכוי לא רע, שמישהו כבר עמד על טיבו ויגיד לכם. 

3. אם כבר שכרתם אותו (או מישהו בכיר מכם בארגון שכר את שירותיו), עדיין לא מאוחר לשכור במקביל אליו יועץ אחר.
עשו זאת מיד כשהבנתם שהיודע כל, במקרה הטוב במיוחד, יודע הכל, פרט לתחום שהוא מייעץ לכם בו.
לשלם לשני יועצים על אותו שירות יהיה זול בהרבה מאשר לנסות לממש את המלצותיו.

הערת שוליים
העובדה שבחרתי בדוגמאות מתחום טכנולוגיית המידע, אינה אומרת שיועצים יודעי כל קיימים רק בו. אני מכיר יועצים יודעי הכל גם בתחומים אחרים. 


יום שני, 2 בפברואר 2015

שני סוגי יועצים: רב תחומיים או ממוקדים בנושא צר

אחרי שכתבתי כל כך הרבה פוסטים על סווג לקוחות (למשל: הלקוח המכסה, החמקן, המנתח המשותק, השבוי, המכוער) הגיע הזמן לסווג גם את היועצים.

 ליאונרדו דה וינצ'י
 (דיוקן עצמי (כנראה 
מקור התמונה ויקיפדיה 
הדילמה האם להיות ממוקד בנושא אחד או לעסוק במספר תחומים רב, היא דילמה לא פשוטה. לא רק יועצים עומדים בפניה: גם מומחים מכל סוג, בעלי מקצועות וחוקרים באקדמיה.

האיש שבתמונה, ליאונרדו דה וינצ'י (1452-1519) הוא אולי הדוגמה הבולטת ביותר לאדם שעסק במספר רב של תחומים והצליח להגיע להישגים בכולם. 
אצטט את הויקיפדיה העברית: "במהלך חייו הועלה ליאונרדו דה-וינצ'י על נס כמדען, מתמטיקאי, מהנדס, ממציא, אנטומיסט, צייר, פסל, אדריכל ומוזיקאי מצטיין..."  

יועצים רב-תחומיים רחוקים כמובן מהרב-גוניות וההישגים של גאון כמו דה וינצ'י, אבל עדיין יש להם ידע בהרבה יותר תחומים מאשר ליועצים המתמחים בתחום צר. 

בתיאור כללי ולא מדויק, ההבדל בין שני סוגי היועצים הוא עומק לעומת רוחב. יועץ בתחום צר יכול, לכאורה, להגיע לעומק רב יותר ויועץ רב תחומי יכול, לכאורה, לראות תמונה רחבה יותר. 

יתרונות יועץ בנושא צר
ליועץ בתחום צר שני יתרונות עיקריים:

1. יש לו ניסיון רב בתחום זה

2. הוא צבר ידע רב בתחום זה במהלך ייעוצים קודמים שביצע ובמהלך לימוד הנושא והחידושים בו.

יועץ בנושא צר עשוי להיות מועמד טוב לביצוע משימה, אם ורק אם, המשימה מוגדרת היטב ואינה חורגת מגבולות התחום הצר בו הוא עוסק.

יתרונות יועץ רב תחומי
היתרון העיקרי של יועץ רב תחומי הוא הפרספקטיבה הרחבה שלו. הוא יכול לראות את הקשר בין נושא או תחום אחד לנושא או תחום אחר. בעולם המורכב בו אנו פועלים, קשרים כאלה שכיחים ועשויה להיות להם חשיבות רבה.

יתרון נוסף של יועץ רב תחומי היא יכולת הלמידה של נושאים חדשים, תחומים חדשים, כלים חדשים וטכנולוגיות חדשות. 
הוא נאלץ, במסגרת ייעוצים קודמים, ללמוד דברים חדשים, תפיסות חדשות ונושאים חדשים כפועל יוצא של עבודתו. קל לו, יחסית ליועצים אחרים, ללמוד נושאים חדשים.

ככל שהייעוץ נוגע במגוון נושאים גדול יותר, היועץ הרב-תחומי עשוי להיות מועמד מתאים יותר. 
לפעמים המשמעות של נגיעה במגוון רחב של תחומים היא ייעוץ אסטרטגי.

זה לא כל כך פשוט
ההבחנה שתוארה בשתי הפסקאות הקודמות ובסיפא של הפסקה שלפניהן, מציגה לכאורה תמונה פשוטה. המציאות מורכבת יותר.
לא לכל יועץ בתחום צר יש יותר הבנה וידע בתחום ההתמחות שלו מאשר לכל יועץ רב תחומי.

לא לכל יועץ רב תחומי יש תפיסה רחבה, יכולת לראות את התמונה כולה ויכולת להכליל מנושא אחד לנושא אחר.

לפעמים הייעוץ הוא פרויקט ייעוץ בו מעורבים מספר יועצים, כך שבמקרה הטוב אחד משלים את השני.
לפעמים העבודה היא בשיתוף עם אנשים אחרים העובדים בתוך ארגון. בהחלט ייתכן שאחד או יותר מהם מביא איתו ידע מעמיק בנושא צר או תפיסה רחבה של הקשר של מגוון רחב של תחומים לנושא בו עוסקים.
המשותף לשני המצבים שתיארתי הוא שיש משמעות ליכולת היועץ להשתלב בעבודת צוות. 

ההיבט האישי שלי כיועץ במערכות מידע
אם קראתם את הפוסט שכותרתו: שקיפות או מה צריך יועץ לכלכלת המשפחה לגלות ללקוחותיו על התנהלותו הכלכלית?, אתם יודעים בוודאי שפוטרתי ממקום עבודה, יציב לכאורה, בגיל 44, אחרי כ-20 שנות עבודה.

מצאתי את עצמי עובד כיועץ מחשוב ומערכות מידע עצמאי. הדעה הרווחת באותה תקופה הייתה שעבר זמנו של תחום ההתמחות שלי: מערכות הפעלה של מחשבי Mainframe של IBM (לא משנה שעד היום, יותר מעשרים שנה אחרי תחילת עבודתי כיועץ עצמאי, יש לא מעט אנשים, המתפרנסים היטב מכישוריהם בתחום זה).

היות שהייתי חייב לפרנס משפחה, נאלצתי לבצע ייעוצים בתחומים שלא היו תחום המומחיות שלי.  
בכל פעם למדתי תחום חדש "תוך כדי תנועה" במהלך הייעוצים. לפעמים הציעו לי להיפגש עם יועצים שעבדו באותה נישה והיו בשלב מתקדם ממני של ייעוץ דומה ללקוח אחר, על מנת ללמוד מניסיונם. תמיד שמחתי לקבל מידע מאנשים בעלי ידע וניסיון בתחום בו ביצעתי ייעוץ ולנסות להבין האם המידע שהם נותנים לי נכון ורלוונטי ללקוח עבורו אני מבצע ייעוץ. 

למרבית הפליאה, בחלק מהמקרים, מצאתי את עצמי לאחר חודשיים-שלושה של עבודה רצינית על נושא, מלמד אנשים שזה תחום התמחותם הצר לאורך שנים.  

לאחר שנתתי, בלית ברירה, ייעוצים בכמה תחומים הפכתי ליועץ רב תחומי במחשבים ומערכות מידע. 
בחלק מהתחומים היה לי ידע מעמיק, לא פחות מאשר ליועצים רבים, שזה תחום עיסוקם הצר. בתחומים אחרים ידעתי פחות.

הרווח הגדול שלי היה שלמדתי להיכנס וללמוד ולהבין כל תחום חדש, שנוצרה הזדמנות לתת ייעוץ או שחשבתי שיהיו בו מספיק הזדמנויות עבורי ולכן כדאי לי ללמוד אותו, גם ללא פרויקט ייעוץ מוגדר שמשלמים לי עליו.

אימצתי לעצמי גרסה פרטית של עיקרון פארטו: תוך מספר חודשים של עיסוק  בכל נישה מקצועית בה אני יועץ, להבין ולדעת יותר מ-80% מהיועצים המתמחים בה במשך שנים.    

ההיבט האישי שלי כיועץ בכלכלת המשפחה
הרבה שנים אחרי שהתחלתי לעבוד כיועץ עצמאי, צרפתי תחום ייעוץ שונה לחלוטין: ייעוץ בכלכלת המשפחה. סיימתי קורס מהטובים ביותר בארץ, והתחלתי לתת ייעוצים. 
שוב עלתה השאלה: האם אני מייעץ בנישה ספציפית בכלכלת המשפחה?, למשל: ייעוץ משכנתאות, או מנסה לראות תמונה רחבה ולייעץ למשפחות במכלול היבטים הקשורים להתנהגותן הכלכלית.  

ללא ספק כלכלת המשפחה, הוא תחום צר יותר מאשר מחשבים ומערכות מידע, אבל עדיין מדובר בתחום רחב. אם מנסים להסתכל עליו באופן רחב תוכלו למצוא, בין השאר, את הנושאים הבאים:

1. ניהול שוטף
2. ניהול סיכונים
3. התנהגות או כלכלה התנהגותית
4. דיור ומשכנתאות
5. פנסיה ופרישה מעבודה
5. ביטוח
6. היבטי מס
7. חיסכון והשקעות
8. קבלת החלטות בתנאי אי-וודאות
9. חינוך פנסיוני
10. אימון (Coaching)
11. באופן עקיף גם יחסים בין בני המשפחה (הורים-ילדים, בני זוג). מדוע באופן עקיף? איני עוסק ביחסים אלה מעבר לפריסמה של כלכלת המשפחה. הרקע שלי כבעל תואר M.A בפסיכולוגיה, מאפשר לי להבין לפעמים שמאחורי ההיבטים הכלכליים מסתתרים גם היבטים אחרים של היחסים בתוך המשפחה. גם כשאני מבין, אני לא נוגע בהם, משום שאינני מטפל של המשפחה אלא רק יועץ בכלכלת המשפחה. 

בשונה מתחום המחשבים, איני יכול לאמץ את עיקרון פראטו הפרטי שלי.
בחלק מהתחומים שהזכרתי, יש בעלי מקצוע שזה תחום עיסוקם ונדרשת הכשרה פורמלית על מנת לעסוק בהם, למשל: רואי חשבון או יועצי מס בתחום המיסוי, יועצי השקעות בתחום של השקעת וסוכני ביטוח בתחום הביטוח. 

אסור לי לייעץ בתחומים שאין לי רישיון בהם. איני מייעץ בתחומים כאלה, אבל.... אני בוחן את התנהלות המשפחה באותם תחומים במסגרת ייעוץ כולל בכלכלת המשפחה.

צברתי לא מעט ידע בכל אחד מהתחומים הנ"ל, במסגרת ניסיוני האישי וניסיוני המקצועי ובמסגרת לימודיי. 

אני כן יכול להסביר למשפחה, שיש צורך לבחון את אותו נושא ולהסביר לה את ההיבטים העקרוניים הבסיסיים.
אם המשפחה מחליטה לטפל בהם, אני מלווה אותה מול בעל המקצוע, שזה תחום התמחותו (ולא תמיד יודע מספיק את תחום התמחותו ולא פעם יש לו ניגודי אינטרסים).

אני בוחן את המסמכים הכלכליים הרלוונטיים, למשל: דוחות פנסיה תקופתיים.
אני עוזר להם לשאול את השאלות הנכונות וכיצד להבין את תשובות בעל המקצוע. כן, אני גם אומר להם כשלדעתי הוא טועה ושולח אותם לשמוע Second Opinion של מישהו נוסף העוסק באותו מקצוע. 

רוצים דוגמה?
סוכן ביטוח מציע למישהו לעשות ביטוח חיים על סכום מסוים. יש לי כמה יתרונות כשאני בא לעזור למשפחה להחליט: האם לעשות ביטוח כזה ובאיזה סכום לבטח את עצמה.

יתרון ראשון: אין לי ניגודי אינטרסים
ככל שסכום הביטוח גבוה יותר, עמלת הסוכן גבוהה יותר. לא כל הסוכנים יעמדו בפני הפיתוי לבטח על סכום גבוה יותר מהנדרש.

יתרון שני: אני רואה את התמונה הכלכלית הכוללת של המשפחה
לא מעט סוכנים יציעו סכום לביטוח חיים, על פי פרמטרים כלליים: גיל המבוטח, מצב משפחתי, מספר הילדים, גיל הילדים וכיו"ב 

אני יכול לעזור למשפחה לכמת באופן מדויק יותר את סכום הביטוח, על פי פרמטרים ספציפיים לאותה משפחה, למשל: סכום ההוצאות החודשיות הממוצע, האם יש או אין בני משפחה במעגל הראשון במצב כלכלי טוב במיוחד שיהיו מוכנים בוודאות לעזור (סבים וסבתות למשל)? 
מידע ספציפי כזה או אחר, עולה במהלך ייעוץ בכלכלת המשפחה. רק צריך לדעת לייחס אותו להקשר של ביטוח חיים.

יתרון שלישי: ידע והבנה בניהול סיכונים
במסגרת היותי יועץ רב תחומי, נתתי ייעוצים בניהול סיכונים ליחידות מחשוב בארגונים גדולים בסקטור הציבורי ובסקטור הפרטי. למדתי את המתודולוגיה ואת הכלים לניהול סיכונים. אותה תפיסה לניהול סיכונים ישימה גם בכלכלת המשפחה (למדתי גם דברים ספציפיים לניהול סיכונים בכלכלת המשפחה בקורס יועצים לכלכלת המשפחה). ביטוח חיים הוא ניהול סיכון של מות המבוטח בטרם עת. 

קרוב לוודאי שלא מעט סוכני ביטוח אינם יודעים מספיק על ניהול סיכונים ולכן עלולים לטעות בהמלצות שלהם למבוטחים פוטנציאליים.

השורה התחתונה
רוב היועצים מתמחים בתחום צר. הם צוברים ידע וניסיון בתחום זה. אם התחום הצר לא ייעלם, יש להם סיכוי להמשיך להתפרנס ממנו. עשוי להיות להם יתרון על מומחים רב תחומיים, כאשר הייעוץ ממוקד בתחום ההתמחות שלהם.

אני שייך לזן הנפוץ פחות של יועצים: אלה שמנסים לראות תמונה רחבה יותר ומסוגלים לייעץ ביותר מנישה אחת. במקרים בהם הייעוץ חוצה תחומים או נוגע בכמה תחומים, יש יתרון ליועץ רב תחומי.
גם במקרים בהם מדובר בתפיסה חדשה, טכנולוגיה חדשה או מתודולוגיה חדשה, עשוי להיות יתרון ליועץ הרב תחומי: הוא בנוי ללימוד והבנת תפיסות ונושאים חדשים. 


חוזים עתידיים למחשוב AI

  פוסט מעניין בבלוג הכלכלי המצוין "תועלת שולית" עוסק בקושי לניבוי מחירים עתידיים של תשתיות AI. כותרת הפוסט: מי יקבע את המחיר של כו...