‏הצגת רשומות עם תוויות משפחה עשירה. הצג את כל הרשומות

יום שישי, 6 בדצמבר 2019

סיפורי ירושות: צרות של עשירים

מראה כללי של הישוב נטף. מקור התמונה: ויקיפדיה

זה קרה במסעדת "רמה" בנטף הרבה שנים לפני השריפה שכילתה אותה.
כשסיימנו את הארוחה ניגשה האורחת מחו"ל לשלם. מיהרתי לעצור אותה ואמרתי: "אנחנו הזמננו אותך. אני משלם". 
היא הסתכלה עלי מופתעת. אני שילמתי. 

החלק הרלוונטי לענייננו בסיפור היא השאלה: מדוע אורחת מופתעת מזה שלא היא משלמת על ארוחה שהזמינו אותה אליה? 
הסיפור מתחיל שני דורות קודם. דור הסבים שלה הקים עסק מצליח בקנה מידה עולמי והתעשר. 

הכותרת של הפוסט הראשון בסדרת פוסטים זו הייתה: סיפורי ירושות בחיים ואחריהם. 
הפוסט הראשון עסק בכאלה שאחד מהוריהם בחר שלא להוריש להם דבר אחרי מותו.

הפוסט הזה עוסק בירושה בחיים. 
אחרי התעשרות דור הסבים כל אחד מדור הנכדים קיבל סכום כסף גדול מהוריהם כשההורים היו עדיין בחיים. 

המונח "סכום כסף גדול" הוא מונח הממעיט מערכו של הסכום. במקרה הזה מדובר בסכום המספיק לחיי נוחות למשך כל החיים ללא צורך בהכנסות נוספות. 


מדוע הופתעה האורחת?

כשיודעים שמישהו מאוד עשיר יש לאנשים רבים נטייה לגלגל תשלומים עליו: הוא הרי לא צריך לעבוד בשביל הכסף ואנחנו עובדים קשה או בשבילו זה סכום פעוט ועבורנו זה סכום משמעותי. 
התוצאה הייתה שכמעט תמיד כשהלכה למסעדה ביחד עם אנשים אחרים היא הייתה זו ששילמה. זה כבר הפך למעין הרגל. החריגה מהדפוס הזה הפתיעה אותה. 

מזווית שלי כשאני מזמין מישהו או מישהי לארוחה, שאין לי בעיה לשלם את העלות שלה, אני הוא זה שמשלם. אין לזה שום קשר למצבו הפיננסי של המוזמן או המוזמנת.
הפוסט הזה מתמקד במשמעויות של ירושה ולכן נבחן בהמשכו את ההשלכות של ירושה גדולה או אפילו גדולה מדי. 


איך מנהלים את כלכלת המשפחה?  


שימו לב שכל ניהול כלכלת המשפחה המתואר בבלוג זה ובמקומות אחרים אינו רלוונטי: אין צורך לעבוד על מנת שיהיו הכנסות. אין צורך ממשי להגביל הוצאות. אין צורך בחיסכון פנסיוני ובחיסכון לזמן קצר או בינוני. אפשר בקלות לקנות כמה דירות ללא משכנתה. 

נניח שמגיע אלי לקוח כזה ואומר לי שאין לו עניין בהגדלת הונו. 
התהליך שאני מבצע הוא:

1. בדיקה שאכן סכומי הכסף מספיקים לכל החיים גם בהתנהלות פזרנית.

2. ממליץ למצוא מנהל השקעות ולהנחות אותו להשקיע חלק מהכסף באפיק סולידי במטרה לשמור על הערך הריאלי של הקרן. חלק אחר להשקיע ברמת סיכון נמוכה עם משיכה חודשית בגובה הנדרש בתוספת 10% או 15%, בלי לפגוע בשווי הריאלי של הקרן.
את שאר הכסף להשקיע ברמת סיכון גבוהה יותר במטרה ליצר תשואות גבוהות. 

זהו כל הייעוץ הנדרש לדעתי. 

מה עושים?


אדם הצריך לפרנס את עצמו עובד ו/או לומד גם כדי לפרנס את עצמו טוב יותר. העיסוק הזה ממלא מספר שעות רב במהלך היום. 
במצב שבו אין שום צורך לעבוד השאלה שבכותרת היא שאלה רלוונטית.

תשובות אפשריות שאלה: 

1. להשקיע במשפחה

2. ללמוד את מה שמעניין.

3. לעבוד ללא קשר להכנסה.

4. להתנדב ולעזור לכאלה הזקוקים לסיוע

5. פעילות חברתית

6. תחביבים

למי שאינו יזם מטבעו ואין לו משהו המעניין אותו זה עלול לא לתת תעסוקה מלאה ומספקת לאורך זמן. 

כמובן שאפשר לעבוד גם בעסק משפחתי או ליזום הקמת עסק חדש.

הבעיה החברתית


הסיטואציה שתיארתי בתחילת הפוסט, בה מצפים ממישהו עשיר במיוחד לשלם, מתרחשת לא רק במסעדות. 
כשהחברים שלך מצפים שכל פעם תשלם עבורם או תעזור להם כלכלית אי אפשר להימנע מלשאול את השאלה: 
האם באמת חברים שלי או שמה שמעניין אותם זה הכסף שלי?

זה יוצר חשדנות כלפי אנשים המקשה על חברויות. ראיתי גם כאלה שעושרם הרב והחשדנות המלווה אליו הרסו את הקשרים הזוגיים שיצרו. 

המציאות היא שחלק מהחברים שלהם הם חברים בגלל מי שהם.
חלק מהחברים שלהם חברים שלהם רק בגלל עושרם ואצל אחרים זה שילוב של שני הדברים.
החשדנות עלולה לפגוע גם בקשרים עם אלה שהחברות אינה קשורה כלל לעושר. 

אפשר ליצור חברויות עם אנשים שגם הם עשירים במידה דומה. אלה לא מצפים שישלמו בעדם.
אם זהו המכנה המשותף היחיד, זהו מתכון ליחסים רדודים. 
כשמדובר בדור שני או שלישי לעושר, גם הפעילויות המשותפות עלולות להיות משמימות. 

סטיק ב-80 דולר או מטוס שעשועים?


בכתבה על עשירים צנועים נכתב שוורן באפט, אחד מעשרת האנשים העשירים בעולם, נוהג לפנק את עצמו מדי פעם בסטיק שעולה 80 דולר.
יש עשירים הקונים מטוס פרטי המשמש להם רק לבילויים ולחופשות. 

במקרים רבים בני הדור הראשון להתעשרות אינם מבזבזים כסף ללא חשבון. רבים מהם עבדו קשה על מנת להרוויח את הונם.
הדור השני שכבר נולד עם "כפית של כסף" מתנהל במקרים רבים פחות טוב ומפחית את ההון הרב שנצבר. 
הדור השלישי הוא במקרים רבים גרוע מהדור השני. 

מטוס פרטי לחופשות ובילויים הוא שכיח יותר בדור השלישי או השני. מטוס פרטי לבילויים הוא רק סמל לקטגוריה של בזבוז ללא צורך אמיתי. זה עשוי להיות גם סוג אחר של בזבוז רק משום שהוא יכול להרשות לעצמו והוא רוצה להראות שהוא יכול להרשות לעצמו. 

כשמרכז החיים הוא העושר שהושג על ידי אחרים, במקרים רבים, זוהי הרדידות של הקשרים החברתיים שצוינה בפסקה הקודמת.

סיכום צרות של עשירים

בפוסט זה נדמה לי שהצגתי גם קשיים בירושה גדולה או גדולה מדי עוד בחיי המוריש. 
יש כאלה שהעושר הרב והמוקדם מדי יגרום להם יותר צרות מאושר.


יום שישי, 26 באפריל 2019

מדוע עניים צריכים לחסוך יותר מעשירים?


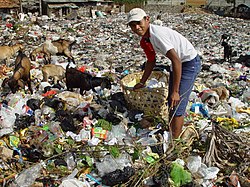
נער עני מחפש דברים בעלי ערך בערימת זבל בג'אקרטה
מקור התמונה: ויקיפדיה

לפני מספר שנים ערך העיתון "כלכליסט" סקר בקרב ישראלים. השאלה הייתה: עד כמה קל להם, קשה להם או בלתי אפשרי להוציא 8,000 שקל בגלל בעיה לא צפויה מראש? 
רוב המשתתפים בסקר חשבו שקשה להם מאוד או בלתי אפשרי מבחינתם להוציא 8,000 שקל לא מתוכננים. 

התמונה לא כך כך פשוטה משום שצריך להבחין בין שני מצבים של אנשים ללא חסכונות: כאלה שיש מי שיעזור להם במצב של הוצאה קריטית כזו וכאלה שאין להם מישהו כזה.


מצבם הכלכלי של קרובי משפחה 


ברוב המקרים מי שיעזור או לא יעזור הם קרובי משפחה. כיועץ לכלכלת המשפחה אני שואל גם על מצבם הכלכלי של קרובי משפחה.
למי שמודאג, כל מידע כזה, כמו גם מידע אחר שעולה במהלך הייעוץ הוא סודי ואיני משתף אף אדם אחר בו. 

בייעוץ בכלכלת המשפחה נאספים פרטים כלכליים בסיסיים על קרובי משפחה מדרג ראשון. השאלות הן:

1. מהו מצבם הכלכלי?

2. האם הם יעזרו בזמן משבר כלכלי?

3. האם הם עשויים להזדקק לסיוע?


מצב 1: יכולים לעזור ויעזרו

בדרך כלל מדובר בהורים (גילאי 40 ומעלה) הנמצאים בשלב מבוסס יותר בשלבי החיים הכלכליים ויכולים ורוצים לעזור.

שפר עלי גורלי בצעירותי והוריי היו במצב כזה. למי שאיבד את משפחתו בזמן השואה, כמו אימי, ילדים היו מרכז העולם והייתה נכונות גבוהה לעזור. 
לא ביקשתי כסף כי עבדתי אבל הייתי צריך לדחות הצעות לקבל כסף, כולל הצעה שיקנו לי דירה. 

משמעות


הביטחון שמצב כזה מעניק מאפשר חופש גדול יותר בהוצאות. למי שמתנהל נכון מעניק יכולת לחסוך יותר ולהשקיע פחות בהיערכות לסיכונים כלכליים. 


מצב 2: יכולים לעזור וספק אם יעזרו

ההורים אולי במצב דומה למצב 1 אבל לא בטוח שהם יעזרו. 
ייתכן שתפיסת העולם שלהם היא לא לעזור. 
ייתכן שאחד מהם ירצה לעזור והשני לא. יש כאלה האומרים לי שבוודאות האב יעזור והאם לא תעזור. יש כאלה שאצלם זה הפוך. יש כאלה שלגבי אחד ההורים סמוכים ובטוחים שיעזור. לגבי השני לא ברור.


משמעות

יש איזשהו "גב כלכלי" אבל צריך להיזהר יותר מאשר במצב 1 לעיל.  


מצב 3: יכולים לעזור ולא יעזרו

לא כל בן או בת מגשימים את שאיפות הוריהם. 
לא כל בן או בת מסתדרים עם הוריהם. 
לפעמים יש סכסוכים, על רקע זה או על רקע אחר, וההורים לא יעזרו גם אם מצבם הכלכלי מצוין.
יהיו גם מצבי ביניים: ההורים העשירים יעזרו רק במינימום שבמינימום. 

ראיתי כבר אנשים שהוריהם המבוססים כלכלית הדירו אותם מצוואתם. בוודאי שלא היו נחלצים לעזרתם הכלכלית בחייהם. 
ראיתי חרדים לשעבר שיצאו בשאלה ומשפחותיהם ניתקו כל קשר איתם. משפחתם והקהילה אליה השתייכו בעבר לא יעזרו להם.


משמעות

אם אתם במצב כזה התייחסו לעצמכם כאילו אתם בנים למשפחה שאינה יכולה לעזור לכם (מצב 4 בהמשך הפוסט).

מצב 4: לא יכולים לעזור  

ההורים רוצים מאוד לעזור אבל לצער כולם אין להם משאבים כלכליים לעשות את זה. ייתכן שבמקרה קיצוני במיוחד יחסכו מצרכיהם הכי בסיסיים (מזון למשל) על מנת לעזור במעט לילדיהם.


משמעות

אין לכם ברירה אלא לסמוך על עצמכם. עליכם לחסוך יותר מאחרים. כשמישהו יעשה סקר בעתיד: עד כמה קל לכם להוציא 8,000 שקל לא צפויים או 10,000 שקל להוצאה לא צפויה? התשובה שלכם צריכה להיות "קל" או "לא קשה" משום שיהיו לכם חסכונות להוצאה בלתי מתוכננת לפחות בסכום כזה.

מצב 5: לא יכולים לעזור וצריכים עזרה

כשבתחילת דרכי כיועץ לכלכלת המשפחה עשיתי בהתנדבות ייעוצים כלכליים למשפחות יוצאי אתיופיה בשכונת הקטמונים בירושלים, שאלתי על מצבם הכלכלי של קרובי המשפחה, כמצוין בפיסקה קודמת. כמעט תמיד קיבלתי את התשובה: יש הורים. יש הרבה אחים ואחיות. אף אחד לא יכול לעזור כלכלית. כמעט כולם צריכים עזרה כלכלית. היו מקרים של אח או אחות שאינם צריכים עזרה כזו. ההורים בדרך כלל צריכים עזרה כלכלית.
יש רצון לעזור לבני משפחה אחרים ולפעמים אפילו עוזרים במעט להורים, אבל גם למשפחות שהגיעו לייעוץ לרוב לא היו משאבים כלכליים על מנת לעזור לקרובי משפחה. 

משמעות

עליכם לחסוך יותר מאשר במצב 4 משום שלא רק שלא יהיה מי שיעזור לכם יתכן שתהיינה הוצאות לא צפויות לקרובי משפחה שתאלצו לעזור להם. 

לסיכום

ככל שמצבכם הכלכלי טוב פחות וגם מצבה הכלכלי של משפחתכם הקרובה טוב פחות עליכם לחסוך יותר. 
תמיד עלולות להיות הוצאות בלתי צפויות כגון: טיפול שיניים, תיקון יקר של מכונית, מקרר שסיים את חייו מוקדם מהצפוי וכיו"ב. 
כל אחד צריך לנסות לחסוך סכום כסף המיועד למטרה הזו.

כשיש מי שיעזור לכם ב מימון ההוצאה הלא צפויה החיסכון הזה חשוב אבל חשוב פחות מאשר אצל אלו שאין מי שיעזור להם.

זווית הראיה שלי


1. מצבם של קרובי המשפחה חשוב לעניין של הוצאה קריטית לא צפויה אבל הוא עשוי להיות פרמטר המשפיע גם על החלטות כלכליות אחרות.
כך למשל, כשיש מי שיתמוך בכם כלכלית בסכומים גבוהים בעת צרה אתם יכולים לשקול הקטנת גובה ביטוח החיים ובמקומו הגדלת החיסכון. 
ייתכן שתוכלו לרכוש דירה במועד מוקדם יותר מאשר אלו שאין להם מי שיתמוך בהם. 

2. בכלכלה קפיטליסטית של היום גדלים הפערים הכלכליים. מצבם הכלכלי של ההורים משליך במקרים רבים על מצבם הכלכלי של ילדיהם. 
כשדור ההורים מבוסס היטב כלכלית קל לבניהם יותר מאחרים ללמוד ולקבל ציונים טובים כי יש להם פחות דאגות יומיומיות.
הם עשויים להתקבל בהסתברות גבוהה יותר ללימודי מקצועות מבוקשים. לאחר שיסיימו את הלימודים הם עשויים להרוויח יותר מאחרים שמדו מקצועות מבוקשים פחות. 
לפעמים הם יוכלו להיות בנים ממשיכים בעסק של הוריהם.
  

טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...