‏הצגת רשומות עם תוויות ביטוח לאומי. הצג את כל הרשומות

יום שלישי, 9 ביוני 2026

מי רוצה שתעשו ביטוחים שאין לכם צורך בהם?


אחת לכמה שנים אני נתקל, בהקשר של עבודות שאני עושה, בדרישה שאעשה ביטוח שאין לי צורך בו. 

לפני שאצלול לפרשה הנוכחית שבה חברת אריאל של עיריית ירושלים דרשה ממני ביטוח כזה, אתן מעט רקע על ביטוח וניהול סיכונים.


כמומחה לניהול סיכונים אני מתיחס לביטוח כ-Control שמטרתו להקטין סיכון, אם וכאשר יתרחש אירוע סיכון. 

אם הביטוח, אינו נותן מענה שמהזווית שלי הוא סיכון ממשי, אני לא רוצה לבטח את עצמי.


רמות סיכון וביטוח


אני מחלק את הסיכונים, בהקשר של ביטוח, לכמה קבוצות: 


1. סיכונים שהם משבר או סיכון ברמת חומרה גבוהה (קטסטרופה). 

אם מדובר בסיכון כזה, וביטוח הוא מענה סביר לסיכון אני אהיה כנראה אחד הראשונים שיבטח את עצמו. 


2. סיכונים ברמה פחות גבוהה

עשויות להיות גם חלופות לא ביטוחיות לטיפול בסיכון. 

רמת הסיכון אינה אחידה בין אנשים. יש כאלה שזה מסוכן להם יותר ויש כאלה שזה מסוכן להם פחות. 

יהיו מקרים שארכוש ביטוח ויהיו מקרים שאמצע מענה אחד לסיכון.


3. Nice to Have

סיכונים שאין הכרח לבטח כי הסיכון לרוב האנשים נמוך. 

למשל: ביטוח טיפולים אלטרנטיביים. 

אם מישהו אינו צרכן סדרתי של טיפולים כאלה, יתכן שעדיף כלכלית לרכוש שעות טיפול, אם וכאשר יהיה רצון או צורך.


4. ביטוחים שעלותם גבוהה מעלות הסיכון

אני נמנע בדרך כלל מביטוחים כאלה.


5. ביטוחים שאינם נותנים מענה לסיכון

דוגמה לכך תמצאו בפוסט "אתה לא סוכן ביטוח" ובכל זאת.

הגישה שלי היא לא לעשות ביטוח כזה. 
כמובן שסיכון הוא סובייקטיבי. מה שאינו סיכון משמעותי עבורי עלול להיות סיכון גדול למישהו אחר. 

לא דומים צעיר או צעירה בריאים, החוצים כביש, לילד בן 4 החוצה כביש ללא ליווי מבוגר.

הביטוח שדרשה ממני חברת "אריאל" נופל באופן מובהק בקטגוריה הזו.


ביטוח על פי חוק חבות מעבידים


פנו אלי ללמד ברידג' במקום הממומן על ידי חברת "אריאל". 

אני עובד כעוסק פטור כפי שקרה במספר רב של מקומות בהם לימדתי התבקשתי למלא טפסים ולהמציא אישורים, כגון: ניהול ספרים ופטור מניכוי מס במקור ממס הכנסה. 
עשיתי זאת ושלחתי ללקוח הפוטנציאלי ביחד עם הצעה ללמד. 
מדובר על היקף של שעה וחצי בשבוע. 

אתם בוודאי מבינים שמדובר בסכום לא גבוה והסיבות שאני מלמד אינן כלכליות. 

אני אדם שב-1.7.2026 ימלאו לו 75 שנים. התנהלתי באופן סביר מבחינה כלכלית ויש לי את החופש לעשות דברים שאני מעוניין לעשות ללא אילוץ של מחסור כלכלי. 


אני נהנה ללמד כפי שאני נהנה להרצות. 

אני חושב שאני תורם משהו לתלמידים בזה שאני פותח להם תחום חדש, שהם לא הכירו או עוזר להם להתפתח בתחום הם מכירים. 
אולי אני גם תורם משהו קטן לקידום הברידג' בישראל. 


הארגון והתלמידים מעוניינים שאני אלמד שם אבל....


תפנית בעלילה


פתאום ביקשו ממני למלא טופס של המוסד לביטוח לאומי. 

סרבתי בתוקף. 
משלוש סיבות: 

1. אני מקבל קצבת אזרח ותיק ולא חייב לשלם ביטוח לאומי מעבר לדמי ביטוח בריאות מקצבת אזרח ותיק


2. אני עובד כעוסק פטור ולא כשכיר.


3. עבדתי כמורה לברידג' בהיקף דומה במספר רב של ארגונים שביקשו ממני אישורים ומילוי טפסים. אף לא אחד מהם ביקש ממני למלא טופס כזה. כי אין צורך.


החשש שלי מביטוח לאומי


יש לי נסיון רב ועגום מאוד עם המוסד לביטוח לאומי. הייתה נטייה לגבות ממני כסף כשלא צריך לגבות. היו  מקרים שלא שילמו לי כסף שמגיע לי. 

אולי יותר חמור דרשו כספים, שלא מגיעים למוסד לביטוח לאומי, מאנשים שאני מלווה כלכלית בהתנדבות ואין להם מספיק כסף והיכולות שלהם להתמודד עם הביורוקטיה של ביטוח לאומי נמוכות בהרבה משלי.


חלק מניסיוני העגום סוכם בפוסט: הוא רק בן 5 וכבר הפך למנטור של פקידי המוסד לביטוח לאומי.

ביניהם גם הסיפור העצוב על הפרשים של אלפי שקלים על קצבת מילואים.

לא הייתה מחלוקת על כך שהם מגיעים לי. לא הייתה מחלוקת על הסכום. במשך שנתיים טרטרו אותי במקום לשלם.

לפני שהלכתי לתבוע אותם בבית משפט לתביעות קטנות סיפרתי את מה שקרה לעובד בביטוח לאומי.

התשובה שלו לסיפור הייתה: "אצלנו זה עובד אחרת. תפנה לפקס האישי של המנכ"ל יוסף תמיר (זה היה לפני האינטרנט) עם העתק למבקר המדינה ואז ישלמו לך". פניתי וקיבלתי את הכסף (עם הצמדה וללא ריבית).


הינחתי שאם אמלא טופס, המוסד לביטוח לאומי יגבה ממני כספים שלא מגיעים לו ואני אצטרך לרדוף אחריו, כפי שכבר קרה בעבר. 


לא מתאים לי. אני אדם עסוק שרוצה לנצל את זמנו לדברים שתורמים לי ולאחרים.


בסופו של עניין אמרו לי תביא אישור שלא צריך לנכות ממך דמי ביטוח לאומי. הבאתי.


תפנית 2 בעלילה: חוק חבות מעבידים


הבוקר (9.6.26) קיבלתי טלפון שאמרו לי שהכל בסדר. רק ביקשו ממני לדבר עם מישהי בחברת "אריאל".

היא אומרת לי צריך לנכות לך 3 שקלים בחודש לפי חוק חבות מעבידים. 

הסברתי לה שלא סביר שרק בעיריית ירושלים מכירים את החוק ובכל הארגונים האחרים לא. להערכתי אין חובה חוקית כזו שאני כעוסק פטור אשלם את זה. 

לאחר שקראתי על הנושא התברר שהפעם חשדתי בכשרים.

הכשרים הם עובדי הביטוח הלאומי. 

מי שהמציאו את החובה שלי לשלם יושבים דווקא בעיריית ירושלים. 

גם עיריית ירושלים לא תמיד פועלת כראוי. "מצטיינת" בכך מחלקת הארנונה הכושלת במיוחד של העירייה.


מה מצאתי כשחיפשתי "חוק חבות מעבידים" באינטרנט?


החוק עוסק בחבות של מעביד ולא של עובד. 

בוודאי לא של עובד שהוא עוסק מורשה או עוסק פטור. 

ביטוח לאומי צריך לשלם לי אם, חס וחלילה, יקרה לי משהו במהלך העבודה מבלי שאני אוסיף תשלום.

העירייה דורשת ממני לשלם על הרחבת הביטוח במקרה שמי שאשם במשהו שקרה לי במהלך העבודה הוא המעביד. 

הרחבת הביטוח לא משולמת לביטוח לאומי אלא לחברת ביטוח. 

כמובן שמי שצריך לשלם את זה זה המעביד ולא העובד. במקרה זה חברת "אריאל". 


הביטוח הזה בהקשר הספציפי בראייה שלי הוא ביטוח מהסוג החמישי ביטוחים שאינם נותנים מענה לסיכון. 


ציטוט מתוך האתר של חברת "כלל ביטוח": 

"מהו ביטוח חבות מעבידים?

ביטוח חבות מעבידים נועד לכסות את חבות המבוטח כלפי עובדיו בשל נזק גוף בלבד, אשר נגרם לעובד תוך כדי ועקב עבודתו אצל המבוטח, בשל רשלנות המבוטח, במשך תקופת הביטוח, כתוצאה מתאונה או ממחלה. החבות המכוסה על פי פוליסה זו היא מכוח פקודת הנזיקין. ביטוח חבות מעבידים הינו מוצר משלים לפיצויים המשולמים על ידי המוסד לביטוח לאומי בשל תאונת עבודה או מחלת מקצוע, אשר סוגם בחוק מוגבל ושיעורם קצוב. פוליסה זו מכסה את החשיפה העודפת מעבר לכיסויי הביטוח הלאומי ולא יותר מתקרת האחריות הרשומה בפוליסה."


לא הפעם הראשונה


זאת לא הפעם הראשונה שמעבידים דרשו ממני לעשות ביטוח שמבחינתי אין צורך בו.  

זה קרה כבר בייעוצים במחשוב כעוסק מורשה שדרשו ממני ביטוח אחריות מקצועית. 

הסברתי להם שזה ביטוח יקר מאוד, שאין לי צורך בו. 

בהקשר הספציפי שלי ועם הניסיון הטוב במיוחד שלי אינני חושש. 

אם  מישהו יתבע אותי, אשלם מכיסי לעורך דין ובסופו של התהליך המשפטי אקבל החזר הוצאות. 

בראייה שלי זה ביטוח  מסוג 4: ביטוחים שעלותם גבוהה מעלות הסיכון. 

ההסתברות שיתבעו אותי נמוכה מאוד.

אני מוכן לבטח אבל אז אדרוש תעריף גבוה יותר שיכסה את ההוצאות המיותרות שלי על ביטוח. 

החברות מצאו פיתרון זול לבטח גם אותי מבלי שאשלם.


המקרה השני היה יותר הזוי. 

מכל המקומות שלימדתי בהם ברידג' היה אחד שדרש ממני ביטוח צד שלישי, שיכסה מצב בו קורה משהו לאחד מהתלמידים במהלך השיעור. 

סרבתי בתוקף. הסברתי להם שלו הייתי מלמד טקוונדו או קארטה הייתי עושה ביטוח כזה. משום ששם יש סיכון. 
אני מלמד ברידג'. אין סיכונים לתלמידים הנובעים ממה שאני מלמד. 

מהר מאוד ירדו מהדרישה הזו ואמרו לי שמחלק מאלה שעובדים כעוסקים מורשים או פטורים לא דורשים ביטוח.


מקווה שגם הפעם יורידו את הדרישה הלא סבירה ואוכל לתרום לטובת התלמידים.

יום שלישי, 24 באוקטובר 2023

מלחמת חרבות ברזל: ציפיות ריאליות של עובדים ומעסיקים


בפוסט להתחיל להיערך עכשיו כלכלית לאחרי המלחמה, הסברתי מדוע בתום המלחמה יהיה מצב כלכלי קשה למשקי הבית. בעיקר לאלה שההכנסות שלהם נמוכות יחסית. הצעתי להתחיל להיערך לכך כבר עכשיו. 

אני שותף לתקווה שנסיים את המלחמה בניצחון עם מינימום של אבידות בנפש וברכוש, אבל אנחנו עוד לא שם. 

כרגע מדינת ישראל במצב כלכלי חדש וקשה, ללא תקדים. 


איגוד היועצים והמאמנים לכלכלת המשפחה הזמין את עו"ד דריה כנף, המתמחה בדיני עבודה, להציג את המציאות העכשווית בתחום התמחותה. 

המצב הנוכחי קשה לעסקים שמרוויחים הרבה פחות מאשר בזמנים רגילים. זה כמובן  משליך גם לעובדים המועסקים על ידם.

המצב הנוכחי קשה לעצמאים רבים המרוויחים הרבה פחות.

בפוסט זה אציג מספר הבהקים חשובים מההרצאה של עו"ד כנף וההמלצות לעובדים ולמעסיקים הנובעות מהם.


לא ברור

במצב רגיל, אומרת דריה כנף, כששואלים אותה שאלות בדיני עבודה, יש לה תשובות ברורות. 

כשהיא לא זוכרת או לא יודעת, בדרך כלל, קל למצוא סימוכין לתשובה ברורה.

היום עורכת הדין מוצאת את עצמה בהרבה מקרים משיבה שהיא לא יודעת. 

יתרה מזאת, גם מה שהיא יודעת היום עשוי להיות לא תקף מחר. 

המצב היום שונה. הגופים הממשלתיים מתאימים בהדרגה את הכללים למצב הקיים.

לדבריה, גופים כמו המוסד לביטוח לאומי ומשרד העבודה עובדים יפה ואתרי האינטרנט שלהם ושל "כל זכות" מעודכנים.

הבעיה היא שמה שתקראו באתרים הללו היום, למשל בנושא זכויות עובדים בזמן המלחמה, יכול להיות שונה מחר משום שההתאמות נעשות תוך כדי תנועה.

המלצה: לצורך קבלת החלטות של עובדים ומעבידים כדאי להתעדכן במצב בזמן קרוב ככל האפשר לקבלת ההחלטה.


יחסי עובדים מעבידים: הרע במיעוטו


באופן לא פורמלי ההמלצה לעסקים לא גדולים ולעובדים היא, לא בהכרח להיצמד לחוק, אלא לחפש פתרונות בהסכמה שהם הרע במיעוטו לשני הצדדים. 

גם העובדים וגם המעסיקים נמצאים במשבר כלכלי. גם העובדים וגם המעסיקים טרם יודעים האם המדינה תפצה ואם כן באילו סכומים.

ככל שאי-הודאות גדולה יותר קשה יותר לקבל החלטות. 

אם אתם עובדים, הניחו שהמעסיק פועל מתוך מצוקה שלו ולא במטרה לפגוע בכם.


מקרה לדוגמה

בעלת רשת גני ילדים נמצאת במצב לא קל. בגני הילדים אין מרחבים מוגנים. 

ההורים הם אוכלוסייה חלשה כלכלית וגם בימים כתיקונם מתקשים לשלם. 

בהיעדר מרחבים מוגנים נאסר עליה לפתוח את הגנים. חלק גדול מההורים אינם משלמים על אף שהם חתומים על חוזה לתשלום גם אם הגן סגור שלא באשמת הרשת המנהלת את הגנים.

כשההורים אינם משלמים אין לה אפשרות לשלם לצוות העובדים בגנים. 

גם הגננות ועוזרות הגננות הן אוכלוסייה חלשה כלכלית.

הטעות הכי גדולה שהיא יכולה לעשות היא לתבוע את ההורים שאינם משלמים בבית משפט. גם אם היא תזכה בתביעה בעוד שנה זה לא יעזור לה. לא בטוח בכלל שהורים יוכלו לשלם. בטוח שהם לא ימשיכו לשלוח את הילדים שלהם לרשת הגנים הזאת. 


 שתי גישות של מעסיקים בעסקים ללא גדולים


יש כאלה שבגלל המצב הקשה שלהם ינסו למזער את ההפסדים שלהם. הם ינסו לתת לעובדים את מה שמגיע להם ולא יותר.

אחרים יכניסו את היד לכיס וידאגו לעובדים יותר ממה שהם מחויבים על פי חוק. 

הגישה השנייה עשויה להשתלם לטווח זמן ארוך. לאחר ההתאוששות הכלכלית שתבוא תהיה המשכיות העסקה ומחויבות עובדים.


דוגמה לקושי של מעביד ערכי

בכתבה של רותם שטרקמן בעיתון דה מרקר מרואיין רונן מדברי, מנכ"ל מפעל הקלסרים קלסריקה שבקיבוץ עין השלושה. משפחתו היא בעלת המפעל אחרי שרכשה את 50% מהמפעל שהיה בבעלות הקיבוץ.  

מדברי אומר "התוכנית של סמוטריץ' עלובה, לא עוזרת מבחינה תזרימית לעסקים, לא לוקחת אחריות על כל סוגיות השכר". 

להזכירכם, עין השלושה הוא בעוטף עזה או קרוב מאוד לעוטף. מדברי גר בכפר סבא אבל העובדים הם מהקיבוץ וממקומות סמוכים לעוטף, למשל: אופקים. מקומות שנפגעו במלחמה הנוכחית. 

מדברי הוא מעסיק שדואג לעובדים ומוכן להכניס את היד לכיס. הוא רואה במפעל מפעל חיים שהוא ימשיך להפעיל אותו לטווח זמן ארוך. הוא מעוניין לשמר את העובדים. 

הוא מביא דוגמה כואבת. במפעל מועסקים עובדים שעתיים קשי יום. הם עושים הרבה שעות נוספות, כך שחלק גדול מהשכר שלהם הוא התשלום עבור שעות נוספות. 

גם אם הוא משלם להם כחוק, כפי שהוא מתכוון לעשות, ולא מפטר אותם או מוציא אותם לחל"ת, שכרם ייפגע משמעותית. הם לא יקבלו את השכר עבור השעות הנוספות.


חל"ת


נכון ללפני מספר ימים, מעביד לא יכול להוציא עובדים לחל"ת. העובד צריך לבקש לצאת לחל"ת והמעביד יכול לאשר. 

בלית ברירה, יש מעבידים שמציגים לעובדים אפשריות פחות טובות מיציאה לחל"ת, כגון: פיטורים והקטנה משמעותית של היקף העבודה. 

העובד נאלץ לבקש לצאת לחל"ת. 

לתבוע את המעביד זו טעות. יתכן שהעובד יזכה בתביעה בעוד שנה, אבל הוא יפסיד היום את מקום עבודתו. 

נכון לפעם האחרונה שהתעדכנתי, עובד יכול לצאת לחל"ת רק אחרי שניצל את כל ימי החופשה שלו. לדברי עו"ד כנף, המעביד יכול לדרוש מהעובד לצאת לחופשה של שבעה ימים. אחרי זה צריכה להיות תקופת המתנה.

הדרך ל"עגל פינות" בהקשר זה עשויה להיות הסכמה של העובד לנצל את כל ימי החופשה שלו. 

מי שיצא לחל"ת בזמן הקורונה יקבל פחות ימי אבטלה ממי שלא יצא לחל"ת בקורונה. 


לא כמו בקורונה


דבר אחד ברור: תצפו לפיצוי הרבה פחות נדיב מהמדינה מאשר בקורונה. זה נכון גם לעסקים וגם לעובדים.

ההקבלה בין המשבר הנוכחי למשבר הקורונה אינה מלאה.

הדבר היחיד שלהערכתי, בהסתברות גבוהה, יהיה דומה הוא זהות אלה שנפגעים יותר: שכבות חלשות, והקבוצות עליהן כתבתי בתקופת הקורונה סדרת פוסטים שכותרת כל אחד מהם היא "הנופלים בין הכיסאות".


מי שכן היה צריך לקבל את מלוא הפיצוי מיד וללא ויכוח הם תושבי עוטף עזה, שחוו ועדיין חווים זוועה, שמילים שלי לא יכולות לתאר.

הבוקר (24.10.23) רואיין בטלוויזיה גדי ירקוני חבר קיבוץ נירים, ראש מועצה אזורית אשכול. 

הוא תיאר את פגישתו עם שר האוצר סמוטריץ, שמערים קשיים גם על פיצוי תושבי עוטף עזה.

יום ראשון, 18 ביוני 2023

מדוע חשוב לשמור טפסי 106 לפחות עד לפרישה לפנסיה?


טופס 106 הוא טופס המרכז את כל נתוני השכר אצל מעביד בשנה. כדאי לשמור אותו לצמיתות או לפחות עד ליציאה לגמלאות. 

בטופס מופיעים נתוני שכר אצל אותו מעביד, גובה הפרשות מס הכנסה וביטוח לאומי. חלק מהנתונים המופיעים בטופס מופיעים גם בתלושי שכר חודשיים ובדיווחי חיסכון פנסיוני של בתי ההשקעות וחברות הביטוח, אבל רשויות המס דורשות את טפסי 106 ואינן מסתפקות במקורות האחרים. 

הדיווחים הם הוכחה על תשלום מס הכנסה ותשלומים לביטוח לאומי.  

כותרתו של פוסט קודם היא: מדוע לשמור לתמיד את מה שמקבלים מהמוסד לביטוח לאומי? בפוסט אני מסביר, בליווי דוגמאות, שעלולות להיות טענות של המוסד לביטוח לאומי ביחס לחוב, כביכול, שיש לכם. הטענות הללו יכולות לצוף באיחור של הרבה שנים. טופסי 106 יכולים להיות אסמכתא לזה שאינכם חייבים להם או שחובכם הרבה יותר נמוך ממה שטוענים. 

בפוסט זה אתמקד בנתונים של הפרשות פנסיוניות. גם לגביהן הנתונים בטופס 106 עשויות לעזור לכם. 


הפרשות פנסיוניות "הצבועות" באופן שונה


ההפרשות הפנסיוניות מהמשכורת שלכם עשויות להיות מסוגים שונים: 

1. פיצויים

2. קצבה מזכה

3. קצבה מוכרת


פיצויים


על פי חוק החל משנת 2017 המעביד חייב להפקיד 6% מהשכר הפנסיוני לפיצויים.


קצבה מזכה


קצבה מזכה היא קצבה מחיסכון פנסיוני העשויה להיות חייבת בתשלום מס הכנסה.

המונח חיסכון פנסיוני בהקשר זה הוא כספים שהופקדו לחיסכון פנסיוני בקרן פנסיה או בביטוח מנהלים או בקופת גמל.

גם פנסיה תקציבית, שבה אין הפקדות מעסיק, נכללת בקטגוריה זו.

על חלק מהקצבה המזכה אפשר לקבל פטור מתשלום מס הכנסה. תקרת הפטור בשנת 2022 היא 4,503 ש"ח.


קצבה מוכרת


קצבה מוכרת היא קצבה מחיסכון פנסיוני הפטורה מתשלום מס הכנסה.

המונח חיסכון פנסיוני בהקשר זה הוא כספים שהופקדו לחיסכון פנסיוני בקרן פנסיה או בביטוח מנהלים או בקופת גמל.


מה הבעיה?


במקרה של משיכה של כספים פנסיוניים חשוב לדעת איזה סכומים מהחיסכון שהצטבר הוא קצבה מוכרת, פטורה ממס, ואיזה מהסכום הוא קצבה מזכה העשויה להיות חיבת במס.

החברות המנהלות את החיסכון הפנסיוני לא תמיד מדייקות בחלוקה לסכומים בין קצבה מוכרת לקצבה מזכה. 

המושך עלול לשלם מס הכנסה על סכומים שאינו צריך לשלם עליהם מס. 

טפסי 106 ששמר הם הוכחה לסכומים הנכונים בכל אחד מסוגי החיסכון הפנסיוני.


לקריאה נוספת


באתר "פנסיוני" של נדב טסלר: קצבה מזכה בשנת 2022 ונוסחת השילוב החדשה: כיצד משפיעה משיכת הפיצויים על המס שתשלמו בפרישה?


יום שישי, 6 באוגוסט 2021

עצמאי: ברשויות המס - כן. בביטוח לאומי - לא


את הפוסט הזה אני מקווה שיקראו עצמאים העובדים כעוסקים פטורים ומשלמים מקדמות למוסד לביטוח לאומי, על אף שאינם חייבים לשלם. 

את הפוסט הזה אני מקווה שיקראו גם כמה פקידים במוסד לביטוח לאומי, שלא ממש מכירים את החוק בנושא זה. 

לא עוזר לשלוח אליהם קישור לדף באתר המוסד בו הם עובדים, שגם בו כתוב מילה במילה את מה שאני ניסחתי, עבור כאלה שאני מלווה כלכלית בהתנדבות ודרשו מהם תשלומים שהם לא צריכים לשלם. 


הנקודה המהותית


מבחינת מס הכנסה ומס ערך מוסף, עצמאי הוא כל מי שהגדיר את עצמו כעוסק פטור או עוסק מורשה וביצע תהליך פורמלי של רישום. הוא עצמאי החייב בדיווח גם אם הרוויח סכום זניח או לא הרוויח בכלל. 

מבחינת ביטוח לאומי מי שמוגדר כעצמאי חייב לעבוד מספר מינימלי של שעות בשבוע כעצמאי ו/או חייב שתהיה לו הכנסה כעצמאי מעל לסף מסוים. 


מי אינו מוגדר כעצמאי בביטוח לאומי?


באתר "כל זכות" תוכלו למצוא את התנאים המינימליים להגדרה כעצמאי במוסד לביטוח לאומי. 


תוכלו למצוא את אותם תנאים גם באתר המוסד לביטוח לאומי. 

מי שאינו עונה על לפחות אחד מהתנאים אינו מוגדר כעצמאי ואינו צריך לשלם מקדמות למוסד לביטוח לאומי.


עצמאי חייב לענות לפחות על אחד מהתנאים הבאים:

1. עוסק במשלח ידו כעצמאי לפחות 20 שעות בשבוע בממוצע.

2. הכנסתו החודשית הממוצעת מעבודתו כעצמאי מגיעה לפחות ל-5,276 שקלים (נכון לשנת 2021).

3. הכנסתו החודשית הממוצעת מגיעה לפחות ל-1,583 שקלים (נכון לשנת 2021) והיקף עבודתו כעצמאי עולה על 12 שעות בממוצע בשבוע.


מי מועד לשלם מקדמות לביטוח לאומי על אף שאינו חייב בכך?


יש שתי קבוצות המועדות לשלם לביטוח לאומי על אף שאינן צריכות לשלם.

הקבוצה הפחות שכיחה הם עצמאים העובדים גם כשכירים. 

למשל, אני עבדתי כעוסק מורשה בתחום המחשבים ומערכות המידע, נוצרה סיטואציה שבה מעביד, שעשיתי עבורו עבודה מתמשכת בהיקף משרה מלאה,  ביקש שאעבוד כשכיר. המתווה המקורי היה שבועיים בכל חודש ביפן כשכיר ויתר הזמן מבחינת המעביד יכולתי לעבוד כעצמאי.

המתווה המקורי לא מומש. עבדתי משרה מלאה בארץ כשכיר. ברור שלא נותר לי כמעט זמן לעבוד כעצמאי. היות שתקופת הזמן לעבודה הייתה מוגבלת רציתי לשמור על סטטוס של עצמאי ברשויות המס. שילמתי גם לביטוח לאומי כעצמאי משום שלא ידעתי שאיני עונה להגדרה שלהם כעצמאי. 


הקבוצה היותר שכיחה:  עוסקים פטורים בהיקף קטן

זוהי קבוצה שמרוויחה מעט. לפעמים הם עובדים גם כשכירים בהיקף חלקי, לרוב בשכר נמוך. 

הפוסט מיועד במיוחד לקבוצה זו, שכל שקל חשוב לה.  


יום שלישי, 1 ביוני 2021

יוצאים בשאלה: איזה סוג של עצמאי?


הפוסט הראשון היה הקדמה לסדרת הפוסטים על משמעות ההחלטה להיות עצמאי או להקים חברה מזווית ראייה המתייחסת ליוצאים בשאלה מהעולם החרדי. במאמר מוסגר, גם קוראים שאינם יוצאים בשאלה מהעולם החרדי עשויים להפיק תועלת מקריאת פוסטים אלה.

בפוסט השני עסקתי בשאלה: עצמאי או שכיר?. המסקנה הייתה שיותר קשה להיות עצמאי מאשר להיות שכיר, לפיכך צריכה להיות סיבה טובה לבחירה לעבוד כעצמאי. 

בפוסט זה אניח שלאחר ששקלתם ובדקתם את היתרונות והחסרונות בחרתם לעבוד כעצמאים. 

השאלה הבאה שנשאלת היא איזה סוג של עצמאי אתם מעוניינים להיות?

הפוסט הנוכחי אינו מתייחס לכל האספקטים של עבודה כעצמאי. כך למשל, איני מתייחס לטיפולוגיה של עצמאים עליה כתבתי סדרת פוסטים. 


הוא מתייחס רק להיבט בסיסי אחד: האם להיות עוסק מורשה או עוסק פטור?


הבדל המהותי בין עוסק פטור לעוסק מורשה


ההבדל המהותי ביותר הוא גובה ההכנסה השנתית. אם ההכנסות עולות על קצת יותר מ-100,000 שקל לשנה (אני לא זוכר את הסכום המדויק. הוא עשוי להתעדכן מדי פעם בסכומים זניחים) חייבים להיות עוסק מורשה. 

אם מחברים את זה למה שכתבתי בפוסט הקודם, אז המסקנה היא שהבחירה להיות עצמאי שהוא עוסק פטור היא כמעט תמיד בחירה ללא הסיבה המהותית של פוטנציאל הכנסות גבוהות יותר לעצמאי.

אסייג את מה שאני כתבתי לעיל. יהיו מצבים בהם זה אינו נכון.


מצב 1: עסק חדש עם פוטנציאל לצמיחה

אם פתחתם עסק עצמאי ובחודשים הראשונים צפויות הכנסות נמוכות מ-100 אלף שקלים לשנה אבל, על פי התוכנית העסקית שלכם, ההסתברות שתרוויחו יותר מ-100 אלף שקלים לשנה היא גבוהה, אתם עשויים להיות עוסק פטור עם פוטנציאל הכנסות גבוה. 

אם וכאשר תגיעו להכנסה של 100 אלף שקלים לשנה,  אתם צריכים להפוך לעוסק מורשה.


מצב 2: אפשרות של עבודה כעוסק פטור בלבד

אם אין לכם אפשרות למצוא עבודה כשכיר או כשכירה ואין לכם אפשרות להגיע להכנסות של יותר ממאה אלף שקל כעצמאים יכול להיות שלהיות עוסק פטור זה הרע במיעוטו. 

תהיו במעמד עוסק פטור אבל עליכם להיות ערים לכל ההשלכות של זה מבחינת דיווח לרשויות המס ולמוסד לביטוח לאומי. 


מצב 3: אתם שכירים לפי שעות עם מספר רב של מעסיקים

במקרה זה אתם נותנים שירות למספר רב של ארגונים בהיקף קטן ומשתנה. כל ארגון משלם לכם לפי תלוש חד-פעמי לחודש בו אתם עובדים. 

הבעיה שלכם היא תיאום הכנסות ממקורות שונים על מנת שתשלמו לרשויות כמה שאתם צריכים לשלם ולא הרבה יותר ממה שאתם צריכים לשלם.

אינני יודע האם מס הכנסה מסוגל לטפל נכון במצב הזה, אחרי שאתם תדווחו לו בצירוף עשרות תלושי המשכורת החד-פעמיים.

אני כן יודע. שההסתברות שהמוסד לביטוח לא ידע לנהל את זה ולכן יגבה מכם תשלומים יותר גבוהים ממה שאתם צריכים לשלם היא גבוהה. 

את הידע הזה רכשתי בהרבה אינטראקציות עם המוסד לביטוח לאומי מזוויות שונות: עצמאי, שכיר, יועץ לככלכלת המשפחה, הורה לילד שהגיע לגיל 18 ועדיין למד בבית ספר תיכון וגם כמי שנתן ייעוצים בתחום המחשוב למוסד לביטוח לאומי. 

השורה התחתונה היא שהמחשוב של הביטוח הלאומי כושל. 

אל תתנו להתקדמות האמיתית שנעשתה בביטוח לאומי במערכות האינטרנט להטעות אתכם. 

כבר עשרות שנים שמערכות הליבה של הביטוח הלאומי אינן עובדות באופן סביר והמוסד אינו מצליח להחליפן במערכות מתפקדות. 

את מה שאני אומר כאן תוכלו לקרוא גם בדוח מבקר המדינה. גם במאמר שכתבתי: מדוע פרוייקטי מחשוב גדולים נכשלים?  


לסיכום


יש שני סוגים של עצמאים: עוסקים מורשים ועוסקים פטורים.

ישנם עוסקים מורשים, שהתועלות שהם מפיקים מלהיות עצמאים גדולות מהקושי להיות עצמאים, כלומר: מרוויחים הרבה יותר ממה שהיו מרוויחים לו היו שכירים. 

ברוב המקרים הרווחים של עוסקים פטורים לא מצדיקים את התקורה של דיווחים לרשויות, ביורוקרטיה ורישום ומעקב אחרי הוצאות והכנסות. 

הבחירה להיות עוסק פטור עשויה להיות מחוסר ברירה או מחוסר מודעות לקשיים ולתקורה.


יום ראשון, 30 במאי 2021

יוצאים בשאלה: שכיר או עצמאי?


בפוסט
הראשון בסדרה תיארתי את הרקע לסדרת פוסטים זו. בפוסט זה אתמקד בשאלה: האם להיות עצמאי?


חסרונות 


לפני שמחליטים להיות במעמד של עצמאי צריך להבין את החסרונות. החסרונות אינם מתייחסים בהכרח לכל העצמאים אבל הם רלוונטיים לרובם. 

אין הכנסה יציבה


שכיר מקבל משכורת בכל חודש. בדרך כלל גובה השכר יציב.
בגובה ההכנסות של עצמאי עלולות להיות תנודות קיצוניות. עלולים להיות חודשים רצופים ללא הכנסה כלשהי או עם הכנסה נמוכה במיוחד.

קל  להפסיק התקשרות

לא פשוט לפטר שכיר. נדרשת תקופת הודעה מראש. כמעט תמיד חייבים לשלם לו פיצויים. נדרש הליך שימוע שבו צריכים להסביר לעבוד מדוע מפטרים אותו ומדוע מפטרים דווקא אותו? 
נכון, שלמעט ארגונים במגזר הציבורי בהם כמעט בלתי אפשרי לפטר עובדים, ניתן לפטר עובד שרוצים לפטר אותו. 

אם יעלה חשש לפיטורים שלא קשורים בתפקודו בעבודה אלא קשורים במגזר, מגדר, גיל, מוצא אתני, מצב בריאות שאינו קשור ליכולת ביצוע העבודה ועוד, העובד יוכל לתבוע בבית משפט פיצוי או אפילו החזרה לעבודה.

התקשרות עם עצמאי אפשר להפסיק הרבה יותר בקלות. לא צריך לנמק את הסיבה להפסקת ההתקשרות. לא צריך להוכיח קשר לתפקוד לקוי של העובד. לא צריך לנמק מדוע לא הופסקה ההתקשרות עם מישהו אחר, אין עוררין על כך שהוא מתפקד פחות טוב מהעצמאי שעבודתו הופסקה.

יותר התעסקות עם רשויות המס ויותר ביורוקרטיה


2. עצמאי במעמד של עוסק מורשה חייב לשלם מקדמות. 
מדובר ב: מקדמות למס הכנסה, מקדמות למוסד לביטוח לאומי ותשלום מע"מ חודשי או דו-חודשי. 

מהניסיון האישי שלי למדתי שגורמים אלה עלולים לטעות. הטעות שלהם. הטרטור הוא שלך. מי שעשה הרבה טעויות, בהקשר האישי שלי ובהקשר של נועצים או קרובי משפחה שלי, זה המוסד לביטוח לאומי.

3. חובה לעשות הנהלת חשבונות.
לא רק שצריך לנהל חשבונות, אלא נדרשת היצמדות לאופן פורמלי, הנדרש על ידי רשויות המס. סטייה מהאופן הפורמלי עלולה לגרום לתשלום קנס.

4. חובה לתת קבלות או חשבוניות. 

5. עשויים להידרש להגיש דוחות לרשויות המס.
למשל: דוח שנתי למס הכנסה, הצהרת הון וכיו"ב.

6. צריך להבין לאילו הוצאות ניתן להתייחס כהוצאות עסקיות.
המשמעות היא שעל הוצאות כאלה אפשר לקבל החזר מס או הפחתה מסכום המס שמשלמים. 
צריך להבין על אילו הוצאות מקבלים בכלל החזר? האם מקבלים החזר חלקי או מלא?  איזה מסמכים המאשרים את ההוצאה צריך לקבל ולשמור (למשל: חשבוניות מס על הוצאות).

מטלות נלוות שאינו חלק מהתפקיד המקצועי


שכיר עשוי להתרכז בעבודתו. עצמאי עלול או עשוי להידרש לשווק ולמכור את שירותיו, לתמחר אותם, להתמודד מול מתחרים ולנהל מו"מ עם לקוחות על גובה התשלום. 

בלא מעט מקרים עליו לחשוב על העבודות הבאות ו/או עבודות נוספות במקביל ולהתחיל לפעול על מנת שיזכה בביצוען.


אין הטבות סוציאליות


אין ימי חופשה.
אין ימי מחלה.
בעבר לא היו דמי אבטלה. היום אפשר לקבל אבל עצמאי מקבל פחות.
אין הפרשות פנסיוניות של המעביד. 

השורה התחתונה: 
יותר קשה להיות עצמאי מאשר להיות שכיר. 

יתרונות


היתרון המשמעותי העיקרי עשוי להיות הכנסה גבוהה יותר.
ההערכה המקובלת היא שאם ההכנסה אינה לפחות פי 1.5 בממוצע לא כדאי להיות עצמאי.  

יתרונות נוספים עשויים להיות היכולת לעסוק בתחום שרוצים לעסוק בו, גיוון ופרספקטיבה רחבה יותר (רק בחלק מהמקרים) ויש גם מקרים בהם העצמאי הוא זה שמקבל את ההחלטות ולא תלוי במנהלים, שלא תמיד מבינים את ההיבטים המקצועיים ואת ההיבטים השיווקיים.

שונה אבל לא בהכרח חיסרון


1. הכרח לתכנן את כלכלת המשפחה
כשתזרים המזומנים אינו וודאי ואינו ידוע הכרחי לתכנן את ההוצאות ואת ההכנסות ולשמור רזרבות למצבים של חוסר בהכנסות. 
היות שגם שכירים צריכים לתכנן אבל אחוז גבוה יותר מהם יבחר לא לתכנן, זה אינו רק חיסרון של השקעת זמן אלא עשוי גם להיות יתרון של ניהול טוב יותר של מאזן ההוצאות-הכנסות.  

ההמלצה שלי


אל תמהרו להיות עצמאים בלי לבדוק לעומק. 
אל תסתמכו על מיתוסים, המראים רק יתרונות, לכאורה, של עצמאים.

  
לקריאה נוספת


חפשו בבלוג שלי "טיפולוגיה של עצמאים" או "עצמאי" ותגיעו למספר לא קטן של פוסטים שאולי יעזרו לכם. 

דוגמאות לפוסטים שאתם עשויים למצוא בחיפוש:


יום רביעי, 8 ביולי 2020

קורונה: חל"ת או בבל"ת?

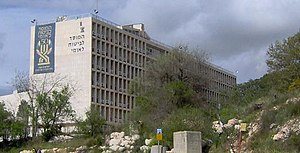
בנין המוסד לביטוח לאומי. מקור התמונה: ויקיפדיה

פוסט זה הוא הראשון בסדרה של פוסטים העוסקים בטיפול לא נכון במשבר הכלכלי בישראל בימי קורונה.

הפוסט עוסק בחל"ת שלא מרצון העובד. לכאורה, המודל הזה הוא מודל טוב: במקום לפטר עובדים מוציאים אותם לחל"ת ומחזירים אותם לעבודה כשהמצב משתפר. 
זהו לא סתם חל"ת אלא חל"ת שבו המוסד לביטוח לאומי משלם דמי אבטלה.  

אודה בטעותי גם אני חשבתי שזהו מודל טוב. במיוחד אחרי שקראתי מחקר של המוסד לביטוח לאומי. 
על פי המחקר, מדיניות דמי האבטלה (יש משקל גדול במדיניות להחלטה לתת דמי אבטלה ליוצאים לחל"ת) מיתנה באופן משמעותי את הגידול במדדי העוני והאי שיוויון בזמן המשבר. 

הבעיה היא שמתייחסים רק לשני פיתרונות בינריים: פיטורים או חל"ת. יש גם פיתרונות אחרים שחלקם כנראה מוצלחים יותר  מהוצאה לחל"ת בכפיה. 

את עיני פקחה צליל אברהם בפודקסט "חיות כיס" של "כאן 11". בפודקסט רואיינו מומחים. כותרת הפודקסט: ההחלטה ששברה את שוק העבודה. בין המומחים שהתנגדו למודל החל"ת היו כלכלן ממשרד האוצר ופרופסור למשפטים מאוניברסיטת חיפה. 

הבעיה העקרונית של חל"ת כפוי 


פרופסור מרדכי מירוני מהפקולטה למשפטים מאוניברסיטת חיפה הציג בפודקסט את הבעיה. 
עוד מלפני הקמת מדינת ישראל ועד למשבר הקורונה חופשה ללא תשלום (חל"ת) הייתה הטבה לעובד. העובד ביקש. המעביד היה יכול לאשר או לסרב לאשר. 
במשבר הקורונה נוצר תקדים: חל"ת הפך לכלי של המעסיק הרשאי להוציא עובדים לחל"ת כפוי על מנת לחסוך בהוצאות.  

עכשיו, כשאנחנו בגל השני של הקורונה או המשך הגל הראשון לאחר תקופת הפוגה, שוב מדברים על חל"ת כפוי. אולי זה יתרום לחידוד הטענה העקרונית הזו. 

למעביד קל יותר להוציא לחל"ת מאשר לפטר


למעביד הרבה יותר קל וזול להוציא לחל"ת מאשר לפטר. מדוע?

הליך שימוע


לפני פיטורים נדרש הליך שימוע שבו המעביד צריך להסביר מדוע פוטר העובד? העובד יכול להעלות טענות משלו מדוע לא צריך לפטר אותו?
אני יודע שברוב המקרים לא ישנו טענות העובד את התוצאה הסופית. בהחלט ייתכנו גם מקרים שמעביד קשוב במיוחד לא יפטר את העובד. אולי יפטר עובד אחר. אולי יפטר עובד אחד פחות.
אין הליך כזה בהוצאה לחל"ת.

תקופת הודעה מוקדמת


העובד ממשיך לעבוד באותה תקופה כשמלוא זכויותיו נשמרות. בדרך כלל מדובר בתקופה של חודש.

ישנם עובדים שאסור לפטר אותם בגלל מצבם


הדוגמה הקלאסית היא אישה בהריון. יש גם דוגמאות אחרות.

צריך לשלם לעובד


צריך לשלם לו על ימי מחלה או ימי חופשה שלא נוצלו. צריך לשלם לו פיצויי פיטורים.

עובד יכול לבקש את התערבות ועד העובדים


לא תמיד הועד יתערב. ברוב המקרים זה גם לא יעזור אבל זה עשוי להאריך את תהליך הפרידה בין עובד למעביד. 

למידע מעודכן מלא בנושא זה קראו באתר "כל זכות":
מדריך בנושא פיטורים.

השורה התחתונה: 
פיטורים הוא תהליך קשה יותר ויקר יותר עבור המעביד מאשר הוצאה לחל"ת

השלכות אחרות של פיטורים


לפיטורים עלולות להיות השלכות עקיפות קשות.

עובדים שפוטרו ייפגעו


עובד טוב ומסור שפוטר עלול להרגיש שזה לא מגיע לו. הוא עלול לפגוע במוניטין של הארגון כארגון שכדאי לעבוד בו.  
העובד עלול לשתף אחרים ברגשותיו ולהמליץ להם שלא לעבוד בארגון. 
עובד כזה עלול שלא להסכים לעבוד אצל אותו מעביד גם אם אחרי כמה שנים המעביד יפנה אליו ויציע לו עבודה.

השורה התחתונה: פיטורים עלולים להיות פרידה סופית. מחל"ת עשויים לחזור.

עובד שמפוטר עשוי לחפש מידית עבודה אחרת


ברור שכך ינהגו רוב המפוטרים. כאשר ימצא עבודה אחרת הוא כבר לא יהיה זמין להעסקה על ידי המעביד הקודם. עובד בחל"ת? בין הפונים אלי לייעוץ כלכלי בתקופה האחרונה היו כאלה שהוצאו לחל"ת. רובם לא חיפשו עבודה וחיכו לחזרה לעבודה. 

לחלקם ייעצתי לחפש עבודה זמנית. עבודה זמנית מאפשרת להם להאריך את תקופת קבלת דמי האבטלה מהמוסד לביטוח לאומי. הם מדווחים על עבודה זמנית ואינם מקבלים דמי אבטלה עבור אותם ימים (יש גם מודל נוסף של התחשבנות מול הביטוח הלאומי בעבודות זמניות). 
לא כולם ידעו בכלל שמותר להם לעבוד בעבודות זמניות בתקופת החל"ת. 

עובד בתקופת הודעה מוקדמת עלול להיות עובד לא יעיל

הוא יכול לא לרצות להתאמץ במיוחד בעבודה. במיוחד אם הוא מעורב בפרויקט לטווח ארוך.
הוא יתעסק בזמן עבודה בשיפוץ קורות החיים שלו, משלוח קורות החיים שלו, קביעת ראיונות עבודה והליכה לראיונות עבודה. 
נכון, אפשר לנכות ממנו את שעות היציאה לראיונות עבודה. לא סביר שהוא יבטל ראיון עבודה בגלל מטלת עבודה חשובה, כגון: פיתרון בעיה שלא נחזתה מראש. 

השפעה על עובדים אחרים ועל התרבות הארגונית


 בקריירה הארוכה והמגוונת שלי, שעדיין נמשכת על "אש קטנה" בגיל 69 ו"אש קטנה" עוד יותר בתקופת קורונה הייתי גם בארגונים שפיטרו עובדים. 

במקרה הקיצוני ארגון פיטר כשליש מהעובדים. 
התוצאה: שינוי מהותי בתרבות הארגונית של הארגון. עובדים איבדו את הביטחון התעסוקתי שלהם.

עובדים פחות שיתפו פעולה זה עם זה ונטו יותר לדאוג לעצמם. 
היו כאלה שחשבו שהם יהיו ברשימת הפיטורים הבאה. 
היו כאלה שהקדימו תרופה למכה ובחרו לעזוב ולעבוד בארגון יציב יותר שממעט בפיטורי עובדים, אם בכלל.
היו כאלה, כמוני למשל, שחשבו שהם יכולים לבדוק עבודה במקומות יציבים פחות, כולל עבודה כיועץ עצמאי. ממילא מקום העבודה יציב שהיה להם כבר אינו יציב.

פיטורים של שליש מהעובדים זה מקרה קיצון. סביר להניח שעומת התגובות של עובדים אחרים בפיטורים של אחוז נמוך יותר של עובדים תהיה פחותה.
כנראה שמי שחושב, שלא תהיה השפעה בכלל על עובדים אחרים, טועה.

גורמים נוספים בעד חל"ת כפוי מזווית של מעביד


מי אמר שמחזירים לעבודה את כל היוצאים לחל"ת?


צריך לזכור שמשבר הקורונה פוגע גם במעסיקים. אם זה במגזר העסקי, ייתכן שהפעילות העסקית מצטמצמת, הרווחים עשויים להצטמצם, אם בכלל יש רווחים.
אם זה המגזר השלישי, התרומות מצטמצמות ולא תמיד אפשר להמשיך לפעול באותו היקף.

זה הזמן להתייעל. לא מתוך רוע לב ורצון לפגוע בעובדים אלא מחוסר ברירה.

נניח שמעביד הוציא לחל"ת כפוי עשרה עובדים. כשהוא חוזר לפעילות או מרחיב פעילות הוא עשוי להחזיר רק את חלקם מהחל"ת. נניח שהחזיר חמישה עובדים שבעיניו הם יותר חיוניים מהאחרים. 
אפשר לעשות ניסוי ולראות האם המערכת מתפקדת באופן סביר. 

לא מתפקדת מספיק טוב? מחזירים מחל"ת עובד שישי ואולי גם שביעי וכן הלאה. 

מתפקדת היטב? 
משאירים את העובדים הנותרים בחל"ת ובמועד מאוחר יותר מפטרים אותם.
ההוצאה לחל"ת נותנת גמישות בפיטורים ובהתייעלות.

השורה התחתונה: חלק מהעובדים שהוצאו לחל"ת אולי כבר לא יחזרו לעבוד אצל אותו מעביד.

אין רגשות אשם


כשמפטרים עובד שתרם במשך שנים ואולי לא ימצא עבודה אחרת, עלולים להיות רגשות אשם.
כשמוציאים אותו לחל"ת קורונה אין רגשות אשם. הוא יקבל דמי אבטלה מהמוסד לביטוח לאומי והתכנית המקורית היא להחזיר אותו לעבודה כשזה יתאפשר.

השורה התחתונה: קל יותר מבחינה רגשית להוציא לחל"ת מאשר לפטר.

מה מפסיד העובד היוצא לחל"ת?


1. דמי אבטלה נמוכים מהשכר שלו

2. אין הפרשות מעביד לפנסיה, לפיצויים ולקרן השתלמות בתקופת החל"ת.

3. דמי אבטלה מסתיימים אחרי מספר חודשים ומה אז?

4. ייתכן שהוא יצטרך לשלם מכיסו את החלק הביטוחי (Risk) בחיסכון הפנסיוני שלו על חלק מהתקופה.

5. ערעור הביטחון התעסוקתי וחשש מהעתיד

6. מתח

7. הפרת שגרת החיים והעבודה.
עלול להביא לחיכוכים ומריבות עם בני משפחה.


האם זה נכון לא לדרוש מהיוצאים לחל"ת כפוי לנצל את ימי החופשה שלהם לפני היציאה לחל"ת?


כלכלן במשרד האוצר מבקר קשות את המוסד לביטוח לאומי על כך שהוא מאפשר את זה. 
לדבריו, עדיף היה שקודם יחייבו את העובדים לקחת את ימי החופשה המגיעים להם ורק אחר כך לצאת לחל"ת.

מה המודל הנכון: לחייב לקחת חופשה או לא?
זה תלוי הקשר. אם אתה עובד שבטוח יחזור מחל"ת תוך מספר קטן של חודשים, עדיף שיישארו לך ימי חופשה שתוכל לנצל אותם לחופשה.

אם לא בטוח שתחזור לעבוד במקום העבודה, יש מן הצדק בטענת אותו כלכלן ממשרד האוצר. 
גם אם תחזור מהחל"ת אחרי שתסיים את התקופה שבה אתה מקבל דמי אבטלה, יש מן הצדק בטענת אותו כלכלן ממשרד האוצר. 

אני מעריך שרוב היוצאים לחל"ת שלא מרצון אינם בטוחים שיחזרו למקום עבודתם.

יש גם מודלים אחרים


כפי שציינתי יש גם מודלים אחרים שאינם פיטורים או חל"ת. בגרמניה השתמשו בהצלחה במודל עבודה חלקית בזמן משבר הסאבפריים. אותו מודל מיושם גם זמן משבר הקורונה. לפרטים קראו את המאמר בגלובס: כך מצליחה גרמניה להציל את הכלכלה.


טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...