‏הצגת רשומות עם תוויות פסיכולוגיה. הצג את כל הרשומות

יום שני, 22 בפברואר 2021

ניהול סיכונים בהשקעות: הגורם הפסיכולוגי


בפוסט קודם שנגע בנושא של ניהול סיכונים בהשקעות התייחסתי להבדלים בין מגדרים. בפוסט זה אנסה לגעת מעט בהיבט הפסיכולוגי של התייחסות לסיכונים. 

לא תמיד אני מסכים עם מה שכותבת "הסולידית" בבלוג שלה. הפעם אני לגמרי מסכים עם מה שהיא כותבת בהקשר של היבטים פסיכולוגיים בהשקעות. מדובר בפוסט מעניין המתאר כיצד איזיק ניוטון, אדם נבון במיוחד, טעה בהשקעות בשוק ההון ובהקשרים הפסיכולוגיים הרלוונטיים להרבה מאוד אנשים אחרים. קישור לפסט שלה: טירופם של בני האדם. 


בפוסט הקודם התייחסתי גם לספרו של ד"ר גדעון בן נון "הסיכון שומר הראש שלנו".
בן נון מציג בספר מודל הנקרא REST לניהול סיכונים. המודל מבוסס על ארבעה משתנים אובייקטיביים. בהמשך הוא מסביר מדוע זה יותר מסובך. 

מה שגורם לזה להיות יותר מסובך הם הגורמים הפסיכולוגיים. 

בפוסט הקודם דיברתי על נטייה של נשים לקחת פחות סיכונים. יש מגוון רחב של נטיות של אנשים בקבוצות אחרות המשפיעות על תפיסת הסיכון שלהם באופן סובייקטיבי. 

משקלם של הגורמים הפסיכולוגיים הוא גבוה. צריך להביא אותם בחשבון.

משתנה פסיכולוגי המשפיע באופן בולט במיוחד הוא היכולת לעמוד בלחצים. 

גם ד"ר בן נון וגם "הסולידית" מתייחסים אליו במינוח כזה או אחר אבל במהות היא זהה: 
מה עושה אדם כאשר במקום סיכוי מתממש סיכון? 

זה לא בהכרח סיכון שהוא זיהה מראש. זה לא בהכרח סיכון ברמה שזיהה, אולי ברמה גבוהה יותר. 
בהקשר של השקעה בשוק ההון הכוונה היא למצבים של ירידות חריפות בשווי ניירות ערך בהם משקיעים. 

תוסיפו לכך לחצים חברתיים של אנשים שמזדרזים למכור בהפסד.

הכשל הפסיכולוגי 


אניח שמדובר במשקיעים לטווח זמן ארוך. הכשל הפסיכולוגי הבסיסי הוא ההנחה שצריך כל הזמן להרוויח. 
בשוקי ההון יש עליות ויש ירידות. לפעמים ירידות גדולות ומתמשכות. לפעמים עליות מתמשכות. 

כמעט לכולם, שלא לומר לכולם, כמעט תמיד, אין דרך לדעת האם אנחנו נמצאים באמצע עליה או בסופה או באמצע ירידה או בסופה? 

המשמעות היא, שבלא מעט מקרים, צריך לקבל ירידות ולא לתת לפחד להדריך אותנו ולמכור בהפסד בפניקה. 
משמעות ראי למשמעות הזו היא, שלא תמיד כדאי לרוץ ולקנות אחרי שהיו עליות מתמשכות ומחיר ניירות הערך כבר יקר.

הכשל הפסיכולוגי הוא הפחד להפסיד או שנאת ההפסד מצד אחד והרצון להרוויח מצד שני. כשמשקיעים רואים ירידה חדה בערך ההשקעה שלהם הם נבהלים ומוכרים בהפסד. 
את הפחד מעצימים חברים וקרובים הממליצים למשקיעים למכור משום שאחרת יפסידו יותר. 

פחד קצר טווח הוא מדריך גרוע בקבלת החלטות לטווח ארוך. 
זהו בדיוק מה שתקראו בספרו של ד"ר בן-נון, בבלוג של  "הסולידית" ובהרבה מקומות אחרים. 


דוגמה לפחד כשיקול בזמן הקורונה


בירידות השערים בחודש מרץ 2020, בתחילת מגפת הקורונה, מיהרו משקיעים מפוחדים למכור את ניירות הערך שלהם בהפסד. המקצוענים פעלו אחרת. מאז עלו השערים באופן חד. 
זה כמובן לא מבטיח ששערי המניות לא ירדו שוב. 

הפילוסופיה של מצבים בעולם וגם בשוק ההון


תפיסת העולם של הדאואיזם והזן בודהיזם היא שקורים דברים לא רצויים, על אף שלא מגדירים אותם ככאלה. כמובן שקורים גם דברים רצויים. צריך לקבל את הדברים. יהיו מצבים קיצוניים לכיוון אחד אבל גם מצבים קיצוניים לכיוון השני. יהיו עליות ויהיו ירידות. 
התפיסה הזו נוגעת לכל ההיבטים של החיים. 

כמובן ששוק ההון הוא חלק מ"כל ההיבטים" וגם בו יהיו עליות ויהיו ירידות. 
גם תפיסות עולם אחרות מדברות על מצבים, לפעמים קיצוניים, לאו דווקא בכיוון הרצוי. גם המצבים האלה הם בני חלוף ומתחלפים למצבים אחרים. 

לפעמים מרוויחים ולפעמים מפסידים. לפעמים בטווח ארוך ההפסד הופך לרווח והרווח הופך להפסד. 

על מנת להרוויח ולא להפסיד נדרשת יכולת לעמוד גם בהפסדים ולא להגיב בהתאם לפחדים. 

האם זה אומר שלעולם לא למכור בהפסד?


גם בהנחה שההשקעה היא לטווח ארוך ואין צורך קונקרטי למשיכת כסף, הטענה כאילו לא כדאי אף פעם למכור בשער נמוך, בהפסד, אינה נכונה. 
זה רק עניין של הבחנה בין החלטה מבוססת פחד או מבוססת שיקול.

כשמאחורי ההחלטה יש שיקולים סבירים אפשר לקבל החלטה כזו. כשהמניע הוא פחד זה בדרך כלל מתכון להפסד.

דוגמה 1: אפקט ההוצאה האבודה


אפקט ההוצאה האבודה הנקרא גם אפקט הקונקורד, מתאר מצב בו מי שהשקיע והפסיד ממשיך להשקיע על מנת לא לאבד את ההוצאה שכבר הוציא. הוא אופייני בעיקר לפרויקטים גדולים וממושכים. 

גם השקעה בשוק ההון עלולה לסבול מאפקט הקונקורד. השקעתם במנייה של חברה. המנייה ירדה באופן חד.
אתם מבינים שבשוק המניות יש מחזוריות של ירידות ועלויות ומחכים לעלייה. 

השוק כנראה יעלה מתי שהוא, אבל המנייה שלכם לא. מצבה של החברה הורע וניתוח קר מצביע על זה שאין לה עתיד עסקי.
מוטב למכור מאוחר מאשר אף פעם לא. כדאי למכור בהקדם.
 

דוגמה 2: אלטרנטיבה משתלמת יותר


גם הפעם אתם מעריכים שהמנייה, האג"ח או הסל בו השקעתם יעלו. הם באמת יעלו בעתיד אבל....
זיהיתם חלופת השקעה אחרת שבניתוח הגיוני תניב הרבה יותר רווחים באותה רמת סיכון או חלופה אחרת הטובה יותר באופן משמעותי.


סיכום


בנוסף לסיכונים שניתן לנתח אותם באופן  הגיוני יש גם סיכונים פסיכולוגיים בהשקעה בשוק ההון. 
סיכונים אלה הם רגשיים ולא ניתנים לניתוח אובייקטיבי. זה שאינם ניתנים לניתוח אובייקטיבי לא אומר שלא תהיה להם השפעה גדולה על קבלת ההחלטות ועל ניהול הסיכונים. 

פחד מהפסד הוא  גורם שרצוי לא לתת לו להיות הגורם הדומיננטי על קבלת ההחלטות שלנו. 

צריך להבין שעשויות להיות תנודות בערך ההשקעה לטווח ארוך. לפעמים גם תנודות קיצוניות. צריך לדעת לקבל אותן ולא לתת לפחד בזמן ירידות שערים לנהל אותנו.


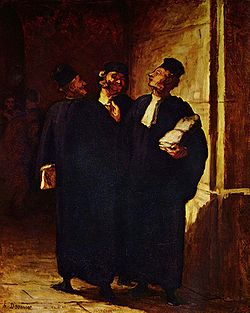


יום שבת, 15 בדצמבר 2018

כלכלי או משפטי?

עורכי דין. ציור של אונורה דומיה, 1848
מקור התמונה: ויקיפדיה

בפוסט ישן עסקתי במפגש בין ייעוץ כלכלי למשפחות לבין התחום של אימון. 
היועץ לכלכלת המשפחה הוא גם יועץ וגם מאמן. צריכים להיות לו מספיק תבונה, ידע וניסיון על מנת להבין מתי המוקד הוא כלכלי? מתי המוקד הוא אימוני ומתי נדרש שילוב בין השניים?
מעצם טיבו של ייעוץ כלכלי לאנשים או למשפחות הוא נוגע גם בדיסיפלינות אחרות.

בלא מעט פוסטים עסקתי בהיבט הפסיכולוגי. זה לא מקרה שפסיכולוג, דניאל כהנמן, ומומחה לכלכלה התנהגותית, ריצ'רד ת'יילר, קיבלו פרס נובל בכלכלה: הקשר בין התנהלות כלכלית ופסיכולוגיה הוא הדוק. 

בפוסט זה אעסוק מעט בתפר שבין ייעוץ כלכלי למשפחות לבין משפטים. 
גילוי נאות, אין לי ידע והכשרה כלשהם במשפטים.
אעסוק בנושא באמצעות דוגמאות.


לקחת הלוואה ולהשקיע במניות

סיפור 1: משקיע מיומן

רון (שם בדוי לחלוטין כמו כל השמות בפוסט זה) משקיע בשוק ההון באופן עצמאי כבר 10 שנים. ההכנסות שלו מעבודה מגיעות לכ-30 אלף שקל לחודש. בנוסף לדירת מגוריו הוא משכיר דירה. 

אז מה גרם לו להגיע לייעוץ בכלכלת המשפחה? 
רון לקח הלוואה בסכום גבוה על מנת לרכוש מניות. הוא העריך שיקבל תשואה גבוהה. כל אחד טועה לפעמים. גם רון. שערי המניות שקנה התרסקו והוא מתקשה להחזיר את ההלוואה הענקית שלקח.

כיועץ כלכלי תציגו לו בוודאי לבחון אפשרויות כמו:

א. פריסת ההלוואה על מספר שנים גדול יותר.

ב. החלפת ההלוואה בהלוואה עם ריבית נמוכה יותר

ג. מכירת הדירה שהוא משכיר.

הייעוץ הוא לגמרי כלכלי אין פה שום קשר להיבטים משפטיים.

סיפור 2: משקיעים בעיירת פיתוח

אתם נמצאים בנעליו של יועץ לכלכלת המשפחה בעל מחויבות חברתית.
פעם בחודש הוא נוסע לעיר קטנה או ליישוב קטן אחר בדרום הארץ ונותן ייעוץ בחינם או במחיר סמלי.  

הראשון שנכנס לחדרו הוא משה. ההכנסות של משה מעבודתו הן 5,000 שקל לחודש. 
שלא כמו רון, הוא אינו משקיע קבוע בשוק ההון. כמובן שגם אין לו דירה שנייה שהוא משכיר.
הסיפור שלו דומה לסיפור של רון. הוא לקח הלוואה גדולה על מנת להשקיע במניות בבורסה. חשב שהמניות יעלו והוא ירוויח המניות התרסקו. עכשיו אינו יכול להחזיר את ההלוואה. 

קשה לראות פיתרון כלכלי לבעיה. זה כנראה יסתיים בהוצאה לפועל ובתשלום חודשי קבוע אולי לכל חייו.

אתם שואלים אותו: מדוע לקחת הלוואה והשקעת כשאתה לא מבין בניירות ערך ומעולם לא עשית זאת בעבר?
תשובתו מנהל סניף הבנק אמר לי שכדאי ושאני ארוויח.
אתם אומרים לו שהמצב קשה ואתם תנסו לחפש פיתרון. לא בטוח שיש פיתרון.

משה יוצא ונכנס יוסי. סיפורו זהה מילה במילה לסיפורו של משה. גם מה שאתם אומרים זהה. גם מה שאתם אומרים זהה.
אחרי יוסי נכנסת שרה, אלמנה קשת יום, ואחריה מאיר ויעקב. לכולם סיפור זהה.

דבר אחד ברור פיתרון כלכלי לבעיה כנראה שאין. צריך לצאת מהקופסה ולחפש פיתרון אחר.
עכשיו יש אולי מפגש עם תחום המשפטים. אתם מכנסים את כל אלה שפנו אליכם ואומרים שלדעתכם יש מקום להתייעץ עם עורך דין.

האם ביצע המנהל עבירה על החוק?

את התשובה לשאלה הזו ייתן עורך דין ולא אתם. היות שללקוחות אין ממה לשלם זה צריך להיות מישהו שיעשה את זה בהתנדבות או לחילופין ירוויח מהגשת תביעה ייצוגית.

העובדות ברורות:

א. המנהל הציע לאנשים שאינם מבינים בשוק המניות להשקיע וגם יעץ להם לקחת הלוואה על מנת להשקיע. 

ב. המנהל יצר מצג שווא שהם ירוויחו. ייתכן שהוא עשה את זה באופן בוטה. ייתכן שהוא עשה זאת במרומז. 

ג. המנהל לא יידע אותם מספיק על הסיכונים שהם לוקחים על עצמם.

ד. האנשים האלה סמכו על המנהל שהוא בעיניהם סמכות.

ה. האנשים האלה הפסידו את כל או מרבית כספם.

ו. הבנק הרוויח מממתן ההלוואות ומדמי ניהול ועמלות קניה ומכירה של ניירות ערך.

ז. מנהל הבנק הרוויח משום שהביצועים שהסניף שניהל היו טובים יותר בהשוואה לתסריט בו לא היה משכנע את הלקוחות לקחת הלוואה ולהשקיע. כשהביצועים טובים יותר המנהל מתוגמל.

אין חילוקי דעות ביחס לכך שהתנהגותו של המנהל בלתי ראויה. השאלה היא: האם היא עברה את הסף הפלילי?
את התשובה יכול וצריך לתת עורך דין.

תסריטים אפשריים:

1. המנהל עבר את הסף הפלילי.
הפעלת עורך דין עשויה להחזיר לתושבים את כספם.

2. המנהל היה בתחום האפור.
ייתכן שיש מקום לנקוט בצעדים משפטיים.

3. המנהל לא עבר את הסף הפלילי
ייתכן שיש מקום לנסות דרכים אחרות לקבל את הכסף בחזרה. 

4. זה לא רק המנהל גם לבנק יש אחריות
יכול להיות שזה פלילי אבל גם לבנק יש אחריות שילוחית.
יכול להיות שבמאמץ לא גדול מגלים שבעיר קטנה סמוכה התרחשה בדיוק אותה תופעה. 
האם זו יוזמה פרטית של שני מנהלים או שהבנק עצמו עודד אותם לעשות את זה או עצם עין למרות שידע?
כשזה לא רק מנהל סניף אחד, הסיכוי שהלקוחות יקבלו את כספם גבוה יותר. זה נראה, לפחות כביכול, כמדיניות ולא כיוזמה פרטית של מנהל סניף.


אמצעים נוספים

הלקוחות יכולים לנקוט באמצעים נוספים כגון:

א. פנייה לארגוני צרכנים.

ב. פנייה לתקשורת.

ג. שימוש ברשתות חברתיות

ד. מכתבי תלונה על המנהל להנהלת הבנק וציון העובדה שהם מרגישים מרומים ויעזבו את הבנק (לא ממש איום במצבם הפיננסי הנוכחי) וימליצו לכל חבריהם וקרוביהם לסגור את החשבון בבנק ולפתוח חשבון בבנק אחר (זה יכול להיות איום ממשי. לא הנהלת הבנק ולא אני יודעים מי הם בני הדודים והחברים של הלקוחות ומה מצבם הכלכלי). 


הטבה או מתנה מחברת הסלולר

הסיפור כאן נלקח מהעיתונות הכלכלית ומסיפורים שסיפרו לי אנשים שפנו לייעוץ כלכלי.
חברות הסלולר בהן מדובר מכחישות את מה שטוענים אותם אנשים. 

הלקוחות טוענים שהובטח להם שאם יצטרפו למנויי החברה או יתחייבו להמשיך להיות מנויי החברה במשך תקופה מסוימת יקבלו בחינם מכשירים, למשל: Tablets.
הם חתמו וקיבלו Tablets (או מכשיר או אביזר אחר). 
הייתה רק בעיה אחת: בחשבונות החודשיים הם חויבו בתשלומים עבור ה-Tablets. 

החברות טוענות שבהסכמים עליו חתמו הלקוחות מצוין במפורש שה-Tablet הוא בתשלום. 
החברות מציגות את ההסכמים החתומים.

לכאורה, אין כאן בעיה בכלל ובוודאי אין בעיה משפטית. צריך לקרוא הסכם לפני שחותמים עליו. 
כשמדובר באנשים כמוני וכמו חלק מהקוראים בוודאי שאין בעיה. 

במאמר מוסגר אציין כי נציג מכירות של אחת החברות הציע לי בשיחת טלפון בחביבות ובפירוט רב תוכנית מנוי מיוחדת ומוזלת. כשביקשתי שישלחו הסכם ריק בדוא"ל או בפקס לפני שהשליח יביא לי למחרת את הטלפון, הנכלל בעסקה, אמרו לי שהמדיניות של החברה היא שלא שולחים ללקוחות הסכמים.
השליח ביקש שאחתום. סירבתי לחתום בלי לקרוא. הוא אמר שהוא ממהר והשאיר לי מכשיר והסכם לחתום.
כשקראתי גיליתי שני סעיפים מהותיים לרעתי, שמסיבה כלשהי לא הוזכרו בשיחה. לא חתמתי על ההסכם. החזרתי את הטלפון ועברתי לחברה אחרת.

האם אתם מצפים מעולה חדש בגיל מבוגר שאינו שולט בשפה העברית שיתנהג כמוני ויקרא את ההסכם?
מסתבר שחלק מהמתלוננים בעיתונות הכלכלית הם כאלה שאינם שולטים בשפה העברית ואינם מבינים את המנטליות הישראלית. החברה לא הציעה להם לקרוא ולחתום על חוזה ברוסית או באמהרית. מסיבות מובנות מי שהתראיינו לכתבה בעיתונים לא היו המתלוננים. המתראיינים היו קרובי משפחה צעירים השולטים היטב בעברית.

הם גם לא יודעים לפנות מיד לחברה ולהודיע לה שהם מחזירים את המכשיר ולא מוכנים לשלם. הם פשוט מרגישים מרומים ומסרבים לשלם.
החוב טופח. הם מקבלים מכתבי התראה מעורכי דין, כולל דרישה לשלם על הטיפול של עורכי הדין.

כמו בשני הסיפורים הקודמים, אם מדובר במקרה בודד, ספק אם טיפול משפטי יפתור את הבעיה, אבל אם מדובר בעשרות מתלוננים שסיפורם זהה, כדאי להיוועץ בעורך דין.

התפטרו ולא קיבלו פיצויים


סיפור 1: כוכב הייטק שהתפטר

רועי (עוד שם בדוי לחלוטין) שגדל במשפחה מבוססת בתל אביב, שירת ביחידה טכנולוגית מובחרת. 
עבד בחברות הייטק ונחשב לאיש מקצוע מעולה. בגיל 40 הסתכסך עם המנהל שלו ואמר: "אני מתפטר" אמר ועשה. 
הוא לא קיבל פיצויי פיטורים. חיפש עבודה והתקשה למצוא בגלל גילו.  הייעוץ הוא לגמרי כלכלי אין פה שום קשר להיבטים משפטיים.
 

סיפור 2: הגיעו מים עד נפש


מגניסטו הוא עובד זוטר יוצא אתיופיה בן 40. במשך שנים 20 שנים  לא קידמו אותו בעבודה והמנהל הישיר שלו ביזה אותו בנוכחות עובדים אחרים. אשתו חלתה במחלה קשה והוא צריך לטפל בה ובילדים. מגניסטו התפטר מעבודתו אחר שסיפר לחברה בה הוא עובד מדוע הוא התפטר.
הוא לא קיבל פיצויים. 
הוא הגיע לייעוץ כלכלי שנעשה בהתנדבות.

עכשיו יש אולי מפגש עם תחום המשפטים. אתם אומרים לו שלדעתכם יש מקום להתייעץ עם עורך דין ומפנים אותו לעמותת טבקה. 
אין ספק שעורך דין יטפל בו בהתנדבות. 
כיועץ לכלכלת המשפחה אני מעריך מקריאה באתרי אינטרנט רלוונטיים שמגיעים לו פיצויים בנסיבות האלו אבל אינני עורך דין.


השורה התחתונה


בין כלכלת המשפחה לדיסיפלינות אחרות יש נקודות השקה. גם בין כלכלת המשפחה ומשפטים יש נקודות השקה. יהיו מצבים בהם הפיתרון של בעיה כלכלית עשוי להיות משפטי.
היועץ לכלכלת המשפחה צריך להיות מודע לכך ולדעת לערב עורך דין במקום לנסות לפתור בעיה שהיא קשה לפיתרון או בלתי פתירה באמצעות ייעוץ כלכלי.

יום שישי, 27 באפריל 2018

"הוא כל כך נחמד ותרבותי": מדוע בנקים לא צריכים לעסוק בחינוך פיננסי?


חתול משתמש בשפמו על מנת לחוש את זרמי האוויר שסביבו
מקור התמונה: ויקיפדיה


מדי פעם אנחנו שומעים על יוזמה כזו או אחרת של בנק זה או אחר או ,למרבה הצער, של משרד החינוך שבה בנקים עוסקים בחינוך פיננסי.
בפוסט זה אנסה להסביר מדוע לא נכון שבנקים יעסקו בנושא זה?

החתול
האם הייתם נותנים לבעל השפם בתמונה בראשית פוסט זה לשמור על שמנת?
ספק גדול אם הייתם נותנים לבעל אינטרס מובהק לאכול שמנת לשמור עליה.
בדיוק כך גם הבנקים: העסק שלהם הוא תיווך פיננסי ממנו הם מרוויחים. 
לא סביר שהם יפעלו בניגוד לאינטרס שלהם ויחנכו את לקוחותיהם להקטין את התשלומים שלהם לבנקים.

פסיכולוגיה ניסויית
באמצע שנות ה-70 של המאה הקודמת הייתי סטודנט לתואר B.A בפסיכולוגיה באוניברסיטה העברית.
בקורס "פסיכולוגיה ניסויית" קראנו וניתחנו מחקר. המחקר בחן ומצא מתאם חיובי בין התאוריה שבה האמינו החוקרים לבין תוצאות המחקר.
אדגיש: ידועים מקרים שחוקרים היטו בכוונה נתוני מחקר לכיוון התוצאות הרצויות להם. במחקר זה ניסו לוודא שאין הטיות מכוונות מצד החוקרים במחקרים שנבדקו.   
מסקנת המחקר הייתה שגם אם פועלים באופן המקצועי ביותר יהיו הטיות לא מודעות לכיוון התאוריה בה מאמינים.

מה שנכון לגבי חוקרים באקדמיה נכון בוודאי גם לגבי בנקאים.

המוצר של הבנק שלך והמוצר של המתחרה
אין חינוך פיננסי ללא המושג חיסכון. כשמחנכים או מלמדים מביאים דוגמאות. הדוגמאות הופכות את המושגים ליותר מוחשיים ויותר קליטים. 

האם הבנקאי יביא כדוגמה מוצר חיסכון של הבנק שלו או מוצר חיסכון דומה אבל טוב יותר של בנק מתחרה?

האם הבנקאי יביא כדוגמה מוצר חיסכון של הבנק שלו או מוצר חיסכון אחר של גוף חוץ בנקאי שיש לו יתרונות מובהקים ביחס למוצר של הבנק, למשל: פוליסת חיסכון פיננסית או מוצר של חברת פינטק?

נדמה לי שרוב הקוראים יתנו לשאלות לעיל את אותה תשובה שאני נותן: הבנקאי יביא כדוגמה את המוצר של הבנק שלו.

בואו נניח שמדובר בבנקאי הגון במיוחד. הוא יחזור ויציין מספר פעמים שהוא מביא כדוגמה את המוצר שהוא מכיר הכי טוב, אבל יש מוצרים אחרים דומים או אחרים שונים.
הוא גם יציין שהוא אינו ממליץ לרכוש מוצר זה או אחר ואינו משווה בין מוצרים.
ניסיון החיים מראה שהלומדים יזכרו את שם המוצר שהזכיר וייטו לרכוש דווקא אותו.
זוהי הסיבה לפרסומות טלוויזיוניות (והיום גם אינטרנטיות או לטלפונים חכמים) בהם מוקרן שם מוצר בחטף ונקלט באופן תת מודע.
התוצאה היא, שאנשים לא מיומנים, יזכרו את שם המוצר שהוזכר ויעדיפו אותו.

רוצים דוגמה קיצונית? קראו: איך קוראים למניה שעלתה באלפי אחוזים? אני רוצה להשקיע בה

פירעון מוקדם של הלוואה או משכנתה
לפעמים כדאי לפרוע משכנתה מוקדם ולקחת משכנתה אחרת בתנאים טובים יותר.
לפעמים כדאי לקחת הלוואה או משכנתה בבנק אחר או הלוואה חוץ בנקאית ולפרוע את ההלוואה או המשכנתה שנתן הבנק בו עובד המחנך הפיננסי.

האם המחנך הפיננסי הבנקאי יוכל להתייחס לדוגמה קונקרטית של תלמיד שלו שבאופן חד משמעי התשובה שלה היא לפרוע הלוואה בבנק בו הוא עובד ולקחת אותה במקום אחר בתנאים טובים בהרבה?

בפרויקט ייעוץ של חברת האנליסטים Gartner, שהייתי שותף לביצועו כיועץ מחשוב עצמאי, חשבו שלא. 
נושא מרכזי בו אני התמקדתי היה אבטחת מידע של מערכת שבה נתוני אשראי של משקי בית וחברות. המערכת פותחה על ידי חברה בבעלות הבנקים וחברות כרטיסי האשראי באותה המדינה. 
אחת הבעיות הייתה זיהוי נתוני אשראי שנתן בנק אחד על ידי בנק אחר. 
כשזה יקרה, הבנק עשוי להציע ללקוח למחזר את ההלוואה או המשכנתה באמצעות הלוואה או משכנתה שלו.
לפרטים קראו: רשימות שחורות ורשימות לבנות.

איזה חשבון בנק לסגור?
את החינוך הפיננסי מקבל זוג עובדי מדינה. הם מחזיקים שני חשבונות בנק אחד בבנק יהב או בבנק דיסקונט והשני בבנק שבו עובד מי שמחנך אותם.
המחנך אומר להם שלרוב עדיף לנהל חשבון בבנק אחד ולא שני חשבונות בבנקים שונים.
הוא צודק. 
עכשיו נשאלת השאלה הקונקרטית: איזה משני החשבונות לסגור?
בנק יהב ובנק דיסקונט נותנים הטבה לעובדי המדינה: הם אינם גובים חלק גדול מהעמלות בחשבון של עבוד מדינה אליו נכנסת משכורת. 
התשובה הנכונה, במרבית המקרים, היא לסגור את החשבון בבנק בו עובד מי שנותן את החינוך הפיננסי.
כבר הבנתם לבד שהתשובה הזו לא תינתן לשאלה הזו.

"הוא כל כך נחמד ותרבותי"
זהו מקרה אמיתי של לקוח שלי בכלכלת המשפחה, שאיני מציג פרטים מזהים שלו.

הלקוח לא עקב כלל אחרי מה שקורה בחשבון הבנק שלו. לקוחות כאלה בדרך כלל מגיעים לסניף הבנק על מנת לבצע פעולות. הם אינם משתמשים באינטרנט או באפליקציה סלולרית (אפליקציות סלולריות טרם היו בעת שהתרחש המקרה הנדון).

הלקוח ציין בפני כמה נחמד פקיד הבנק. הוא ציין את השיחות המהנות בנושאים רבים ומגוונים: אמנות, מוזיקה, קולנוע, תיאטרון וכיו"ב.

עכשיו נגיע למה שגיליתי כיועץ בכלכלת המשפחה:

1. ללקוח היה חשבון בנק ביתרה חיובית של מאות אלפי שקלים במשך מספר שנים.

הבעיות:

א. באותה תקופה היה קל להשיג תשואה ריאלית של לפחות 3%-4% בהשקעה ברמת סיכון נמוכה.
גם פיקדון שקלי בבנק היה מגדיל את הסכום באופן נומינלי.

ב. בנק מחויב על פי חוק להודיע בכתב ללקוח שבחשבון שלו נמצא סכום כזה במשך חצי שנה.
היות שהלקוח אינו שומר מכתבים כאלה ולא זכר האם קיבל מכתב כזה או לא, לא יכולתי לדעת האם הייתה הפרה של החוק? 

ג. בסניפי בנק, שעובדים באופן סביר, מקובל להודיע ללקוח טלפונית תוך מספר ימים מצומצם
נהוג לצלצל ללקוח ולהציע לו להשקיע את הכסף. אני קיבלתי כמה פעמים טלפונים כאלה מהבנק שלי. היות שאני מודע לנעשה בחשבון הבנק שלי, כמעט בכל המקרים נתתי צ'ק בסכום גבוה שלא נפדה במועד או ביצעתי עסקה בסכום גבוה בכרטיס אשראי.
היה מקרה אחד שבו גוף שהיה צריך לשלם לי עבור עבודה הקדים את העברת התשלום בחודש והייתי מבחין בזה יום אחרי שמהבנק התקשרו אלי.

2. ללקוח היה באותו סניף גם חשבון בנק ביתרה שלילית
הבנקאי הציע ללקוח לפתוח חשבון נוסף על מנת להבטיח שהסכום, המיועד לשימוש בטווח ארוך, בחשבון השני לא יתכלה משום שהלקוח עשוי להוציא יותר ממה שנכנס לחשבון.
כשהאוברדרפט בחשבון השני עבר את התקרה, הציע הבנקאי ללקוח לקחת הלוואה מהבנק על מנת לסגור אותו.
לקוחות שאינם מבינים ואינם מנהלים את החשבון שלהם כמעט תמיד מקבלים את ההצעות של פקיד הבנק. זה גם מה שקרה במקרה זה.

הבעיות:

א. לא נכון להציע ללקוח לפתוח שני חשבונות בנק במצב כזה.
הלקוח משלם עמלות גבוהות יותר ומתקשה לנהל שני חשבונות במקום אחד.

ב. לא רק שהלקוח הפסיד על היתרה החיובית הגבוהה בחשבון אחד הוא שילם על האוברדרפט בחשבון השני.

ג. לא נכון להציע לו לקחת הלוואה לכיסוי האוברדרפט במקום להעביר כסף מהחשבון השני ולחסל את האוברדרפט.
גם על ההלוואה הלקוח משלם: הוא משלם ריבית. הריבית היא בדרך כלל ריבית גבוהה.  

הפגישה עם הפקיד הנחמד
הסברתי ללקוח את הכתוב בפסקה לעיל. יעצתי ללקוח לאחד את שני החשבונות ולהשקיע את מרבית הכסף. אחרי הפגישה בבנק, אליה התלוותי ללקוח, תכננתי פגישה עם יועץ השקעות מחוץ לבנק.

הפקיד היה באמת נחמד. גם אני. הגענו לתכלס: הסברתי לפקיד שהלקוח רוצה לאחד באופן מידי את שני החשבונות ולסגור אחד מהם.
במקום לבצע את הוראת הלקוח, סיפר לנו הפקיד שהמחשב האישי שלו מקולקל ולכן אינו יכול לבצע את ההוראה.

הפסקתי להיות נחמד. הסברתי לו שלא חשוב לי כיצד הוא יבצע את ההוראה אבל הוא יבצע אותה עכשיו בנוכחות הלקוח ובנוכחותי. הצעתי את הרעיון שיבצע את זה מעמדת מחשב האישי של המנהל שלו ואם גם הוא מקולקל, כמו גם כל המחשוב בסניף הבנק, שבאופן מפתיע אולי הפסיק לפעול דווקא ברגע בו הלקוח ביקש לאחד חשבונות, שיכתוב את ההוראה על טופס ידני בצירוף התאריך והבנק יחתום.

אני מודה: הדוגמה האמיתית הזו היא דוגמה קיצונית על סף הפלילי. היא יותר דומה לחוקרים המטים בכוונה את תוצאות המחקר מאשר למחקרים אליהם התייחס המחקר שהזכרתי בפסקה קודמת. בחרתי בה ולא במספר רב של מקרים פחות קיצוניים אותם אני מכיר על מנת להמחיש את הבעיה.


השורה התחתונה
מתן מידע וחתכי מידע ללקוחות בנקים בהחלט רצוי וחיובי. חינוך פיננסי, פורמלי או לא פורמלי אינו רצוי משום שהוא יוצר קונפליקט אינטרסים אצל הבנקאי.

את החינוך הפיננסי השאירו לאנשים שאין להם ניגוד אינטרסים וזו מומחיותם: יועצים ומאמנים לכלכלת המשפחה. 

כך למשל, הם יוכלו לתת לתלמידי תיכון תרגיל בו יתבקשו למצוא באמצעות האינטרנט את תנאי המשכנתה שמציעים בנקים שונים ולבחור חלופה מועדפת ללקוח בעל מאפיינים מסוימים. את התרגיל הזה אפשר יהיה לפתור ביחד עם המחנך הפיננסי בכיתה.


יום שבת, 6 ביוני 2015

מה עושים כישלונות כלכליים לניהול כלכלת המשפחה שלנו?

ניסיתם להשקיע כסף והפסדתם. האם זה ישפיע על  השקעה הבאה שלכם?

ניסיתם להשקיע כסף בחמישה או עשרה מופעים שונים והפסדתם. מה תהיה ההשפעה של זה על ההשקעה הבאה שלכם?

ניסיתם לעבור בחשבון הבנק ממינוס לפלוס (לחסל את האוברדרפט). נכשלתם. האם תנסו זאת שוב? האם תנסו זאת גם לאחר הכישלון העשירי או הכישלון העשרים?

לרוב כישלון משפיע על הפעם הבאה. רצף כישלונות משפיע הרבה יותר.

בפוסט בבלוג אחר, שכותרתו: הפסיכולוגיה של הכישלון: עיקרון הרצף, כתבתי על סדרת כישלונות שלי בתחרויות ברידג' ועל ההשפעה של כישלונות קודמים על התנהלותי בתחרות מסוימת. הכללתי את זה גם לגבי ספורטאים ברמות הגבוהות ביותר, שלפעמים חווים תקופה של כישלונות. קרוב לוודאי, שסדרת כישלונות תגדיל את ההסתברות לכישלון נוסף.

ההבדלים בין כישלון בספורט לכישלון בכלכלת המשפחה
האנלוגיה אינה מלאה.

ההבדל הראשון: היו לי גם הצלחות מרשימות בתחרויות ברידג'. כשמדברים על ספורטאים ברמה גבוהה בוודאי שהיו להם יותר הצלחות מכישלונות.

עיקרון הרצף, שתואר בפוסט שלי, קיים גם בתקופות של הצלחות: הצלחה עשויה להביא להתנהלות שתביא הצלחה נוספת. 

יש אנשים או משפחות, שאינם יכולים לזקוף לזכותם הצלחות רבות בהתנהלות הכלכלית שלהם. גם כשיש הצלחה, הם עלולים לפרש אותה כחוסר הצלחה.

ההבדל השני: אין לנו אפשרות להפסיק לנהל את כלכלת המשפחה שלנו.
זהו ההבדל המהותי: אם אכשל הרבה, אני יכול להפסיק לשחק ברידג'. גם ספורטאי על יכול למצוא קריירה חלופית.
בינינו, בגיל מסוים הוא ממילא ייאלץ לעשות זאת.

ההבדל השלישי: מי שעוסק בספורט אוהב את זה. יש כאלה שנאלצים לנהל את כלכלת משפחתם, חרף סלידתם העמוקה מעיסוק בנושאים כלכליים.
ספורטאי או שחקן ברידג', עוסק בזה גם מפני שהוא נהנה מהעיסוק באותו תחום.
חלק מהמשפחות שונאות כל רגע בו עליהן לעסוק בנושאים כלכליים. הן יעשו כמעט כל מה שאפשר על מנת לא לעסוק בכך: ישאירו סכומי כסף גדולים לאורך זמן בחשבון עובר ושב בבנק במקום להשקיע אותו, לא יעקבו אחרי מה שקורה בחשבון הבנק שלהם וכיו"ב.

אחד מעמיתי למקצוע הציג משפחה (בשמירה על פרטים מזהים) לה יעץ, שאמרה לו: "קיבלנו מכתב מהבנק ולא פתחנו אותו". 
היועץ לא היה צריך לפתוח את המכתב. הטלפון שהגיע חודש אחר כך מהבנק למשפחה, הבהיר את תוכן המכתב. הבנק מתכוון לסגור את החשבון, משום שהמשפחה גלשה הרבה מעבר לאוברדרפט שאושר לה.

יש משפחות שיעשו הכל על מנת שמישהו אחר ינהל את ענייניהן הכספיים במקומם. סוכן ביטוח, פקיד בנק וכיו"ב.
יש סוכני ביטוח הגונים ומקצועיים. יש גם בנקאים כאלה. אבל כפי שנוכחתי לדעת, במסגרת ייעוצים שנתתי בכלכלת המשפחה, יש כאלה שהם נחמדים, אבל ינצלו את התלות של הלקוח על מנת שהסוכן וחברת הביטוח או הבנק ירוויחו והלקוח יפסיד.

הייתם צריכים לראות את הבעת פניו של פקיד בנק כזה, כאשר התלוותי למשפחה לסניף בנק שלה והוצגתי על ידם כיועץ שלהם לכלכלת המשפחה.  

כיצד משפיעה סדרת כישלונות על ניהול כלכלת המשפחה?
ברוב המקרים סדרת כישלונות מערערת את הביטחון. הנטייה היא להימנע ככל האפשר מכישלון נוסף באמצעות הימנעות מעיסוק בנושאים כלכליים.

יש שתי דרכים להימנע מעיסוק:

1. לא לעשות שום דבר.
למשל לא להשקיע כסף הנמצא בחשבון עובר ושב בבנק, לא לעשות ביטוח ביוזמת המשפחה, לא לבחון את החיסכון לפנסיה ואת דמי הניהול שמשלמים, לא לעקוב אחרי הוצאות והכנסות וכיו"ב.

זהו כמובן פתרון רע, המביא את המשפחה למצב כלכלי טוב פחות מהמצב אליו הייתה מגיעה לו הייתה מנהלת את ענייניה הכספיים באופן נאות.

לפעמים "מצב כלכלי טוב פחות" הוא לשון של המעטה. מושגים כמו: מדרון חלקלק או הידרדרות או התרסקות, יתארו טוב יותר את המצב שנוצר בטווח ארוך.

2. לתת לאחרים לנהל את כלכלת המשפחה
זה מחזיר אותנו ל"הבדל השלישי" בסעיף הקודם בו תארנו כיצד מתנהגות משפחות, שאינן אוהבות לעסוק בנושאים כלכליים. האחרים עלולים להיות כאלה, שלא ינהלו טוב מספיק את הכלכלה של המשפחה.
צריך להביא בחשבון גם את זה שאין להם תמונה כוללת ואין להם ראייה כוללת. 

כשנותנים לפקיד הבנק לנהל את הנכסים הפיננסיים, הוא יראה תמונה חלקית של נכסים אלה בלבד. הוא מבין רק בנושאים של ניהול נכסים פיננסיים ובנקאות.

כשנותנים בו זמנית לסוכן הביטוח לטפל ללא בקרה בביטוחים, הוא יראה תמונה חלקית. הוא מבין ברוב המקרים רק בביטוח.

הגוון האדום של כותרת פסקה זו בהיר יותר מהגוון האדום של כותרת הפסקה הקודמת. 
הוא מסמל משהו משהו פחות גרוע מלא לנהל.
אם אלה שמנהלים את כלכלת המשפחה טובים במקצועם ואינם מנצלים לרעה את האמון שהמשפחה נותנת בהם, זה עשוי להיות מודל לא רע.
עדיין רחוק מלהיות אופטימלי: אין תיאום, אין תמונה כוללת, יש תחומים בכלכלת המשפחה שאינם מטופלים בכלל.  

אם אחד (או יותר מאחד) מביניהם מנצל לרעה את האמון שניתן בו או סתם אינו איש מקצוע טוב, התוצאה עלולה להיות עגומה.  

כיצד מתמודדים עם הכישלון?
משפחה כזו זקוקה למישהו שיהיה לצידה. מישהו שמבין משהו בכל האספקטים של ניהול כלכלת המשפחה: ניהול מאזן הכנסות והוצאות, ניהול סיכונים (כולל ניהול חיסכון פנסיוני, משום שפנסיה לא מספיקה היא סיכון), דיור ומשכנתאות, ביטוח (גם ביטוח הוא התמודדות עם סיכונים), מישהו שמבין גם בהתנהגות ובפסיכולוגיה, מישהו שיכול לכוון להדריך ולעזור למשפחה להתאמן לקראת התמודדות כלכלית עצמאית בעתיד. מישהו שיציע להם כלים טכניים להתמודדות וידע נרחב.

ככה יכולות להיות גם הצלחות. עיקרון הרצף פועל גם בהצלחות. מאוחר יותר יוכלו גם להתמודד באופן עצמאי עם סוגיות כלכלת המשפחה שלהם, גם ללא יועץ.

לייעוץ בכלכלת המשפחה פנו ל:
טלפון: 054-4480616
דוא"ל: avi.rosenthal@gmail.com


טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...