‏הצגת רשומות עם תוויות דירה. הצג את כל הרשומות

יום שבת, 12 באוקטובר 2024

"פינוי בינוי": סיכונים וסיכויים של בעלי דירות


לקיחת משכנתא גבוהה לעשרים שנה או יותר היא אחת ההחלטות הכלכליות המהותיות והמסוכנות ביותר  במהלך החיים הכלכליים של משפחה או של יחיד. 

בזמן האחרון ניצבים הרבה יחידים ומשפחות לפני החלטה כלכלית מהותית לא פחות בתחום הדיור: האם ללכת לכיוון של "פינוי ובינוי"? 

גם בהקשר זה מדובר בהחלטה לטווח זמן ארוך עם סיכונים גדולים.

אחד ההבדלים המהותיים בין ההחלטה הזו לבין לקיחת משכנתא הוא שיש לנו את החופש לבחור: האם לקחת משכנתא גבוהה או לגור בשכירות? 

ברוב המקרים אין לנו את הבחירה: האם ללכת ל"פינוי בינוי" משום שזו החלטה של רוב בעלי הדירות בבניין. 

המשותף בין לקיחת משכנתא למספר שנים רב לבין "פינוי בינוי" הוא הסיכון לאבד דירה. 

התנהלות לא נכונה עלולה להסתיים בשני המקרים באובדן דירה.


בעיות ב"פינוי בינוי" מזווית של בעלי הדירות


בין הפניות אלי הייתה פנייה של מישהו, שליוויתי אותו לפגישה עם עורך הדין שנשכר על ידי הדיירים. 

בשיחה היטיב עורך הדין לתאר את הבעיה המהותית: "פינוי בינוי מחייב את הדיירים להפוך ליזמים. לא כל אחד בנוי להיות יזם." 


מדוע הופכים בעלי הדירות ליזמים?


יזמים לוקחים סיכונים ולפעמים מוותרים נוחות במטרה להרוויח בטווח זמן ארוך. 

כמו שלא הכל תלוי ביזם (ראיתי כבר Startups  נפלאים שכשלו). לא הכל תלוי בדייר (דברים תלויים גם ביזם, ברשות המקומית, במצב שוק הבנייה, בדיירים אחרים ועוד).


1. הם מסכנים את הדירה שלהם על מנת לקבל, אולי, בעוד כמה שנים דירה בשווי העשוי להיות גבוה יותר. 

אין הבטחה כזו אבל הסבירות לכך גבוהה אם הפרויקט יצליח והבנייה של הבית בו יקבלו דירה תסתיים בכלל ותסתיים בזמן סביר. 

אם משהו ישתבש והבניין לא יבנה (למשל: יזם שיפשוט את הרגל או ייכנס לחובות) הם עלולים להפסיד את דירתם ולפעמים גם לא לקבל תמורה כספית מלאה.


2. חלק מהם צריכים לגור בדירות שכורות במשך כמה שנים.

המילה חלק מתייחסת לדיירים שמתגוררים בדירה בבעלותם. היא אינה מתייחסת לבעלי דירות להשקעה שאינם מתגוריים בבניין.

אם, כמו מרבית הדיירים, הם בוחרים בתשלום של יזם "הפינוי הבינוי" ולא שהוא ישכור עבורם דירה, התשלום שהם ישלמו עלול להיות גבוה מהסכום שיקבלו מהיזם. 

כמובן, שיש מחיר למגורים בדירות לא שלהם ואולי גם לצורך לנדוד מדירה לדירה. 

המילה מחיר מתייחסת לאו דווקא לכסף:

א. החלפת מסגרות לימוד של ילדים.

מדובר בהסתגלות של ילדים למסגרת חדשה ובמציאת חברים חדשים.

אולי גם מרחק גדול יותר מהבית לבית הספר או גן הילדים.

ב. אולי ויתור על נוחות בקבלת שירותים שונים הקרובים לביתם ואולי גם נסיעה ארוכה יותר למקומות עבודה. 


3. מגורים במגדלים

זה עלול להיות כרוך בדמי ועד חודשיים גבוהים יותר, בהסתגלות לריבוי שכנים שחלקם חדשים ולא מוכרים. 

יש גם סימן שאלה ביחס לרמת התחזוקה של מגדלים בטווח זמן של חמש שנים או יותר. 

במיוחד במקרים בהם מדובר בשכנים שאינם מהעשירונים הגבוהים מבחינה כלכלית. 

הסיכונים של מגורים במגדלים מגלים אספקט נוסף של יזמות. גם כשיש הצלחה היא לא בהכרח הצלחה לטווח זמן ארוך. 


Moving Target 


המושג Moving Target מתייחס לפרויקט שמשתנה במהלכו או לכללים שמשתנים במהלך מימושם. 

"פינוי בינוי" הוא חדש וכתוצאה מהניסיון משתנים חוקים וכללים. 

חשוב להיות ערים לשינויים.


אזרחים ותיקים 


לא לכולם זה קל באותה מידה. בדרך כלל, לאזרחים ותיקים זה קשה יותר מאשר לצעירים. 

כמובן עולה גם השאלה: האם הם יאריכו ימים זמן מספיק בשביל להינות מפירות ההשקעה? 

החוק עבר שינויים. נכון לעכשיו (10.24), דיירים סרבנים עלולים להיתבע. 

זה כולל גם אזרחים ותיקים מתחת לגיל 70. 

לאזרחים ותיקים מעל לגיל 70, המתגוררים בדירה זמן מינימלי מסוים, מוצעות גם חלופות אחרות כגון: קבלת שתי דירות קטנות במקום דירה גדולה, מימון דיור מוגן וקבלת כסף להשלמה לשווי העתידי המוערך של הדירה בסיום הפרויקט, רכישת דירה חליפית לאזרח הותיק על ידי היזם, קבלת תמורה כספית לצורך רכישה של דירה חליפית על ידי האזרח הותיק ועוד. 

הבעיה הגדולה היא שעבור מי שמתחת לגיל 75, היזם רשאי לבחור את החלופה שתינתן לאזרח הותיק ורק מעל לגיל זה האזרח הותיק הוא זה שבוחר את החלופה המתאימה עבורו. 

הערה: אינני עורך דין והחוק עשוי להשתנות. מומלץ לוודא את מידת הדיוק של מה שאני כותב כאן באופן ספציפי למקרה שלכם עם עורך דין המתמחה בתחום.


אוכלוסיות מיוחדות


גם לגבי חולים קשים אין פיתרון גורף. מי שמוגדר כ"שכיב מרע" (חולה הנוטה למות) יכול לבחור בחלופה שאינה כרוכה בהשתתפות ב"פינוי בינוי". 

יהיו כאלה שמצבם הבריאותי קשה שעלולים "ליפול בין הכיסאות". 

הערה: אינני עורך דין והחוק עשוי להשתנות. מומלץ לוודא את מידת הדיוק של מה שאני כותב כאן באופן ספציפי למקרה שלכם עם עורך דין המתמחה בתחום. 


משא ומתן עם היזם


לכאורה, לא ניתן לקבל יותר ממה שקובע החוק וליזם המעוניין להרוויח אין אינטרס לשלם יותר. 

היזם מעוניין להרוויח את המקסימום שהוא יכול, אבל רווח זה לא רק כסף זה גם זמן, כפי שנאמר Time is Money. 

1. יש מצבים בהם היזם מעריך שאם לא יתן לבעל דירה מסוים או לבעלי דירות מסוימים יותר ממה שמגיע להם פורמלית ויגרור אותם לבית המשפט, הפרויקט יתעכב ושכרו של היזם יצא בהפסדו. 

דוגמאות לכך הם דיירים שבנו תוספות לא חוקיות או השתלטו על גינה של כלל הדיירים. 

האם עשרים שנים או שלושים שנים אחרי שעשו זאת אפשר "להעניש" אותם על הפעילות הלא-חוקית שעשו או האם מי שלא התלונן במשך עשרות שנים צריך לוותר להם?

זו שאלה פתוחה. פורמלית לא מגיע להם.


2. גמישות

לפעמים נדרשת גמישות של היזם גם כלפי תביעה של דייר שאינה עולה ליזם יותר כסף.

זהו מקרה קל יותר מהקודם משום שהיזם חוסך זמן, מריבות והתדינויות משפטיות ללא תשלום גבוה יותר. 

אני מכיר מקרה של נכה צה"ל במצב בריאות רע, בנוסף לנכות, שפנה ליזם ואמר שאין לו כוח למגורים בשכירות במשך תקופה ארוכה. הוא רוצה דירה קבועה. 

הגיעו להסכם לפיו היזם רכש את הדירה לו וקנה לו דירה במחיר דומה באותו אזור. 


דברים מהותיים שצריך לשים אליהם לב


1. בדקו מיהו היזם

האם יש לו ניסיון קודם בתחום? האם יש לו עבר חשוד (הונאות פשיטות רגל וכיו"ב)? האם יש לו חוסן כלכלי? 


2. בנק מלווה

חייב להיות בנק מלווה בדומה למצבים בהם רוכשים דירה מקבלן שטרם בנה אותה.


3. עורך דין מטעם הדיירים

חיב להיות עורך דין מטעם בעלי הדירות שמגן על האינטרסים שלהם ואינו דואג ליזם על חשבון בעלי הדירות. 

במקרים מסוימים עשויים להיות בעלי דירות שבנוסף לעורך הדין של כלל בעלי הדירות ישכרו גם עורך דין פרטי. 


4. שמאי

ערך הדירות נקבע על ידי שמאי הנבחר על ידי היזם. הקביעה שלו מהותית בהקשר של התמורה שיקבל כל בעל דירה (דמי שכירות לדירה במהלך הבנייה והדירה שיקבל בסיומה). 

ברוב המקרים שמאי פועל באופן מקצועי לפי מיטב שיקול דעתו המקצועי. 

ממליץ בכל זאת לברר מי הוא אותו שמאי. במקרה קיצון נדיר אולי אפשר יהיה לדרוש לפסול אותו.


יועץ לכלכלת המשפחה


אני מתחיל לקבל מעט פניות של אנשים שמתיעצים איתי נקודתית בהקשר של "פינוי בינוי". 

להערכתי, כפי שמשפחה השוקלת רכישת דירה עשויה לפנות ליועץ לכלכלת המשפחה, כך גם משפחה שמדברים איתה או מבצעים בפועל תהליך של חתימה על פינוי בינוי בבניין מגוריה עשויה להזדקק לשירותים של יועץ לכלכלת המשפחה.


חשוב להבין שיועץ לכלכלת המשפחה הוא גורם מתכלל של כלכלת המשפחה ואינו מחליף בעלי מקצוע אחרים המעורבים בתהליך. 


לפרופיל שלי באתר איגוד היועצים והמאמנים לכלכלת המשפחה לחצו כאן.

להסמכה שלי בניהול סיכונים לחצו כאן.


יום שני, 22 באוגוסט 2022

שיפוץ דירה למתחילים - הקדמה


צולם על ידי במהלך השיפוץ

ברוב המקרים הפרוייקטים בעלות הגדולה ביותר במהלך החיים של אדם או משפחה הם רכישת דירה וחיסכון פנסיוני.

כמובן, שיש פרויקטים אחרים בעלות כספית גדולה, למשל גידול ילדים. 

עד לזמן האחרון לא הבנתי את המשמעויות הכלכליות והאחרות של פרויקט יקר נוסף. מדובר בשיפוץ דירה. בכורח הנסיבות, אני מצוי בשלבים מתקדמים של שיפוץ דירה. 

במקרה זה מדובר בשיפוץ גדול ומקיף של דירה ישנה. העלות הכוללת של הפרויקט שלי אינה רחוקה מעלות של רכישת דירה.

אני ביצעתי הרבה טעויות במהלך ההכנות לשיפוץ וטעויות נוספות במהלך השיפוץ. 

סדרת הפוסטים תנסה לחסוך מאחרים חלק מהטעויות שלי.

שיפוץ דירה עשוי להיות חלק מפרויקט גדול יותר. הכוונה היא בעיקר לרכישת דירה או חלק מדירה בבעלות משותפת. אחרי הרכישה הרוכש רוצה או נאלץ לשפץ אותה.


פרוייקטים  במערכות מידע


כמי שעבד הרבה שנים בתחום המחשבים ומערכות מידע היכרתי פרויקטים רבים באותו תחום. ביניהם לא מעט פרויקטים גדולים. 

היכרתי פרויקטים מכל זווית אפשרית: כעובד בפרויקט, כמנהל פרויקט, כיועץ בפרויקט וכמי שששומע וקורא על פרוייקטים. 

לפעמים קראתי או שמעתי על פרויקטים במסגרת של התעדכנות מקצועית או השתתפות בכנסים. בפעמים אחרות חיפשתי פרויקטים דומים לפרויקטים בהם הייתי מעורב על מנת ללמוד מניסיונם של אחרים.


הדמיון בין פרוקיטיי שיפוץ לבין פרוייקטים במערכות מידע


למרות בורותי הגדולה בנושאי שיפוץ, הינחתי דימיון כלשהו בין פרויקטים בתחום של מחשוב ומערכות מידע לבין שיפוצים בדירה. 

חלק מהנחות העבודה שלי התבססו על דימיון מסוים זה שאיפשר לי להכליל מתחום מערכות המידע לתחום השיפוצים. 

השורה התחתונה (לבינתיים) היא שהדימיון גדול יותר ממה שתיארתי לעצמי. 

בפוסטים הבאים אפרט יותר.


יום ראשון, 5 ביוני 2022

גירושים: איזון משאבים


בפוסט קודם כתבתי, שמי שהביא לקשר הנישואים יותר נכסים כלכליים, עשוי ברוב המקרים לא לקבל יותר נכסים בגירושים. ברוב המקרים, הנכסים הכלכליים, שהובאו לקשר הנישואים, יתחלקו שווה בשווה.

היבטים משפטיים, שאיני מוסמך לדון בהם, והשאלה מי יגדל ילדים קטינים, עשויים לגרום לחלוקה אחרת.


נכסים שהושגו במהלך הנישואים


הבנתם מהפוסט הקודם שנכסים מלפני הנישואים ששותפו, יתחלקו שווה בשווה, אבל מה עם נכסים שהושגו במהלך הנישואים?

להפיכת הדיון לפשוט יותר אניח שהילדים, אם יש בכלל ילדים, כבר בוגרים ולא צריך לשלם עבורם.

אתאר שני מקרי קיצון.


מקרה קיצון: תרומה אפסית של הבעל

האישה הייתה המפרנסת העיקרית במשך כמה עשורים של שנות נישואים. היא גם זו שגידלה את הילדים והחזיקה את הבית. הבעל בקושי עבד ולא השקיע מאמץ בטיפול בילדים ובתחזוקת הבית.


מקרה קיצון: תרומה אפסית של האישה

הבעל עבד קשה והרוויח הרבה. הבעל אולי גם השקיע בתבונה את הכספים והשיג תשואות גבוהות.
האישה לא בישלה ולא כיבסה. הבעל אכל בעבודה. האישה הזמינה אוכל מוכן או שהלכו למסעדות כשלא היה בעבודה. 
אם תעקבו אחרי העיתונות הכתובה או הדיגיטלית,  תיתקלו במקרים של בעל שהוא איש עסקים עשיר ואישה שהיא אינה עובדת או עובדת מעט. במשפט הגירושים עורך דין, ממולח ויקר, המייצג את הבעל, תובע יותר ממחצית הרכוש. 
בלא מעט מהמקרים הללו האישה מקבלת מחצית הרכוש.


גם בשני המקרים הקיצוניים הללו סביר שהנכסים הכלכליים שנצברו במשך שנות הנישואים יחולקו שווה בשווה. המונח המתאר זאת הוא: איזון משאבים.

כמובן שרוב המקרים אינם דומים למקרה הקיצון וכל אחד מהצדדים תורם לצבירת הנכסים המשותפים.


איזון משאבים


כל הנכסים שנצברו במהלך שנות הנישואים מתחלקים שווה בשווה בין בני הזוג. 

ההנחה היא שלא נכון, ובדרך כלל גם בלתי אפשרי, לכמת את התרומה של כל אחד מבני הזוג. 

יכול להיות שאחד מבני הזוג ויתר על קריירה, באופן מלא או באופן חלקי, על מנת לטפל בהיבטים משפחתיים אחרים, למשל: טיפול בילדים או תחזוקת הבית. 

יכול להיות, וזה קורה גם לא מעט, שבת הזוג תמכה בבן הזוג במשברים ובהחלטות שלו במהלך הקריירה ובלעדי התמיכה הייתה קריירה הרבה פחות מוצלחת והרבה פחות מניבה.

האמרה: "מאחורי כל גבר מצליח עומדת אישה" לא מנותקת מהמציאות. 


באילו נכסים מדובר?


למעשה בכל הנכסים. אדגים באמצעות כמה סוגי נכסים שבדרך כלל זוגות צוברים.


דירה למגורים

הדירה צריכה להתחלק שווה בשווה. כמעט תמיד ברור שלפחות אחד מבני הזוג יעזוב את הדירה המשותפת. 

החלופות הנפוצות הן:

1. אחד מבני הזוג ישלם לבן הזוג השני, שיעביר לו את הבעלות על החצי שלו בדירה.

2. הדירה תימכר וכל אחד מבני הזוג יקבל מחצית מהתמורה.

3. אחד מבני הזוג יישאר לגור בדירה וישלם לבן זוגו מחצית מדמי השכירות על הדירה.
זה יכול להיות פיתרון לזמן מוגבל עד מכירת הדירה. 
 
לצורך הערכת השווי יש צורך להסתייע בשמאי נדל"ן. 

דירה להשקעה

הפיתרון דומה לפיתרון ביחס לדירה למגורים. 
זה יותר קל לביצוע משום שהמשפחה אינה מתגוררת בה. 
עשוי להיות גם פיתרון של שמירה על בעלות משותפת על הדירה וחלוקת דמי השכירות בין בני הזוג. זה עלול להיות פיתרון מוצלח פחות משום שלא בטוח שהם יצליחו להגיע להסכמות ביחס להתנהלות השוטפת של תחזוקת והשכרת הדירה.
 

מכוניות

בני הזוג עשויים להיות בעלי מכוניות. בחלוקת הרכוש צריך לקבוע מי מקבל מכונית ואם יש יותר ממכונית אחת איזה מכונית מקבל כל אחד מבני הזוג? 

לא בהכרח שווי המכוניות דומה. עשויה להיות מכונית אחת חדשה וגדולה ומכונית שנייה קטנה בת יותר מעשור. 
סביר להניח שמי שיקבל מכונית ישלם את מחצית משוויה לבן הזוג השני.
 

חסכונות והשקעות

השקעות בשוק ההון. 
פיקדונות ותוכניות חיסכון.


חסכונות פנסיוניים

קרנות פנסיה.

ביטוחי מנהלים.

פנסיה תקציבית.

קופות גמל. 

קושי מובנה באיזון משאבים בחסכונות פנסיוניים הוא,  שמדובר בחסכונות ארוכי טווח שהתחילו לפני הנישואים ובמקרים רבים נמשכים גם אחריהם. 

צריך לחלק שווה בשווה רק את מה שנצבר במהלך הנישואים. זה לא פשוט כי הצבירה נושאת רווחים. 

על מנת לחלק חסכונות פנסיוניים יש צורך להיעזר באקטואר. 


גם נטלים


צריך לבצע איזון לא רק לגבי נכסים אלא גם לגבי נטלים. הכוונה היא להלוואות, משכנתאות, תשלומים נדחים בכרטיסי אשראי, אוברדרפט, ארנונה, חשבונות חשמל, חשבונות מיים  וכיו"ב. 


השורה התחתונה


נדרש לביצוע תהליך מורכב של איזון משאבים, המחייב סיוע של מומחים מקצועיים בנוסף להסכמה בין בני הזוג. 

עשויות להיות חלופות שונות לחלוקת הנכסים הפיננסיים והרכוש, שכולן עונות על הדרישה לאיזון משאבים. 

רצוי להשיג הסכמה לבד או באמצעות תהליך גישור. 

החלופות העונות במדויק על הכללים עשויות להיות מסוג Win-Win עבור בני הזוג.

הן עלולות גם להיות מסוג Lose-lose.

לפעמים ניתן לבנות חלופות יצירתיות מסוג Win-Win במקום חלופות קשיחות העונות בדיוק על חלוקה חצי-חצי מסוג Lose-Lose. 

יועץ לכלכלת המשפחה עשוי לעזור במציאת חלופות כאלה ובמימושן, בכפוף להסכמה בין בני הזוג.  

כיועץ מנוסה בכלכלת המשפחה, שעבר לפני מספר חודשים הליך של גירושים, אשמח לעזור לזוגות המתגרשים באמצעות תהליך גישור או בהסכמה אחרת על חלוקת רכוש, במציאת חלופות יצירתיות כאלה שיהיו טובות לשני הצדדים.

פרטים טלפון: 054-4480616


יום חמישי, 1 באפריל 2021

סיכונים בהעברה בין דורית


הפוסט הזה מתאים להיכתב בשלושה מהבלוגים שלי.

הוא מתאים לבלוג Risk and Crisis משום שהוא עוסק בניהול סיכונים. 

הוא מתאים לבלוג הישורת האחרונה - לאו דזה וזקנים אחרים, משום שהוא עוסק באנשים הנמצאים בישורת האחרונה של חייהם.

לטעמי הוא מתאים יותר לבלוג זה משום שהוא עסוק בסוגיות כלכליות משפחתיות כבדות משקל. 

ההקשר המשפחתי בניהול כלכלת המשפחה


בכל ייעוץ או ליווי כלכלי אני שואל על המשפחה המורחבת, כגון: הורים ואחים: 

האם יש בני משפחה?
האם הם יכולים לעזור כלכלית במקרה של משבר כלכלי של המשפחה או היחיד? 
האם הם ירצו לעזור כלכלית במקרה של משבר כלכלי? 
האם הם נזקקים לסיוע כלכלי?
האם למשפחה או היחיד הפונים/פונה אלי יש רצון לעזור במקרה שבני המשפחה יפנו אליו?

הסיבה לשאלות שלי אינה רכילותית. כמו כל מידע אחר, שאני מקבל במהלך הייעוץ, הוא חסוי ואינני משתף אותו ללא אישור המשפחה או היחיד במידה שיש צורך לשתף אותו. 

אני יכול לשתף מידע כזה בעילום שם כשברור לי שקוראים לא ידעו במי מדובר. בדרך כלל אני גם משנה פרטים ובעיקר בונה משהו המורכב מפיסות מידע מכמה מקרים שונים.

הסיבה לשאלות שלי היא שהמידע הזה עשוי להשפיע על קבלת החלטות כלכליות ועל אופן ההתנהלות.
דוגמה: בן להורים עשירים במיוחד ותומכים יכול להקטין את ביטוח החיים ובמקום זה לחסוך כסף לילדיו.

מקרה פרטי: העברה בין דורית


מקרה פרטי שעשוי להיות משמעותי בהקשר המשפחתי בניהול כלכלת המשפחה הוא העברה בין דורית. 
זוהי מילה עדינה יותר לירושה משום שאינה מזכירה מוות. 
זהו גם מושג רחב יותר משום שאפשר להעביר רכוש לדור הבא גם לפני המוות ולא כחלק מירושה.

ירושה עשויה להיות משמעותית להתנהלות הכלכלית של משפחה. לפעמים מדובר בנכסים פיננסיים משמעותיים ובנכסים משמעותיים כמו דירה או דירות.  

אחת הבעיות בהקשר של תכנון כלכלי בהקשר של העברת נכסים מדור לדור היא שהעיתוי של ההעברה אינו ידוע ובלא מעט מקרים גם קשה להערכה. 


מודל פשטני של העברה מדור לדור


זוג עובר את מעגל החיים הכלכלי וצובר נכסים פיננסיים משמעותיים, כגון: דירה, נכסים פיננסיים וחיסכון פנסיוני. 
לאחר מותם, רצוי בשיבה טובה ולא בטרם עת, הרכוש מועבר באופן טבעי לילדי הזוג ומתחלק ביניהם שווה בשווה. 


מדוע המודל הפשטני במקרים רבים אינו תקף?


ייעוץ בכלכלת המשפחה שעשיתי לגברת שהיא אזרחית ותיקה, החיה בגפה,  עשוי להיות דוגמה המציגה את המורכבות. 
במהלך פגישת ייעוץ שאלתי אותה על קרובי משפחה מדרגה ראשונה ומצבם הכלכלי. הסברתי לה את ההקשר המאוד ספציפי שבגללו שאלתי אותה. במקרה זה ההקשר התמקד בעיקר באפשרות של קבלת עזרה כלכלית מקרובי משפחה, אם המשאבים המועטים שברשותה לא יספיקו.

מהתשובה שלה הבנתי שיש לה בן יחיד העובד במשרה בכירה ומשתכר היטב. הוא נשוי ויש לו ילד. 

בשלב זה היא התחילה לדבר על בעיות לאו דווקא כלכליות. 
תמונת המצב שהיא הציגה, ואיני קובע האם היא נכונה במידה כזו או במידה אחרת, הייתה כדלקמן:

אשתו של הבן שלה אינה אוהבת אותה. האישה שולטת בבן שלה. האישה מנסה לצמצם ככל שניתן את הקשר בין משפחתה לבין האם של בעלה. 
הדבר שבאמת כואב לה וחשוב לה יותר מכל הנושאים הכלכליים הוא זה שמונעים ממנה להיות בקשר עם הנכד שלה. 

מהמקרה הזה ניתן לראות מורכבות החורגת מהמודל הפשטני:

1. לא תמיד ההורים המבוגרים הם אלה שצברו נכסים ויש להם שכר גבוה ו/או פנסיה גבוהה.
יש מקרים שדווקא בנים או אחים הם אלה שתומכים כלכלית בבני הדור המבוגר. 

2. עשוי או עלול להיות גם היבט רגשי המשפיע על אופן העברת הנכסים מדור לדור.
לא בהכרח הורים יורישו כספים לילדיהם. 
לא בהכרח הורים, שיכולים לתמוך, יתמכו בילדיהם במקרה של מצוקה כלכלית
לא בהכרח הירושה או התמיכה תתחלק שווה בשווה בין כל הילדים.

3. לילדים שהתבגרו יש בני זוג המשפיעים על האינטראקציה בינם לבין ההורים
במקרים מסוימים ההשפעה אינה מזיקה ואפילו מועילה אבל יש גם מקרים אחרים, כדוגמת זה שתואר בתחילת פסקה זו.

היבטים נוספים בהקשר של ירושות


1. ההקשר התרבותי
בתרבויות מסוימות מקובל להוריש לילדים באופן לא שווה. גם בארץ נתקלים במשפחות שההורים מורישים לבנים יותר מאשר לבנות, אם בכלל הבנות יורשות משהו. 

יש תרבויות בהן הבכור יורש את הכל או את רוב הנכסים והנכסים הפיננסיים.

מקרה מעניין הוא שבט הטוראג'ה באינדונזיה. שם נקבע חלק הירושה בהתאם לחלקו של הבן במימון טקס ההלוויה של ההורה. הטקס עשוי לארוך שבוע ובו משפחת הנפטר ממנת לכל בני השבט מזון, צרכים אחרים ופעילויות.

2. מס ירושה
במדינות OECD רבות יש מס ירושה, למשל: ארצות הברית, צרפת, אוסטריה. 
במקרה של עושר רב, אחוז מסוים מהירושה הולך לקופת המדינה.
זה נכון שבישראל אין עדיין מס ירושה אבל יש הערכות שבגלל המשבר הכלכלי החמור לא יהיה מנוס מהטלת מס כזה גם בארץ.
אם וכאשר יהי מס כזה, הוא צפוי לחול על אנשים עשירים בלבד. בפעם הקודמת שהצעה כזו עלתה בישראל, לפני מספר שנים, היא כללה מס ירושה רק על בעלי רכוש של מעל ל-10 מיליון שקלים.

3. חלק גדול יותר בירושה לאחד מהילדים
בנוסף לסיבות תרבותיות לחלוקה לא שווה של הירושה בין הילדים עשויות להיות סיבות ספציפיות לחלוקה כזו.

הכרתי משפחה שבה היורש היחיד היה אחד הילדים. מדובר באדם הסובל מפיגור שכלי חמור שאינו מסוגל לעמוד ברשות עצמו. ההורים העריכו שיתר הילדים יוכלו לעבוד ולפרנס את עצמם. לעומת זאת אותו ילד גם בבגרותו יזדקק למימון של הטיפול בו ולא יוכל לעבוד לפרנסתו.

עשויים להיות מצבים שבהם רק אחד מהילדים דואג להורה הקשיש והחולה ומטפל בו במשך שנים. ההורה רוצה לתת לזה ביטוי בצוואתו.

עשויים להיות מצבים קיצוניים, שבהם אף לא אחד מהילדים שמר על קשר עם ההורה והוא יוריש את רכושו לעמותה הקרובה לליבו או למי שטיפל בו.

סיכונים לדור הצעיר בהעברה בין דורית


נדמה לי שבפסקאות הקודמות התייחסתי לנושא זה. אוסיף עוד מספר סיכונים בנוסף לאלה שציינתי בפסקה הקודמת: 

1. עלול להיות מצב שבו בן או בת לא יזכו בירושה כלשהי. 

2. עלול להיות מצב שבו חלוקת הרכוש בין הבנים לא תהיה שווה

3. בעתיד עלול להיות מס ירושה.

4. במקרה של הורים שיש להם יותר חובות מרכוש, היורשים עלולים להיתבע לשלם את החובות.

5. החמרה מתמשכת במצב הבריאות של ההורה עלולה לגרום להוצאות שיקטינו משמעותית את היקף ההעברה הבין דורית.

ההיערכות הנדרשת 


ההיערכות צריכה להיות ספציפית לכל מקרה. יש להביא בחשבון תסריטים אופטימיים אבל גם תסריטים פסימיים. 
כלומר: לנסות לבנות היערכות כלכלית שתאפשר קיום בכבוד ואף יותר מכך גם במקרה שלא תהיה העברה בין דורית או תהיה העברה בין דורית קטנה מהצפוי. 
הטכניקה לניהול סיכונים המתאימה למצב כזה היא Scenario Analysis.


סיכונים לדור ההורים


תחת ההנחה, שלדור ההורים יש נכסים פיננסיים משמעותיים שיעברו לדור הבא, גם לדור ההורים יש סיכונים. 
ברוב הייעוצים בכלכלת המשפחה צריך להתייחס לסיכוני הדור הצעיר המקבל את הירושות כי הם אלה המגיעים בדרך כלל לייעוץ. 
בפוסט זה אתייחס בהרחבה דווקא לסיכונים של דור ההורים.

הסיפור שהבאתי בפסקה " מדוע המודל הפשטני במקרים רבים אינו תקף?" מרמז על מקור סיכונים מרכזי. המקור עלול להיות הילדים ו/או בני זוגם. 

אני מכיר לא מעט משפחות שבהן אין סיכון כזה אבל אני ואחרים נתקלנו גם במשפחות אחרות, שבהן יש נכונות של ילדים ו/או בני זוגם לרצות לקבל יותר כסף מהירושה, כאשר אחד מהוריהם עדיין בחיים.

הלחצים עלולים להיות בכיוון של צמצום בהוצאות ההורה. 
לא מדובר ביועץ לכלכלת המשפחה, שהמשפחה לה הוא מייעץ נמצאת במאזן הכנסות-הוצאות שלילי. 
מדובר בחשבון קר של גודל הירושה שיקבלו.

הם יכולים להיות בכיוון של הימנעות ממשכנתא הפוכה ומדיור מוגן. 

יכולים להיות גם לחצים בכיוון של מכירת הדירה. 
לבן הזוג החי, שאולי כבר אינו במיטבו, וחווה משבר של איבוד בן/בת זוג שהיו בקשר עשרות שנים קשה לעמוד בלחצים. 

גם אם הניסיון, ההרגשה והתחושה הם ש"לי זה לא יקרה", זה יכול לקרות. 

לפעמים אלה הם הילדים של האזרח הוותיק שנותר בחיים. לפעמים הילדים או חלק מהילדים אינם עומדים בלחצים של בן או בת הזוג, שאיתם בנו את חייהם ויש להם ילדים משותפים.

במקרה הגיע לידי ביטאון של הסתדרות גמלאי המדינה בפנסיה תקציבית. תתפלאו, אבל גם בביטאון  כזה עשוי להיות מאמר בעל ערך בכלכלת המשפחה. במקרה זה כותרת המאמר היא: "צוואות, ירושות ומה שעומד מאחוריהן". עו"ד אהוד סרפיאן, מזכ"ל עמותת גמלאי המדינה, מספר על פניות של גמלאות בוכיות, המספרות לו שילדיהן מבקשים מהן (או לוחצים עליהן) למכור את הדירה שלהן אחרי שהתאלמנו.

ההיערכות הנדרשת 

1. הקפידו על אי-העברת דירת מגורים ליורשים כשאתם עדיין בחיים.
גם אם הם יתחייבו לאפשר לכם לגור בה עד יום מותכם.

2. צוואה באמצעות עורך דין מומחה בתחום הכרחית. 
עו"ד סרפיאן מספר שזוהי ההמלצה שלו בכל הכנסים שהוא מארגן לגמלאים. אני מצטרף להמלצה שלו. הוא מספר, שנשים בוכיות המתקשרות אליו, גם מודות לו משום שהייתה להן צוואה חוקית, שאינה ניתנת באופן מעשי לערעור. האכזבה מתמקדת ביחס של הילדים אבל לא מתלווה לה אובדן הדירה.

ללא צוואה, הילדים של בני הזוג יקבלו את מה שמגיע להם כברירת מחדל על פי החוק, כלומר: מחצית מחלקו של בן הזוג שנפטר בנכסים, ובכלל זה מחצית מחלקו בדירה המשותפת. 

3. בצוואה חשוב להקפיד שבן הזוג שנותר בחיים יירש את כל דירת המגורים.
כמובן שאיני מומחה בתחום, אבל ראיתי צוואות שכתבו עורכי דין לעצמם ולבני/בנות זוגם/זוגן, שזה בדיוק מה שנכתב בהן. 

כאשר הבעלות על דירת המגורים אינה משותפת לבן הזוג הנותר ולילדים, אי אפשר להכריח אותו למכור אותה ולעבור למקום מגורים אחר.


קישורים לפוסטים קודמים בנושא העברה בין דורית


יום חמישי, 11 בפברואר 2021

מחשבות של מנהל סיכונים: לרכוש דירה?


איגוד היועצים לכלכלת המשפחה ראוי לשבחים רבים על פעילויות מרחוק שהוא מארגן עבור החברים באמצעות זום. מדובר בהרצאות. מדובר במפגשים עם אנשים משפיעים בכלכלה הישראלית ומדובר במפגשי סיעור מוחות, בהם מציגים בעיה וכל מי שרוצה מעלה את הרעיונות שלו. אין ספק שמפגשים כאלה מעשירים את המשתתפים.


המפגש הבוקר (10 בפברואר)


המפגש הבוקר עסק בזוג צעיר (לא מקרה ספציפי אבל מאפיין לא מעט זוגות כאלה) הגר בשכירות ומעוניין לרכוש דירה. 

שניהם עובדים. שניהם לומדים ומצליחים לחסוך סכום קטן כל חודש.

השאיפה שלהם היא לרכוש דירה. השאלה שנשאלה: מה תציעו להם לעשות?


כמובן שזה תלוי בנסיבות הספציפיות של כל זוג. לא דומה זוג בוגרי 8200 שלומדים לתואר במדעי המחשב לזוג לומדי ספרנות או מקרא באוניברסיטה. 

לא דומה זוג ממשפחה עשירה עם יחסים טובים במשפחה ונכונות לתת להם סכומי כסף גדולים במתנה לזוג עני, שאולי יצטרך לתמוך בהוריו.

במהלך הדיון דיברתי מעט. בפוסט אציג כמה מהרעיונות שלי בהתייחסות לנושא.


מזווית של מנהל סיכונים


כידוע, אני לא רק יועץ לכלכלת המשפחה אלא גם מנהל סיכונים. 

מזווית ראייה של מנהל סיכונים, הדבר האחרון שזוג כזה צריך לעשות בעת הזאת היא לקחת משכנתא ולקנות דירה. 

קניית דירה ללא אחוז גבוה (לפחות 50%-60%) של מימון עצמי היא סיכון גדול. גם תשלום חודשי מעל ל-30% מההכנסה ובוודאי מעל ל-50% הוא סיכון, למעט אצל כאלה שברור שההכנסה שלהם תעלה וברור שתהיה בה עלייה גדולה.

ככל שאי-הוודאות גדולה יותר רמת הסיכון גדולה יותר. 

אי-הוודאות בתקופת המשבר הנוכחית גדולה במיוחד.

מגפת הקורונה גרמה לשינויים מהותיים. ברור לגמרי שחלקם אינם הפיכים. פחות ברור לאיזה עולם אנחנו צועדים, על אף שיש כמה מגמות שסביר שיתעצמו. 


ריחוק חברתי ועבודה מרחוק


אין ספק שמגמת העבודה מרחוק, שהתחילה עוד לפני הקורונה ותפסה תאוצה בזמן הקורונה תימשך. 

באופן דומה גם נצרוך יותר שירותים מרחוק למשל באמצעות e-Commerce, שירותים פיננסיים מרחוק ושירותי בריאות מרחוק. 

העבודה מרחוק עשויה להשפיע על דפוסי רכישת דירות. אי-הוודאות ביחס לדפוסים מגדילה את הסיכון ברכישת דירה.


משבר כלכלי


בלי להיכנס בפוסט זה לעומק, ברור לגמרי, שיש משבר כלכלי עולמי חמור ומשבר כלכלי חמור גם במדינת ישראל. 

משבר כזה משפיע בהכרח גם על משפחות. הנפגעים העיקריים הם הצעירים. לא בהכרח הם ימצאו עבודה. לא בהכרח הם ימצאו עבודה מתאימה לכישוריהם. בהחלט ייתכן שיצטרכו להתפשר גם על גובה המשכורת וההטבות סביבה. 

מחקרים על משברים קודמים מדברים על "דור אבוד": דור שמרוויח כ-5% או 6% פחות בממוצע לאורך כל הקריירה שלו. דור עם פחות סיפוק מעבודה. דור עם פחות ילדים. 

בני הזוג במקרה שהוצג מועדים להיות כאלה משום שהם בתחילת הקריירה שלהם.

הסיכון להכנסה נמוכה ממה שהזוג מצפה לה הוא ברוב המקרים גדול במיוחד בתקופה זו. 


שוק העבודה


עוד לפני משבר הקורונה עבר שוק העבודה שינויים. רובם בכיוון של פחות יציבות. העתיד צופן שינויים נוספים בכיוון כזה:


1. פחות שכירים. יותר עצמאיים.

בעיקר יותר מודל ביניים של עצמאי שהוא במקביל שכיר לפעמים שכיר בחלקי משרה. לפעמים שכיר ביותר ממקום אחד ובמקביל גם עצמאי.


2. היעלמות מקצועות והיווצרות מקצועות חדשים.

התקדמות הטכנולוגיה מיתרת מקצועות ודורשת מקצועות חדשים.


3. אפשרות של פחות מקומות עבודה כך שאחוז גבוה יותר מהאוכלוסייה לא יעבוד.

הטכנולוגיה גם מחליפה עובדים.


4. צורך בהחלפת מקצוע במהלך הקריירה

לפרטים קראו: הלנצח תעבדו באותו תחום עיסוק?


כל אלה מצביעים על סיכון גדול יותר של היוותרות ללא הכנסות מעבודה ועל תנודות בגובה ההכנסה.


שלב בחיים


בני הזוג בדוגמה הם עדיין בשלב לא יציב של חייהם המקצועיים והמשפחתיים.  ככל שאי-היציבות גדולה יותר כך גם הסיכון גדול יותר.

שינויים אפשריים בעתיד:


1. מקומות עבודה חדשים אחרי הלימודים

לא ברור באיזו עיר ובאיזה אזור זה יקרה. ספק אם ברור גובה ההכנסה הצפויה מעבודה. ממש לא רעיון טוב להחליט על המקום בו קונים דירה בשלב זה.

האם המקום החדש הוא המקום בו ימשיכו לעבוד או שמסיבות אלו ואחרות יחליפו מקום עבודה? 

אצל מי שעובד מספר שנים באותו מקום זה סיכון קטן יותר.

אי-יציבות תעסוקתית מגדילה את הסיכון ברכישת דירה בהיבטים של מיקום ויכולת החזר משכנתא. 


2. הולדת ילדים

זהו Game Changer המשפיע במגוון רחב של היבטים:

א. הוצאות גדולות יותר.

ב. מגבלות של שעות עבודה לפחות אצל אחד מבני הזוג.

ג. החלפת מקום מגורים קשה יותר כשיש ילדים מאשר כשאין: כשאין ילדים לא צריך לדאוג למסגרות לילדים ולא צריך לחשוב על ההסתגלות החברתית שלהם לסביבה חדשה. 

ד. בחירת דירה לרכישה כשיש ילדים שונה מהותית מבחירת דירה לזוג ללא ילדים.

האם באמת זוג ללא ילדים יכול לתכנן רכישת דירה גם לתקופה שיהיו להם ילדים בלי להכיר את המשמעויות של מספר הילדים וצרכיהם על בחירת דירה?

היוולדות ילדים עשויה להיות סיכון בהיבט של יכולת החזר משכנתא ובאופן כללי בהקשר של מאזן הכנסות-הוצאות.


שוק הדיור


אני לא מאלה שקונים את ההנחה, שמחירי הדיור יעלו לנצח. 

בעבר כבר ירדו מחירי הדירות להערכתי זה יקרה גם בעתיד. לא נכון לחשוב, שאם הביקוש עולה על ההיצע המחירים יעלו כל הזמן. 

בשלב מסוים המבקשים פשוט לא יוכלו לרכוש את המוצר ויחפשו פיתרונות חליפיים. 
אגב, לא טענתי שלתמיד הביקוש יעלה על ההיצע בשוק הדירות לרכישה במדינת ישראל.


סגמנטציה של שוק הדיור

גם אם יעלו מחירי הדיור בממוצע יהיו מקומות שבהם הם יעלו במתינות. יהיו מקומות שבהם יעלו באופן חד יותר ויהיו מקומות שבהם המחירים ירדו. 

זכור לי סרטון ב-You Tube בו גורו לשוק הדיור בארה"ב הציע להיזהר בהשקעה בשוק זה יד לאחר צניחת המחירים אחרי משבר הסאבפריים. 

הטענה שלו הייתה שיש מקומות בהם תקנו בזול, אבל לא תצליחו להשכיר ולא תרצו לגור בהם. 

הסגמנטציה במחירי שוק הדיור מגדילה את הסיכון של רכישת דירה על ידי מי שאינו מבין את שוק הדירות.


שינויים בדפוסי הדיור

העבודה מרחוק משנה את המגמות בשוק הדיור. קראתי ראיון עם אנליסט מגמות בשוק הדיור של בנק הולנדי המסביר כי העבודה מרחוק גורמת לעזיבת מרכזי הערים לפרברים ומחוץ להם. הוא אומר שהמגמה הזו באה כבר לידי ביטוי בעזיבות של ניו יורק ושל תל אביב לטובת מקומות מחוץ לעיר. 


קיימת גם עזיבה של הסיליקון וואלי בקליפורניה לטובת מקומות זולים יותר. היא מבוססת לא מעט על עבודה מרחוק במקום עבודה מהמשרדים. 

כך למשל, חברת Oracle מתכוונת להעביר את המטה שלה לטקסס.

סביר שמגמה של מגורים בפריפריה בישראל עשויה להתחזק. 

גם התחממות כדור הארץ משפיעה. בעיר גדולה באריזונה מוקמת שכונה ירוקה. הגרים בה יהיו ללא מכוניות פרטיות.

הסיכון של רכישת דירה במקום שהמחירים בו עלולים לרדת גדל כאשר משתנים דפוסי הדיור.


בחרתי לא להתייחס בפוסט זה לרעיונות של רכישת דירה להשקעה ומגורים בשכירות. 

לדעתי הם לרוב לא מתאימים למשפחות במיצוב ובשלב של הזוג בדוגמה.

מי שמעוניין לדעת מה אני חושב על הנושא, בהקשר של השקעה ישירה בדירות בישראל או בחו"ל, מוזמן לקרוא פוסטים אחרים.


הוצאות נלוות


לרכישת דירה יש הוצאות נלוות רבות. קראתי הערכה של כ-5% מעלות הדירה. 

בין ההוצאות: מיסוי, עורך דין, מתווך, ריהוט, שינויים בדירה, הובלה, תשלומים ראשונים להתחברות לחשמל, מים, גז וכיו"ב.


לסיכום


מזווית של מנהל סיכונים כמעט לכל הזוגות הצעירים שאין להם מספיק חסכונות אישיים, אין להם יכולת לחסוך סכומים גבוהים בכל חודש ואין להם הורים שישלמו חלק גדול ממחיר הדירה, הסיכון ברכישת דירה בעיתוי הנוכחי הוא גדול במיוחד.

הגורמים העיקריים לסיכון:


1. הסתברות גבוהה לאיבוד מקומות עבודה ו/או שכר נמוך מהמצופה.


2. משבר כלכלי ובריאותי חמור.


3. הסתברות גבוהה לשינויים מהותיים מתמשכים כתוצאה ממשבר הקורונה. 


4. הסתברות גבוהה לשינויים מהותיים בשוק העבודה, העלולים בטווח ארוך לפגוע בהכנסות המשפחה.


5. הסתברות גבוהה לשינויים בשוק הדירות הנלווים לשינויים המתמשכים בעקבות משבר הקורונה.


6. שינויים במאזן ההכנסות-הוצאות במקרה של הולדת ילדים.


השורה התחתונה: 

שקלול כל הגורמים מתאר תמונה של משבר ושל חוסר יציבות. המגדיל את חוסר הוודאות. כשחוסר הוודאות גדלה גדלים גם הסיכונים. 

ההמלצה שלי היא לשקול היטב לפני שמתחייבים לרכוש דירה ובמקרים רבים להעדיף את דחיית ההחלטה עד שתהיה פחות אי-וודאות.


יום שבת, 11 בפברואר 2017

עת לטעת: חשיבות העיתוי בכלכלת המשפחה

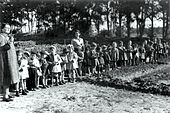
ילדי גן בתל אביב בנטיעות ט"ו בשבט
מקור התמונה: ויקיפדיה

בט"ו בשבט לפני שנה בדיוק כתבתי את הפוסט: נטיעות כלכליות - פוסט לטו בשבט.
בפוסט הקודם התיחסתי לצורך לטפל באופן עקבי בעצים ששותלים ובמקביל לצורך בהתנהלות כלכלית עקבית לטווח ארוך על מנת לקצור את הפירות.

גם היום ט"ו בשבט והפעם אתיחס להיבט כלכלי אחר שמזכיר טו בשבט. ט"ו בשבט הוא עת לנטוע.
בספר קוהלת תוכלו לקרוא על עת לכל דבר. כך למשל, יש עת לנטוע ויש עת לעקור.

באופן דומה בהחלטות כלכליות לא מספיק לקבל החלטה סבירה או נכונה ולבצע אותה. חשוב לקבל אותה ולבצע אותה בעיתוי הנכון. פוסט זה עוסק בחשיבות העיתוי בקבלת וביצוע החלטות כלכליות.

השקעות כספים
כמה חודשים לפני משבר הסאבפריים פגשתי מומחה לשוק ההון. בשיחה הוא אמר לי שהוא חושב שיש הסתברות גבוהה למפולת בשוק המניות בארץ ובעולם.
לא האמנתי. שאלתי אותו הרבה שאלות ובדקתי בעצמי. הגעתי למסקנה שהוא עשוי להיות צודק. מכרתי בעיתוי מצוין תיק השקעות של 50% מניות והשקעתי את הכסף באפיק סולידי.
מי שמכר תיק דומה כמה חודשים אחרי קיבל עשרות אחוזים פחות ממה שאני קיבלתי. 

לעומת זאת בפוסט: הסוסים ברחו עכשיו ננעל את האורווה תיארתי מצב הפוך.
יועץ השקעות בבנק הציע ללקוח שלי בייעוץ בכלכלת המשפחה למכור מניות של קבוצת אי.די.בי. אז היה נוחי דנקנר עדיין בעל השליטה בקבוצה. הייתה רק בעיה קטנה אחת: יועץ ההשקעות הציע את זה אחרי שאי.די.בי פירסמה הערת עסק חי. 
למי שאינו מצוי במשפטים ובכלכלה, משמעות הערה כזו היא שהחברה מעריכה שלא תוכל להחזיר את החובות שלה. 
מאוחר מדי למכור את המניות ללא הפסד משמעותי.

אלו הן רק שתי דוגמאות, מתוך מספר גדול של מקרים בשוק ההון, בהם עיתוי ההשקעה או עיתוי המכירה קובע את שיעור הרווח ולפעמים גם קובע האם יש הפסד או רווח?

רכישת דירה
אם רכשתם דירה כשמחירי הדירות היו זולים, כנראה הרווחתם.
אם רכשתם אותה לפני ירידת מחירים, כנראה הפסדתם.

שוק הדירות בארץ ובודאי בעולם אינו המוגני. לפעמים מחירי דירות בעיר אחת עולים ובעיר אחרת יורדים.
יש כאלה שרכשו בתים או דירות במחיר זול ומאוחר יותר המחירים באותו אזור עלו בעשרות או מאות אחוזים.
דוגמה: יש אנשים שרכשו בתים בכפר שמריהו כשהוא עדיין היה כפר חקלאי. היום זהו אחד האזורים בארץ בהם מחירי הבתים הם הגבוהים ביותר.

עיתוי רכישת דירה תלוי גם בכמות הנכסים הפיננסיים שצברה משפחה, ברמת ההכנסה ובצפי לרמת ההכנסה בעתיד.
מי שיבחר בעיתוי לא מתאים, מגדיל את הסיכון שלו להיקלע למצב בו לא יוכל להחזיר את ההלוואות שלקח לצורך רכישת דירה.

משכנתה
בצעירותי קניתי דירה ולקחתי משכנתה להשלמת הכסף הנדרש לרכישת דירה (ההורים הציעו לתת לי את הכסף החסר ואמרתי "לא"). באותה תקופה היו משכנתאות עם ריבית ללא הצמדה.

כמה שנים אחרי זה, מונה יורם ארידור לשר האוצר של מדינת ישראל. על פי הויקיפדיה, ניהל ארידור כלכלת בחירות.
אולי אפשר להתווכח על הטענה הזו, אבל אי אפשר להתווכח עם העובדות: האינפלציה במדינת ישראל, בכל אחת מהשנים 1979-1985 הייתה תלת ספרתית. בשנת 1984, אחרי סיום תפקידו של ארידור באוקטובר 1983, היא הגיעה לשיא של 444.88%.
יורם ארידור מונה לשר אוצר בשנת 1983 כך שהאינפלציה התלת ספרתית התחילה עוד בימי קודמיו בתפקיד.

הסקירה הכלכלית השטחית הזו, פחות רלוונטית לעניננו. העיתוי בו לקחתי את המשכנתה היה עיתוי מוצלח. המשכנתה שלי ושל רבים אחרים כמעט ונעלמה בגלל האינפלציה.

מי שלקח משכנתה בעיתוי מאוחר יותר בכמה שנים נאלץ לקחת משכנתה צמודה למדד ושילם גם הצמדה וגם ריבית.

חיסכון פנסיוני
אם העיתוי בו מתחילים בחיסכון פניסיוני הוא בגיל מבוגר, תתקשו לצבור סכום מספיק להבטחת קצבת פנסיה חודשית ראויה.
אם העיתוי יהיה גיל צעיר, למשל הורים החוסכים לילדיהם בני ה-18 או ה-22, תוכלו לצבור חיסכון פנסיוני גבוה יותר.
בנוסף לכך, קרוב לודאי שסכומים שתפקידו בגיל 25 יניבו תשואה מצטברת גבוהה יותר מסכומים זהים שתפקידו בגיל 55.

הגשמת חלומות
להגשמת חלומות כמו טיול למדינות אקזוטיות, רכישת מכונית חדשה וכיו"ב יש מחיר כספי.

אפשר לתכנן ולחסוך סכום העונה לפחות על חלק מהותי מהסכום הנדרש. אפשר גם להוציא את הסכום הנדרש בעיתוי מוצלח פחות: ללא תכנון ולפני צבירת חסכונות.
במקרה השני זה עלול להיות מעין מפולת שלגים: את האשראי שנלקח לצורך הגשמת החלום קשה להחזיר. לוקחים אשראי נוסף. משלמים יותר ריבית ושוב מתקשים להחזיר את הכספים. לוקחים אשראי בריבית גבוהה וכן הלאה.

השורה התחתונה
בדוגמאות המועטות לעיל ראינו עד כמה חשוב העיתוי. ט"ו בשבט הוא עת לטעת שתילים. קל לבחור את העיתוי משום שזה עיתוי שנקבע מראש. 

גם הפוסט שכתבתי לפני שנה מתיחס למשהו שאין בו צורך בבחירת עיתוי. מדובר בתהליך שיטתי מתמשך. 

כשבוחרים עיתוי לפעולה כלכלית, לא תמיד זה פשוט וקל. לפעמים הבחירה מורכבת ויש בה גורם של אי-ודאות. 
עדיין יש צורך לבחון את העיתוי בהחלטות כלכליות מהותיות. כפי שאתם רואים בחלק מהדוגמאות לעיל יש גם גורמים לא צפויים ולא נשלטים על ידי מבצע ההחלטה, העשויים לקבוע האם העיתוי הוא מוצלח.
לקיחת משכנתה לפני האינפלציה הגבוהה בתחילת שנות ה-80 היא דוגמה לעיתוי מוצלח שלאו דוקא נבע מתכנון נכון של העיתוי.


טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...