‏הצגת רשומות עם תוויות משפחה. הצג את כל הרשומות

יום חמישי, 1 באפריל 2021

סיכונים בהעברה בין דורית


הפוסט הזה מתאים להיכתב בשלושה מהבלוגים שלי.

הוא מתאים לבלוג Risk and Crisis משום שהוא עוסק בניהול סיכונים. 

הוא מתאים לבלוג הישורת האחרונה - לאו דזה וזקנים אחרים, משום שהוא עוסק באנשים הנמצאים בישורת האחרונה של חייהם.

לטעמי הוא מתאים יותר לבלוג זה משום שהוא עסוק בסוגיות כלכליות משפחתיות כבדות משקל. 

ההקשר המשפחתי בניהול כלכלת המשפחה


בכל ייעוץ או ליווי כלכלי אני שואל על המשפחה המורחבת, כגון: הורים ואחים: 

האם יש בני משפחה?
האם הם יכולים לעזור כלכלית במקרה של משבר כלכלי של המשפחה או היחיד? 
האם הם ירצו לעזור כלכלית במקרה של משבר כלכלי? 
האם הם נזקקים לסיוע כלכלי?
האם למשפחה או היחיד הפונים/פונה אלי יש רצון לעזור במקרה שבני המשפחה יפנו אליו?

הסיבה לשאלות שלי אינה רכילותית. כמו כל מידע אחר, שאני מקבל במהלך הייעוץ, הוא חסוי ואינני משתף אותו ללא אישור המשפחה או היחיד במידה שיש צורך לשתף אותו. 

אני יכול לשתף מידע כזה בעילום שם כשברור לי שקוראים לא ידעו במי מדובר. בדרך כלל אני גם משנה פרטים ובעיקר בונה משהו המורכב מפיסות מידע מכמה מקרים שונים.

הסיבה לשאלות שלי היא שהמידע הזה עשוי להשפיע על קבלת החלטות כלכליות ועל אופן ההתנהלות.
דוגמה: בן להורים עשירים במיוחד ותומכים יכול להקטין את ביטוח החיים ובמקום זה לחסוך כסף לילדיו.

מקרה פרטי: העברה בין דורית


מקרה פרטי שעשוי להיות משמעותי בהקשר המשפחתי בניהול כלכלת המשפחה הוא העברה בין דורית. 
זוהי מילה עדינה יותר לירושה משום שאינה מזכירה מוות. 
זהו גם מושג רחב יותר משום שאפשר להעביר רכוש לדור הבא גם לפני המוות ולא כחלק מירושה.

ירושה עשויה להיות משמעותית להתנהלות הכלכלית של משפחה. לפעמים מדובר בנכסים פיננסיים משמעותיים ובנכסים משמעותיים כמו דירה או דירות.  

אחת הבעיות בהקשר של תכנון כלכלי בהקשר של העברת נכסים מדור לדור היא שהעיתוי של ההעברה אינו ידוע ובלא מעט מקרים גם קשה להערכה. 


מודל פשטני של העברה מדור לדור


זוג עובר את מעגל החיים הכלכלי וצובר נכסים פיננסיים משמעותיים, כגון: דירה, נכסים פיננסיים וחיסכון פנסיוני. 
לאחר מותם, רצוי בשיבה טובה ולא בטרם עת, הרכוש מועבר באופן טבעי לילדי הזוג ומתחלק ביניהם שווה בשווה. 


מדוע המודל הפשטני במקרים רבים אינו תקף?


ייעוץ בכלכלת המשפחה שעשיתי לגברת שהיא אזרחית ותיקה, החיה בגפה,  עשוי להיות דוגמה המציגה את המורכבות. 
במהלך פגישת ייעוץ שאלתי אותה על קרובי משפחה מדרגה ראשונה ומצבם הכלכלי. הסברתי לה את ההקשר המאוד ספציפי שבגללו שאלתי אותה. במקרה זה ההקשר התמקד בעיקר באפשרות של קבלת עזרה כלכלית מקרובי משפחה, אם המשאבים המועטים שברשותה לא יספיקו.

מהתשובה שלה הבנתי שיש לה בן יחיד העובד במשרה בכירה ומשתכר היטב. הוא נשוי ויש לו ילד. 

בשלב זה היא התחילה לדבר על בעיות לאו דווקא כלכליות. 
תמונת המצב שהיא הציגה, ואיני קובע האם היא נכונה במידה כזו או במידה אחרת, הייתה כדלקמן:

אשתו של הבן שלה אינה אוהבת אותה. האישה שולטת בבן שלה. האישה מנסה לצמצם ככל שניתן את הקשר בין משפחתה לבין האם של בעלה. 
הדבר שבאמת כואב לה וחשוב לה יותר מכל הנושאים הכלכליים הוא זה שמונעים ממנה להיות בקשר עם הנכד שלה. 

מהמקרה הזה ניתן לראות מורכבות החורגת מהמודל הפשטני:

1. לא תמיד ההורים המבוגרים הם אלה שצברו נכסים ויש להם שכר גבוה ו/או פנסיה גבוהה.
יש מקרים שדווקא בנים או אחים הם אלה שתומכים כלכלית בבני הדור המבוגר. 

2. עשוי או עלול להיות גם היבט רגשי המשפיע על אופן העברת הנכסים מדור לדור.
לא בהכרח הורים יורישו כספים לילדיהם. 
לא בהכרח הורים, שיכולים לתמוך, יתמכו בילדיהם במקרה של מצוקה כלכלית
לא בהכרח הירושה או התמיכה תתחלק שווה בשווה בין כל הילדים.

3. לילדים שהתבגרו יש בני זוג המשפיעים על האינטראקציה בינם לבין ההורים
במקרים מסוימים ההשפעה אינה מזיקה ואפילו מועילה אבל יש גם מקרים אחרים, כדוגמת זה שתואר בתחילת פסקה זו.

היבטים נוספים בהקשר של ירושות


1. ההקשר התרבותי
בתרבויות מסוימות מקובל להוריש לילדים באופן לא שווה. גם בארץ נתקלים במשפחות שההורים מורישים לבנים יותר מאשר לבנות, אם בכלל הבנות יורשות משהו. 

יש תרבויות בהן הבכור יורש את הכל או את רוב הנכסים והנכסים הפיננסיים.

מקרה מעניין הוא שבט הטוראג'ה באינדונזיה. שם נקבע חלק הירושה בהתאם לחלקו של הבן במימון טקס ההלוויה של ההורה. הטקס עשוי לארוך שבוע ובו משפחת הנפטר ממנת לכל בני השבט מזון, צרכים אחרים ופעילויות.

2. מס ירושה
במדינות OECD רבות יש מס ירושה, למשל: ארצות הברית, צרפת, אוסטריה. 
במקרה של עושר רב, אחוז מסוים מהירושה הולך לקופת המדינה.
זה נכון שבישראל אין עדיין מס ירושה אבל יש הערכות שבגלל המשבר הכלכלי החמור לא יהיה מנוס מהטלת מס כזה גם בארץ.
אם וכאשר יהי מס כזה, הוא צפוי לחול על אנשים עשירים בלבד. בפעם הקודמת שהצעה כזו עלתה בישראל, לפני מספר שנים, היא כללה מס ירושה רק על בעלי רכוש של מעל ל-10 מיליון שקלים.

3. חלק גדול יותר בירושה לאחד מהילדים
בנוסף לסיבות תרבותיות לחלוקה לא שווה של הירושה בין הילדים עשויות להיות סיבות ספציפיות לחלוקה כזו.

הכרתי משפחה שבה היורש היחיד היה אחד הילדים. מדובר באדם הסובל מפיגור שכלי חמור שאינו מסוגל לעמוד ברשות עצמו. ההורים העריכו שיתר הילדים יוכלו לעבוד ולפרנס את עצמם. לעומת זאת אותו ילד גם בבגרותו יזדקק למימון של הטיפול בו ולא יוכל לעבוד לפרנסתו.

עשויים להיות מצבים שבהם רק אחד מהילדים דואג להורה הקשיש והחולה ומטפל בו במשך שנים. ההורה רוצה לתת לזה ביטוי בצוואתו.

עשויים להיות מצבים קיצוניים, שבהם אף לא אחד מהילדים שמר על קשר עם ההורה והוא יוריש את רכושו לעמותה הקרובה לליבו או למי שטיפל בו.

סיכונים לדור הצעיר בהעברה בין דורית


נדמה לי שבפסקאות הקודמות התייחסתי לנושא זה. אוסיף עוד מספר סיכונים בנוסף לאלה שציינתי בפסקה הקודמת: 

1. עלול להיות מצב שבו בן או בת לא יזכו בירושה כלשהי. 

2. עלול להיות מצב שבו חלוקת הרכוש בין הבנים לא תהיה שווה

3. בעתיד עלול להיות מס ירושה.

4. במקרה של הורים שיש להם יותר חובות מרכוש, היורשים עלולים להיתבע לשלם את החובות.

5. החמרה מתמשכת במצב הבריאות של ההורה עלולה לגרום להוצאות שיקטינו משמעותית את היקף ההעברה הבין דורית.

ההיערכות הנדרשת 


ההיערכות צריכה להיות ספציפית לכל מקרה. יש להביא בחשבון תסריטים אופטימיים אבל גם תסריטים פסימיים. 
כלומר: לנסות לבנות היערכות כלכלית שתאפשר קיום בכבוד ואף יותר מכך גם במקרה שלא תהיה העברה בין דורית או תהיה העברה בין דורית קטנה מהצפוי. 
הטכניקה לניהול סיכונים המתאימה למצב כזה היא Scenario Analysis.


סיכונים לדור ההורים


תחת ההנחה, שלדור ההורים יש נכסים פיננסיים משמעותיים שיעברו לדור הבא, גם לדור ההורים יש סיכונים. 
ברוב הייעוצים בכלכלת המשפחה צריך להתייחס לסיכוני הדור הצעיר המקבל את הירושות כי הם אלה המגיעים בדרך כלל לייעוץ. 
בפוסט זה אתייחס בהרחבה דווקא לסיכונים של דור ההורים.

הסיפור שהבאתי בפסקה " מדוע המודל הפשטני במקרים רבים אינו תקף?" מרמז על מקור סיכונים מרכזי. המקור עלול להיות הילדים ו/או בני זוגם. 

אני מכיר לא מעט משפחות שבהן אין סיכון כזה אבל אני ואחרים נתקלנו גם במשפחות אחרות, שבהן יש נכונות של ילדים ו/או בני זוגם לרצות לקבל יותר כסף מהירושה, כאשר אחד מהוריהם עדיין בחיים.

הלחצים עלולים להיות בכיוון של צמצום בהוצאות ההורה. 
לא מדובר ביועץ לכלכלת המשפחה, שהמשפחה לה הוא מייעץ נמצאת במאזן הכנסות-הוצאות שלילי. 
מדובר בחשבון קר של גודל הירושה שיקבלו.

הם יכולים להיות בכיוון של הימנעות ממשכנתא הפוכה ומדיור מוגן. 

יכולים להיות גם לחצים בכיוון של מכירת הדירה. 
לבן הזוג החי, שאולי כבר אינו במיטבו, וחווה משבר של איבוד בן/בת זוג שהיו בקשר עשרות שנים קשה לעמוד בלחצים. 

גם אם הניסיון, ההרגשה והתחושה הם ש"לי זה לא יקרה", זה יכול לקרות. 

לפעמים אלה הם הילדים של האזרח הוותיק שנותר בחיים. לפעמים הילדים או חלק מהילדים אינם עומדים בלחצים של בן או בת הזוג, שאיתם בנו את חייהם ויש להם ילדים משותפים.

במקרה הגיע לידי ביטאון של הסתדרות גמלאי המדינה בפנסיה תקציבית. תתפלאו, אבל גם בביטאון  כזה עשוי להיות מאמר בעל ערך בכלכלת המשפחה. במקרה זה כותרת המאמר היא: "צוואות, ירושות ומה שעומד מאחוריהן". עו"ד אהוד סרפיאן, מזכ"ל עמותת גמלאי המדינה, מספר על פניות של גמלאות בוכיות, המספרות לו שילדיהן מבקשים מהן (או לוחצים עליהן) למכור את הדירה שלהן אחרי שהתאלמנו.

ההיערכות הנדרשת 

1. הקפידו על אי-העברת דירת מגורים ליורשים כשאתם עדיין בחיים.
גם אם הם יתחייבו לאפשר לכם לגור בה עד יום מותכם.

2. צוואה באמצעות עורך דין מומחה בתחום הכרחית. 
עו"ד סרפיאן מספר שזוהי ההמלצה שלו בכל הכנסים שהוא מארגן לגמלאים. אני מצטרף להמלצה שלו. הוא מספר, שנשים בוכיות המתקשרות אליו, גם מודות לו משום שהייתה להן צוואה חוקית, שאינה ניתנת באופן מעשי לערעור. האכזבה מתמקדת ביחס של הילדים אבל לא מתלווה לה אובדן הדירה.

ללא צוואה, הילדים של בני הזוג יקבלו את מה שמגיע להם כברירת מחדל על פי החוק, כלומר: מחצית מחלקו של בן הזוג שנפטר בנכסים, ובכלל זה מחצית מחלקו בדירה המשותפת. 

3. בצוואה חשוב להקפיד שבן הזוג שנותר בחיים יירש את כל דירת המגורים.
כמובן שאיני מומחה בתחום, אבל ראיתי צוואות שכתבו עורכי דין לעצמם ולבני/בנות זוגם/זוגן, שזה בדיוק מה שנכתב בהן. 

כאשר הבעלות על דירת המגורים אינה משותפת לבן הזוג הנותר ולילדים, אי אפשר להכריח אותו למכור אותה ולעבור למקום מגורים אחר.


קישורים לפוסטים קודמים בנושא העברה בין דורית


יום חמישי, 2 בנובמבר 2017

מי במשפחה אחראי על השקעות כספיות?

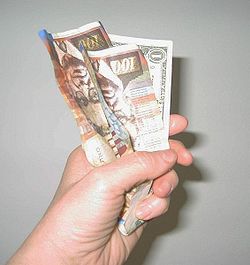
יד אוחזת בשטרות כסף.
מקור התמונה: ויקיפדיה

משפחות צוברות נכסים כלכליים בעמל רב. חבל להשקיע אותם באופן לא סביר. אחת השאלות המהותיות היא: מי אחראי על אופן ההשקעה? ומי אחראי על מעקב אחרי ההשקעה.

יועצת ההשקעות והפנסיה רויטל דור-וילק פרסמה מאמר קצר ומענין המתאר את ההתנסות שלה בנושא חלוקת האחריות על השקעות במשפחות. לקריאת המאמר לחצו על: אני לא יודע איך לספר לאשתי שהפסדתי לאחרונה 100,000 שקל.

בפוסט זה אציג את מה שאני ראיתי מזווית לגמרי אחרת: זווית של יועץ לכלכלת המשפחה. בשונה מהגברת דור-וילק, אני אינני יועץ השקעות מוסמך ולכן איני מציע ללקוחות שלי במה להשקיע. אני כן מסתכל על דפוסי ההתנהלות ומנסה לקשור בין אחריות על ההשקעות ומידת העניין והידע של מי שאחראי עליהן.

בחלק מהדפוסים שדור-וילק מציגה טרם נתקלתי אבל נתקלתי בדפוסים שאינם מופיעים במאמר שלה.

רק אחד מבני הזוג מתעניין בהשקעות פיננסיות
זהו דפוס שכיח. דור-וילק מצינת, שזה לא בהכרח הגבר. הניסיון שלי ושל אחרים, שחלקו איתי מניסיונם, מראה שבמרבית המקרים זה הגבר. זה לא בהכרח אומר שהגבר מנהל טוב יותר מהאישה. 

חיים ביחד משקיעים לחוד
דפוס זה שכיח במיוחד בזוגיות שנייה. כל אחד מבני הזוג מביא רכוש משלו ובלא מעט מקרים יש לו ילדים מנישואים קודמים.
בחלק מהמקרים האלה זה לא רק ניהול הכסף בנפרד, אלא גם רצון להוריש חלק מהכסף לאנשים שאינם בן הזוג או בת הזוג או ילדים משותפים, למשל ילדים מנישואים קודמים.

אופי השקעה מתנגש 
אחד מבני הזוג הוא שונא סיכונים ורוצה בהשקעות סולידיות. השני הרפתקן המוכן לקחת סיכונים. אפילו סיכונים בלתי סבירים. 

דעות שונות על מטרת הכסף
אחד מיעד את הכסף לחיסכון ארוך טווח לזמן היציאה לפנסיה. שני מעוניין להוציא היום על מוצרי צריכה.

נדל"ן או השקעה פיננסית
גם זו דילמה בה חלוקים בני זוג לפעמים.

מדוע נתקלתי גם בדפוסים אחרים?
הדפוסים הבאים שנתקלתי בהם לא הופיעו במאמר של גב' וילק-דור.
הסיבה לכך פשוטה: למי שכבר מגיע לייעוץ השקעות או לייעוץ פנסיוני יש מודעות לנושא הכספי.

לפחות אחד מבני הזוג יודע מה הנכסים הפיננסיים שיש למשפחה.
לפחות אחד מבני הזוג יודע שצריך לנהל אותם באופן סביר או יותר מסביר.
לפחות אחד מבני הזוג יודע שאינו יודע מספיק על מנת לנהל את הנכסים הפיננסיים ופונה למומחה, שינהל אותם תמורת תשלום. המומחה יעזור להיערך טוב יותר בחיסכון הפנסיוני. המומחה יציע כיצד לנהל את הנכסים טוב יותר. במקרה הספציפי הזה בעיקר באמצעות ניהול תיק השקעות.

יש גם אנשים שמתנהלים אחרת ואין להם מודעות כזו. על שני דפוסים שכיחים כאלה בהם הרבתי להיתקל אכתוב בפסקאות הבאות.

מנותקים
שני בני הזוג אינם מתעניינים בנושאים כלכליים. שני בני הזוג אינם מבינים בנושאים כלכליים. שני בני הזוג שונאים להתעסק בכסף. הדרך בה הם בוחרים זה התעלמות או ניתוק בינם לבין הנושאים הכלכליים. 
זהו דפוס שבו אף אחד מבני הזוג אינו מנהל את העניינים הכספיים של המשפחה.

במסגרת הסטאג' בקורס ליועצים ומאמנים בכלכלת המשפחה, שלמדתי לפני הרבה שנים אצל יוסי אש ונחמן לידור, התבקש כל תלמיד לעשות תהליך ייעוץ למשפחה ולהציג אותו בפני הכיתה.
אחד מעמיתי לקורס הציג משפחה שרמת ההכנסה שלה מעל לממוצע. 

הזוג אמר לו שהם לא מבינים מדוע פקיד הבנק שלהם התקשר אליהם בכעס ואיים לסגור את חשבון הבנק שלהם. היועץ לכלכלת המשפחה בעתיד, מצא מהר מאד שאף לא אחד מבני הזוג בודק את דפי החשבון שלהם בבנק. אף לא אחד מהם התייחס להודעה שהשאיר להם פקיד הבנק לפני שכעס. אף לא אחד מהם קרא את המכתבים ששלח להם הבנק בדואר.

כשהיועץ הסתכל על חשבון הבנק ודיבר עם פקיד הבנק הוא הבין מיד. לבני הזוג היה אובדרפט גדול ממסגרת האשראי שלהם שהלך ותפח. 
במכתבים ביקש הבנק שיקטינו את משיכת היתר שלהם לתוך מסגרת האשראי המאושרת להם. אחרי שלא נעשה דבר בנושא הבנק שלח מכתבים מאימים, שגם מהם התעלמו בני הזוג.

מי שלא יודע מה הנכסים הפיננסיים שיש לו ולא עוקב אחריהם אינו יכול לנהל אותם ואינו יכול לדעת האם הם מנוהלים בכלל או מנוהלים באופן סביר.

מנהלים בלי להבין ובלי לעקוב
דפוס קיצוני פחות הוא דפוס שבו שני בני הזוג אינם מבינים בנושאים כספיים ובכל זאת "מנהלים" את כספיהם.
הם עוקבים מדי פעם אחרי מה שקורה ומוטרדים יתר על המידה מירידה בערך הנכסים הפיננסיים בחודש הנוכחי לעומת החודש הקודם או ברבעון הנוכחי לעומת הרבעון הקודם.
זהו דפוס שכיח אצל לקוחות המגיעים לייעוץ בכלכלת המשפחה.
המאפיינים הבולטים של דפוס כזה הם:

1. השקעה ללא ראייה לטווח זמן ארוך.
התלהבות גדולה בעלייה נקודתית בערך ההשקעות. פאניקה וחשש בירידה נקודתית בערך ההשקעות.

2. השקעה באפיקים בטוחים במחיר של תשואה אפסית או אפילו שלילית.
היות שלא מבינים רוצים פחות להסתכן בוחרים באפיק השקעה שלדעתם הוא הסולידי ביותר. בדרך כלל פיקדון בבנק או תוכנית חיסכון בבנק, שהיום מקבלים עליהם ריבית זניחה. 
אם הם יודעים מה זה אג"ח, ישקיעו גם באג"ח בלי להבין שלפעמים אג"ח הוא אפיק השקעה מסוכן לא פחות ממניות. 

3. חוסר פיזור של השקעות
הם יכולים להיצמד לאפיק אחד "בטוח". למשל: פיקדון שקלי. דוגמה אחרת מניה של חברה יציבה שלעולם לא תרד משמעותית כי מדובר בחברה מצוינת המובילה בתחומה. 
ישראלים רבים שמו את כל כספם במניות של חברה נפלאה כמו חברת טבע. את התוצאה אתם כבר יודעים.

שתי הסוגיות המהותיות

סוגיה ראשונה: התאמה בין מידת הידע והעניין לאופן ההשקעה
זוהי אולי הסוגיה המהותית ביותר. יועצים לכלכלת המשפחה עובדים ביחד עם משפחות על שיפור ההתנהלות הכלכלית שלהן. לפעמים הדרך עוברת דרך פרטים קטנים, למשל: כיצד לנהל באופן חסכוני קניית מזון במרכול?
כשמצליחים במאמץ מתחילים לחסוך. כשהחסכונות מושקעים באופן לא סביר קל לאבד את מה שהושג במאמץ גדול.
הדרך השכיחה ביותר לאובדן ההישגים הכלכליים זו השקעה באופן שאינו מתאים למידת הידע והעניין של המשקיע באפיקי ההשקעה.

העיקרון פשוט: מי שלא יודע ולא מתעניין צריך לשלם למקצוען שינהל לו את ההשקעות. מי שכן יודע יכול לבחור בין ניהול על ידי מקצוען וניהול עצמי.
בין נקודות הקצה האלה יש אינסוף גוונים של אפור. האחריות על ההשקעה צריכה להיות בהתאם למידת הידע וההבנה של אחד או יותר מבין בני הזוג.

סוגיה שניה: מערכת היחסים בין שני בני הזוג
מי מבין שני בני הזוג מטפל בנכסים הפיננסיים: האם זה בן הזוג? בת הזוג או חלוקת האחריות בין שניהם? היא סוגיה בעלת משמעות כלכלית אבל עשויה להיות לה גם משמעות על מערכת היחסים ביניהם.
יש השפעה דו-כוונית: מערכת היחסים משפיעה על זהות הגורם או הגורמים המטפלים בכספים וגם הטעפול בכספים משפיע על מערכת היחסים.

הדוגמה הקיצונית הבאה אינה מתיחסת ללקוחות שלי בכלכלת המשפחה. על פרטיותם של הלקוחות שלי אני חיב לשמור וזה מה שאני עושה.

מדובר באישה וגבר נשואים. האישה, בעלת מקצוע חופשי מכובד, הייתה המפרנסת הראשית, כלומר: זאת שהביאה את מרבית ההכנסות. זכות חתימה בחשבון בבנק הייתה רק לבעל. כשהאישה הייתה צריכה כסף היא הייתה חיבת לבקש אותו מהבעל.
ברור לגמרי שמדובר בדפוס חולני ולא סביר. לא מפתיע שבני הזוג כבר נפרדו מזמן.
מי שניהל באופן כל כך קיצוני את הכספים המשותפים כנראה גם התנהל באופן דומה גם בהיבטים אחרים של החיים המשותפים. 

כשמשפחה פונה אלי לייעוץ בכלכלת המשפחה אני עומד בתוקף על כך ששני בני הזוג ישתתפו בפגישות ויהיו מעורבים בתהליך. במקרים בהם אחד מבני הזוג אינו מעורב כלל בניהול הכספים זו ההזדמנות שלו להיחשף למצב הפיננסי ולהיות מעורב בשיפור ההתנהלות.

יש גם מקרים שהייעוץ הכלכלי הוא הפעם הראשונה, אחרי שנים רבות, שבני הזוג מדברים ביניהם באופן שבו הם מתיחסים זה לזו וזו לזה.


יום רביעי, 10 באוגוסט 2016

זה קורה גם ב"משפחות חדשות"

בפוסט "לי זה לא יקרה": כיצד להיערך למוות בטרם עת, המלצתי להיערך כלכלית גם למקרה כזה. ההיערכות כוללת ניהול סיכונים והגדרת אופן העברת רכוש הנפטר. מומלץ להכין מראש צוואה חוקית ומומלץ להתייחס לחריגים כמו קרנות פנסיה, שבהן גובר מינוי המוטבים על הצוואה.

בחברה של היום חריגים קיימים לא רק בנכסים שלגביהם הצוואה אינה עדיפות ראשונה.
אני מתכוון למבנה לא סטונדרטי של משפחה, שאקרא לו בפוסט זה "משפחה חדשה". בעולם המודרני יש אנשים הפותחים פרק ב' באמצעות נישואים שניים או שלישיים ויש החיים עם ידועה בציבור או ידוע בציבור.

מבנה משפחתי חריג עשוי להיות בני זוג החיים כל אחד בדירתו שלו או הורות משותפת של כאלה שאינם בני זוג. 

בכל מבנה משפחתי חריג מומלץ לבדוק מראש מה המשמעויות הכלכליות במקרה של פטירה, כלומר: למי יועבר מה מהרכוש שהותיר הנפטר ובאילו תנאים? 

כך למשל, במקרה של ידועים בציבור, כדאי לבחון האם גם החוק מגדיר אותם כידועים בציבור או שהם ידועים בציבור רק לפי תפיסתם ו/או תפיסת סביבתם החברתית?

אני רחוק מלהיות מומחה בסוגיות אלה משתי סיבות:
1. אני יועץ לכלכלת המשפחה ולא עורך דין.
2. טרם היו לי לקוחות שהסוגיה הזו הייתה סוגיה מרכזית בייעוץ ביחס להתנהלות כלכלית ותכנון פיננסי.

בכל זאת נתקלתי במשהו שהפתיע אותי וייתכן שיפתיע גם אחרים. 
על פי מה שקראתי באתר של ארגון משפחה חדשה, בראשותה של עו"ד אירית רוזנבלום, אם ידוע/עה בציבור נפטר/ת זכות הירושה של בן/בת זוגו מוחלטת ואינה תלויה בכוונת הנפטר.

המשמעות היא שגם אם היה הסכם ממון בין הידועים בציבור לפיו לא יירש/תירש הידוע/הידועה בציבור את הנפטר, הידוע/ה בציבור יקבל/תקבל נכסים פיננסיים של הנפטר.

הדרך היחידה להימנע מכך היא באמצעות צוואה. כפי שידוע לכם מהפוסט הקודם, יש לא מעט סיבות לכתוב צוואה. לידועים בציבור עשויה להיות סיבה נוספת המוזכרת לעיל.


יום שני, 7 בספטמבר 2015

באלי: על שמות והתנהגות כלכלית

בית ספר בבאלי

בכיתה בבית ספר בבאלי


נכנסים לכיתה בבית ספר בבאלי ואומרים: "ראשון קום". קרוב לוודאי שעשרה ילדים או יותר יקומו. זה משום שבבאלי יש רק ארבעה שמות לילדים: ראשון (כך נקרא הילד שנולד ראשון), שני, שלישי ורביעי. לשמות מוסיפים גם את שם הקסטה אליה משתייך הילד, למשל: ברהמינים. 

בטח הבנתם מהתיאור שתושבי באלי אינם מוסלמים אלא הינדוהיסטים. להינדהיזם שלהם יש גם מאפיינים ייחודיים, השונים מההינדוהיזם בהודו. 

באיזה שם קוראים לילד החמישי שנולד? הוא נקרא ראשון-שני. לשישי? ניחשתם לבד: שני-שני.


הקשר בין שם ותפיסת עולם


אצלנו לכל ילד יש שם ייחודי שנתנו לו אביו ואימו (ונתן לו אלוהיו?). לפעמים השמות הם כל כך ייחודיים ומקוריים שאי אפשר לדעת האם מדובר בילד, בילדה, בחתול המשפחתי או בכינוי ברשת חברתית מקוונת.

כשיש לך שם ייחודי אתה גם מרגיש ייחודי. אתה אינדבידואל. הדגש הוא עליך כפרט ולא על הקבוצה. אתה אולי תיטה יותר לעסוק בעצמך, לדאוג לעצמך ולהסתכל פחות על הכלל או הקבוצה.

כשיש לך שם באלינזי, אתה אחד מהקבוצה. אתה דואג לקבוצה לפני הדאגה לעצמך. גם בהיבט הכלכלי. אתה תיטה יותר לשתף פעולה עם אחרים. לפעמים גם תשיגו תוצאות טובות יותר מאשר אוסף פרטים, הדואגים כל אחד לטובת עצמו.

על שמות וגלגול נשמות
זוכרים את הפוסט: כלכלת המשפחה בבהוטן: ללא שחיתות? בפוסט זה הסתברתי את הקשר בין האמונה הבודהיסטית בגלגול נשמות לבין חוסר השחיתות של משפחת המלוכה בבהוטן.

בבאלי הם הינדוהיסטים ולא בודהיסטים, אבל גם הם מאמינים בגלגול נשמות. 

כשאתם מאמינים בגלגול נשמות, תפיסת העולם שלכם היא שאתם ייחודיים פחות מאשר מי שמאמין שהחיים שלו הם חד-פעמיים. אם יש גלגול נשמות, ממילא הנשמה שלכם תתגלגל למישהו אחר בגלגול הבא.

כמו בבהוטן, חשוב לכם שהגלגול הבא יהיה טוב. על מנת שהוא יהיה טוב (ואולי אפילו תגיעו גם למצב בו תצאו ממעגל גלגולי הנשמות), עליכם לעשות טוב לסובבים אתכם.

מעגלי ההשתייכות של באלינזים


באלינזי משתייך להרבה מעגלים ומשתף פעולה עם אלה המשתייכים לאותו מעגל:

המעגל הראשון: המשפחה המורחבת
כמו במקומות אחרים בהם ביקרתי באינדונזיה, בבאלי יש כבוד רב לדור המבוגר (קראו למשל: כיצד להתייחס למתים? ניתוח כלכלי שלהטוראג'ה באינדונזיה מזוית אחרת).

באלינזים מתגוררים במשותף עם המשפחה המורחבת. נשים זוכות לפרטיות מסוימת: לכל אישה יש מטבח משלה.
הדירה הטובה ביותר נמצאת בצפון (צפון ומזרח נחשבים על פי האמונה שלהם ככיוונים טובים). בדירה זו מתגוררים המבוגרים ביותר. המגורים ביתר הדירות הם לפי בכירות תאריכי לידה. הדירות הטובות יותר גבוהות במעט מהטובות פחות ונמצאות יותר לכיוון צפון או מזרח. הצעירים יותר מתגוררים בדירות טובות פחות בדרום מתחם המגורים.

כאשר נפטרים המבוגרים ביותר, כולם זזים דירה. המבוגר ביותר עובר לדירה הטובה ביותר בצפון-מזרח וכולם מתקדמים בדירה אחת.
אין משמעות לבעלות אישית על דירה ולכן זוגות צעירים אינם צריכים להשתעבד למשכנתה על מנת לרכוש דירה.

המקדש המשפחתי נמצא בצפון-מזרח. שם קבורים האחים התאומים שלהם. באלינזים מגדירים את השיליה של האם בזמן לידה כאח תאום (גם בני הטוראג'ה). הם מגדירים גם אביזרים שונים הקשורים ללידה כאחים תאומים.

המשמעות היא שגם אם מתרחקים וגרים במקום אחר (ג'אווה למשל) חוזרים לבקר את ההורים ואת "האחים התאומים" וחוזרים לבצע פולחנים של מנחות לאלים במקדש המשפחתי.

משמעות נוספת היא כמובן שיתוף כלכלי. כך למשל, המטבח הפרטי של אישה באלינזית, החיה במתחם מגורים משפחתי משותף, הוא לצורך הכנת אוכל (ומניעת חיכוכים). באוכל כולם מתחלקים. חיים יותר במתחם הפנימי שבין הבתים מאשר בבתים. המתחם הזה הוא משותף. 

המעגל השני: הבנז'ר
ההולנדים חילקו את באלי לכפרים, בדיוק כמו שהבריטים והצרפתים חילקו ביניהם את המזרח התיכון וקבעו גבולות של מדינות. ההתפרקות הנוכחית של מדינות ערביות היא משום שהמקומיים לא רואים את עצמם משתייכים לקבוצה (מדינה) שהקימו האירופאים. במקום זה יש להם קבוצות השתייכות אחרות. 

גם הבאלינזים לא ראו בכפר ישות השתייכות משמעותית. ההשתייכות שלהם היא לבנז'ר (Banjar). בכפר אחד עשויים להיות מספר בנז'רים. בנז'ר הוא קהילה בפני עצמה, שיש בה מידה מסוימת של שיתוף. 

בבנז'ר יש מעין משמר אזרחי שבפעולותיו משתתפים חברי הקהילה. תפקידו הוא להגן על הקהילה מפני גנבים ופושעים מחוץ לקהילה (כמעט תמיד מדובר בפושעים שאינם באלינזים). 

רווקים צעירים מנועים להיפגש עם רווקות צעירות אחרי שעה 21:00. אם "המשמר האזרחי" תופס זוג כזה בשעה מאוחרת יותר, הגבר חייב להתחתן עם האישה.

מעגל נוסף: חלוקת המים
באלינזים רבים עוסקים בחקלאות, גידול אורז למשל. מי שעוסק בחקלאות, וגם מי שאינו עוסק בה, זקוקים להספקת מים. 

בהרים יש מספיק מים, אבל צריך להביא אותם לבתי התושבים. השובאק (איני בטוח שאייתתי באופן מדויק את השם) היא יחידת ההשתייכות של חלוקת מים או מי הם אלה שיש להם צינורות משותפים. הצינורות עוברים מרחקים גדולים מההרים ועד לים וכמובן שחוצים מספר רב של בנז'רים. אבל גם שכנים הגרים באותו בנז'ר, עשויים להשתייך ליחידות חלוקות מים שונות, משום שצינורות מים ראשיים שונים מחברים אותם.

בראש כל יחידת חלוקת מים עומד אדם, שתפקידו לדאוג שיגיעו מים ושיגיעו מספיק מים לכל אחד מחברי היחידה.

האדם העומד בראש שובאק גר תמיד קרוב לים. אם משהו ישתבש בהספקת המים, הוא יהיה בין הראשונים להיפגע מכך משום שהוא נמצא בסוף שרשרת ההספקה.
כך מבטיחים שלמי שמנהל את חלוקת המים יש אינטרס מובהק, שהמערכת תעבוד באופן ראוי.

המעגל הגדול: הבאלינזים
לא מיציתי את כל מעגלי ההשתייכות של הבאלינזים. אחד המעגלים הנוספים הוא ההשתייכות שלהם לבאלי (מעגל גדול יותר הוא ההשתייכות לאינדונזיה). 

התוצאות של הערבות ההדדית בכל המעגלים:

1. הבתים (מתחמי המגורים) בבאלי פתוחים וכל אחד יכול להיכנס, בלי שיפתחו לו את הדלת הלא נעולה, בלי לבקש רשות ובלי לצלצל בפעמון.
באופן עקרוני כל אחד גם יכול לפתוח מקרר ולאכול. לרוב מצבם הכלכלי הוא לא מספיק טוב על מנת, שאני או מישהו אחר במצב דומה למצבי, ייכנס ויאכל בבית שאינו מכיר את יושביו.

2. החנויות לא נעולות והסחורה יכולה להישאר על המדרכה. 
אף באלינזי לא יגנוב אותה.

3. אין רעבים, קבצנים או חסרי בית
המשפחה או הקהילה דואגת להם.
זה לא לגמרי מדויק. פגשתי קבצנית עם ילד קטן על זרועותיה. כשאמרתי למדריך הבאלינזי שלנו שהוא אמר שאין קבצנים ואני ראיתי קבצנית הוא השיב: היית צריך לשאול אותה מהיכן היא. היא הייתה כנראה אומרת לך שהיא הגיעה מג'אווה.

המרחק בין האי ג'אווה לאי באלי הוא קטן ובהחלט מגיעים ג'אונזים לצורך עבודה, תיירות ולפעמים גם ממניעים לא כל כך נאצלים.

הבאלינזים אולי תמימים, אבל כבר פחות. בסמוך לרמאדן הם נועלים את הבתים ואת האופנועים, מכניסים את הסחורות לחנויות ונועלים את הבתים. גם המשמרות האזרחיים מגבירים את פעילותם.

ההסבר שלהם: לקראת החג המוסלמים מג'אווה זקוקים ליותר כסף. יש ביניהם כאלה שמגיעים לבאלי על מנת להשיג אותו בדרכים לא ממש חוקיות ולא ממש נאצלות.


יום רביעי, 18 באפריל 2012

הנזיר הבודהיסטי ותלמיד הישיבה

היום 18.4.2012 ערב יום השואה. אני מקדיש פוסט זה לזכר משפחתה של אימי: דודותי, דודי, בני דודי וקרובים נוספים שנספו בשואה לפני שנולדתי. יהודים חרדים שעבדו לפרנסתם.


בפוסטים קודמים הצגתי את הרקע של בהוטן ואת האתגרים הניצבים בפניה. בפוסט זה אתמקד בנזירים.

מדי פעם אעשה השוואה לעולם התורה בארץ. ההתייחסות לתלמידי הישיבה מסומנת בצבע אדום. 
 זה אינו סוד שבפוסט העוסק בוועדת טרכטנברג, לא הצלחתי להבין מדוע מרבית היהודים החרדים בניו-יורק ובלונדון עובדים לפרנסתם, בעוד מרבית עמיתיהם בירושלים ובבני-ברק נמנעים מלעבוד לפרנסתם. 


לכאורה דומים הנזירים הבהוטנים לתלמידי הישיבה בישראל בכך ששתי   הקבוצות מקדישות את עצמן לדתן ומוותרות על העולם החומרי. במציאות המרחק בין שתי קבוצות אלה גדול, תרתי-משמע.

המשפחה הבהוטנית
לפני שאתייחס לנזירים ולנזירות הבודהיסטית בבהוטן, אתייחס למבנה המשפחה הבהוטנית. 
נזירים במנזר הם בעצם סוג של משפחה, משום שהם מהווים יחידה כלכלית אחת של אנשים הגרים באותו ביית. 

במשפחה בהוטנית עשויים להיות יותר משני בני זוג. כך למשל, ג'יגמה סינגייה ואנגצ'וק, המלך הקודם של המדינה נשוי לארבע נשים.


מי שחושב על משהו דומה למוסלמים הנשואים לארבע נשים, טועה: בבהוטן גם אישה יכולה להיות נשואה ליותר מגבר אחד.
למרות שהחוק, אינו מונע נישואים מרובים בו זמנית, הפרקטיקה היא, שלמרבית האנשים אין מספיק כסף לממש את זה, כך שהרוב המכריע של המשפחות הבהוטניות מבוססות על זוגיות של גבר אחד עם אישה אחת.

במקרה של גירושים, בית המשפט מחליט מי הצד האשם. הצד האשם צריך לשלם כ 20% עד 25% ממשכורתו לצד השני, עד שהילדים עוברים את גיל 15. 
על פי דברי בהוטנים, איתם שוחחתי, ברוב המקרים פוסק בית-המשפט שהגבר הוא האשם.


כיצד נעשים נזירים בודהיסטים?
כ 3% מאוכלוסיית בהוטן הם נזירים או נזירות. בפוסט אתמקד בנזירים, משום שמספרם כנראה גדול בהרבה ממספר הנזירות. 
בבהוטן ניתן לראות ילדים הלבושים בגלימות נזיר ומשננים פסוקים בטיבטית במנזרים. בעבר זו הייתה הדרך היחידה ללמוד קרוא וכתוב. היום ניתן לבחור במנזר או במערכת החינוך הממלכתית שבה הלימודים בחינם. 


הילדים הקטנים אינם נזירים. רק בגיל 16 אפשר לקבל את ההתחייבויות הנדרשות מנזיר. ההנחה היא שילדים צעירים אינם יכולים לקבל החלטה כה משמעותית.
גם בגיל 16 או בגיל מבוגר יותר זו בחירה אישית. החברה אינה מחייבת להיות נזירים או לוחצת על אנשים להיות נזירים.
האמונה הבודהיסטית במעשים טובים כמנגנון לשיפור תנאי החיים בגלגול הבא (ואולי אפילו השתחררות מהמעגל של גלגול נשמות), מאפשרת מגוון רחב של דרכים לביצוע מעשים טובים. אין הכרח להיות דווקא נזיר.

החברה החרדית בישראל מכוונת ילדים מגיל צעיר, להיות תלמידי ישיבה. זה מתחיל במניעת לימודי ליבה ונמשך במערכת לחצים משפחתיים וחברתיים על אלו שאינם הולכים בתלם. המעמד החברתי של אלו שאינם תלמידי חכמים נחות.


האם מחויבים לנזירות לכל החיים?
לא. בכל עת ניתן להפסיק להיות נזיר. המגבלה היחידה על מי שלקח עליו התחייבות כזו והפסיק, היא שיותר לא יוכל לחזור להיות נזיר.
גם תלמיד הישיבה בישראל אינו מחויב להיות תלמיד ישיבה כל חייו.


מהו אורח חייו של נזיר?
1. גר במנזר או במקרים שכיחים פחות בקהילה 
בגיל צעיר גר בישיבה. בגיל מבוגר יותר עם משפחתו.


2. לבוש גלימת נזיר וסנדלים
מרבית האוכלוסייה בבהוטן לובשת לבוש מסורתי השונה לגמרי מגלימת הנזיר. יש ילדים הלובשים גלימות ומעט אנשים נוספים הלובשים אותן באופן זמני כסגולה להתגברות על אירוע בעייתי כגון מחלה.  
לבוש חרדי אופייני או אחר. אינו מובחן מאנשים חרדים שאינם תלמידי ישיבה.


3. עוסק בעבודה דתית פולחנית ללא מקצוע או עבודה אחרת
הנזירים מבצעים את כל העבודות הפשוטות הנדרשות במנזר, כולל ניקיון, הכנת אוכל ואפילו הבאת מים מבאר או מקור מים אחר (במקרה  של מנזרי קן הנמרים מדובר בהליכה קשה וארוכה). 
לומד. למיטב ידיעתי לא תלמידי הישיבה מבצעים ניקיון, בישול ועבודות נוספות בישיבה. ייתכן שאני טועה.

4. אין לו רכוש פרטי
יש לו רכוש פרטי.


5. מתקיים ביחד עם הנזירים האחרים מהאמצעים העומדים לרשות המנזר.
אמצעים אלו הם תרומות מזון וכסף של אנשים בקהילה ובמקרים מסוימים גם עבודה חקלאית שמבצע המנזר. 
מתקיים מעבודת אשתו ומכספי משלם המיסים הישראלי. חלק מהתלמידים הוותיקים גם מלמדים בישיבה.


6. אין לו אישה וילדים
יש לו ברוב המקרים אישה והרבה ילדים. נטל גידול הילדים נופל ברובו על האישה. איני בקי מספיק על מנת לקבוע עד כמה מקדיש תלמיד הישיבה מזמנו לאינטראקציה עם ילדיו.

7. הנזירים והקהילה
הנזירים הבודהיסטים מעורבים בחיי הקהילה הבהוטנית כולה. המעורבות היא מרצון ולא מכפיה.


קיימת אמונה שלביקור במנזר צ'מי להקן (שנוסד על ידי "הקדוש המשוגע") יש סגולה הגורמת ללידות. בהוטנים מכל הארץ שלא נולדים להם ילדים  מגיעים למנזר עם מנחות ותפילות. אם מתגשמת תקוותם ונולד בן או נולדת בת הם מגיעים למנזר עם מנחות תודה ותרומות כספיות ועם הרך הילוד. 
נזיר נותן להם לבחור דף שבו מופיע שם הילד/הילדה. כל השמות בדפים מתחילים בצ'מי.  
חולים מגיעים למנזרים תורמים מנחות ושטרות כסף ומסובבים גלגלי תפילה בודהיסטים.

אלה הן רק דוגמאות לאינטראקציה מתמשכת בין הנזירים לקהילה. 


פעילות חשובה למען הקהילה היא תחליף לבתי-אבות. אנשים קשישים חסרי משפחה, שאינם יכולים להמשיך לעבוד, יכולים להפוך לנזירים בגילם המתקדם. כל מה שהם צריכים לעשות זה לסובב גלגלי תפילה ולשנן מנטרות.  


קרוב לוודאי שתלמידי ישיבה תורמים משהו לקהילתם הצרה, למשל: אמירת קדיש על נפטרים ללא בנים. אינני מכיר שום תרומה שלהם לקהילה הרחבה יותר, אולי בגלל בורותי.


8. אין לו זכות בחירה
חשבתם פעם על האפשרות שמי שמנותק מהבלי העולם הזה, תלמידי ישיבה למשל, יהיה ללא זכות בחירה לכנסת?
בבהוטן חשבו על זה. לכל אזרחי בהוטן מעל גיל 18, למעט נזירים, יש זכות בחירה.

טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...