‏הצגת רשומות עם תוויות הוצאה בלתי מתוכננת. הצג את כל הרשומות

יום שבת, 10 באוגוסט 2024

מדריך לחיסכון


פוסט זה הוא מדריך בסיסי לחיסכון. אנסה להסביר ולהציג בו:

1. מדוע צריך לחסוך?

2.  עקרונות לחיסכון  

3. סוגי חיסכון


מדוע צריך לחסוך?


המשל הידוע על הנמלה והצרצר מדגים זאת היטב. זה שהיום אין מחסור במזון (הנמלה והצרצר) או במשאבים כספיים אינו מעיד על כך שבעתיד לא יהיה מחסור כזה. 

על מנת שלא יהיה מחסור במשאב, מזון במקרה של הנמלה והצרצר, או כסף בהקשר של כלכלת המשפחה, חוסכים או אוגרים לימי סגריר. 

חוסכים כסף לא רק לימי סגריר, אלא גם על מנת לממש מטרות בחיים שיש להן עלות כספית. 


עקרונות לחיסכון


1. צריך לחסוך לטווחי זמן שונים: מידי, טווח זמן קצר, טווח זמן בינוני וטווח זמן ארוך. 


2. אופן ההשקעה תלוי ברמת הסיכון שמוכנים לקחת.

רמת הסיכון תלויה בגורמים אישיים ובגורמים אחרים. בדרך כלל רמת סיכון גבוהה עשויה גם להגדיל את הסיכוי לתשואה גבוהה יותר.


3. אופן ההשקעה תלוי בטווח זמן ההשקעה.

ככל שטווח הזמן להשקעה גדול יותר כך אפשר להעדיף תשואה גבוהה יותר במחיר של סיכון גדול יותר.


4. לחסכונות עשויה להיות מטרה ספציפית.

למשל חיסכון פנסיוני.


5. חשוב לעקוב תקופתית אחרי מצב החסכונות.

המעקב נועד לוודא שכספים שהופקדו על ידי המעסיק או  משק הבית או היחיד אכן הגיעו לחיסכון שלו. 

המעקב נועד גם לוודא שמסלול החיסכון נכון עבור בעלי החיסכון בתנאים שהשתנו ושהעמלות שהוא משלם סבירים.

במידת הצורך מעקב עשוי להביא לשינוי מסלול החיסכון ו/או הגוף המנהל אותו.


6. גובה מיסוי הרווחים על משיכת הכסף הוא שיקול.

בדרך כלל עדיף לא לגעת בחסכונות פטורים ממס על רווחים לפני שממשים חסכונות החייבים במס.


סוגי חיסכון


אנסה להתחיל מהטווח הקצר ביותר ועד לטווח הארוך ביותר.


בלת"מ

אלה הם ראשי תיבות של הוצאה בלתי מתוכננת. למשל: טיפול שיניים לא צפוי או תאונת דרכים.

ברמה הפילוסופית ניתן לחזות שיהיו הוצאות כאלה. לא ניתן לחזות מתי ומהו סוג ההוצאה הספציפי שיהיה צורך להוציא.   

לגבי גובה החיסכון הנדרש להוצאה כזו, קצה החוט הוא סקרים שבדקו עד כמה קל למשפחות וליחידים בישראל לעמוד בהוצאה כזו. בסקרים דובר על הוצאה בלתי צפויה של 8,000 שקלים.

בתקופת הקורונה תוצאות הסקר הראו שיותר מ-50% משתתפי הסקר אמרו שיהיה להם קשה או בלתי אפשרי לעמוד בהוצאה הזו. 

גם ממצאים של סקרים כאלה לפני ואחרי הקורונה הראו שאחוז גבוה  ממשקי הבית במדינת ישראל לא ערוכים לעמידה בהוצאה חד-פעמית בלתי צפויה של אלפי שקלים.


המלצות

1. החזיקו חיסכון של לפחות 8,000 שקלים לבלת"מ. 

2. השקיעו אותו עם נזילות מידית וברמת סיכון נמוכה.

3. יש שתי דרכים לשמור על סכום מתאים של חיסכון:

     א. להמשיך לחסוך סכומים קטנים לולת"מ מדי  
          חודש.
    ב. לחדש או להשלים את החיסכון לאחר אירוע שבו         התרחשה הוצאה בלתי מתוכננת.


חיסכון למטרות מחזוריות


מטרות מחזוריות הן מטרות שחוזרים עליהן אחת לתקופה. דוגמאות: החלפת מכונית כל חמש שנים, נסיעה לטיול בחו"ל כל שלוש שנים.

המלצות

1. פער הזמן בין מימוש אחד של המטרה למימוש הבא קובע את טווח הזמן.

2. ככל שטווח הזמן בן מימוש אחד למימוש הבא ארוך יותר כך ניתן להגדיל סיכון על חשבון נזילות. הכסף צריך להיות נזיל בנקודות הזמן בה רוצים לממש אותו. 

3. יש מטרות שניתן להיות גמישים בהן מבחינת טווח זמן ועלות.
למשל: החלפת מכונית.
אם לא הצטבר מספיק כסף, אפשר לדחות את ההחלפה בשנה או שנתיים או לרכוש מכונית זולה יותר. 


חיסכון למטרות חד פעמיות

ישנם אירועים שהם לא אירועים חוזרים, למשל: מימון לימודים באוניברסיטה או חתונה או  נסיעה לטיול של חצי שנה בחו"ל. 
לאירוע כזה יש עלות, העשויה להיות עלות גבוהה. נדרש חיסכון, בדרך כלל לטווח זמן בינוני או ארוך. 

הדוגמאות שהבאתי בפיסקה זו מציגים היבט נוסף. לא בהכרח תהיה חתונה לא בהכרח יהיו לימודים באוניברסיטה או במסגרת לימוד אחרת. 
במקרה כזה החיסכון יכול להישאר "יתום". יהיה צורך לעשות בו שימוש אחר: חיסכון למטרה אחרת או שימוש בכסף שנצבר. 

המלצות

1. טווח הזמן ורמת הסיכון ספציפיים לכל מטרה.

2. נדרש מעקב תקופתי על החיסכון.


חיסכון לדיור


גם חיסכון לדיור הוא סוג של חיסכון למטרה חד פעמית. בגלל שרכישת דירה היא הוצאה גדולה במיוחד, המחייבת ברוב המקרים תשלומי משכנתא גבוהים  במשך שנים ארוכות, בחרתי לתת לחיסכון הזה סיווג נפרד.  

המלצות

1. להביא בחשבון שהפער בין החיסכון למחיר הדירה עלול לגדול.

2. בחון האם החיסכון כולל גם הטבות במשכנתא. 

חיסכון לפנסיה


זהו חיסכון לטווח הארוך ביותר של עשרות שנים. מתחילת ההעבודה ועד לפרישה מעבודה. 
הרציונל חיסכון הוא שבגיל מבוגר אנשים רבים פורשים לגמלאות וצריכים מקורות חליפיים לכיסוי הוצאות במקום השכר. שלושה רבדים של חיסכון צריכים לענות על צורך זה: 
רובד 1: קצבת זיקנה מהמוסד לביטוח לאומי 
רובד 2: חיסכון פנסיוני 
רובד 3: נכסים פיננסיים אחרים  

כתבתי הרבה פוסטים בבלוג זה בנושא של חיסכון פנסיוני. הקוראים מוזמנים לחפש אותם ולקרוא אותם. 


המלצות

1. נסו לצבור חיסכון פנסיוני מספיק לצרכים הצפויים לכם בעתיד. 

2. לא למשוך את מרכיב הפיצויים כשאין בזה הכרח.

3. ככל שהגיל צעיר יותר וטווח החיסכון ארוך יותר אפשר לבחון השקעה ברמת סיכון גבוהה.

4. עקבו אחרי הדוחות התקופתיים של קרן הפנסיה או אפיקים פנסיוניים אחרים בהם אתם חוסכים.

5. תוכלו למצוא בפוסטים בבלוג זה ובהרבה אתרים אחרים המלצות נוספות. רק זיכרו שהן כלליות ויש צורך לבחון את זה ספציפית לגבי כל אחד. 


התייחסות כוללת


בדומה לניהול הוצאות גם בניהול חסכונות יש השפעה מצטברת. 

בדומה לניהול הוצאות בחלק מהמקרים אפשר לוותר על מימוש חלק מהמטרות שחוסכים עבורן או לדחות את מימושן. 

זה לא נכון לגבי חלק מהמטרות כמו חיסכון לבלת"מ וחיסכון פנסיוני. 

ויתור על מטרת חיסכון עשוי להיות לפעמים קל יותר מאשר חיסכון קבוע של הוצאה מסוימת.

לא כל משק בית יכול לנהל חסונות באופן כל כך מפורט ושיטתי. יש כאלה שיסתפקו בניהול ספציפי של חיסכון לטווח קצר, חיסכון לפנסיה וחסכונות למקרים קיצוניים. 

את יתר החסכונות יחלקו בין חסכונות לטווח קצר, חסכונות לטווח ארוך וחסכונות לטווח זמן בינוני.


יום שני, 30 במרץ 2020

שלוש נקודות בזמן קורונה: בלת"מ הלוואות וואטסאפ

פוסט זה נוגע בקצרה בשלוש נקודות לכל אחת אקדיש פסקה.


בלת"מ


יועצים לכלכלת המשפחה מייעצים למשפחות לחסוך. הם גם מייעצים להם לייעד חסכונות למטרות מסוימות. אחד החסכונות המיועדים למטרות מסוימות הוא חיסכון לבלת"מ. 
בלת"מ הן ראשי תיבות של הוצאה בלתי מתוכננת.
הוצאה בלתי מתוכננת אינה בלתי צפויה, רק איננו יודעים מתי היא תתרחש ולאיזה צורך: האם זה יהיה טיפול שיניים? תיקון תקלה במכונית? מקרר שהפסיק לעבוד? או כל דבר אחר שתעלו על דעתכם. 

ההמלצה הייתה לחסוך כל חודש סכום קטן ולנסות להגיע לסכום של כ-8,000 שקלים עד 10,000 שקלים שניתן להשתמש בהם כשקורה אירוע בלת"מי. 
כבר בתחילת מגפת הקורונה, הצעתי לחשוב על בלת"מ בסכום כפול לאחר סיומה.

על פי מה שאנחנו רואים היום גם סכום כפול נראה רחוק מלהספיק. כשחשבנו על בלת"מ לא חשבנו על אירוע בלת"מי בסדר גודל של הקורונה. נצטרך לחשוב על אירועים דומים בעתיד.

עכשיו שמספר המובטלים עלה דרסטית וצפוי מיתון כלכלי, ניתן לראות שמי שהקשיב להמלצה הכללית יותר של היועצים: להוציא פחות מההכנסות ולחסוך, ופעל לפיה, נמצא במצב פחות גרוע ממי שהוציא יותר מהכנסתו ונמצא בחובות.


ההמלצה שלי

עכשיו כשמקומות הבילוי והחנויות סגורים (פחות הוצאות על פנאי)  וכמות הנסיעות שלכם קטנה משמעותית (פחות הוצאות על דלק ועל תחבורה ציבורית) זהו בדיוק הזמן הקל והמתאים להקטין את ההוצאות ולהתחיל לחסוך.

הלוואות 


אחת התופעות בימי הקורונה, הלא עליזים, היא ההצפה בפניות של כאלה שמציעים לכם הלוואות. אני כבר לא מצליח לחסום אוטומטית את כל מציעי ההלוואות ששולחים לי הודעות SMS מפתות על קלות קבלת הלוואה. 

אנשים ששואלים לעצתי הכלכלית שואלים, בין השאר, האם כדאי לקחת הלוואה עם 10% ריבית או אפילו יותר מ-10%? 

את התשובה לשאלות האלה כבר נתתי הרבה לפני הקורונה, בשנת 2014, בפוסט: הלוואות, הלוואות יותר מדי הלוואות. 

נותני ההלוואות מבינים את המצוקה הכלכלית של חלק לא קטן ממשקי הבית ואת המצוקה הכלכלית של עסקים קטנים ועצמאים ולכן מציעים יותר הלוואות. הניחוש שלי, בלי שבדקתי שיטתית, הוא שההלוואות הן בריבית גבוהה יותר מאשר לפני הקורונה.

ההמלצות שלי


1. אם ניתן לא לקחת הלוואה, הימנעו מלקחת הלוואה. 
מקרה חריג הן הלוואות לצורך ייצור הכנסה שלוקחים אנשים, שברור לגמרי שהם יכולים להחזיר אותן.

2. אם לא ניתן, בדקו היטב את שוק ההלוואות והשוו בין ההצעות על מנת לבחור את ההלוואה הזולה ביותר.

3. היזהרו במיוחד מלקיחת משכנתאות לטווח ארוך עד שנבין את  משמעויות מגפת הקורונה.

Whatsapp


ה-Whatsapp היה כלי פופולרי לתקשורת בין אנשים עוד לפני תקופת הריחוק החברתי הנוכחית. חלק מהאנשים שהייתי בקשר איתם כבר לא משתמשים בדוא"ל, בעיקר צעירים וקשישים, ומתייחסים רק למה שאני כותב להם ב-Whatsapp.  

בתקופת הריחוק החברתי בגין מגיפת הקורונה גדל השימוש בכלי תקשורת זה. באופן אישי, יצרתי קבוצת Whatsapp חדשה של אחת מקבוצות תלמידי הברידג' שלי והצטרפתי לקבוצת Whatsapp  חדשה שמנסה לטפל במצוקות של אוכלוסייה מסוימת.  
אני מניח שמה שקורה אצלי קורה אצל רבים אחרים. 

דווקא בתקופה של עומס פעילות ב-Whatsapp חשוב להקפיד על כללי התנהגות בקבוצות Whatsapp, במיוחד בכאלה שמיועדות למטרה ספציפית ולא לשיחות חולין. 
כשיש יותר מדי צפצופי התראות על הודעות מתחילים להתעלם מהן ומשתיקים את ההודעות. קשה להוציא את המוץ מכל כך הרבה תבן.
כך עלולות ללכת לאיבוד הודעות חשובות הדורשות התייחסות מידית. 

כללי התנהגות בקבוצות Whatsapp המיועדות למטרה


1. התמקדו בנושא בו עוסקת הקבוצה.
הימנעו מהודעות לא רלוונטיות לנושא זה. במיוחד הימנעו ממשלוח אזהרות חסרות שחר ומכתבי שרשרת לא רלוונטיים.

2. שיחות אישיות בנושא בו עוסקת הקבוצה צריכות להתנהל באופן אישי ולא קבוצתי. 
ברגע שתגלו שנושא שהעליתם בקבוצה נוגע רק לכם ו/או מישהו ספציפי צריך לתת לכם מענה, עברו לשיחת Whatsapp פרטית איתו.

3. אימוג'י לא נועדו לקבוצה.
אין צורך לשלוח אחד כזה לכל חברי הקבוצה כתגובה למה שמישהו כותב בקבוצה. הם כן מתאימים לשיחת Whatsapp אישית. 
אגב, מספיק אימוג'י אחד המביע את הרגשתכם. אין צורך בעשרה העתקים שלו.

4. זכרו שאצל הרבה אנשים מצפצפים טלפונים כשאתם כותבים ולכן הימנעו ממשלוח הודעות לא הכרחיות בקבוצה.


יום שישי, 26 באפריל 2019

מדוע עניים צריכים לחסוך יותר מעשירים?


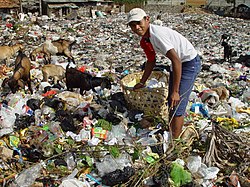
נער עני מחפש דברים בעלי ערך בערימת זבל בג'אקרטה
מקור התמונה: ויקיפדיה

לפני מספר שנים ערך העיתון "כלכליסט" סקר בקרב ישראלים. השאלה הייתה: עד כמה קל להם, קשה להם או בלתי אפשרי להוציא 8,000 שקל בגלל בעיה לא צפויה מראש? 
רוב המשתתפים בסקר חשבו שקשה להם מאוד או בלתי אפשרי מבחינתם להוציא 8,000 שקל לא מתוכננים. 

התמונה לא כך כך פשוטה משום שצריך להבחין בין שני מצבים של אנשים ללא חסכונות: כאלה שיש מי שיעזור להם במצב של הוצאה קריטית כזו וכאלה שאין להם מישהו כזה.


מצבם הכלכלי של קרובי משפחה 


ברוב המקרים מי שיעזור או לא יעזור הם קרובי משפחה. כיועץ לכלכלת המשפחה אני שואל גם על מצבם הכלכלי של קרובי משפחה.
למי שמודאג, כל מידע כזה, כמו גם מידע אחר שעולה במהלך הייעוץ הוא סודי ואיני משתף אף אדם אחר בו. 

בייעוץ בכלכלת המשפחה נאספים פרטים כלכליים בסיסיים על קרובי משפחה מדרג ראשון. השאלות הן:

1. מהו מצבם הכלכלי?

2. האם הם יעזרו בזמן משבר כלכלי?

3. האם הם עשויים להזדקק לסיוע?


מצב 1: יכולים לעזור ויעזרו

בדרך כלל מדובר בהורים (גילאי 40 ומעלה) הנמצאים בשלב מבוסס יותר בשלבי החיים הכלכליים ויכולים ורוצים לעזור.

שפר עלי גורלי בצעירותי והוריי היו במצב כזה. למי שאיבד את משפחתו בזמן השואה, כמו אימי, ילדים היו מרכז העולם והייתה נכונות גבוהה לעזור. 
לא ביקשתי כסף כי עבדתי אבל הייתי צריך לדחות הצעות לקבל כסף, כולל הצעה שיקנו לי דירה. 

משמעות


הביטחון שמצב כזה מעניק מאפשר חופש גדול יותר בהוצאות. למי שמתנהל נכון מעניק יכולת לחסוך יותר ולהשקיע פחות בהיערכות לסיכונים כלכליים. 


מצב 2: יכולים לעזור וספק אם יעזרו

ההורים אולי במצב דומה למצב 1 אבל לא בטוח שהם יעזרו. 
ייתכן שתפיסת העולם שלהם היא לא לעזור. 
ייתכן שאחד מהם ירצה לעזור והשני לא. יש כאלה האומרים לי שבוודאות האב יעזור והאם לא תעזור. יש כאלה שאצלם זה הפוך. יש כאלה שלגבי אחד ההורים סמוכים ובטוחים שיעזור. לגבי השני לא ברור.


משמעות

יש איזשהו "גב כלכלי" אבל צריך להיזהר יותר מאשר במצב 1 לעיל.  


מצב 3: יכולים לעזור ולא יעזרו

לא כל בן או בת מגשימים את שאיפות הוריהם. 
לא כל בן או בת מסתדרים עם הוריהם. 
לפעמים יש סכסוכים, על רקע זה או על רקע אחר, וההורים לא יעזרו גם אם מצבם הכלכלי מצוין.
יהיו גם מצבי ביניים: ההורים העשירים יעזרו רק במינימום שבמינימום. 

ראיתי כבר אנשים שהוריהם המבוססים כלכלית הדירו אותם מצוואתם. בוודאי שלא היו נחלצים לעזרתם הכלכלית בחייהם. 
ראיתי חרדים לשעבר שיצאו בשאלה ומשפחותיהם ניתקו כל קשר איתם. משפחתם והקהילה אליה השתייכו בעבר לא יעזרו להם.


משמעות

אם אתם במצב כזה התייחסו לעצמכם כאילו אתם בנים למשפחה שאינה יכולה לעזור לכם (מצב 4 בהמשך הפוסט).

מצב 4: לא יכולים לעזור  

ההורים רוצים מאוד לעזור אבל לצער כולם אין להם משאבים כלכליים לעשות את זה. ייתכן שבמקרה קיצוני במיוחד יחסכו מצרכיהם הכי בסיסיים (מזון למשל) על מנת לעזור במעט לילדיהם.


משמעות

אין לכם ברירה אלא לסמוך על עצמכם. עליכם לחסוך יותר מאחרים. כשמישהו יעשה סקר בעתיד: עד כמה קל לכם להוציא 8,000 שקל לא צפויים או 10,000 שקל להוצאה לא צפויה? התשובה שלכם צריכה להיות "קל" או "לא קשה" משום שיהיו לכם חסכונות להוצאה בלתי מתוכננת לפחות בסכום כזה.

מצב 5: לא יכולים לעזור וצריכים עזרה

כשבתחילת דרכי כיועץ לכלכלת המשפחה עשיתי בהתנדבות ייעוצים כלכליים למשפחות יוצאי אתיופיה בשכונת הקטמונים בירושלים, שאלתי על מצבם הכלכלי של קרובי המשפחה, כמצוין בפיסקה קודמת. כמעט תמיד קיבלתי את התשובה: יש הורים. יש הרבה אחים ואחיות. אף אחד לא יכול לעזור כלכלית. כמעט כולם צריכים עזרה כלכלית. היו מקרים של אח או אחות שאינם צריכים עזרה כזו. ההורים בדרך כלל צריכים עזרה כלכלית.
יש רצון לעזור לבני משפחה אחרים ולפעמים אפילו עוזרים במעט להורים, אבל גם למשפחות שהגיעו לייעוץ לרוב לא היו משאבים כלכליים על מנת לעזור לקרובי משפחה. 

משמעות

עליכם לחסוך יותר מאשר במצב 4 משום שלא רק שלא יהיה מי שיעזור לכם יתכן שתהיינה הוצאות לא צפויות לקרובי משפחה שתאלצו לעזור להם. 

לסיכום

ככל שמצבכם הכלכלי טוב פחות וגם מצבה הכלכלי של משפחתכם הקרובה טוב פחות עליכם לחסוך יותר. 
תמיד עלולות להיות הוצאות בלתי צפויות כגון: טיפול שיניים, תיקון יקר של מכונית, מקרר שסיים את חייו מוקדם מהצפוי וכיו"ב. 
כל אחד צריך לנסות לחסוך סכום כסף המיועד למטרה הזו.

כשיש מי שיעזור לכם ב מימון ההוצאה הלא צפויה החיסכון הזה חשוב אבל חשוב פחות מאשר אצל אלו שאין מי שיעזור להם.

זווית הראיה שלי


1. מצבם של קרובי המשפחה חשוב לעניין של הוצאה קריטית לא צפויה אבל הוא עשוי להיות פרמטר המשפיע גם על החלטות כלכליות אחרות.
כך למשל, כשיש מי שיתמוך בכם כלכלית בסכומים גבוהים בעת צרה אתם יכולים לשקול הקטנת גובה ביטוח החיים ובמקומו הגדלת החיסכון. 
ייתכן שתוכלו לרכוש דירה במועד מוקדם יותר מאשר אלו שאין להם מי שיתמוך בהם. 

2. בכלכלה קפיטליסטית של היום גדלים הפערים הכלכליים. מצבם הכלכלי של ההורים משליך במקרים רבים על מצבם הכלכלי של ילדיהם. 
כשדור ההורים מבוסס היטב כלכלית קל לבניהם יותר מאחרים ללמוד ולקבל ציונים טובים כי יש להם פחות דאגות יומיומיות.
הם עשויים להתקבל בהסתברות גבוהה יותר ללימודי מקצועות מבוקשים. לאחר שיסיימו את הלימודים הם עשויים להרוויח יותר מאחרים שמדו מקצועות מבוקשים פחות. 
לפעמים הם יוכלו להיות בנים ממשיכים בעסק של הוריהם.
  

טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...