‏הצגת רשומות עם תוויות ייעוץ. הצג את כל הרשומות

יום חמישי, 17 בספטמבר 2020

משבר כלכלי אישי: הכנסות משלימות


בפוסט הקודם בסדרה עסקתי בשאלה: האם תמיד תעסקו באותו תחום עיסוק? המלצתי להביא בחשבון את האפשרות שתאלצו או אולי אפילו תרצו להחליף תחומי עיסוק במהלך שנות עבודתכם בעתיד. 


נירית כהן עבדה במשרה בכירה בתחום ניהול כוח אדם באינטל. היום היא עצמאית וגם כותבת על שוק העבודה. אני מצרף קישור למאמר שפרסמה בעיתון גלובס: רכב חברה אאוט שירותי בריאות אין: איך יראה סל ההטבות לעובדים בעתיד? 

הכתבה מתייחסת לשינוי המהותי בדפוסי העבודה בעקבות משבר הקורונה. השינוי המהותי בדפוסי העבודה צריך להשפיע על סל ההטבות לעובדים, למשל: אין טעם לתת רכב חברה לעובדים העובדים מהבית. יש מקום לתת ציוד שיקל על עבודתם מהבית. 

הכותרת של אחד מתחומי ההטבות שהיא מדברת עליהם היא: "ביטחון פיננסי ותעסוקתי" הכותרת הזאת מתייחסת לניהול מאזן ההכנסות וההוצאות כשהוודאות התעסוקתית נמוכה יותר. היא מתייחסת באופן עקיף גם לנושא של חוסר הביטחון התעסוקתי, בו עסקתי בפוסט הקודם. 

היא מתייחסת גם לצורך בהגדלת החיסכון ובאופן מפתיע מתייחסת גם ל: "לבזר ואפילו לייצר מקורות פרנסה נוספים, אקטיביים ופסיביים. בהקשר הרחב יותר". 

זהו בדיוק הנושא אליו התכוונתי להתייחס בפוסט זה. ההתייחסות שלי היא דרך הפרספקטיבה האישית שלי ורק לאחר מכן הצגת המשמעויות מזווית הראייה של הקוראים.


בתקופה של מיעוט הכנסות


כפי שכתבתי בפוסט קודם, כעצמאי היו לי תנודות גדולות בגובה ההכנסות.  בתקופות שמרוויחים פחות יש בדרך כלל גם יותר זמן פנוי לעשות עבודות אחרות. פרט להוספת תחומי עבודה נוספים, כפי שכתבה נירית כהן וכפי שכתבתי בפוסט הקודם, יש דרך נוספת: לבצע עבודות נקודתיות, לא בהכרח בתחום המקצועי שלכם. 

במקום לא להרוויח בכלל מעבודה אפשר להרוויח מעט ואולי ליצור הזדמנויות להכנסה בעתיד. 


כמה יוזמות שלי להגדיל את ההכנסה


אתרי ייעוץ מקצועי 


מנעד האתרים מסוג זה גדול. החל מאתרי של חברות ייעוץ מקצועיות העובדות עם יועצים פרילנסרים וכלה בייעוץ לאנשים פרטיים.

ייעוץ לחברות 

חברות כאלה הפנו אלי חברות שהיו זקוקות לייעוץ. סכומי התשלום לשיחה של כשעה או שעה וחצי הם גבוהים.
יעצתי באתרים כאלה לארגונים שרצו לקבל החלטות אסטרטגיות בתחומים כמו:
Cloud Computing, חברות כרטיסי אשראי וכיו"ב. לפעמים שיחה עם אדם מנוסה עשויה לחסוך לחברות סכומי עתק שיוציאו על מימוש אסטרטגיה שאחרים כבר נכשלו בה והם לא יודעים על כך. לפעמים שיחה כזו עשויה לצמצם את רשימת הפתרונות הנבחנים ל-Short Lsit קצר וראוי.
השכר לשעה היה גבוה. מספר השעות היה נמוך מאוד.

ייעוץ לאנשים פרטיים

מדובר בעיקר בחברת Kasamba שנרכשה בשלב מאוחר יותר על ידי חברת Live person. נתתי ייעוצים במגוון רחב של תחומים. בעיקר בתקופות שכמעט ולא הייתה לי עבודה. 

כמובן שנתתי ייעוצים בתחומי המחשוב. בלעדי הייעוץ שלי סטודנט עשיר מנסיכויות המפרץ או אולי ערב הסעודית היה מתקשה לסיים תואר ראשון בלימודיו באוניברסיטה בארצות הברית. הבעיה שלו הייתה שהוא היה חייב לסיים קורס במערכות הפעלה של מחשבים ולא היו לו כישורים לזה. 
היו גם סטודנטים בחו"ל שנעזרו בי בנושאים כמו SOA ו-Cloud Computing ERP.
הייעוץ הביזרי ביותר היה לאמריקאי שקנה מדפסת חדשה שלא עבדה. הצעתי לו לחבר אותה לחשמל, לפנות לחנות כי יש אחריות ולבדוק איתם האם צריך להחליף כבל? 

נתתי ייעוצים גם בסטטיסטיקה על אף שעברו כמה עשרות שנים מאז שסיימתי לימודי תואר ראשון בסטטיסטיקה וברוב הנושאים שלמדתי לא נגעתי. נזקקתי להרבה זמן על מנת לשחזר את הידע בעזרת ספרים. זמן היה לי כאמור בתקופות שעבדתי מעט.
 

הרצאות


הרציתי הרצאות העשרה במגוון רחב של תחומים. 
גם היום שאני מקבל גמלת פנסיה ראויה אני מוסיף נושאים חדשים להרצאות מקצועיות והרצאות העשרה שאני מעביר או מעוניין להעביר.


בלוגים


יש שתי דרכים להגדיל את ההכנסות מבלוגים: באמצעים ישירים ובאמצעים עקיפים.
האמצעים הישירים הם מפרסומות ומהזמנת מוצרים של אנשים שקוראים עליהם באתר. האמצעים העקיפים הם החשיפה ללקוחות פוטנציאליים.

נכון להיום אני כותב ארבעה בלוגים:
 
הוותיק והפחות פעיל היום. עוסק במחשבים ובטכנולוגיית המידע.

על כלכלת המשפחה.

על משחק הברידג'.

הבלוג החדש שלי העוסק בניהול סיכונים ובנושא האקטואלי בעידן הקורונה והמשבר הכלכלי העוסק בניהול סיכונים ובניהול משברים. 

את הדרך הישירה ניסיתי באמצעים שונים על פי ספר חינמי של בלוגר אמריקאי, המתפרנס מעבודתו כבלוגר. 
מהר מאוד גיליתי שבבלוגים בעברית זה כמעט בלתי אפשרי להרוויח סכומים גדולים. הסיבה: גודל קהל הקוראים מוגבל. 
הבלוג היחיד שלי באנגלית הוא SOA Filling the Gaps. כאמור לעיל, זהו גם הבלוג הפחות פעיל ולכן קשה להשיג באמצעותו הכנסות. 
נותרתי רק עם פרסומות של חברת Google. אפשר להרוויח. עם מספר הקוראים לבלוגים שלי אפשר להרוויח אבל רק בסדר גודל של מאות שקלים לשנה. בעידן הקורונה אני מלמד באמצעות זום. המשמעות היא שיש שיעורים מוקלטים בסרטוני וידאו. אותם אני מעלה לערוץ שלי ב-YouTube. בעתיד אוכל קבל הכנסות נמוכות נוספות מפרסומות ב-YouTube. כרגע אינני עומד ברף המינימלי של מספר גישות לערוץ.

הדרך העקיפה כנראה מביאה יותר הכנסות, על אף שזה אינו מדיד באופן ישיר.
לפעמים מי שמגיע לייעוץ אומר שהוא הגיע דרך הבלוג. ברוב המקרים אינך יודע האם הנוכחות האינטרנטית שלי היא זו שגרמה לו להגיע דווקא אלי?

לך תדע אם נבחרתי לבצע ייעוץ במחשבים ולא מתחרה בגלל פוסט מעמיק שכתבתי על נושא הייעוץ. האדם שהיה צריך להחליט מי יבצע אותו קרא את הפוסט ושאל אותי שאלות עליו. האם הייתי מקבל את אותו הייעוץ גם ללא הפוסט? 

כתיבה אחרת


אני כותב גם ללא תשלום במקומות מסוימים. בעיקר באינטרנט. 
האם הכתיבה הזו מביאה אלי נועצים ותלמידים? לא אתפלא אם התשובה לשאלה הזו היא חיובית.
כתבתי בעבר הרחוק מאמרים מקצועיים בתחום המחשבים, חלקם ללא תשלום כלשהו. כתבתי אותם באתרי אינטרנט ובעיתונים מקצועיים.
אני כותב על ברידג' באתר JOKOPOST. כתבתי מאמרים בירחון של ההתאגדות הישראלית לברידג' ואני כתבתי וממשיך לכתוב ערכים בויקיפדיה העברית ולהשלים ולהרחיב ערכים שכתבו אחרים.

סקרים


אפשר להשתתף בסקרים תמורת תשלום נמוך מאוד. גם סכומים קטנים חשובים למי שחסר לו כסף. גם סכומים קטנים מצטברים לאורך זמן. היו תקופות שהשתתפתי בסקרים. 


המשמעות לגבי קוראים העובדים כעצמאים


התנודות הגדולות בהכנסות חלק מהעצמאים, הופכות גם הכנסות נמוכות ושוליות מתחומי עיסוק אחרים לבעלות משמעות.  
לא בטוח שהיוזמות שלי להגדלת ההכנסות מתאימות לכל קורא אבל כדאי לחשוב על דרכים להגדלת ההכנסות כעצמאים. 

יש כאלה שיודעים לבצע תיקונים טכניים קטנים. יש כאלה שיודעים לבשל או לאפות. יש המצטיינים בעריכה או בעריכת סרטים. 
יש היודעים לספר סיפורים אישיים. לאחרים יש יכולת וידע בגישור בין אנשים. אחרים יכולים לתת שיעורי עזר לתלמידים. יש המצטיינים בספורט ויכולים להדריך אחרים.
יש המצטיינים בציור או במוזיקה. יש היכולים לעשות עבודות פסיפס או תכשיטים.

אלו הן רק כמה דוגמאות שחשבתי עליהן. כשאני יושב עם משפחות ויחידים הזקוקים להשלמת הכנסתם העיקרית בהכנסה נוספת עולים לא פעם רעיונות נוספים. 
אפשר גם לשבת ולחשוב לבד או ביחד עם חברים או בני משפחה. לא תמיד זה מצליח אבל אפשר לנסות.

לרוב לא מדובר בתוספת הכנסה קבועה או גדולה אבל בואו לא נזלזל גם בתוספת הכנסה קטנה לכאלה שנמצאים על הקצה או מתקשים לחסוך.

קישורים לפוסטים קודמים בסדרה


פוסט זה הוא האחרון בסדרת הפוסטים שמטרתם לסייע לאנשים ומשפחות הנמצאים בימים אלה במשבר כלכלי.
אולי הניסיון האישי שלי במצב כזה יעזור להם להתנהל טוב יותר.  אולי הייחוס של הניסיון הזה למצבים דומים במידה כזו או אחרת יעזור. 


יום רביעי, 7 באוגוסט 2019

הטעויות הקשות של צרכני ייעוץ

ארגונים ואנשים מסתייעים בייעוץ. בפוסט זה אסביר מדוע מסתייעים ביועצים ואציג את הטעויות הקשות שעושים כשעובדים עם יועצים. אחרי יותר מעשרים שנות ייעוץ במחשבים וטכנולוגיית המידע ואחרי עשר שנים של ייעוץ בכלכלת המשפחה יש לי פרספקטיבה לא רעה על מנת להתייחס לנושא.

ראיתי כבר ארגונים שטעויות שלהם, בהקשר של ייעוץ שקיבלו במערכת מידע, גרמו להם נזקים ישירים של מאות אלפי שקלים ואפילו מיליוני שקלים. 
הנזקים העקיפים עלולים להיות גדולים יותר מהנזקים הישירים רק שאותם יותר קשה למדוד.


מדוע להשתמש בשירותי ייעוץ?


כשיש מישהו שיש לו ערך מוסף ביחס לאנשים בתוך הארגון או בתוך המשפחה אפשר להשתמש בשירותי הייעוץ שלו על מנת להשיג תוצאה טובה יותר מאשר העבודה המסתמכת רק על אנשים בתוך המשפחה או בתוך הארגון.


תפקיד היועץ


היועץ מייעץ ואינו מקבל החלטות במקומכם. קבלת ההחלטות והאחריות הם של המשפחה או המנהלים בארגון.
אפשר ורצוי להיעזר ביועץ לצורך שיפור קבלת ההחלטות. אין חובה לקבל את דעתו של היועץ.

הטעות היסודית: בחירת יועץ לא מתאים


בדרך כלל יועץ מתאים הוא יועץ העונה על התנאים הבאים:


א. יש לו ידע, ניסיון והבנה בתחום בו הוא מייעץ
ברוב המקרים ליועץ יהיו ניסיון גדול יותר מאשר לארגון או למשפחה ופרספקטיבה רחבה יותר שהכיר בארגונים או משפחות אחרים. 

במאמר מוסגר, אציין שלדרישה זו עשויים להיות חריגים. התנסיתי בכך כשמנמ"ר בארגון ביקש להיפגש איתי בהקשר של ייעוץ בתחום שאיני מכיר. הגעתי לפגישה ואמרתי לו שכל מה שאני יודע על נושא הייעוץ זה מה שקראתי לפני הפגישה. אין לי ניסיון. הזכרתי את הניסיון שלי בתחומים משיקים. 
תגובתו הייתה: "אנחנו יודעים שאתה ללא ניסיון בתחום. לאף אחד בארץ אין ניסיון בתחום ואנחנו מעדיפים אותך". 
ייתכן שסעיף ב' ומוניטין מקצועי טוב היו הסיבות להעדפה הזאת.

ב. יש לו יכולת לימוד נושאים ותפיסות חדשות  
בכל תחום יש שינויים. היועץ צריך להיות מסוגל להבין שמשהו השתנה ביחס לידע הקודם שלו. הוא צריך להיות בעל יכולת ללמוד את מה שחדש ולייחס אותו ללקוח.

ג. הוא מחויב להצלחת הארגון/המשפחה
זוהי דרישה מנדטורית. לא חשוב מה רמתו המקצועית של היועץ, אם לא איכפת לו האם הארגון או המשפחה יצליחו או ייכשלו. 
במילים אחרות: נדרשת גישה של Win-Win. 

אם בחרתם יועץ לא ראוי, ביצעתם את הטעות היסודית והקשה ביותר. ייתכן, שגם אם ההתנהלות בהמשך תהיה הטובה ביותר, תועלת למקבל הייעוץ לא תצמח. 

בהמשך הפוסט אניח שלא בוצעה הטעות היסודית.


טעות 1: להתעלם מדעת היועץ בגלל פוליטיקה פנימית


לוקחים את היועץ משום שחושבים שהוא יודע ומבין בתחום הייעוץ. לפעמים חושבים שהוא מבין ויודע יותר מהאנשים הפנימיים בארגון. משלמים לו כסף, לפעמים הרבה כסף.
אז מדוע להתעלם מהתוצרים שיצר לארגון/למשפחה או ליחיד? 

התשובה היא בלא מעט ארגונים: פוליטיקה פנימית. זה עשוי לקרות גם במשפחות הבאות לייעוץ כלכלי אבל בתדירות נמוכה יותר.


דוגמה

ארגון ממשלתי רצה לבחור מוצר תוכנה לניהול פונקציות משרדיות. שאלו לדעתי כיועץ. ראשית, ראיתי מי המוצרים המובילים בשוק והמוצר לא היה ביניהם.  
כמה מהמוצרים המובילים בעולם היו של חברות ענק עם נוכחות מסיבית במדינת ישראל.

לפני שהבעתי דעה השתמשתי בשירותים של חברת האנליסטים Gartner, שהארגון רכש בתשלום שנתי קבוע את הזכות לקבל את חוות דעתם. 
באותו תחום היו לחברה מספר אנליסטים. היה לי מידע פנימי שאחת האנליסטיות היא הטובה ביותר מביניהם.
כתבתי שאילתה וביקשתי שאותה אנליסטית תענה לי. גם לי, שלא החשבתי את עצמי כמומחה מוביל בתחום ספציפי זה, היה קל להבין את ההיגיון שבדבריה.
היא המליצה באופן חד משמעי לא להשתמש במוצר הזה. על סמך יכולות המוצר, המוצרים המתחרים ומעמד היצרן בשוק העולמי, היא העריכה שהמוצר ייעלם מהשוק תוך 2-3 שנים.

צרפתי את התשובה שלה והמלצתי ללקוח לבחור מוצר אחד. ציינתי שמות של מספר מוצרים מובילים עם נוכחות בארץ. 

מאוחר יותר שוחחתי עם אנליסט בחברת Meta Group (אז מתחרה של Gartner, שאחרי כן נרכשה על ידה).
דעתו הייתה זהה לדעת האנליסטית של Gartner. העברתי גם את דבריו של אותו אנליסט ללקוח וחזרתי שוב על ההמלצה: צריך לבחור מוצר אחר. 

דעתי לא התקבלה. המוצר נרכש. הושקע כסף רב ברכישת המוצר, בהכשרת העובדים ובבניית יישומים ותהליכים.
כעבור פחות משלוש שנים היצרן הודיע שהוא מפסיק לתמוך במוצר ומפסיק לשווק אותו.

מדוע נבחר המוצר בניגוד לדעתי כיועץ?
פוליטיקה פנימית בארגון והיותו של הלקוח לקוח שבוי של אותו ספק.


טעות 2: The Path of Least Resistence  

לא תמיד מה שיועץ מציע הוא קל. בהרבה מקרים כששואלים אנשים או חברות שהצליחו מה גרם להצלחה? אחד הגורמים שיוזכר הוא עבודה קשה.
יש המחפשים קיצורי דרך או לא מוכנים להשקיע הרבה על מנת להשיג תוצאות. לפעמים זו עילה לדחות המלצות נכונות של יועץ. 
התוצאות עלולות להיות עגומות במיוחד. 

בדפוס ההימנעות מהתמודדות הדורשת מאמץ ולא תמיד הכי נעימה נתקלתי בייעוצים במחשוב ובמערכות מידע לארגונים גדולים. נתקלתי בו בתדירות לא נמוכה בייעוצים כלכליים. 
המקרה השכיח הוא כשלמשפחה יש הוצאות גבוהות ההכנסות. אין ברירה אלא לסגור את הפער הזה.

דוגמה

באחד מהמקרים השכיחים הללו, הסברתי לזוג את מה שאני מסביר כמעט תמיד: אי אפשר להוציא לאורך זמן יותר מההכנסות. 
התגובה שקיבלתי מהם הייתה שהם אוהבים לחיות טוב ולכן לא ינסו למצמצם משמעותית את ההוצאות. 
לדבריהם הם גם יתקשו במעקב אחרי ההוצאות.

עברנו לבחון את צד ההכנסות. הם התקשו למצוא דרכים להגדלת ההכנסות באמצעות עבודה. 
רעיונות שהעלתי להגדלת הכנסות נדחו על ידם כלא ישימים במקרה שלהם.

אז מה עושים בכל זאת?
הם אמרו שהם ינסו רעיון של הכנסה פסיבית שמכר להם מישהו. יש רעיונות כאלה למכביר: התעשרות ממסחר באינטרנט במשך שעה ביום, השקעות במכשירים מסוכנים בשוק ההון, קניית דירה בחו"ל לבד או ביחד עם שותפים להשקעה וכיו"ב.

מהרעיונות האלה יש תמיד מי שמרוויח. המישהו הזה הוא מי שמעביר את הסדנה בתשלום או מי שמתווך.
האם גם המשקיעים מרוויחים? יש כאלה שכן. יש רבים שאינם מרוויחים.

במקרה הספציפי הזה האיש הכריזמטי, שהציע ללהם התעשרות קלה, הוא סנדלר יחף.
ההמלצה שלי בהקשרים כאלה היא גורפת: 
התרחקו מסנדלרים יחפים. 
אל תתפתו לייעוץ כלכלי מצד מישהו שאינו מסוגל לכלכל את ענייניו הכלכליים בתבונה.

הם אמרו "לא עכשיו. אולי בעתיד" לייעוץ הכלכלי שלי ושל אנשים טובים אחרים ובחרו בהרפתקה. 
לא אתפלא אם הם יחזרו אלי בעוד כמה שנים. בסעיף הבא תוכלו לראות את הבדל בין טיפול מידי בבעיות לבין דחייה במספר שנים.


טעות 3: יוהרה

ארגון בנה טיוטת ארכיטקטורת תוכנה למערכות חדשות. בבנייה השתתפו יועצים מהארץ שזו מומחיותם ויועץ מטעם חברה גדולה מחו"ל, שאני יכול לקבוע על סמך היכרותי איתו שהוא מבין היטב את הנושא. 

מנהל בכיר בחן את הטיוטה ועשה שינויים מהותיים. הנימוק: "אני הארכיטקט הראשי". 
כמובן שאף לא אחד, נתן לו את התפקיד או את התואר הזה. למנהל יש יכולות בניהול והוא ניהל בעבר יחידת מחשוב בארגון גדול. 


כל מומחה מערכות מידע ומחשוב, כל מהנדס וכל רופא יגיד לכם שלתקן טעויות אחרי כמה שנים יותר קשה ויותר יקר מאשר לתקן אותן מידית. נדמה לי שזה נכון גם בהרבה תחומים אחרים.

תיקון ההחלטה השגויה הזו היה כמה שנים אחרי ההחלטה. היה צורך לחזור לארכיטקטורה שהציעו היועצים. זה עלה לארגון הרבה כסף. היה צורך לשנות את הארכיטקטורה שמומשה ולהחליף מוצרים שלא ממש התאימו לארכיטקטורה נכונה לארגון.

יוהרה של מנהלים שחושבים שהם יודעים יותר ממי שמומחה (יועצים) ולכן מחליטים בשליפה בניגוד לעצת היועצים היא טעות חמורה.

דוגמה

הדוגמה הזו יותר קיצונית מהמקרה הקודם של יוהרה. במקרה זה מדובר במנמ"ר חדש בארגון. ניסיתי להציע לו שירותי ייעוץ. במסגרת ניסיונות המכירה שלי נתתי לא בחינם טיפ ששווה הרבה כסף.

הצעתי לו לא להשתמש בכלי פיתוח תוכנה, שהוא חשב ליישם בארגון ולבחור כלי אחר. הסברתי לו שאני יודע שהכלי אינו מתאים לארגונים גדולים כמו הארגון בו הוא עובד. 
הוספתי שאני יודע בוודאות שכל מי שניסה בארה"ב לפתח מערכות מורכבות למספר משתמשים גדול באמצעות הכלי הזה נכשל.

התגובה שלו: "טוב אז אני אהיה הראשון בעולם שיבנה מערכת גדולה באמצעות הכלי הזה". 
לא זכיתי לייעץ לו אבל שמעתי שהוא פוטר לא אחרי שנים רבות בתפקיד.


טעות 4: Second Opinion ידוע מראש

שלא תבינו אותי לא נכון. יועץ הוא רק יועץ ואינו מקבל החלטות. אפשר, ולפעמים רצוי, לא לעשות את מה שמציע יועץ. רצוי לבחון איתו האם יש חלופות נוספות (יועץ טוב בדרך כלל מעלה חלופות כאלה ומציג את הסיכויים והסיכונים בכל החלופות)? 
יש מקרים בהם חשוב לשמוע Second Opinion של מומחה אחר. 

אין מדובר במקרים שבהם לוקחים Second Opinion רק על מנת שלא לבצע את מה שהיועץ הציע. 

במקרים מסוג זה הלקוח בוחר שלא לקבל את הצעת היועץ אבל לא על בסיס ענייני. 
הוא יבחר יועץ או מומחה אחר ל-Second Opinion כשהוא מרמז לו או יותר ממרמז לו שהוא מעוניין בדעה שונה מדעת היועץ. 
לפעמים הוא יבחר יועץ בעל מוניטין סתגלני, כלומר: יועץ המייעץ ללקוחות את מה שהם רוצים לשמוע ולא את מה שהוא חושב.

דוגמה

נכנסתי לפני אחרים בארץ לתחום של SOA. היה לי מזל והנושא הזה הפך לנושא חם שארגונים רבים ניסו לממש. 
היתרון במן הכניסה שלי לתחום הפך אותי למומחה מוביל בתחום בוודאי בארץ. יש כאלה שאמרו שגם בעולם.

שינוי ארכיטקטורת תוכנה בארגון הוא נושא מורכב העשוי לקחת זמן רב. מתחילים ב-Pilot. 
Pilot לא נכון הוא מתכון לכישלון. הגעתי ללקוח ששקל לשכור אותי. סוכם שננסה לחפש Pilot מתאים.
הסברתי לו מה בדיוק נדרש מ-Pilot בהקשר זה.
כל פרויקט שנראה לי מתאים נראה לו בעייתי: או שהוא נראה לו מורכב וגדול מדי או שנראה לו שיהיה קושי פוליטי או שהאנשים המנהלים את הפרויקט לא מתאימים.

הציעו לי פרוייקטי Pilot אחרים. לא היה לי ספק שהם אינם נכונים ויובילו לכישלון הארגון. זה ייקח כמה שנים עד שהכישלון יתגלה. כיועץ הייתי יכול להרוויח יפה במשך שנתיים עד הכישלון. 
הארגון היה מפסיד פעמיים: פעם אחת בגלל ההוצאה הכספית הגדולה. פעם שנייה משום שהיה צורך אמיתי במימוש SOA בארגון. 

הביאו יועץ אחר, ש-SOA לא היה תחום מומחיותו. הוא הסכים להוביל את הארגון במימוש הארכיטקטורה ולבצע Pilot שהלקוח רצה. 


טעות 5: ללא התמדה 


לכאורה הל בסדר. הלקוח בחר לקבל את מה שנאמר לו בייעוץ ויצא לדרך. היועץ מלווה את יישום ההמלצות. 
הלקוח עלול שלא להתמיד ולפנות לכיוונים אחרים. ארגון שקיבל ייעוץ בטכנולוגיית המידע ישנה אסטרטגיה, ישנה תפיסה או ישנה כיוון. 
משפחה שיצאה לדרך במתווה כלכלי שעשוי לפתור את הבעיות שלה, תחזור למתווה הישן והמפתה שלה. 

בארגונים שינוי כזה עלול לנבוע מחילופי מנהלים. מנהל חדש אג'נדה חדשה. לפעמים זה טוב ונכון לארגון. לפעמים זה רע.  


בייעוצים כלכליים זה קורה הרבה. במיוחד אחרי שמרגישים ששיפרו את המצב. בדיוק כמו הגברת העושה הרבה דיאטות: הדיאטה מצליחה ואז היא אוכלת הרבה ומשמינה. שוב דיאטה ושוב השמנה.

דוגמה

בפוסט הפרשנית תיארתי מצב כזה. הפוסט מבוסס על מקרים אמיתיים. השמות בדויים. הפרטים עורבבו ושונו על מנת שלא יהיה ניתן לזהות את הדמויות במציאות.


יום שבת, 15 בדצמבר 2018

כלכלי או משפטי?

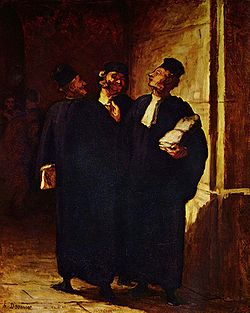
עורכי דין. ציור של אונורה דומיה, 1848
מקור התמונה: ויקיפדיה

בפוסט ישן עסקתי במפגש בין ייעוץ כלכלי למשפחות לבין התחום של אימון. 
היועץ לכלכלת המשפחה הוא גם יועץ וגם מאמן. צריכים להיות לו מספיק תבונה, ידע וניסיון על מנת להבין מתי המוקד הוא כלכלי? מתי המוקד הוא אימוני ומתי נדרש שילוב בין השניים?
מעצם טיבו של ייעוץ כלכלי לאנשים או למשפחות הוא נוגע גם בדיסיפלינות אחרות.

בלא מעט פוסטים עסקתי בהיבט הפסיכולוגי. זה לא מקרה שפסיכולוג, דניאל כהנמן, ומומחה לכלכלה התנהגותית, ריצ'רד ת'יילר, קיבלו פרס נובל בכלכלה: הקשר בין התנהלות כלכלית ופסיכולוגיה הוא הדוק. 

בפוסט זה אעסוק מעט בתפר שבין ייעוץ כלכלי למשפחות לבין משפטים. 
גילוי נאות, אין לי ידע והכשרה כלשהם במשפטים.
אעסוק בנושא באמצעות דוגמאות.


לקחת הלוואה ולהשקיע במניות

סיפור 1: משקיע מיומן

רון (שם בדוי לחלוטין כמו כל השמות בפוסט זה) משקיע בשוק ההון באופן עצמאי כבר 10 שנים. ההכנסות שלו מעבודה מגיעות לכ-30 אלף שקל לחודש. בנוסף לדירת מגוריו הוא משכיר דירה. 

אז מה גרם לו להגיע לייעוץ בכלכלת המשפחה? 
רון לקח הלוואה בסכום גבוה על מנת לרכוש מניות. הוא העריך שיקבל תשואה גבוהה. כל אחד טועה לפעמים. גם רון. שערי המניות שקנה התרסקו והוא מתקשה להחזיר את ההלוואה הענקית שלקח.

כיועץ כלכלי תציגו לו בוודאי לבחון אפשרויות כמו:

א. פריסת ההלוואה על מספר שנים גדול יותר.

ב. החלפת ההלוואה בהלוואה עם ריבית נמוכה יותר

ג. מכירת הדירה שהוא משכיר.

הייעוץ הוא לגמרי כלכלי אין פה שום קשר להיבטים משפטיים.

סיפור 2: משקיעים בעיירת פיתוח

אתם נמצאים בנעליו של יועץ לכלכלת המשפחה בעל מחויבות חברתית.
פעם בחודש הוא נוסע לעיר קטנה או ליישוב קטן אחר בדרום הארץ ונותן ייעוץ בחינם או במחיר סמלי.  

הראשון שנכנס לחדרו הוא משה. ההכנסות של משה מעבודתו הן 5,000 שקל לחודש. 
שלא כמו רון, הוא אינו משקיע קבוע בשוק ההון. כמובן שגם אין לו דירה שנייה שהוא משכיר.
הסיפור שלו דומה לסיפור של רון. הוא לקח הלוואה גדולה על מנת להשקיע במניות בבורסה. חשב שהמניות יעלו והוא ירוויח המניות התרסקו. עכשיו אינו יכול להחזיר את ההלוואה. 

קשה לראות פיתרון כלכלי לבעיה. זה כנראה יסתיים בהוצאה לפועל ובתשלום חודשי קבוע אולי לכל חייו.

אתם שואלים אותו: מדוע לקחת הלוואה והשקעת כשאתה לא מבין בניירות ערך ומעולם לא עשית זאת בעבר?
תשובתו מנהל סניף הבנק אמר לי שכדאי ושאני ארוויח.
אתם אומרים לו שהמצב קשה ואתם תנסו לחפש פיתרון. לא בטוח שיש פיתרון.

משה יוצא ונכנס יוסי. סיפורו זהה מילה במילה לסיפורו של משה. גם מה שאתם אומרים זהה. גם מה שאתם אומרים זהה.
אחרי יוסי נכנסת שרה, אלמנה קשת יום, ואחריה מאיר ויעקב. לכולם סיפור זהה.

דבר אחד ברור פיתרון כלכלי לבעיה כנראה שאין. צריך לצאת מהקופסה ולחפש פיתרון אחר.
עכשיו יש אולי מפגש עם תחום המשפטים. אתם מכנסים את כל אלה שפנו אליכם ואומרים שלדעתכם יש מקום להתייעץ עם עורך דין.

האם ביצע המנהל עבירה על החוק?

את התשובה לשאלה הזו ייתן עורך דין ולא אתם. היות שללקוחות אין ממה לשלם זה צריך להיות מישהו שיעשה את זה בהתנדבות או לחילופין ירוויח מהגשת תביעה ייצוגית.

העובדות ברורות:

א. המנהל הציע לאנשים שאינם מבינים בשוק המניות להשקיע וגם יעץ להם לקחת הלוואה על מנת להשקיע. 

ב. המנהל יצר מצג שווא שהם ירוויחו. ייתכן שהוא עשה את זה באופן בוטה. ייתכן שהוא עשה זאת במרומז. 

ג. המנהל לא יידע אותם מספיק על הסיכונים שהם לוקחים על עצמם.

ד. האנשים האלה סמכו על המנהל שהוא בעיניהם סמכות.

ה. האנשים האלה הפסידו את כל או מרבית כספם.

ו. הבנק הרוויח מממתן ההלוואות ומדמי ניהול ועמלות קניה ומכירה של ניירות ערך.

ז. מנהל הבנק הרוויח משום שהביצועים שהסניף שניהל היו טובים יותר בהשוואה לתסריט בו לא היה משכנע את הלקוחות לקחת הלוואה ולהשקיע. כשהביצועים טובים יותר המנהל מתוגמל.

אין חילוקי דעות ביחס לכך שהתנהגותו של המנהל בלתי ראויה. השאלה היא: האם היא עברה את הסף הפלילי?
את התשובה יכול וצריך לתת עורך דין.

תסריטים אפשריים:

1. המנהל עבר את הסף הפלילי.
הפעלת עורך דין עשויה להחזיר לתושבים את כספם.

2. המנהל היה בתחום האפור.
ייתכן שיש מקום לנקוט בצעדים משפטיים.

3. המנהל לא עבר את הסף הפלילי
ייתכן שיש מקום לנסות דרכים אחרות לקבל את הכסף בחזרה. 

4. זה לא רק המנהל גם לבנק יש אחריות
יכול להיות שזה פלילי אבל גם לבנק יש אחריות שילוחית.
יכול להיות שבמאמץ לא גדול מגלים שבעיר קטנה סמוכה התרחשה בדיוק אותה תופעה. 
האם זו יוזמה פרטית של שני מנהלים או שהבנק עצמו עודד אותם לעשות את זה או עצם עין למרות שידע?
כשזה לא רק מנהל סניף אחד, הסיכוי שהלקוחות יקבלו את כספם גבוה יותר. זה נראה, לפחות כביכול, כמדיניות ולא כיוזמה פרטית של מנהל סניף.


אמצעים נוספים

הלקוחות יכולים לנקוט באמצעים נוספים כגון:

א. פנייה לארגוני צרכנים.

ב. פנייה לתקשורת.

ג. שימוש ברשתות חברתיות

ד. מכתבי תלונה על המנהל להנהלת הבנק וציון העובדה שהם מרגישים מרומים ויעזבו את הבנק (לא ממש איום במצבם הפיננסי הנוכחי) וימליצו לכל חבריהם וקרוביהם לסגור את החשבון בבנק ולפתוח חשבון בבנק אחר (זה יכול להיות איום ממשי. לא הנהלת הבנק ולא אני יודעים מי הם בני הדודים והחברים של הלקוחות ומה מצבם הכלכלי). 


הטבה או מתנה מחברת הסלולר

הסיפור כאן נלקח מהעיתונות הכלכלית ומסיפורים שסיפרו לי אנשים שפנו לייעוץ כלכלי.
חברות הסלולר בהן מדובר מכחישות את מה שטוענים אותם אנשים. 

הלקוחות טוענים שהובטח להם שאם יצטרפו למנויי החברה או יתחייבו להמשיך להיות מנויי החברה במשך תקופה מסוימת יקבלו בחינם מכשירים, למשל: Tablets.
הם חתמו וקיבלו Tablets (או מכשיר או אביזר אחר). 
הייתה רק בעיה אחת: בחשבונות החודשיים הם חויבו בתשלומים עבור ה-Tablets. 

החברות טוענות שבהסכמים עליו חתמו הלקוחות מצוין במפורש שה-Tablet הוא בתשלום. 
החברות מציגות את ההסכמים החתומים.

לכאורה, אין כאן בעיה בכלל ובוודאי אין בעיה משפטית. צריך לקרוא הסכם לפני שחותמים עליו. 
כשמדובר באנשים כמוני וכמו חלק מהקוראים בוודאי שאין בעיה. 

במאמר מוסגר אציין כי נציג מכירות של אחת החברות הציע לי בשיחת טלפון בחביבות ובפירוט רב תוכנית מנוי מיוחדת ומוזלת. כשביקשתי שישלחו הסכם ריק בדוא"ל או בפקס לפני שהשליח יביא לי למחרת את הטלפון, הנכלל בעסקה, אמרו לי שהמדיניות של החברה היא שלא שולחים ללקוחות הסכמים.
השליח ביקש שאחתום. סירבתי לחתום בלי לקרוא. הוא אמר שהוא ממהר והשאיר לי מכשיר והסכם לחתום.
כשקראתי גיליתי שני סעיפים מהותיים לרעתי, שמסיבה כלשהי לא הוזכרו בשיחה. לא חתמתי על ההסכם. החזרתי את הטלפון ועברתי לחברה אחרת.

האם אתם מצפים מעולה חדש בגיל מבוגר שאינו שולט בשפה העברית שיתנהג כמוני ויקרא את ההסכם?
מסתבר שחלק מהמתלוננים בעיתונות הכלכלית הם כאלה שאינם שולטים בשפה העברית ואינם מבינים את המנטליות הישראלית. החברה לא הציעה להם לקרוא ולחתום על חוזה ברוסית או באמהרית. מסיבות מובנות מי שהתראיינו לכתבה בעיתונים לא היו המתלוננים. המתראיינים היו קרובי משפחה צעירים השולטים היטב בעברית.

הם גם לא יודעים לפנות מיד לחברה ולהודיע לה שהם מחזירים את המכשיר ולא מוכנים לשלם. הם פשוט מרגישים מרומים ומסרבים לשלם.
החוב טופח. הם מקבלים מכתבי התראה מעורכי דין, כולל דרישה לשלם על הטיפול של עורכי הדין.

כמו בשני הסיפורים הקודמים, אם מדובר במקרה בודד, ספק אם טיפול משפטי יפתור את הבעיה, אבל אם מדובר בעשרות מתלוננים שסיפורם זהה, כדאי להיוועץ בעורך דין.

התפטרו ולא קיבלו פיצויים


סיפור 1: כוכב הייטק שהתפטר

רועי (עוד שם בדוי לחלוטין) שגדל במשפחה מבוססת בתל אביב, שירת ביחידה טכנולוגית מובחרת. 
עבד בחברות הייטק ונחשב לאיש מקצוע מעולה. בגיל 40 הסתכסך עם המנהל שלו ואמר: "אני מתפטר" אמר ועשה. 
הוא לא קיבל פיצויי פיטורים. חיפש עבודה והתקשה למצוא בגלל גילו.  הייעוץ הוא לגמרי כלכלי אין פה שום קשר להיבטים משפטיים.
 

סיפור 2: הגיעו מים עד נפש


מגניסטו הוא עובד זוטר יוצא אתיופיה בן 40. במשך שנים 20 שנים  לא קידמו אותו בעבודה והמנהל הישיר שלו ביזה אותו בנוכחות עובדים אחרים. אשתו חלתה במחלה קשה והוא צריך לטפל בה ובילדים. מגניסטו התפטר מעבודתו אחר שסיפר לחברה בה הוא עובד מדוע הוא התפטר.
הוא לא קיבל פיצויים. 
הוא הגיע לייעוץ כלכלי שנעשה בהתנדבות.

עכשיו יש אולי מפגש עם תחום המשפטים. אתם אומרים לו שלדעתכם יש מקום להתייעץ עם עורך דין ומפנים אותו לעמותת טבקה. 
אין ספק שעורך דין יטפל בו בהתנדבות. 
כיועץ לכלכלת המשפחה אני מעריך מקריאה באתרי אינטרנט רלוונטיים שמגיעים לו פיצויים בנסיבות האלו אבל אינני עורך דין.


השורה התחתונה


בין כלכלת המשפחה לדיסיפלינות אחרות יש נקודות השקה. גם בין כלכלת המשפחה ומשפטים יש נקודות השקה. יהיו מצבים בהם הפיתרון של בעיה כלכלית עשוי להיות משפטי.
היועץ לכלכלת המשפחה צריך להיות מודע לכך ולדעת לערב עורך דין במקום לנסות לפתור בעיה שהיא קשה לפיתרון או בלתי פתירה באמצעות ייעוץ כלכלי.

יום חמישי, 11 בפברואר 2016

אופקים רחבים

אופק.
מקור התמונה: הויקיפדיה הצרפתית

בעידן הדיגיטלי גדל מספר האנשים הבודדים. יש להם חברים ב-Facebook ולא בעולם הריאלי. את הפעילות החברתית שלהם הם מנהלים ב-Whatsapp וברשתות חברתיות. 
גם רותי (שם לא אמיתי. זה אינו שם של אף אחת ואף אחד מהאנשים, שמכל אחד מהם לקחתי מאפיין או מספר מאפיינים וחיברתי לדמותה) היא בודדה.

בל נקדים מוקדם למאוחר, גיליתי זאת רק לאחר שהגיעה לייעוץ בכלכלת המשפחה. היא הגיעה לייעוץ משום שפוטרה בגיל 45  מעבודתה כרכזת קורסי תרבות. 

תיאור ביוגרפי קצר
רותי סיימה תואר ראשון במדע המדינה ובמינהל עסקים. המשיכה בלימודי מדע המדינה וסיימה דוקטורט. רצתה להשתלב באקדמיה ולא השתלבה. היות שהיא בעלת אופקים רחבים וידע רב במגוון תחומי תרבות ודעת, מצאה עבודה כרכזת קורסי תרבות.
היא חיה בגפה ללא בן זוג או ילדים.

מה שלא מספרים בקורות החיים
במהלך הייעוץ העלתה פרטים, שלא ביקשתי לדבר עליהם, ומיד לאחר שהעלתה אותם, הסברתי לה שזה ייעוץ ואימון בכלכלת המשפחה ולכן לא נדון בהם: רצון לזוגיות וילדים, קשר רומנטי עם אחד מהמרצים שלה וקושי למצוא בן זוג ראוי לאחר שהקשר נותק.

היא מתעניינת בתחומי תרבות ודעת רבים כמו: תיאטרון, קולנוע ומוזיקה ומרבה ללכת לקונצרטים, הצגות וסרטים.
הידע הרב שצברה סייע לה בעבודתה כרכזת תרבות.

האג'נידה הפמיניסטית שלה ממלאת תפקיד מרכזי בחייה. במיוחד התמקדה במלחמה נגד השימוש במילה האנגלית person.
אם לא שמתם לב, המילה מכילה בסופה את המילה son, כלומר: בן. אפליה מגדרית ברורה.

היא כותבת בפורומים העוסקים בפמיניזם ופעם אחת אפילו לקחה שלט שעליו כתבה: "הקץ לאפליה המגדרית - תימצא מילה עברית לא מוטית מגדרית במקום person". עם השלט הזה עמדה במשך יומיים ליד ביתו של נשיא האקדמיה ללשון העברית.

התנהלות כלכלית
במהלך הפגישות התברר כי ההתנהלות הכלכלית שלה אינה מן המשובחות, בלשון של המעטה. 

כסף לא ממש מעניין אותה וכפי שכבר קראתם בין השורות, היא עושה את מה שמעניין אותה.

להלן שתי דוגמאות. היא סיפרה לי כמה מוצלח סניף הבנק שלה: הפקידה מדברת איתה על פמיניזם ואפילו מזדהה איתה ומורשה החתימה שוחר תיאטרון בעל ידע והבנה רבים.
הביקורים בבנק מהנים וארוכים. היא משוחחת עם מורשה החתימה והפקידה על הצגות תיאטרון, סרטים מרתקים וכיצד מקדמים שיוויון מגדרי.

הדפסתי דף חשבון בחשבון הבנק שלה. מה שהיא כמובן לא עשתה במשך חודשים ארוכים. מצאתי בחשבון העובר ושב שלה כמה מאות אלפי שקלים, שהיו שם במשך זמן רב. 

לא ממש הבנתי מה מצב החיסכון הפנסיוני ומה מצב הביטוחים שלה, הדיווחים התקופתיים הלכו לפח וכמוהם גם דיווחים תקופתיים של מנהלי החיסכון הפנסיוני שלה.

ביקשתי שתשיג את מצב החסכונות הפנסיוניים ואת מצב הביטוחים מהסוכן שלה. 
היא סיפרה כמה הסוכן נחמד ומתמצא במוזיקה ובנוכחותי התקשרה אליו.

בכל פעם ששאלתי אותה האם כבר קיבלה את מצב החסכונות והביטוחים? ענתה שטרם קיבלה והיא תתקשר שוב לסוכן הביטוח שלה.

לאן הולכים מכאן?
התמונה מעט פחות עגומה מכפי שהיא נראית. האור בקצה המנהרה הוא היוזמה שלה לפנות לייעוץ ואימון בכלכלת המשפחה.

ייעוץ ואימון הן שתי דיסיפלינות, שלא תמיד נפגשות זו עם זו. במקרה ספציפי זה יש הכרח להשתמש בשתיהן.

כמה דברים ללמוד ולשנות
נדרש לימוד של מיומנויות בסיסיות של מעקב אחרי מצב כלכלי הכנסות והוצאות.


1. מעקב שיטתי אחרי מה שמתרחש בחשבון הבנק
אחת לתקופה קצובה, נניח שבוע, נדרשת הפקת דף חשבון בנק. זיהוי שורה תחתונה חריגה או פעילות חריגה מחייב התייחסות.
מצב של יתרה חיובית גבוהה עליה לא מקבלים אפילו ריבית, מחייב העברת רוב הכסף להשקעה.

2. מעקב שיטתי אחרי הוצאות אחרות
למשל לפחות אחת לחודש, מעקב אחרי דפי פירוט של כרטיסי אשראי.

3. שמירה מסודרת של מסמכים כלכליים
אחד הדברים, שמשפחות רבות לא עושות, הוא שמירת מסמכים כלכליים ולא סתם שמירה, אלא שמירה מסודרת באופן שניתן למצוא אותם בקלות כשיש צורך.
הנחיות שמירת ותיוק מסמכים הם אחד התוצרים של ייעוץ בכלכלת המשפחה: מה לשמור? לכמה זמן לשמור ובאיזה אופן לסדר?

נגיעה קלה בנושא זה, תוכלו למצוא בפוסט: מדוע לשמור לתמיד את מה שמקבלים מהמוסד לביטוח לאומי?

חוסר היכולת לאתר מסמכים המתארים את מצב החיסכון הפנסיוני ומצב הביטוחים בלט בתיאור בפסקה הקודמת.

כנראה רק לאחר שתילמד התנהלות בסיסית אפשר יהיה להתקדם בשני נושאים מהותיים, לכל אחד מהם הקדשתי פיסקה ייעודית.

עבודה
מציאת עבודה הולמת בגיל מבוגר היא אתגר לא קטן בפניו ניצבת רותי.
גם בעבודתה הקודמת ממנה פוטרה, לא מיצתה את כישוריה. 
בגיל 45 תתקשה למצוא עבודה. 

גם העובדה שלא עסקה בתחום בו למדה עלולה להקשות עליה. בנוסף לכך יש שיראו בה overqualified, בגלל הדוקטורט. 

היא צריכה לעבור תהליך בו תגדיר:
במה היא רוצה לעסוק?
בשלב הבא: איך משיגים עבודה שמתאימה לרצונה ולכישוריה?
כנראה שלא ניתן יהיה להימנע מהשאלה: שכירה או עצמאית? 

אין דחיפות במציאת עבודה. עדיפים חודשיים שלושה ללא חיפוש עבודה אינטנסיבי בהם תגדיר את הכיוון, מאשר ניסיון למצוא כשלא יודעים מה מחפשים.

אבל יש דבר אחד דחוף בהקשר של עבודה: לממש את הזכות לקבל דמי אבטלה מהמוסד לביטוח לאומי. 

שימו לב, שאם מישהי אינה מודעת לזכות זו, רק מימוש הזכות הזו יכסה את עלות הייעוץ והאימון בכלכלת המשפחה ויביא להכנסות נוספות.

זו תמונה המוכרת לי היטב: כמעט בכל ייעוץ בכלכלת המשפחה שביצעתי, המשפחה החזירה את העלויות וקיבלה תועלות כלכליות נוספות, הניתנות לכימות. 

יש גם דבר נוסף חשוב בהקשר זה: לא למשוך את כספי הפיצויים משום שזה עלול לפגוע בחיסכון הפנסיוני.


הפרדה בין האישי למקצועי
מהתיאור בפסקה "התנהלות כלכלית" תיארתי את התנהלותה של רותי מול הבנק שלה ומול סוכן הביטוח שלה. 

קיים פער גדול בין המציאות לבין האופן בו תופסת רותי את נותני השירותים האלה (וקרוב לוודאי גם האופן שבו היא תופסת נותני שירותים אחרים). 

אין שום בסיס כלכלי לשביעות הרצון של רותי מסניף הבנק שלה לבין המציאות. אם בחשבון העובר ושב שלה בבנק שלה "שוכבים" במשך זמן רב מאות אלפי שקלים, שלא מניבים תשואה כלשהי, הבנק אינו מבצע את תפקידו כראוי.

לידיעת הקוראים, על פי החוק, בנק צריך לשלוח מכתב ללקוח שסכום כסף גבוה נמצא בחשבון העובר ושב שלו במשך חצי שנה.

בהיבט הלא פורמאלי, סניף בנק שעובד באופן סביר, מודיע טלפונית ללקוח כשהוא מזהה סכום של עשרות אלפי שקלים ביתרת זכות בחשבון של הלקוח.

כך למשל נוהג סניף הבנק שלי. יש רק בעיה אחת במקרה שלי: כמעט תמיד אני מודע לסכום "ששוכב" בחשבון ויש לזה סיבה, כגון: צ'ק על סכום גבוה שנתתי ומשום מה לא נפדה או חיוב בכרטיס אשראי או חיוב אחר בסכום גבוה, שאמור להתרחש באותו יום או למחרת.

קרוב לוודאי, שסניף הבנק שלה לא התריע בפניה באופן עקבי על הסכום ש"שוכב" בחשבון ולא הסביר לה את המשמעות. 
אין להוציא מכלל אפשרות, שהבנק אכן עשה זאת והיא התעלמה או לא הבינה.

אם אכן הבנק לא התריע, הבנק החליף שירות בנקאי סביר בתשומת לב אישית ושיחות רחבות אופקים על תיאטרון ופמיניזם.

המקרה של סוכן הביטוח דומה. הוא לא דאג לספק ללקוחה בזמן סביר הדפסה של מצב החשבונות שלה, למרות שביקשה ממנו. ההשכלה המוזיקאלית שלו והחביבות שלו אינם תחליף לביצוע מתקבל על הדעת  של עבודתו.  

רותי נפלה למלכודת היחס האישי ולא ביצעה את ההפרדה בין ההיבט האישי החברתי לבין ההיבט המקצועי.

היא, כמו גם חלק מהקוראים, צריכה להבין שכשמקבלים שירות מקצועי צריך להתייחס לטיב השירות ולא לחבר אותו עם מידת הסימפטיה שרוחשים לנותן השירות.

אם העבודה המקצועית היא טובה ונכונה, בוודאי יותר נעים כשמדובר באנשים טובים המתייחסים אליכם יפה מאשר אנשים לא נעימים וקשים.

עירוב שני התחומים ביחד הופך החלטות מנוגדות להמלצת "המקצוען" ללא נעימות ללקוח ברמה האישית והוא עלול להימנע מהן גם אם הן ההחלטות הנכונות כלכלית עבורו.

במקרה של רותי היא תיאלץ לבחור בין עימות עם מנהל סניף הבנק ועימות עם סוכן הביטוח לבין החלפתם. בשני העימותים עליה להיות מאד אסרטיבית ומנוכרת ועליה לדרוש מהם לתת לה שירות מקצועי ראוי ולציין שהיא מבינה שלאורך זמן לא קיבלה שירות כזה.

האפשרות השנייה עשויה להיות קלה יותר: להחליף אותם ולעבוד מול בנק אחר או סניף אחר ומול סוכן ביטוח אחר. הפעם היא צריכה להבהיר מיד בהתחלה, שאי אפשר יהיה "לחגוג על חשבונה".

אמ"ל (אני מה יוצא לי מי זה?)
קוראים יכולים ללמוד מהפוסט כיצד להתנהל מול בנק ומול סוכן ביטוח וגם על כך שבייעוץ בכלכלת המשפחה, ניתן ללמוד גם על שמירת מסמכים כלכליים: מה לשמור? כמה זמן לשמור וכיצד לארגן את המסמכים על מנת שיהיו זמינים במידת הצורך.

הדבר העיקרי שניתן ללמוד הוא: לא לערב עניינים אישיים בהחלטות כלכליות.

רבים מהלקוחות שלי ואנשים רבים אחרים שפגשתי עושים את זה. כבר היו לי לקוחות, שהגיעו למסקנה שלא מתאים להם להחזיק תיק ניירות ערך בבנק, משום שהבינו שעבורם יש אפשרויות, שלכאורה, טובות יותר.
כשהגיע רגע האמת, הוציאו רק חלק מהכסף, על מנת שלא לפגוע בפקיד הבנק שנותן להם יחס הוגן, אישי ונעים. 

ההמלצה שלי:
מי שקרא את הפוסט שלי: הבנקים: הגורם האנושי, מבין שאני רחוק מלזלזל במערכת היחסים של לקוח עם עובדי סניף בנק.
למרות זאת, אם הגעתם למסקנה, שכדאי לא להמשיך להשקיע באמצעות הבנק, עשו זאת. לפקיד תגידו שאתם מאד מעריכים את יחסו כלפיכם, את עבודתו, את מקצועיותו וכיו"ב, אבל לא הוא זה שקובע את התנאים ואת אופן ההשקעה. גוף אחר מציע לכם הצעה טובה יותר, כך שעם כל הצער האמיתי החלטתם להעביר את הכסף. אינכם פוסלים חזרה להשקעה באמצעות הבנק, אם וכאשר התנאים יהיו אטרקטיביים יותר.

מה שאני אומר ביחס לבנקאים, נכון גם לנותני שירות אחרים.
  
הזווית האישית שלי 

כמובן שאשמח לתת ייעוץ בכלכלת המשפחה למשפחות וליחידים.
מי שמעוניין מוזמן לפנות אלי באמצעות:
טלפון: 054-4480616  דוא"ל: avi.rosenthal@gmail.com.

שתי הערות לגבי הגישה שלי:

1. אני לא תמיד נחמד ללקוחות כמו פקידי הבנק וסוכן הביטוח שתוארו בפוסט הזה.
טובת הלקוח קודמת לנחמדות. אני יודע שלא תמיד יאהבו אותי, כשאציג מציאות ללא כחל ושרק או שאביא לקוחות לעימות אמיתי עם מציאות שעסקו בהכחשתה.

מה לעשות, עדיפה משפחה חד-הורית שלא אוהבת אותי, בגלל שהצגתי לה אלטרנטיבות כלכליות קשות, אבל גרה בדירה בבעלותה, ממשפחה חד-הורית שחושבת, שאני האדם הנחמד ביותר בעולם, אבל גרה ברחוב, משום שלא סייעתי ליצור אלטרנטיבה של צמצום בהוצאות, הגדלת ההכנסות והתנהלות כלכלית רציונאלית יותר.

2. שימו לב, שלא כל מי שנמצא במצבה של גיבורת הפוסט הנוכחי מצליח לשפר משמעותית את התנהלותו הכלכלית.
לפעמים זה בלתי אפשרי או כמעט בלתי אפשרי, ולא בגלל היועץ.

במקרים אלה אני מציע שירות פחות טוב ולטווח ארוך גם יותר יקר: הנהלת חשבונות.

כפי שעסק מבצע הנהלת חשבונות (לרוב באמצעות מנהל חשבונות), יש שירות מקביל ופשט יותר בכלכלת המשפחה. אני קורא לו, כמה מפתיע, הנהלת חשבונות.

הלקוח מאפשר לי גישה לנתונים הכלכליים השוטפים שלו ואני מבקר את ההתנהלות. שימו לב, איני מבקש הרשאה לבצע פעולות במקומו בחשבונותיו.

אגב, במשך שנים אני מנהל לבד את הנהלת החשבונות של העסק שלי ונעזר ברואה חשבון בהגשת הדוח השנתי שלי.   

יום שני, 11 בינואר 2016

האם צפויה נפילה קשה בבורסות בארץ ובעולם?

 ג'ורג' סורוס בועידה במינכן 2011
 מקור התמונה: ויקיפדיה
 
אינני מומחה לשוק ההון, אני בסך הכל יועץ ומאמן לכלכלת המשפחה עם מומחיות מסוימת בניהול סיכונים, אבל למרות זאת אתן לכם את התשובה הנכונה לשאלה שבכותרת.
התשובה הנכונה היא שאף אחד לא באמת יודע.

יש מומחים ממני, שיסבירו לכם באופן מנומק ומקצועי איזה תסריט צפוי להתרחש בהסתברות גבוהה.
אתם סומכים עליהם? תחשבו פעמיים.
קראו את הכתבה של אביב לוי בגלובס העוסקת בתחזיות שלהם ביחס לשנת 2015: אופס טעינו: כישלון כמעט מוחלט בתחזיות האנליסטים ל-2015.

מי שטעה בתחזית לשנת 2015, וכנראה לא רק בשנת 2015, עלול לטעות גם בתחזית לשנת 2016.

בעיתונות הכלכלית תמצאו מגוון דעות רחב ביחס לשאלה בכותרת הפוסט. המשקיע האגדי, ג'ורג' סורוס מצוטט כמי שאמר שצפוי משבר בורסאי בסדר גודל של הנפילה בגלל משבר הסאבפריים בארה"ב בשנת 2008.

הטיעונים הקיצוניים המנוגדים לדעתו, מדברים על ירידות לא גדולות בבורסאות ואחרי זה התאוששות.

מה כן יודעים?
יש שלושה דברים בסיסיים שעליהם אין מחלוקת:

1. העולם הוא כלכלה גלובלית בו מדינות מושפעות באופן מהותי זו מזו.

2. כל הכלכלות המשמעותיות בעולם נמצאות בתקופה מתמשכת של כמה שנים שבה יש ריביות נמוכות. מעולם לא הייתה בעבר תקופה כזו.
אין ספק שמצב ייחודי זה, מקשה על תחזיות של מומחים.

3. סין הייתה קטר הצמיחה של הכלכלה העולמית בשנים האחרונות. 

סין, הכלכלה השנייה בגודלה בעולם, נמצאת במשבר כלכלי, שללא ספק ישפיע על העולם כלו.
המחלוקות העיקריות הן ביחס לשלושה נושאים: עוצמת המשבר בסין, יכולת הממשל הסיני להתמודד איתו ומידת ההשפעה על העולם. 

המשפחה הממוצעת שבאה לייעוץ בכלכלת המשפחה בישראל
ברוב המקרים, משפחה שבאה לייעוץ בכלכלת המשפחה מנסה להתגבר על מאזן של הוצאות גבוהות מהכנסות, שאחד הביטויים היותר פופלאריים שלו הוא אוברדרפט.

ביתר המקרים מדובר במשפחות שמנסות לייצר יותר נכסים פיננסיים לצורך הבטחת ההווה או העתיד שלהן.

לא משנה איזה משני התסריטים משקף את היעדים של משפחה שבאה לייעוץ בכלכלת המשפחה. בשני המקרים היא תחסוך כסף בדרך להגשמת היעדים.
ניהול לא נבון של החיסכון עלול להקטין את ערכו באופן דרסטי ולגרום לכך שהמאמץ הגדול יהיה כמעט לשווא. 
מדוע כמעט לשווא? כי הם הרויחו התנהלות כלכלית נכונה יותר, שתעזור להם בעתיד.

דרך העבודה שלי עם משפחות בהקשר של ניהול החיסכון
בשונה מחלק מהיועצים והמאמנים, אני מתייחס להיבט של אופן ההשקעה של החיסכון.
איני מוסמך לייעץ בשוק ההון ולכן איני עושה זאת. מה שאני כן עושה אני מציג להם את האפשרויות לחיסכון ואת המשמעות של ניהול עצמי או ניהול באמצעות מומחה. כשמדובר במומחים, אני מסביר להם את ההבדלים בהקשר של אחריות המומחה ביחס להשקעה, את הסיכונים של אפיקי השקעה שונים ומשמעויות אפשריות נוספות.

מרבית לקוחותיי אינם מבינים בהשקעות. אינם מתעניינים בהשקעות ואינם עוקבים אחרי ההתפתחויות הכלכליות בכלל ובשוק ההון בפרט.
לאחר ההסברים שלי, לקוחות מסוג זה, לרוב מבינים שלנהל בעצמם את ההשקעות בשוק ההון זה רעיון לא מוצלח.

אתשמש באנלוגיה. זה כמו לתת למישהו שאינו חשמלאי לתקן בכוחות עצמו תקלה מהותית במערכת החשמל בביתו. במקרה הטוב הוא יגרום למשפחתו נזק כלכלי. במקרה הפחות טוב הוא עלול להתחשמל.

השורה התחתונה היא שבסופו של דבר הם מגיעים למי שייעוץ בשוק ההון זו המומחיות שלו. הליווי שלי בתהליך הייעוץ בכלכלת המשפחה עוזר להם להיות יותר ממוקדים ולהבין יותר במהלך הדיאלוג איתו.   

מה אני ממליץ במצב הנוכחי של שוק ההון?
כמומחה לניהול סיכונים, ההמלצה שלי היא להיזהר במיוחד במצב הנוכחי ולא לקחת סיכונים גדולים מדי.
החלטה ביחס לאופן ההשקעה היא, כמעט תמיד, החלטה בתנאי אי-ודאות.
במצב הנוכחי אי-הודאות גדולה יותר, מאשר בתקופות אחרות. הסיכון לטעות גדול יותר ולכן צריך להיזהר יותר.

אולי יגידו לכם שבמצב כזה אפשר גם להרוויח כשלוקחים סיכונים. בנקאי אנגלי אנונימי בשם רוטשילד, לקח סיכון כזה בתקופה אחרת שהייתה שונה מהותית מתקופות שקדמו לה. 
כמה דורות של משפחתו יכולים לחיות ממה שהרוויח.

אבל ההמלצה שלי היא במצב כל כך חסר וודאות כלכלית, תשאירו את לקיחת הסיכונים למי שמבין היטב בתחום ו/או יש לו מספיק כסף, כך שהוא יכול להרשות לעצמו להפסיד כמה עשרות אחוזים מהונו מבלי להרגיש בזה.


טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...