‏הצגת רשומות עם תוויות קרן פנסיה. הצג את כל הרשומות

יום ראשון, 5 ביוני 2022

גירושים: איזון משאבים


בפוסט קודם כתבתי, שמי שהביא לקשר הנישואים יותר נכסים כלכליים, עשוי ברוב המקרים לא לקבל יותר נכסים בגירושים. ברוב המקרים, הנכסים הכלכליים, שהובאו לקשר הנישואים, יתחלקו שווה בשווה.

היבטים משפטיים, שאיני מוסמך לדון בהם, והשאלה מי יגדל ילדים קטינים, עשויים לגרום לחלוקה אחרת.


נכסים שהושגו במהלך הנישואים


הבנתם מהפוסט הקודם שנכסים מלפני הנישואים ששותפו, יתחלקו שווה בשווה, אבל מה עם נכסים שהושגו במהלך הנישואים?

להפיכת הדיון לפשוט יותר אניח שהילדים, אם יש בכלל ילדים, כבר בוגרים ולא צריך לשלם עבורם.

אתאר שני מקרי קיצון.


מקרה קיצון: תרומה אפסית של הבעל

האישה הייתה המפרנסת העיקרית במשך כמה עשורים של שנות נישואים. היא גם זו שגידלה את הילדים והחזיקה את הבית. הבעל בקושי עבד ולא השקיע מאמץ בטיפול בילדים ובתחזוקת הבית.


מקרה קיצון: תרומה אפסית של האישה

הבעל עבד קשה והרוויח הרבה. הבעל אולי גם השקיע בתבונה את הכספים והשיג תשואות גבוהות.
האישה לא בישלה ולא כיבסה. הבעל אכל בעבודה. האישה הזמינה אוכל מוכן או שהלכו למסעדות כשלא היה בעבודה. 
אם תעקבו אחרי העיתונות הכתובה או הדיגיטלית,  תיתקלו במקרים של בעל שהוא איש עסקים עשיר ואישה שהיא אינה עובדת או עובדת מעט. במשפט הגירושים עורך דין, ממולח ויקר, המייצג את הבעל, תובע יותר ממחצית הרכוש. 
בלא מעט מהמקרים הללו האישה מקבלת מחצית הרכוש.


גם בשני המקרים הקיצוניים הללו סביר שהנכסים הכלכליים שנצברו במשך שנות הנישואים יחולקו שווה בשווה. המונח המתאר זאת הוא: איזון משאבים.

כמובן שרוב המקרים אינם דומים למקרה הקיצון וכל אחד מהצדדים תורם לצבירת הנכסים המשותפים.


איזון משאבים


כל הנכסים שנצברו במהלך שנות הנישואים מתחלקים שווה בשווה בין בני הזוג. 

ההנחה היא שלא נכון, ובדרך כלל גם בלתי אפשרי, לכמת את התרומה של כל אחד מבני הזוג. 

יכול להיות שאחד מבני הזוג ויתר על קריירה, באופן מלא או באופן חלקי, על מנת לטפל בהיבטים משפחתיים אחרים, למשל: טיפול בילדים או תחזוקת הבית. 

יכול להיות, וזה קורה גם לא מעט, שבת הזוג תמכה בבן הזוג במשברים ובהחלטות שלו במהלך הקריירה ובלעדי התמיכה הייתה קריירה הרבה פחות מוצלחת והרבה פחות מניבה.

האמרה: "מאחורי כל גבר מצליח עומדת אישה" לא מנותקת מהמציאות. 


באילו נכסים מדובר?


למעשה בכל הנכסים. אדגים באמצעות כמה סוגי נכסים שבדרך כלל זוגות צוברים.


דירה למגורים

הדירה צריכה להתחלק שווה בשווה. כמעט תמיד ברור שלפחות אחד מבני הזוג יעזוב את הדירה המשותפת. 

החלופות הנפוצות הן:

1. אחד מבני הזוג ישלם לבן הזוג השני, שיעביר לו את הבעלות על החצי שלו בדירה.

2. הדירה תימכר וכל אחד מבני הזוג יקבל מחצית מהתמורה.

3. אחד מבני הזוג יישאר לגור בדירה וישלם לבן זוגו מחצית מדמי השכירות על הדירה.
זה יכול להיות פיתרון לזמן מוגבל עד מכירת הדירה. 
 
לצורך הערכת השווי יש צורך להסתייע בשמאי נדל"ן. 

דירה להשקעה

הפיתרון דומה לפיתרון ביחס לדירה למגורים. 
זה יותר קל לביצוע משום שהמשפחה אינה מתגוררת בה. 
עשוי להיות גם פיתרון של שמירה על בעלות משותפת על הדירה וחלוקת דמי השכירות בין בני הזוג. זה עלול להיות פיתרון מוצלח פחות משום שלא בטוח שהם יצליחו להגיע להסכמות ביחס להתנהלות השוטפת של תחזוקת והשכרת הדירה.
 

מכוניות

בני הזוג עשויים להיות בעלי מכוניות. בחלוקת הרכוש צריך לקבוע מי מקבל מכונית ואם יש יותר ממכונית אחת איזה מכונית מקבל כל אחד מבני הזוג? 

לא בהכרח שווי המכוניות דומה. עשויה להיות מכונית אחת חדשה וגדולה ומכונית שנייה קטנה בת יותר מעשור. 
סביר להניח שמי שיקבל מכונית ישלם את מחצית משוויה לבן הזוג השני.
 

חסכונות והשקעות

השקעות בשוק ההון. 
פיקדונות ותוכניות חיסכון.


חסכונות פנסיוניים

קרנות פנסיה.

ביטוחי מנהלים.

פנסיה תקציבית.

קופות גמל. 

קושי מובנה באיזון משאבים בחסכונות פנסיוניים הוא,  שמדובר בחסכונות ארוכי טווח שהתחילו לפני הנישואים ובמקרים רבים נמשכים גם אחריהם. 

צריך לחלק שווה בשווה רק את מה שנצבר במהלך הנישואים. זה לא פשוט כי הצבירה נושאת רווחים. 

על מנת לחלק חסכונות פנסיוניים יש צורך להיעזר באקטואר. 


גם נטלים


צריך לבצע איזון לא רק לגבי נכסים אלא גם לגבי נטלים. הכוונה היא להלוואות, משכנתאות, תשלומים נדחים בכרטיסי אשראי, אוברדרפט, ארנונה, חשבונות חשמל, חשבונות מיים  וכיו"ב. 


השורה התחתונה


נדרש לביצוע תהליך מורכב של איזון משאבים, המחייב סיוע של מומחים מקצועיים בנוסף להסכמה בין בני הזוג. 

עשויות להיות חלופות שונות לחלוקת הנכסים הפיננסיים והרכוש, שכולן עונות על הדרישה לאיזון משאבים. 

רצוי להשיג הסכמה לבד או באמצעות תהליך גישור. 

החלופות העונות במדויק על הכללים עשויות להיות מסוג Win-Win עבור בני הזוג.

הן עלולות גם להיות מסוג Lose-lose.

לפעמים ניתן לבנות חלופות יצירתיות מסוג Win-Win במקום חלופות קשיחות העונות בדיוק על חלוקה חצי-חצי מסוג Lose-Lose. 

יועץ לכלכלת המשפחה עשוי לעזור במציאת חלופות כאלה ובמימושן, בכפוף להסכמה בין בני הזוג.  

כיועץ מנוסה בכלכלת המשפחה, שעבר לפני מספר חודשים הליך של גירושים, אשמח לעזור לזוגות המתגרשים באמצעות תהליך גישור או בהסכמה אחרת על חלוקת רכוש, במציאת חלופות יצירתיות כאלה שיהיו טובות לשני הצדדים.

פרטים טלפון: 054-4480616


יום ראשון, 31 באוקטובר 2021

קרנות הפנסיה הותיקות ההסתדרותיות


על מנת להבין את אופן ההתנהלות של קרנות הפנסיה הותיקות צריך להבין את העולם שבו הן צמחו. זהו עולם שונה לחלוטין מהעולם בו אנו חיים היום. מבוגרים, כמוני למשל, עדיין זוכרים את אותו עולם שהולך ונעלם. צעירים רבים אינם יודעים שהיה קיים בכלל.


העולם הישן בו צמחו קרנות הפנסיה הותיקות


בשנות ה-50 ובשנות ה-60 של המאה הקודמת הייתה מדינת ישראל מדינה סוציאל-דמוקרטית. מפ"אי הייתה מפלגת השלטון. 

הסתדרות העובדים, שנקראה בפי כולם "ההסתדרות" הייתה גוף חזק, שדאג לזכויות העובדים. ההסתדרות השביתה לא פעם ולא פעמיים את המשק או חלקים מהמשק לצורך שיפור תנאי השכר של עובדים.   

אחד הדברים שההסתדרות עשתה לטובת העובדים היה הקמת קרנות פנסיה בשנות ה-50 של המאה הקודמת. 

לא ממש חשבו על אקטואריה וגרעון אפשרי. חשבו על זכויות עובדים. 

זה היה עולם סטטי. מרבית האנשים עבדו כשכירים באותו מקום עבודה. אולי החליפו מקום עבודה פעם או פעמיים בחייהם.

מרבית העובדים עבדו בארגונים בסקטור הציבורי כגון: משרדי ממשלה, חברת חשמל, התעשייה האווירית או הנמלים. מחוץ לסקטור הציבורי עבדו רבים בגופים עם ועדים חזקים, למשל: הבנקים. 

ההנחה הייתה שעובדים כל הזמן כשכירים עד גיל הפרישה (אז 65 לגברים ו-60 לנשים) ואז פורשים. 


מדוע נקלעו קרנות הפנסיה למשבר?


מרבית קרנות הפנסיה הללו נקלעו לגרעונות אקטואריים גדולים בגלל צירוף של מספר גורמים:


1. תוחלת החיים עלתה

המשמעות: קרן הפנסיה צריכה לשלם פנסיה במשך יותר שנים. העלות הכוללת לכל פנסיונר גבוהה  יותר.

2. גיל הפרישה הנמוך של נשים
המשמעות: תשלום פנסיה במשך יותר שנים לנשים ללא מקורות למימון. הבעיה הזו הוחרפה גם משום שתוחלת החיים של נשים גבוהה יותר.
 
3. תשואה ריאלית נמוכה על השקעה  
 קרנות הפנסיה ההסתדרותיות לא ממש הצטיינו בהשקעות והשיגו תשואות נמוכות מהצפוי. רוב ההשקעות שלהם היו באג"ח ממשלתי צמודות. התשואה הריאלית של האגרות הללו ירדה במשך השנים.
 
4. שינויים בדפוסי העבודה 
מדינת ישראל הפסיקה להיות מדינה סוציאל-דמוקרטית והפכה למדינה קפיטליסטית. 
 
בהדרגה קטנה יציבות העבודה. אנשים החליפו מקומות עבודה. לפעמים היו תקופות ביניים בהן לא עבדו ולא הפרישו בכלל או הפרישו מעט לפנסיה. 
 
כבר לא היה כל כך קשה לפטר עובדים. היו תקופות ביניים בהם עובדים שפוטרו לא עבדו והפרישו מעט או לא הפרישו בכלל לפנסיה. 
 
יותר אנשים צעירים למדו באוניברסיטאות או מכללות. רובם התחילו לעבוד בגיל מאוחר יותר מאשר בדור הקודם ולכן צברו פחות זכויות פנסיה. 
 
העסקת עובדים זרים במקום ישראלים בענפים מסוימים. התוצאה היא שבאותם ענפים היו פחות צעירים שהפקידו כספים לפנסיה.
היות שהקרנות מבוססות על "ערבות הדדית", כלומר: הפנסיונרים מקבלים תשלומים המבוססים על הפקדות העמיתים הצעירים יותר, בחלק מהקרנות החמיר הגרעון. הדוגמה הבולטת היא קרן הפנסיה לפועלי בניין.  

הטיפול במשבר


על מנת לטפל במשבר ננקטו מספר צעדים. פירוט מלא תוכלו למצוא בערך משבר קרנות הפנסיה הגרעוניות בויקיפדיה. 
 
הצעד הראשון היה רפורמה בתקנון קרנות הפנסיה ההסתדרותיות בשנת 1973. הרפורמה הקטינה תשלומים חריגים לעמיתים אבל לא פתרה את הבעיה.

הצעד השני היה העלאת גובה תשלומי העמיתים בשנת 1988.

הצעד השלישי היה סגירת הקרנות למצטרפים חדשים (1990).
לאחר ביצוע צעד זה נפתחו קרנות חדשות עם תקנונים טובים פחות לעמיתים אבל ראויים יותר מבחינה אקטוארית, כגון: מבטחים החדשה ומקפת החדשה. בשלב מאוחר יותר קרנות הפנסיה החדשות נמכרו לחברות ביטוח.

כשכל אלה לא הועילו ננקט הצעד המשמעותי ביותר הלאמת קרנות הפנסיה ההסתדרותיות הגרעוניות בשנת 2001. 
זה נעשה באמצעות חקיקה שמצד אחד פגעה בזכויות העמיתים אבל מצד שני הבטיחה את מניעת קריסתן ואובדן הפנסיה.

לאחר ההלאמה


כל הקרנות מנוהלות על ידי גוף אחד הנקרא "עמיתים". 
לכל קרן יש מדיניות משלה ותקנון משלה.
 
רשימת הקרנות:
 
שלוש קרנות גדולות

מבטחים
קמ"ג
מקפת

שלוש קרנות עם גרעון גדול במיוחד

נתיב 
פועלי בנין. קרן זו היא בעלת הגרעון הגדול ביותר.
פועלים חקלאיים
 
שתי קרנות של ארגונים
 
הדסה
אגד


הבדלים מהותיים בין קרנות הפנסיה  


יש הבדלים מהותיים בין קרנות הפנסיה הסתדרותיות הותיקות לבין קרנות פנסיה ותיקות אחרות וקרנות פנסיה חדשות.

ההבדל המהותי הוא, שהצבירה בקרנות הפנסיה החדשות וקרנות הפנסיה הותיקות, שאינן הסתדרותיות, היא אישית על פי סכומי הכסף שכל חוסך מפקיד. 

בקרנות הוותיקות ובפנסיה תקציבית צוברים אחוזים על פי שנות עבודה.
זה נובע מהעולם שבו נוצרו שתואר להלן: עובד עבד לרוב ברציפות ובאותו מקום עבודה.
השאלה הגדולה היא: מהי המשכורת הקובעת ממנה משולמים אחוזים? 
באופן מעשי, בעולם הישן השכר בדרך כלל עלה. משום שבדרגות רק התקדמו ובכל שנה נוספה תוספת ותק. לעובד כדאי  שזו תהיה המשכורת האחרונה שלו. 

בגלל הגרעון בקרנות הפנסיה זו אינה בהכרח המשכורת האחרונה. 

היום למדתי בשטח שבמקפת הישנה מחושב ממוצע של ההפרשות לפנסיה בכל השנים ועל פיו נקבע גובה הפנסיה.

מדוע למדתי בשטח?


כיועץ לכלכלת המשפחה איני יודע הכל בתחום. אני לומד כל הזמן תוך כדי תנועה ותוך כדי התנסות. כשזה נדרש אני מלווה לקוחות לפגישות עם בנקאים, סוכני ביטוח וגם קרנות פנסיה. 

הפוסט:"הוא כל כך נחמד ותרבותי": מדוע בנקים לא צריכים לעסוק בחינוך פיננסי? מתאר מקרה קיצון שבו ליוויתי לקוח לפגישה עם הבנקאי שלו. 
 
גם במקרים אחרים הנוכחות שלי פועלת לטובת הלקוח: אני מבין היטב את מה שאומרים אנשי המקצוע ויודע לתרגם את זה למצב הספציפי של הלקוח. אני יודע גם לשאול את השאלות הנכונות. 

היום ליוויתי לקוח שמעוניין לקבל קצבת פנסיה חודשית לפגישה עם "עמיתים" בנושא התחלת תשלום פנסיה מקרן מקפת הישנה. למדתי כמה דברים חדשים עבורי. 

נקודות שחשוב לשים לב אליהן 


שתי נקודות חשובות שמי שמכיר את קרנות הפנסיה החדשות וגם חוסך במקפת הישנה עלול לפספס:

1. אי אפשר למשוך פיצויים 

בקרן פנסיה חדשה יש מצבים רבים שאפשר למשוך בהם פיצויים, לרוב גם משלמים מס בשיעור 35%. 
לפי מה שאמרו לי וללקוח ב"עמיתים" במקפת הישנה לא ניתן למשוך פיצויים. 
אני רוצה להיות זהיר ולסייג את זה. ייתכן שיש מצבים חריגים שבהם זה ניתן ולא אני ולא הפקידה ב"עמיתים" מכירים אותם.
 
2. חשוב לשים לב להפקדות לחיסכון פנסיוני בתקופות בהם לא עובדים.
 
ההנחה בקרן הפנסיה הותיקה הייתה שעובדים ברצף עד גיל פנסיה. 
במציאות של העשורים האחרונים ההנחה הזו לא בהכרח נכונה. 
כשלא עובדים במשך תקופה רצוי להפקיד לקרן הפנסיה באופו עצמאי. רצוי להפקיד סכומים שלא יפגעו בממוצע ההפקדות על פיו נקבע גובה הפנסיה. 

יש בעיה לחוסכים במקפת הישנה, שלא עובדים במשך תקופה מתמשכת ומצבם הבריאותי תקין. הם יצטרכו כנראה להפקיד סכומי כסף מתאימים בכל חודש. 

3. אין תשלום ליורשים במקרה שאין שאירים
במקרה של פטירת עמית שאין לו שאירים אין תשלום ליורשים.
בקרנות הפנסיה החדשות יש תשלום חד פעמי למוטבים או ליורשים בהיעדר מוטבים.


יום שלישי, 3 בנובמבר 2020

פנסיה לעצמאים? לא באמת


יותר ויותר מתקבל הרושם שאף אחד לא דואג באמת לפנסיה לעצמאים. 


מצד אחד הממשלה רוצה לאפשר לעצמאים למשוך מכספי הפנסיה שלהם במקום לתת להם תמיכה. כפי שעולה מהכתבה של נדב טסלר בביזפורטל, שכותרתה:
עצמאים המדינה דואגת לכם! (על חשבונכם).

מצד שני עצמאים מעדיפים לחסוך באפיקים אחרים, כפי שעולה באופן חד מהכתבה של נעמי צורף ב"כלכליסט" שכותרתה: למה לחכות לפנסיה? העצמאים מעדיפים קרן השתלמות.  

בפוסט זה אנסה לגעת בתופעה ובשורשיה ויותר חשוב גם להציע לעצמאים כיצד לפעול על מנת שבכל זאת תהיה להם פנסיה סבירה.


כשל העתיד


אחת ההטיות שלנו, שכלכלנים התנהגותיים חקרו, קרויה כשל העתיד. 

אנחנו מוטים לטובת הוצאות בהווה על חשבון העתיד. 

אנחנו מעדיפים להוציא היום ולחסוך פחות לטווח ארוך. 

אנחנו יודעים, בסבירות גבוה, מה יקרה בעוד שנה. אנחנו ממש לא יודעים מה יקרה בעוד עשרים או ארבעים שנה כשנפרוש לגמלאות. 

זה גורם לנו להוציא עכשיו כסף על חשבון חיסכון ארוך טווח.


בהקשר הפנסיוני אנחנו נוטים לחסוך את המינימום האפשרי לפנסיה ואנחנו נוטים למשוך כספי פיצויים ולהקטין משמעותית את גובה הפנסיה.

ריצ'רד ת'יילר, זוכה פרס נובל בכלכלה בשנת 2017,  ביצע ביחד עם פרופסור שלמה בן ארצי מחקר מעשי בשיתוף הרשויות האמריקאיות. המחקר גרם לאזרחים אמריקאים לחסוך יותר לפנסיה באמצעות ניצול הטיות קוגניטיביות אחרות. 


האפשרות למשוך מחיסכון פנסיוני ללא מס

בימי הקורונה העגומים הנוכחיים בממשלת ישראל פועלים בדיוק להיפך. יש צורך בתמיכה בעצמאים, אז במקום מספיק תמיכה, מעודדים אותם למשוך מכספי הפנסיה שלהם באמצעות פטור ממס.


איך תומכים בעצמאים?

למשל ערבות מדינה להלוואות כמו שזה נעשה במדינות אחרות. 

למשל מענקים. 


מהיכן יבוא הכסף?

אין ברירה צריך לצמצם הוצאות לא חיוניות ולחשוב מחוץ לקופסה כיצד להשיג אותן תוצאות או אפילו טובות יותר באמצעות שינויים.

דוגמה להוצאות לא חיוניות: יותר מדי משרדי ממשלה,  חלקם ללא תפקיד מוגדר.

אין ספק, צמצום תקציבים קשה יותר מאשר מימון עצמאים בכספם של העצמאים, אבל מה לעשות "החיים הם לא תמיד פיקניק". מקבלי החלטות צריכים בזמן משבר לקבל גם החלטות קשות. ככה מנהלים משבר. 


קרנות השתלמות במקום קרנות פנסיה?


החוק מחייב עצמאים להפריש לחיסכון פנסיוני. מהכתבה בכלכליסט מתברר כי הרבה עצמאים מפרישים לקרן השתלמות ולא לקרן פנסיה. 


לפני שאתייחס, משפטים ספורים של הסתייגות. קרנות פנסיה אינם מכשיר החיסכון הפנסיוני היחיד. יש גם קופות גמל וביטוחי מנהלים. איני יודע האם הנתונים בכתבה לקחו בחשבון את האפשרות שחלק מהעצמאים הפרישו גם לקופת גמל או ביטוח מנהלים וגם לקרן השתלמות. 


קרן השתלמות אינה מוגדרת פורמלית כמכשיר לחיסכון פנסיוני. בכל זאת, בהנחה, שנתוני הכתבה אינם מוטים קיצונית, יש עצמאים המעדיפים לא לפעול על פי החוק ולחסוך בקרן השתלמות.

ממש לא נראה שיאכפו את החוק ויחייבו אותם להפקיד במכשירים של חיסכון פנסיוני. הנפגעים הישירים הם החוסכים עצמם.

נראה שכשל העתיד משפיע גם על פוליטיקאים ועל עובדים במגזר הציבורי שעוסקים בנושא הזה: חלק מאלה שלא יחסכו מספיק לפנסיה יסתמכו, באופן חלקי לפחות, על הקופה הציבורית כאשר יפסיקו לעבוד.


חסרונות קרן השתלמות

1. אין בה ביטוח כנגד סיכונים: ביטוח אובדן כושר עבודה וביטוח חיים. 

כשל העתיד עלול לפגוע בחלק מהחוסכים שלא חשבו על אפשרות כזו.

אגב, ניתן להתגבר על החיסרון הזה באמצעות ביטוח אובדן כושר עבודה, שלא במסגרת החיסכון הפנסיוני. ביטוח חיים הוא שאלה מורכבת יותר מהתחום של ניהול סיכונים. 

בוודאי שיש לא מעט אנשים שצריכים ביטוח חיים. לא בהכרח כל אחד צריך ביטוח חיים.

בכל מקרה מי שצריך יכול לעשות אותו גם בנפרד מהחיסכון הפנסיוני.


2. אין מנגנון מובנה של קצבת פנסיה חודשית

בקרן פנסיה ובביטוח מנהלים יש מנגנון טבעי לקבלת גמלת פנסיה חודשית. 

הקצבה הזו בלתי מוגבלת בזמן כל עוד החוסך בחיים. בקרן השתלמות אין מנגנון כזה. 


יתרונות קרן השתלמות


שני היתרונות העיקריים שבגללם בוחרים לחסוך בקרן השתלמות הם:


1. נזילות

אפשר להוציא את הכספים אחרי 6 שנות חיסכון.  


2. לא משלמים מס הכנסה על רווחי הון.


3. לא משלמים פרמיה לביטוח.

כל הכסף הולך לחיסכון.


יתרונות  קרן השתלמות כחרב פיפיות


היתרונות הללו מבטאים את כשל העתיד. 

מי שחסך בקרן השתלמות עשוי לפדות את הכסף אחרי שש שנים או יותר במקום לדאוג לעתיד ולהשאיר את החיסכון עד ליציאה לגמלאות. תהיה לו גמלה חודשית נמוכה משמעותית מזו של מי שהפנה את החיסכון לחיסכון פנסיוני.


ביחס לנושא של תשלום פרמיה לביטוח מההפרשה לפנסיה, כבר ציינתי שזה חיסרון לגבי מי שזקוק לביטוח ולא יעשה ביטוח מתאים אחר. 


בנוסף, אל תהיו בטוחים שלנצח לא יהיה מס על רווחי הון מקרנות השתלמות. 

המשבר הכלכלי הקשה ביחד עם משבר הקורונה צפוי לגרום לשינויים מהותיים. אי אפשר להוציא מכלל אפשרות שאחת התוצאות תהיה ביטול פטור ממס  על רווחי הון מקרנות השתלמות.  


האם היינו כבר "בסרט הזה"?


היינו בסרט הזה לפחות שלוש פעמים.


הפעם הראשונה: קופת הגמל הקלאסית

קופת הגמל הקלאסית הייתה מכשיר לחיסכון פנסיוני שאחרי מספר שנים ניתן היה למשוך ממנה כספים ללא תשלום מס הכנסה. 

התוצאה: בגלל כשל העתיד רבים משכו את הכסף בתום התקופה. בהדרגה הוארכה התקופה ובסוף שונו הכללים כך שרק במקרים יוצאי דופן ניתן לפדות כסף ללא תשלום מס לפני גיל המתקרב לגיל פרישה.

לפרטים קראו את הפוסט: קופת הגמל הקלאסית.


הפעם השנייה: לא הייתה חובת חיסכון פנסיוני לעצמאים

חובת הפרשה לפנסיה לעצמאים לא נוצרה בחלל ריק. היא באה לטפל בבעיה.

הבעיה הייתה שבהיעדר חובה כזו עצמאים לא חסכו מספיק לפנסיה. 

בגלל ההטיה של כשל העתיד, הם העדיפו בתקופות טובות להשתמש בכסף לצרכים לטווח זמן קצר יותר. בתקופות רעות היה להם ממילא קשה להפריש לפנסיה והם ויתרו על זה.

בלא מעט מקרים זה נבע גם מחוסר הבנה של מהות החיסכון הפנסיוני.

רואה החשבון של העצמאי אמר לו לקראת סוף השנה שאם יפריש סכום מסוים לפנסיה יקבל עליו הטבות מס ולכן המליץ לו להפקיד את הסכום הזה.

רואה החשבון שעשה זאת מילא את תפקידו כראוי אבל נקודות המבט שלו היא: מיסוי. 

החוסך צריך לבחון את הסיכון, שגמלת הפנסיה שלו לא תספיק לו בעתיד הרחוק.  


המסקנה המעשית של בחינה כזו, שלא נעשתה על ידי עצמאים רבים, היא, בהסתברות גבוהה, שיש להפריש לפנסיה סכום גבוה מהסכום שעליו מקבלים הטבות מס.


הפעם השלישית: משיכת פיצויים

פיצויי פיטורים הם חלק משמעותי מהחיסכון הפנסיוני. אפשר להשאיר אותם לצורך הפיכתם לחלק מגמלת פנסיה חודשית.

במצבים מסומים, למשל אחרי פיטורים מעבודה, אפשר למשוך אותם ללא תשלום מס על חלק גדול מהסכום או על כל הסכום.

כשל העתיד רלוונטי גם לשכירים ולכן רבים מהם מושכים פיצויים אחרי פיטורים. 


מה עצמאים צריכים לעשות?


אם אתם עצמאים הדבר הכי חשוב שתעשו הוא שתצאו מהנחה שאתם היחידים שתדאגו לפנסיה שלכם. אל תסמכו על המדינה ועל גופים אחרים.


תחת הנחה זו תנסו לעשות אופטימיזציה של החיסכון שלכם בשלושה רבדים:


1. הרובד הבסיסי: קצבת אזרח ותיק מביטוח לאומי

מידת השליטה שלכם בגובה קצבה זו מעטה. העיתוי לחשוב על חלופות של דחייה תמורת קצבה חודשית גבוהה יותר הוא ממש לפני גיל הפרישה.


2. רובד החיסכון הפנסיוני

ברובד זה יש יותר שליטה. 

שני הדברים החשובים הם להימנע ממשיכות מהחיסכון הפנסיוני, למעט מקרים קיצוניים של חוסר ברירה ולחסוך באופן עקבי. 

גורם חשוב נוסף הוא אופטימיזציה של החיסכון. כל שבריר אחוז עשוי להתבטא בהרבה כסף לאורך תקופת חיסכון של ארבעים שנים או יותר.

אופטימיזציה כזו היא אישית ואינה תמיד פשוטה. 


3. רובד החיסכון האישי

ההנחה היא ששני הרבדים הראשונים לא יספיקו ולכן נדרשים משאבים פיננסיים נוספים.

קרן השתלמות עשויה להיות אחד המשאבים האלה , אם לא משתמשים בה לאחר טווח חיסכון של 6-10 שנים.

השקעות וחסכונות בשוק ההון ודירות להשכרה הם דוגמאות למשאבים כאלה. יש כמובן גם דוגמאות אחרות. 


יום חמישי, 25 ביוני 2020

איך צריך לנהל קרנות פנסיה של יחידים ללא ילדים במדינה מתוקנת?

כבר בייעוץ הראשון בכלכלת המשפחה, שביצעתי לפני כעשר שנים, נתקלתי בדבר מוזר: אדם ששילם ביטוח כשלא יכול להיות מצב שבו יוכל לקבל תשלום מחברת הביטוח.
בפעם הראשונה היה מדובר בתשלום אובדן כושר עבודה (א.כ.ע) על ידי אדם שאינו עובד.
לסוכן הביטוח שלו זה לא ממש הפריע. 

עם השנים נתקלתי בלא מעט מקרים אחרים של תשלומים לביטוח ללא אפשרות תאורטית לקבל החזר כלשהו מחברת הביטוח.

המקרה השכיח ביותר הוא תשלום ביטוח חיים במסגרת קרן פנסיה כשמדובר באנשים ללא בן/בת זוג וללא ילדים. 


איך זה מתנהל במדינת ישראל?


1. אדם מתחיל לעבוד ומצטרף לקרן פנסיה.

2. הוא ממלא פרטים אישיים בטופס, כולל זה שאין לו ילדים ושהוא רווק או גרוש או חס וחלילה אלמן.

3. אם לא ביקש שלא להיות מבוטח בביטוח חיים, הוא מבוטח בביטוח חיים באופן אוטומטי.

4. אם כן ביקש שלא להיות מבוטח בביטוח חיים, עליו לרוץ אחרי החברה או הסוכן על מנת לקבל, למלא ולהעביר להם טופס הצהרה שהוא יחיד ללא ילדים והוא מבקש לבטל את ביטוח החיים.

5. אם ביקש לא להיות מבוטח בביטוח חיים ומילא טופס, אחרי שנתיים באופן אוטומטי מתחילים לגבות ממנו ביטוח חיים.

6. כמובן שאם מישהו התגרש או חס וחלילה בן/בת הזוג שלו נפטר/ה ואין ילדים, לא מספיק שידווח לקרן הפנסיה על שינוי הסטטוס. על 

7. נדמה לי שהקורא הממוצע מספיק אינטליגנטי בכדי להבין שאחרי שנתיים נוספות שוב יתחדש באופן אוטומטי ביטוח החיים.


מה ה-Catch?

אם, חס וחלילה,אדם הולך לעולמו בטרם עת קרן הפנסיה משלמת לקרובי משפחתו את הסכום המגיע על פי ביטוח החיים שעשה. קרובי משפחתו בהקשר זה הם: האלמן או האלמנה והילדים של הנפטר. 

כשמישהו הוא יחיד אין אלמן או אלמנה.
כשלמישהו אין ילדים אין ילדים.
אף לא אחד יקבל את הכסף.

בין אם החוסך הפנסיוני עשה ביטוח חיים ובין אם לא עשה, המעביד מפריש את אותו סכום לקרן הפנסיה.
אם החוסך הפנסיוני ללא זוגיות וללא ילדים יוותר על ביטוח חיים אז הסכום שהועבר לביטוח חיים יועבר לחיסכון הפנסיוני שלו.


איך רואים את זה שאתם משלמים ביטוח חיים?


התרשים הבא הוא חלק מדיווח שנתי של קרן פנסיה של חברת מנורה-מבטחים. בכוונה לא צולמו פרטים מזהים של הלקוח. 


 שימו לב לשורה "קצבה חודשית לאלמן/נה במקרה מוות" ולשורה "קצבה חודשית ליתום במקרה מוות".

בשתי השורות הנ"ל מופיע סכום כסף. המשמעות היא שלחוסך הפנסיוני הזה יש ביטוח חיים.

הפרט היחיד ביחס לחוסך הפנסיוני שאני חושף בפוסט זה הוא: החוסך אינו נשוי ואין לו ילדים.

תוכלו למצוא את אותם נתונים גם בדוחות של חברות אחרות המנהלות קרנות פנסיה.
מבנה הדיווח עשוי להיות שונה אבל תמיד צריך להיות סעיף המרכז את התשלומים מקרן הפנסיה. 
תמיד יהיה שם סעיף של גובה התשלום לאלמן/נה ויתומים. 

כאמור חשוב לדעת האם אותם אלמנים אלמנות ויתומים האם אנשים חיים או פנטזיה של מישהו.


איך זה צריך להתנהל במדינה מתוקנת?


אציע לד"ר משה ברקת, הממונה על רשות שוק ההון, הביטוח והחיסכון במשרד האוצר, כיצד היה ראוי שיפעלו הגופים המנהלים קרנות פנסיה במדינה מתוקנת בהקשר של ביטוח חיים?

התהליך המוצע:

1. חוסך ממלא טופס פרטים אישיים כשהוא מצטרף לפנסיה.

2. כשהחוסך דיווח בטופס שהוא רווק, גרוש או אלמן ואין לו ילדים באופן אוטומטי לא יהיה לו ביטוח חיים בקרן הפנסיה. 

3.  קרן הפנסיה תשלח לו תזכורת אחת לשנה או בתדירות אחרת שתהיה מקובלת עליה ועל החוסך הודעת אזהרה, שבמידה והתחתן ו/או נולדו לו ילדים עליו לעשות ביטוח חיים במסגרת הקרן.

4. קרוב לוודאי שאם הוא עובד עם סוכן ביטוח גם הסוכן לא ישכח להזכיר לו את זה.

5. החוסך יוסיף ביטוח חיים במועד שבו יהיה מישהו שזכאי לקבל את הכסף, אם חס וחלילה ילך לעולמו בטרם עת.

6. אם יתגרש או חס וחלילה יתאלמן, ללא ילדים יספיק דיווח לקרן הפנסיה על שינוי הסטטוס האישי שלו על מנת שיופסק ביטוח החיים באופן אוטומטי.


יום שבת, 22 בדצמבר 2018

שאלות ותשובות על הפרשה לחיסכון פנסיוני


האם כל מעביד חייב להפריש לפנסיה?

החל משנת 2008 מעבידים חייבים להפריש לפנסיה עבור כל עובד, למעט מקרים חריגים שיצוינו בהמשך. בנוסף מנוכה משכרו של העובד לחיסכון פנסיוני והמעביד צריך להפריש כסף לפיצויי פיטורים. 

מהו שיעור ההפרשה לפנסיה? 

מעביד - 6.5% 
עובד - 6%
פיצויי פיטורים - 6%
סך הכל: 18.5%

עבור אילו עובדים חובה להפריש לפנסיה? 

גברים מעל גיל 21.
נשים מעל גיל 20.

עבור אילו עובדים אין חובה להפריש לפנסיה? 

1. עובד שאין לו ביטוח פנסיוני לפני תחילת עבודתו אינו זכאי לפנסיה עבור ששת החודשים הראשונים של עבודתו.

2. עובדים חדשים מעל לגיל הפרישה המקבלים קצבת פנסיה. אם הם מקבלים קצבת אזרח ותיק של הביטוח הלאומי ואינם מקבלים קצבת פנסיה אחרת, יש להפריש עבורם לפנסיה.

האם עובד לפי שעות או לפי ימים זכאי להפרשה לפנסיה?

כן. העובד מקבל את התשלום אחת לחודש. המעסיק צריך להפריש לפנסיה כפי שהוא מפריש לעובד שכיר על בסיס חודשי.

ממתי מקבל עובד הפרשה לפנסיה?   

1. עובד שיש לו ביטוח פנסיוני מקבל הפרשה לקרן פנסיה החל מהמוקדם משני האירועים הבאים:
    א. סיום שלושה חודשי עבודה 
    ב. סיום שנת המס. 
הוא מקבל את ההפרשה רטרואקטיבית מיום תחילת עבודתו.

2. עובד שאין לו ביטוח פנסיוני קודם זכאי להפרשה אחרי שסיים לעבוד שישה חודשים. הוא אינו זכאי להפרשה רטרואקטיבית.

אם המעביד לא מעביר או לא מעביר בזמן את התשלום?  

1. לא לשלם פנסיה זו עבירה פלילית.


2. המעביד חייב להעביר את התשלום תוך המוקדים מבין שני התאריכים הבאים: 15 לחודש בו קיבל העובד משכורת או 7 ימי עסקים מהיום בו שולמה המשכורת.


3. איחור של 31 יום מהמועד בו היה מהעביד צריך לשלם את המשכורת נחשב להלנת שכר. העובד זכאי לפיצוי גם במקרה שהמשכורת עצמה שולמה בזמן.


איך יודעים שהמעביד העביר את הכסף לחיסכון הפנסיוני? 

לא מספיק לראות שהסכומים מופיעים בתלוש המשכורת. חשוב לוודא שהם מופיעים בדיווחים של חברת הביטוח או בית ההשקעות שמנהלים את החיסכון הפנסיוני שלכם.

להיכן יכול המעביד להפקיד את החיסכון הפנסיוני?  

המעביד יכול להפקיד לקרן פנסיה או לביטוח מנהלים או לקופת גמל.

האם יש הבדל בין המכשירים השונים לחיסכון פנסיוני?  

יש הבדלים מהותיים בין מכשירים שונים. קופת גמל אינה מחייבת מרכיב ביטוחי. בקרן פנסיה ובביטוח מנהלים יש מרכיב ביטוחי. קופת גמל אינה משלמת קצבת פנסיה חודשית בגיל הפרישה. לקראת הפרישה אפשר לצרף את סכום החיסכון בקופת גמל לחיסכון פנסיוני אחר המשלם קצבה חודשית.

האם אפשר לבטל את ביטוח החיים בקרן פנסיה?  

ביטול ביטוח החיים מגדיל את החיסכון משום שהסכום הכולל שמהעביד מעביר אינו משתנה.
יחידים ללא ילדים קטינים יכולים לבטל את ביטוח החיים. אם חס וחלילה ילכו לעולמם בטרם עת, ממילא אף אחד לא יקבל את סכום הביטוח.
נדרשת פנייה לחברת הביטוח או בית ההשקעות ומילוי טופס. צריך לבצע את ההליך הזה כל שנתיים, אחרת יהיה ביטוח חיים אוטומטי אחרי שנתיים.

מי מחליט לאיזה מכשיר חיסכון פנסיוני יופקד הכסף? 

העובד יכול לבחור להיכן יופקד החיסכון הפנסיוני שלו.

האם העובד יכול לבחור את החברה שתנהל את החיסכון פנסיוני שלו? 

כן. העובד יכול לבחור ועל המעביד לפעול בהתאם לבחירת העובד.  

מה הם השיקולים העיקריים בבחירת החברה שתנהל את החיסכון פנסיוני? 

תשואה - התשואה היא הרווח על השקעת כספי החיסכון. מעוניינים להגדיל אותה.
עמלות ודמי ניהול - תשלומים לגוף המנהל את החיסכון. מעוניינים להקטין אותם.
סיכון - מעוניינים להקטין אותו. 

השיקולים הם פשוטים אבל ההערכה המעשית שלהם עשויה להיות קשה ומורכבת.

מה הן קרנות פנסיה ברירת מחדל? 

קרנות הפנסיה עלולות לגבות דמי ניהול מקסימליים המותרים להן בחוק מעובדים שאינם חלק מקבוצת עובדים גדולה וחזקה. 
רשות שוק ההון ביטוח וחיסכון עושה בכל שנה מכרז בין הגופים המנהלים קרנות פנסיה על מנת לבחור קרנות פנסיה ברירת מחדל. קרנות הפנסיה הנבחרות הן אילו שמציעות דמי ניהול נמוכים יותר. עובד חדש, שלא בחר קרן פנסיה, מצורף אוטומטית לאחת מהן. עובד חדש ועובד וותיק יכול לבקש להצטרף לאחת מהן.

האם בחירת חברה שתנהל את החיסכון פנסיוני היא לכל החיים? 

לא. ניתן לבקש לחסוך בחברה אחרת מהחברה בה חסכתם. ניתן לעבור לקרן פנסיה אחרת וניתן להעביר קופת גמל לניהול על ידי חברה אחרת.

האם ניתן לאחד חסכונות בקרנות פנסיה שונות? 

כן. עובד שמעבידים קודמים הפקידו עבורו בקרנות פנסיה אחרות יכול לבקש לצרף את החסכונות.


האם עצמאים חייבים להפריש לפנסיה? 

כן. החל מ-1 בינואר 2017 עצמאים חייבים להפריש לפנסיה. 

לאן עצמאים מפרישים לפנסיה? 

קרן פנסיה או ביטוח מנהלים או קופת גמל. 

כמה חייבים עצמאים להפריש לפנסיה? 

עד מחצית השכר הממוצע במשק - 4.45% מעל מחצית השכר הממוצע במשק - 12.55%.  

האם עצמאים חייבים כל חודש להפריש לפנסיה? 

לא. הם יכולים להפריש כל חודש או פעם ברבעון.


מידע נוסף


שאלות ותשובות אלו נכתבו בגלל מספר ליוויים פיננסיים של משפחות ויחידים בהם התברר שלא ידעו דברים בסיסיים בהקשר זה ולפעמים גם לא קיבלו את מה שמגיע להם.


ישנם מקורות מידע מלאים יותר, ובשונה מפוסט זה, גם מתעדכנים באופן קבוע.

מומלץ לגשת לאתר כל זכות ולאתרי רשות שוק ההון ומשרד האוצר.

להלן קישור לכמה דפים:

כל זכות - חובת ביטוח פנסיוני לעובדים

כל זכות - מדריך ביטוח פנסיוני כללי לעובד

מהן קרנות פנסיה נבחרות? 

משרד האוצר - פנסיה חובה לעצמאים: כמה להפקיד?

השימוש במידע בפוסט זה הוא על אחריות המשתמש. הוא אינו תחליף לייעוץ פנסיוני על ידי מומחים.


יום שבת, 21 במאי 2016

"לי זה לא יקרה": כיצד להיערך למוות בטרם עת?

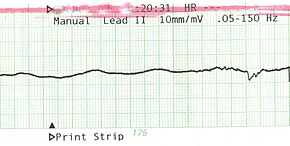
אקג של אדם מת המשמש להוכחת מוות
מקור התמונה: ויקיפדיה

כלכלנים התנהגותיים עוסקים לא מעט בכשל העתיד. בהיבט הכלכלי הוא מתבטא בהוצאות גדולות מדי בטווח הקצר ובתכנון לקוי ואופטימי מדי של הוצאות עתידיות לטווח ארוך.
הדוגמאות הטובות ביותר לתכנון לקוי כזה הן חיסכון לא מספיק לתקופת הפרישה לגמלאות בעתיד והתחייבויות לתשלום משכנתה, שאולי לא נעמוד בתשלומים שלה בעוד עשר או עשרים שנים.

"לי זה לא יקרה"

בישראל יש הרבה אנשים אופטימיים. אם תקראו דוחות של ה-OECD תמצאו לא מעט נושאים בהם מצבה של ישראל פחות טוב מאשר רוב ההמדינות האחרות ב-OECD. כשתגיעו לסעיפים העוסקים בשביעות רצון ממצבם הנוכחי, הישראלים מדורגים גבוה יותר מתושבי המדינות שהאינדיקטורים הכלכליים האוביקטיביים שלהן טובים יותר.

הביטוי הנפוץ "לי זה לא יקרה" מתאר את הלך הרוח הישראלי. הישראלי האופטימי צופה שבטווח הקרוב לא יקרו לו דברים לא טובים. 
כשמחברים את האופטימיות לכשל העתיד, קל וחומר, שגם לטווח הרחוק הישראלי המצוי נוהג על סמך ההנחה "לי זה לא יקרה".

אופטימיות היא בהחלט דבר חיובי אבל אינה תחליף לניהול סיכונים. 

חשוב להביא בחשבון גם תסריטים של "לי זה כן יקרה" ולהיערך לאפשרות שחס וחלילה הם יתרחשו.

פוסט זה עוסק בחלק מההיערכות לתסריט קשה במיוחד: פטירה בטרם עת. הוא יציג בקיצור כמה נושאים וכמה המלצות בסיסיות.

ביטוח חיים
אחת הבעיות הכלכליות היא שמירה על רמת החיים, כאשר אחד ממפרנסי המשפחה איננו עוד.
לצורך שמירת רמת החיים נדרש מקור הכנסה אחר, שישלים את ההכנסות שהביא הנפטר.

אחת הדרכים להשלמת ההכנסה הזו היא ביטוח חיים על סכום המתאים בערך לסכום שיידרש.

לא כל אחד צריך ביטוח חיים. מי שחי בגפו לא בהכרח צריך את זה. גם מי שיש לו משפחה עם ילדים שטרם בגרו לא בהכרח צריך ביטוח חיים. אם יש לו נכסים כלכליים או מקורות אחרים, שישלימו את ההכנסה הזו, אולי כדאי לותר על ההוצאה לביטוח חיים.

למידע נוסף צפו במצגת עליה מצביע הפוסט: הכל סיכונים: הסיכונים שמלווים אותנו וההתמודדות איתם

צוואה

כשיש צוואה אפשר להשתמש באופן כמעט מידי בנכסים שצבר המנוח. כשאין צוואה, צריך לעבור תהליך של צו ירושה, העלול לקחת כמה חודשים.

במהלך התקופה הזו יהיו נכסים על שם המנוח, כולל חשבונות בנק והשקעות כספיות, שלא יהיה ניתן לעשות בהם שימוש, משום שייתכן שמי שרוצה לעשות בו שימוש אינו היורש החוקי או אינו היורש החוקי היחיד.

ההמלצות שלי ביחס לצוואה:

1. ודאו שהצוואה חוקית

2. בידקו כל כמה שנים שהיא זמינה ושאינכם מעוניינים לשנות אותה.

3. אחרי כל אירוע מהותי בחיי המשפחה, כגון: גירושים, פטירה, לידה, בדקו האם האירוע צריך לשנות את המוטבים.

4. כששני בני זוג צוברים רכוש משותף, לרוב עדיף שהיורש היחיד של דירת המגורים, יהיה בן הזוג הנותר בחיים. אחרת או על פי החוק בהיעדר צוואה, גם ילדי בני הזוג ירשו חלק מהדירה. 
בחלק מהמקרים, הבעלות המשותפת על הדירה של בן/בת הזוג הנותר והדור הבא היא מתכון לבעיות.

למידע נוסף קראו: אחרי לכתי 

קרנות פנסיה וקופות גמל (ושוב ביטוח חיים)

לא משנה מה כתוב בצוואה, אם מופיע שם מוטב בטפסי ההצטרפות לקרן פנסיה או לקופת גמל. המוטב הוא היורש של קרן הפנסיה או קופת הגמל.

אם אתם עדיין מתכוונים שאותו אדם יקבל את הכסף, אין בעיה.
אבל אם לא, הכסף יגיע למישהו שאינכם רוצים שיקבל אותו. המקרה הקלאסי הוא גירושים בגיל צעיר. האישה לשעבר או הבעל לשעבר עלולים לקבל סכומים בשווי מאות אלפי שקלים או יותר, שצבר/ה האקס/אקסית במשך שנים רבות, רק משום שמישהו שכח לשנות את שם המוטב.  

גם בפוליסת ביטוח חיים עשויים להופיע שמות מוטבים. אם יש סתירה בין הפוליסה לצוואה, הפוליסה גוברת.

ההמלצות שלי ביחס לקנות פנסיה, קופות גמל וביטוח חיים:

1. דאגו לרשום שמות מוטבים ואת חלקם היחסי.

2. בדקו אחת לכמה שנים שהמידע נשמר בחברת הביטוח ושאינכם מעוניינים לשנות שמות מוטבים

3. אחרי כל אירוע מהותי בחיי המשפחה, כגון: גירושים, פטירה, לידה, בדקו האם האירוע צריך לשנות את המוטבים. 

למידע נוסף קראו: אחרי לכתי 

סעיף "אריכות ימים" בחשבון בנק

כמעט ואיני מגיע לסניפי בנקים. כשאני מגיע, אני מגיע על מנת למשוך כסף או להפקיד צ'ק במכונה אוטומטית. 

לפני מספר שנים מאלצתי להגיע לסניף של אחד הבנקים ומצאתי את עצמי בתור ארוך במיוחד. את השעה שביליתי בתור ניצלתי על מנת להבין יותר לעומק מה קורה באותו סניף בנק?

אישה מבוגרת שטופלה על יד אחת הפקידות בילתה ברוב הזמן שחיכיתי מול אחת הפקידות.

לא צריך להיות גאון על מנת להבין שההיתקעות שלה היא זו שגרמה לתלונות הרבות של הממתינים בתור.

אין צורך להיות מומחה גדול במנהל עסקים על מנת להבין, שמנהל אותו סניף הוא מנהל כושל במיוחד וככל שהבנק יקדים להחליפו כן ייטב.
לא נותנים לפקידי בנק להתמודד עם נושא, שאינם יודעים להתמודד איתו. מנחים אותם להפנות מקרים כאלה למורשה חתימה או למנהל סניף.

החלק הנוגע לענייננו היא הסיבה, שבגינה אותה גברת עמדה זמן כה רב מול דלפק הטלר. הסיבה הייתה חוסר סעיף "אריכות ימים" בחשבון הבנק המשותף לה ולאימה הקשישה שהלכה לעולמה.

כשאין סעיף כזה במסמכי החתימה על חשבון הבנק ואחד מבעלי החשבון נפטר יתר השותפים מנועים מפעילות בחשבון הבנק. 
חשבון הבנק לצורך זה הוא גם תיק ניירות ערך בבנק.
המשמעות היא שיתר השותפים בחשבון אינם יכולים למשוך כסף מהחשבון.

זה לא לנצח. רק עד שיוצג לבנק צו ירושה. אם למנוח הייתה צוואה חוקית, זהו תהליך קצר. אם לא הייתה צוואה, זה עלול לקחת כמה חודשים.

אם כל חוסר הנוחות ואי הנעימות יש מאחורי זה היגיון: הבנק אינו מעוניין לאפשר לכם למשוך כסף שאינו שלכם, משום שאולי המנוח בחר להוריש אותו למישהו אחר.

ההמלצות שלי בנושא סעיף "אריכות ימים" בחשבון בנק

1. ודאו שאתם חותמים על סעיף "אריכות ימים" כאשר אתם פותחים חשבון בנק משותף.

2. מומלץ לוודא אחת לכמה שנים שבחשבון שלכם קיים סעיף תקף כזה.
אני יודע שבעבר סעיף "אריכות ימים" היה מוגבל למספר שנים והיה צורך לחדש אותו. לא הייתי סומך על פקיד הבנק שיפנה אליכם בעניין זה.
איני יודע האם זה השתנה והיום החתימה היא לכל החיים. לא יזיק לכם לבדוק אחת לכמה שנים. עלולים להיות שיבושי מידע בבנק ומשום מה לא יופיע סעיף כזה חתום, על אף שחתמתם.

3. כשאתם מצרפים בעלים לחשבון דאגו לודא שהסעיף קיים ותקף.
ייתכן שבעלים יחיד לא חתם על סעיף כזה. כשהתווסף בעל חשבון נוסף נוצר צורך בסעיף כזה.

דוגמה: אישה קשישה מצרפת את ביתה היחידה כבעלת חשבון משום שהיא כבר מתקשה לטפל בעצמה בניהול החשבון. ממילא הבת היא היורשת היחידה שלה.
כבר אמרתי שבישראל נוטים להאמין ש"לי זה לא יקרה", אבל בדוגמה זה כן קורה.
לא האם הקשישה הולכת לעולמה, אלא דווקא הבת. בהיעדר סעיף "אריכות ימים" האם הקשישה אינה יכולה למשוך מכספה שלה.

למידע נוסף קראו: יש לכם חשבון בנק משותף? אולי לא תוכלו לבצע בו פעולות


טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...