‏הצגת רשומות עם תוויות חיסכון. הצג את כל הרשומות

יום שבת, 10 באוגוסט 2024

מדריך לחיסכון


פוסט זה הוא מדריך בסיסי לחיסכון. אנסה להסביר ולהציג בו:

1. מדוע צריך לחסוך?

2.  עקרונות לחיסכון  

3. סוגי חיסכון


מדוע צריך לחסוך?


המשל הידוע על הנמלה והצרצר מדגים זאת היטב. זה שהיום אין מחסור במזון (הנמלה והצרצר) או במשאבים כספיים אינו מעיד על כך שבעתיד לא יהיה מחסור כזה. 

על מנת שלא יהיה מחסור במשאב, מזון במקרה של הנמלה והצרצר, או כסף בהקשר של כלכלת המשפחה, חוסכים או אוגרים לימי סגריר. 

חוסכים כסף לא רק לימי סגריר, אלא גם על מנת לממש מטרות בחיים שיש להן עלות כספית. 


עקרונות לחיסכון


1. צריך לחסוך לטווחי זמן שונים: מידי, טווח זמן קצר, טווח זמן בינוני וטווח זמן ארוך. 


2. אופן ההשקעה תלוי ברמת הסיכון שמוכנים לקחת.

רמת הסיכון תלויה בגורמים אישיים ובגורמים אחרים. בדרך כלל רמת סיכון גבוהה עשויה גם להגדיל את הסיכוי לתשואה גבוהה יותר.


3. אופן ההשקעה תלוי בטווח זמן ההשקעה.

ככל שטווח הזמן להשקעה גדול יותר כך אפשר להעדיף תשואה גבוהה יותר במחיר של סיכון גדול יותר.


4. לחסכונות עשויה להיות מטרה ספציפית.

למשל חיסכון פנסיוני.


5. חשוב לעקוב תקופתית אחרי מצב החסכונות.

המעקב נועד לוודא שכספים שהופקדו על ידי המעסיק או  משק הבית או היחיד אכן הגיעו לחיסכון שלו. 

המעקב נועד גם לוודא שמסלול החיסכון נכון עבור בעלי החיסכון בתנאים שהשתנו ושהעמלות שהוא משלם סבירים.

במידת הצורך מעקב עשוי להביא לשינוי מסלול החיסכון ו/או הגוף המנהל אותו.


6. גובה מיסוי הרווחים על משיכת הכסף הוא שיקול.

בדרך כלל עדיף לא לגעת בחסכונות פטורים ממס על רווחים לפני שממשים חסכונות החייבים במס.


סוגי חיסכון


אנסה להתחיל מהטווח הקצר ביותר ועד לטווח הארוך ביותר.


בלת"מ

אלה הם ראשי תיבות של הוצאה בלתי מתוכננת. למשל: טיפול שיניים לא צפוי או תאונת דרכים.

ברמה הפילוסופית ניתן לחזות שיהיו הוצאות כאלה. לא ניתן לחזות מתי ומהו סוג ההוצאה הספציפי שיהיה צורך להוציא.   

לגבי גובה החיסכון הנדרש להוצאה כזו, קצה החוט הוא סקרים שבדקו עד כמה קל למשפחות וליחידים בישראל לעמוד בהוצאה כזו. בסקרים דובר על הוצאה בלתי צפויה של 8,000 שקלים.

בתקופת הקורונה תוצאות הסקר הראו שיותר מ-50% משתתפי הסקר אמרו שיהיה להם קשה או בלתי אפשרי לעמוד בהוצאה הזו. 

גם ממצאים של סקרים כאלה לפני ואחרי הקורונה הראו שאחוז גבוה  ממשקי הבית במדינת ישראל לא ערוכים לעמידה בהוצאה חד-פעמית בלתי צפויה של אלפי שקלים.


המלצות

1. החזיקו חיסכון של לפחות 8,000 שקלים לבלת"מ. 

2. השקיעו אותו עם נזילות מידית וברמת סיכון נמוכה.

3. יש שתי דרכים לשמור על סכום מתאים של חיסכון:

     א. להמשיך לחסוך סכומים קטנים לולת"מ מדי  
          חודש.
    ב. לחדש או להשלים את החיסכון לאחר אירוע שבו         התרחשה הוצאה בלתי מתוכננת.


חיסכון למטרות מחזוריות


מטרות מחזוריות הן מטרות שחוזרים עליהן אחת לתקופה. דוגמאות: החלפת מכונית כל חמש שנים, נסיעה לטיול בחו"ל כל שלוש שנים.

המלצות

1. פער הזמן בין מימוש אחד של המטרה למימוש הבא קובע את טווח הזמן.

2. ככל שטווח הזמן בן מימוש אחד למימוש הבא ארוך יותר כך ניתן להגדיל סיכון על חשבון נזילות. הכסף צריך להיות נזיל בנקודות הזמן בה רוצים לממש אותו. 

3. יש מטרות שניתן להיות גמישים בהן מבחינת טווח זמן ועלות.
למשל: החלפת מכונית.
אם לא הצטבר מספיק כסף, אפשר לדחות את ההחלפה בשנה או שנתיים או לרכוש מכונית זולה יותר. 


חיסכון למטרות חד פעמיות

ישנם אירועים שהם לא אירועים חוזרים, למשל: מימון לימודים באוניברסיטה או חתונה או  נסיעה לטיול של חצי שנה בחו"ל. 
לאירוע כזה יש עלות, העשויה להיות עלות גבוהה. נדרש חיסכון, בדרך כלל לטווח זמן בינוני או ארוך. 

הדוגמאות שהבאתי בפיסקה זו מציגים היבט נוסף. לא בהכרח תהיה חתונה לא בהכרח יהיו לימודים באוניברסיטה או במסגרת לימוד אחרת. 
במקרה כזה החיסכון יכול להישאר "יתום". יהיה צורך לעשות בו שימוש אחר: חיסכון למטרה אחרת או שימוש בכסף שנצבר. 

המלצות

1. טווח הזמן ורמת הסיכון ספציפיים לכל מטרה.

2. נדרש מעקב תקופתי על החיסכון.


חיסכון לדיור


גם חיסכון לדיור הוא סוג של חיסכון למטרה חד פעמית. בגלל שרכישת דירה היא הוצאה גדולה במיוחד, המחייבת ברוב המקרים תשלומי משכנתא גבוהים  במשך שנים ארוכות, בחרתי לתת לחיסכון הזה סיווג נפרד.  

המלצות

1. להביא בחשבון שהפער בין החיסכון למחיר הדירה עלול לגדול.

2. בחון האם החיסכון כולל גם הטבות במשכנתא. 

חיסכון לפנסיה


זהו חיסכון לטווח הארוך ביותר של עשרות שנים. מתחילת ההעבודה ועד לפרישה מעבודה. 
הרציונל חיסכון הוא שבגיל מבוגר אנשים רבים פורשים לגמלאות וצריכים מקורות חליפיים לכיסוי הוצאות במקום השכר. שלושה רבדים של חיסכון צריכים לענות על צורך זה: 
רובד 1: קצבת זיקנה מהמוסד לביטוח לאומי 
רובד 2: חיסכון פנסיוני 
רובד 3: נכסים פיננסיים אחרים  

כתבתי הרבה פוסטים בבלוג זה בנושא של חיסכון פנסיוני. הקוראים מוזמנים לחפש אותם ולקרוא אותם. 


המלצות

1. נסו לצבור חיסכון פנסיוני מספיק לצרכים הצפויים לכם בעתיד. 

2. לא למשוך את מרכיב הפיצויים כשאין בזה הכרח.

3. ככל שהגיל צעיר יותר וטווח החיסכון ארוך יותר אפשר לבחון השקעה ברמת סיכון גבוהה.

4. עקבו אחרי הדוחות התקופתיים של קרן הפנסיה או אפיקים פנסיוניים אחרים בהם אתם חוסכים.

5. תוכלו למצוא בפוסטים בבלוג זה ובהרבה אתרים אחרים המלצות נוספות. רק זיכרו שהן כלליות ויש צורך לבחון את זה ספציפית לגבי כל אחד. 


התייחסות כוללת


בדומה לניהול הוצאות גם בניהול חסכונות יש השפעה מצטברת. 

בדומה לניהול הוצאות בחלק מהמקרים אפשר לוותר על מימוש חלק מהמטרות שחוסכים עבורן או לדחות את מימושן. 

זה לא נכון לגבי חלק מהמטרות כמו חיסכון לבלת"מ וחיסכון פנסיוני. 

ויתור על מטרת חיסכון עשוי להיות לפעמים קל יותר מאשר חיסכון קבוע של הוצאה מסוימת.

לא כל משק בית יכול לנהל חסונות באופן כל כך מפורט ושיטתי. יש כאלה שיסתפקו בניהול ספציפי של חיסכון לטווח קצר, חיסכון לפנסיה וחסכונות למקרים קיצוניים. 

את יתר החסכונות יחלקו בין חסכונות לטווח קצר, חסכונות לטווח ארוך וחסכונות לטווח זמן בינוני.


יום שבת, 5 באוגוסט 2023

לעבור את חודש אוגוסט בשלום


יועצים כלכליים עוזרים למשפחות וליחידים להתנהל כלכלית טוב יותר. 

אחד הכלים הוא מאזן הכנסות- הוצאות. 

לכאורה, ניתן לקחת שניים או שלושה חודשים אקראים להציג את ההוצאות לפי סעיפים ואת ההכנסות לפי סעיפים ואז לקבל תמונה אמיתית של המאזן. 

התמונה מאפשרת לנו לדעת האם ההוצאות גדולות מההכנסות ואם כן באילו סעיפים יש הוצאות שניתן לחסוך בהן ו/או באיזה אופן ניתן להגדיל את ההכנסות, אם בכלל. 

גם כשההכנסות גבוהות מההוצאות זהו כלי לתכנון חיסכון. 

הבעיה היא שהוצאות לא מתחלקות שווה בשווה בחודשים השונים.


חודש אוגוסט הוא חודש קשה יותר ולא רק כלכלית (מזג האוויר, ילדים ללא מסגרת ועוד). 


מדוע באוגוסט מוציאים יותר מאשר בחודשים אחרים?


1. לילדים ונערים אין מסגרת רשמית.

לילדים קטנים ולתינוקות יש לרוב מסגרות בחודש יולי: קייטנות, הארכת פעולת גנים ופעוטונים בתשלום נוסף וכיו"ב. 

באוגוסט אין בדרך כלל מסגרות כאלה. המשמעות היא מציאת פתרונות פרטיים שעולים כסף או חופשה מהעבודה.

נערים ונערות מבלים. הבילויים עולים לא מעט כסף. בדרך כלל מכיסם של ההורים.


2. את הילדים הקטנים לוקחים לפעילויות. הגדולים מבצעים פעילויות לבד.

בשני המקרים זה עולה לרוב כסף: בריכה, ים, סרטים, הצגות, מופעים וכיו"ב. 


3. חופשות

זהו המועד בשנה שמשפחות רבות נוסעות לחופשה. בין אם זה בארץ ובין אם זה בחו"ל זה עשוי לעלות הרבה כסף. 


4. היערכות לגן ובעיקר לבית ספר

לקראת שנת הלימודים בספטמבר נדרשת רכישת ציוד: ספרים, מחברות, מכשירי כתיבה, תלבושת בית ספר, תיקים ועוד.


5. הגדלת ההוצאות להתמודדות עם מזג אוויר חם במיוחד

נדרשת הפעלה של יותר אמצעי קירור ליותר שעות ביום. העובדה שנמצאים יותר בבית ולא בעבודה או בבית הספר או בגן, ביחד עם החום הגדול יותר, מגדילה את ההוצאות על חימום.


מה צריך לעשות?


זו אינה הפתעה. זהו משהו צפוי מראש ולכן צריך להיערך אליו. בחודשים לפני אוגוסט צריך לחסוך כספים המיועדים להתווסף להכנסות אוגוסט על מנת שלא לצור מאזן הכנסות- הוצאות שלילי.

קל לעבור למאזן שלילי. הרבה יותר קשה לצאת ממנו.


יום שבת, 16 ביולי 2022

גירושים: סיפור מקרה של חלוקה על פי איזון משאבים


חלק מהעובדות שונו במתכוון. כל השמות הם בדויים וגם חלק מהפרטים. 

אורן (שם בדוי) ורינת (שם בדוי לא פחות) מתגרשים לאחר 25 שנות נישואים בהסכמה בעזרת מגשרת. 

אורן היה קצין בצבא קבע ופרש לגמלאות בשנות ה-40 של חייו. ברוב השנים בהם שירת היה ביחידה קרבית.  הוא מקבל פנסיה תקציבית של כ-30,000 שקלים לחודש. לאחר פרישתו הפסיק לעבוד והתחתן עם רינת. 

אוכל הוא אחד התחביבים של אורן. הוא מבשל והוא זה שהכין את הארוחות המשותפות בביתם. בנוסף, הם הרבו לאכול במסעדות.

הוא מרבה לנסוע לטיולים בחו"ל. בעיקר למדינות אקזוטיות רחוקות.

רינת היא עובדת סוציאלית הממשיכה לעבוד וצפויה לפרוש לגמלאות בעוד שנה. שכרה החודשי ברוטו הוא כ-10,000 שקלים לחודש. היא עשתה שנת שירות אחרי שסיימה את לימודיה בבית הספר התיכון. שרתה שירות צבאי מלא ואחריו נסעה לטיול של שנה בדרום אמריקה. היא למדה באוניברסיטה לתואר ראשון ולתואר שני ובתקופת לימודיה לא עבדה.

המעביד מפריש לה לקרן פנסיה חדשה צוברת. ההערכה היא שלאחר הפרישה הפנסיה שלה תגיע לכ-6,000 שקלים לחודש.

לזוג אין ילדים. יש להם חסכונות משותפים של כשלושה  מיליון שקלים והם מתגוררים בדירה בבעלותו של אורן מלפני הנישואים. 

לאורן יש קופת גמל נזילה בשווי 500 אלף שקלים.

לרינת קרן השתלמות בה חסכה יותר משש שנים בשווי 200 אלף שקלים.

אורן נוסע במכונית חדשה יקרה וגדולה. רינת במכונית עממית הנמצאת עשר שנים על הכביש.

המגשרת הסבירה להם את העיקרון של חלוקה על פי איזון משאבים.

המגשרת שלחה אותם גם לאקטואר, שבדוח שכתב העריך את שווי הפנסיות וקבע את אופן החלוקה שלהן בין בני הזוג.


הנכסים הפיננסיים המשותפים והחלוקה על פי חוק


דירה

לפני הנישואים הוסכם בכתב שהדירה תהיה של אורן במקרה של גירושים.

הדירה נשארת של אורן. 

קרוב לוודאי שרינת תצטרך לשכור דירה.


חסכונות משותפים

צריכים להתחלק שווה בשווה.

רינת תקבל כמיליון וחצי שקלים ואורן יקבל כמיליון וחצי שקלים. 


קופת גמל נזילה

החיסכון בקופת הגמל נחסך בתקופת השירות הצבאי של אורן. זה היה לפני הנישואים.

האקטואר קבע שאורן מקבל את קופת הגמל לפי החוק. 


פנסיה תקציבית של אורן

הפנסיה היא על תקופת השירות הצבאי של אורן. זה היה לפני הנישואים.

האקטואר קבע שאורן מקבל הפנסיה התקציבית שלו במלואה. 


חיסכון פנסיוני של רינת

החלק של החיסכון עד לנישואים שייך לרינת. החלק מתחילת הנישואים ועד למועד הקרע בין בני הזוג צריך להתחלק שווה בשווה.

בשנות העבודה הראשונות היה שכרה של רינת נמוך מאוד. בחלקן היא הועסקה במשרה חלקית. בשנים האחרונות הייתה עלייה משמעותית בשכרה.

על פי התחשיב של האקטואר כאשר רינת תפרוש אורן יקבל כ-30% מהפנסיה שלה.

כאשר רינת תפרוש לגמלאות היא תקבל מעט יותר מ-4,000 שקלים לחודש. אורן יקבל כ-2,000 שקלים לחודש. 


קרן ההשתלמות של רינת

הצבירה והרווחים בקרן ההשתלמות של רינת במשך שנות הנישואים צריכה להתחלק שווה בשווה בין שניהם.

רוב או כל קרן ההשתלמות צריך להתחלק שווה בשווה משום שנצבר במהלך שנות הנישואים. 


מכוניות

שווי המכוניות צריך להתחלק בין שניהם.


ניתוח והמלצות של יועץ לכלכלת המשפחה


פנסיה

אין ספק שלרינת עלולה להיות בעיה של קצבת פנסיה שלא תספיק לה כאשר תפרוש מעבודה. 

קצבת הפנסיה של אורן גבוהה וללא התנהלות חריגה לרעה תספיק לו.

במקרה שזה לא יספיק יוכל לקבל פנסיה גם מקופת הגמל.

לרינת חשוב לשמור את כל החיסכון הפנסיוני שלה. לאורן אין צורך בשליש מקצבת הפנסיה שלה.

היועץ לכלכלת המשפחה יכול להמליץ להם להמיר את החלק המגיע לאורן מהקצבה של רינת במשאב כספי אחר לא פנסיוני בשווי דומה. 

לכאורה, נראה שזה יבוא מהחסכונות המשותפים. אורן יקבל יותר ורינת פחות. רינת תשמור את כל החיסכון הפנסיוני על שמה. 

שימו לב שלא ניתן לעשות הערכה מדויקת של שווי החיסכון הפנסיוני. לא ברור מה תהיה התשואה נטו עד לקבלת הפנסיה.

אקטואר יוכל להציע הערכה משוערת של שווי החלק הפנסיוני המגיע לאורן. 

אורן זקוק לכסף לטיולים יקרים למדינות רחוקות ולכן יש לו עניין לקבל חלק גדול יותר מהחסכונות.


מכוניות

בהחלט סביר להניח שכל אחד ירצה להמשיך לנהוג במכונית בה נהג. לא הגיוני למכור את שתי המכוניות באופן שבו שניהם יפסידו כסף.

היועץ לכלכלת המשפחה עשוי להמליץ שכל אחד מהם יקבל את המכונית בה הוא נוהג. 

המשמעות היא שאורן יצטרך לשלם לרינת מחצית מהפרשי השווי בין המכוניות. 

סביר להניח שזה יתבצע על חשבון החלק המגיע לו בחשבונות המשותפים.


תהליך הייעוץ הכלכלי

היועץ לכלכלת המשפחה מגבש את ההצעות שלו על פי שיחות עם בני הזוג, שבה כל אחד מהם יתאר את מה שחשוב לו ועל מה הוא מוכן לוותר.

כמובן ששניהם צריכים לאשר את ההמלצה של היועץ. לא מן הנמנע שבמהלך השיחות יעלו רעיונות נוספים ונושאים נוספים.


הערת שוליים


לא מן הנמנע שרינת, שהיא הצד החלש מבחינה כלכלית, תרצה לקבל ייעוץ כלכלי הקשור בהתנהלות שלה אחרי הפרידה.

השכר שלה לא גבוה. היא תצטרך לשכור דירה ואם לא תתנהל באופן סביר מבחינה כלכלית החסכונות עלולים להתכלות.


 פוסטים נוספים על גירושים


גירושים מאוחרים 

הגירושים החדשים 
 
הדילמה הכמעט בלתי אפשרית של נישואים, גירושים וכסף
 
גירושים: מתי בכל זאת עשוי אחד מבני הזוג לקבל כסף או רכוש שיהיה רק שלו?
 

גירושים: איזון משאבים


גירושים: מועד הקרע

יום שישי, 26 באפריל 2019

מדוע עניים צריכים לחסוך יותר מעשירים?


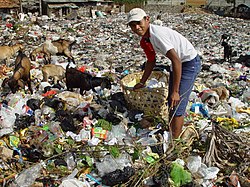
נער עני מחפש דברים בעלי ערך בערימת זבל בג'אקרטה
מקור התמונה: ויקיפדיה

לפני מספר שנים ערך העיתון "כלכליסט" סקר בקרב ישראלים. השאלה הייתה: עד כמה קל להם, קשה להם או בלתי אפשרי להוציא 8,000 שקל בגלל בעיה לא צפויה מראש? 
רוב המשתתפים בסקר חשבו שקשה להם מאוד או בלתי אפשרי מבחינתם להוציא 8,000 שקל לא מתוכננים. 

התמונה לא כך כך פשוטה משום שצריך להבחין בין שני מצבים של אנשים ללא חסכונות: כאלה שיש מי שיעזור להם במצב של הוצאה קריטית כזו וכאלה שאין להם מישהו כזה.


מצבם הכלכלי של קרובי משפחה 


ברוב המקרים מי שיעזור או לא יעזור הם קרובי משפחה. כיועץ לכלכלת המשפחה אני שואל גם על מצבם הכלכלי של קרובי משפחה.
למי שמודאג, כל מידע כזה, כמו גם מידע אחר שעולה במהלך הייעוץ הוא סודי ואיני משתף אף אדם אחר בו. 

בייעוץ בכלכלת המשפחה נאספים פרטים כלכליים בסיסיים על קרובי משפחה מדרג ראשון. השאלות הן:

1. מהו מצבם הכלכלי?

2. האם הם יעזרו בזמן משבר כלכלי?

3. האם הם עשויים להזדקק לסיוע?


מצב 1: יכולים לעזור ויעזרו

בדרך כלל מדובר בהורים (גילאי 40 ומעלה) הנמצאים בשלב מבוסס יותר בשלבי החיים הכלכליים ויכולים ורוצים לעזור.

שפר עלי גורלי בצעירותי והוריי היו במצב כזה. למי שאיבד את משפחתו בזמן השואה, כמו אימי, ילדים היו מרכז העולם והייתה נכונות גבוהה לעזור. 
לא ביקשתי כסף כי עבדתי אבל הייתי צריך לדחות הצעות לקבל כסף, כולל הצעה שיקנו לי דירה. 

משמעות


הביטחון שמצב כזה מעניק מאפשר חופש גדול יותר בהוצאות. למי שמתנהל נכון מעניק יכולת לחסוך יותר ולהשקיע פחות בהיערכות לסיכונים כלכליים. 


מצב 2: יכולים לעזור וספק אם יעזרו

ההורים אולי במצב דומה למצב 1 אבל לא בטוח שהם יעזרו. 
ייתכן שתפיסת העולם שלהם היא לא לעזור. 
ייתכן שאחד מהם ירצה לעזור והשני לא. יש כאלה האומרים לי שבוודאות האב יעזור והאם לא תעזור. יש כאלה שאצלם זה הפוך. יש כאלה שלגבי אחד ההורים סמוכים ובטוחים שיעזור. לגבי השני לא ברור.


משמעות

יש איזשהו "גב כלכלי" אבל צריך להיזהר יותר מאשר במצב 1 לעיל.  


מצב 3: יכולים לעזור ולא יעזרו

לא כל בן או בת מגשימים את שאיפות הוריהם. 
לא כל בן או בת מסתדרים עם הוריהם. 
לפעמים יש סכסוכים, על רקע זה או על רקע אחר, וההורים לא יעזרו גם אם מצבם הכלכלי מצוין.
יהיו גם מצבי ביניים: ההורים העשירים יעזרו רק במינימום שבמינימום. 

ראיתי כבר אנשים שהוריהם המבוססים כלכלית הדירו אותם מצוואתם. בוודאי שלא היו נחלצים לעזרתם הכלכלית בחייהם. 
ראיתי חרדים לשעבר שיצאו בשאלה ומשפחותיהם ניתקו כל קשר איתם. משפחתם והקהילה אליה השתייכו בעבר לא יעזרו להם.


משמעות

אם אתם במצב כזה התייחסו לעצמכם כאילו אתם בנים למשפחה שאינה יכולה לעזור לכם (מצב 4 בהמשך הפוסט).

מצב 4: לא יכולים לעזור  

ההורים רוצים מאוד לעזור אבל לצער כולם אין להם משאבים כלכליים לעשות את זה. ייתכן שבמקרה קיצוני במיוחד יחסכו מצרכיהם הכי בסיסיים (מזון למשל) על מנת לעזור במעט לילדיהם.


משמעות

אין לכם ברירה אלא לסמוך על עצמכם. עליכם לחסוך יותר מאחרים. כשמישהו יעשה סקר בעתיד: עד כמה קל לכם להוציא 8,000 שקל לא צפויים או 10,000 שקל להוצאה לא צפויה? התשובה שלכם צריכה להיות "קל" או "לא קשה" משום שיהיו לכם חסכונות להוצאה בלתי מתוכננת לפחות בסכום כזה.

מצב 5: לא יכולים לעזור וצריכים עזרה

כשבתחילת דרכי כיועץ לכלכלת המשפחה עשיתי בהתנדבות ייעוצים כלכליים למשפחות יוצאי אתיופיה בשכונת הקטמונים בירושלים, שאלתי על מצבם הכלכלי של קרובי המשפחה, כמצוין בפיסקה קודמת. כמעט תמיד קיבלתי את התשובה: יש הורים. יש הרבה אחים ואחיות. אף אחד לא יכול לעזור כלכלית. כמעט כולם צריכים עזרה כלכלית. היו מקרים של אח או אחות שאינם צריכים עזרה כזו. ההורים בדרך כלל צריכים עזרה כלכלית.
יש רצון לעזור לבני משפחה אחרים ולפעמים אפילו עוזרים במעט להורים, אבל גם למשפחות שהגיעו לייעוץ לרוב לא היו משאבים כלכליים על מנת לעזור לקרובי משפחה. 

משמעות

עליכם לחסוך יותר מאשר במצב 4 משום שלא רק שלא יהיה מי שיעזור לכם יתכן שתהיינה הוצאות לא צפויות לקרובי משפחה שתאלצו לעזור להם. 

לסיכום

ככל שמצבכם הכלכלי טוב פחות וגם מצבה הכלכלי של משפחתכם הקרובה טוב פחות עליכם לחסוך יותר. 
תמיד עלולות להיות הוצאות בלתי צפויות כגון: טיפול שיניים, תיקון יקר של מכונית, מקרר שסיים את חייו מוקדם מהצפוי וכיו"ב. 
כל אחד צריך לנסות לחסוך סכום כסף המיועד למטרה הזו.

כשיש מי שיעזור לכם ב מימון ההוצאה הלא צפויה החיסכון הזה חשוב אבל חשוב פחות מאשר אצל אלו שאין מי שיעזור להם.

זווית הראיה שלי


1. מצבם של קרובי המשפחה חשוב לעניין של הוצאה קריטית לא צפויה אבל הוא עשוי להיות פרמטר המשפיע גם על החלטות כלכליות אחרות.
כך למשל, כשיש מי שיתמוך בכם כלכלית בסכומים גבוהים בעת צרה אתם יכולים לשקול הקטנת גובה ביטוח החיים ובמקומו הגדלת החיסכון. 
ייתכן שתוכלו לרכוש דירה במועד מוקדם יותר מאשר אלו שאין להם מי שיתמוך בהם. 

2. בכלכלה קפיטליסטית של היום גדלים הפערים הכלכליים. מצבם הכלכלי של ההורים משליך במקרים רבים על מצבם הכלכלי של ילדיהם. 
כשדור ההורים מבוסס היטב כלכלית קל לבניהם יותר מאחרים ללמוד ולקבל ציונים טובים כי יש להם פחות דאגות יומיומיות.
הם עשויים להתקבל בהסתברות גבוהה יותר ללימודי מקצועות מבוקשים. לאחר שיסיימו את הלימודים הם עשויים להרוויח יותר מאחרים שמדו מקצועות מבוקשים פחות. 
לפעמים הם יוכלו להיות בנים ממשיכים בעסק של הוריהם.
  

יום שישי, 19 באוגוסט 2016

טיפולוגיה של עצמאים: הקלאסי

נהגת מונית ישראלית
מקור התמונה: ויקיפדיה

זהו הפוסט השלישי בסדרת הפוסטים המסווגת עצמאים. קדמו לו: מבוא לטיפולוגיה של עצמאים וטיפולוגיה של עצמאים: העצמכיר.

העצמאי הקלאסי הוא אדם העובד בדרך כלל לבד בעסק שלו. הוא יכול להיות בעל קיוסק או בעל מכולת, סנדלר, אינסטלטור, שיפוצניק, חקלאי, טכנאי מדיחי כלים, נגר ועוד לא מעט מקצועות שתעלו על דעתכם.

בדרך כלל עצמאי מסוג זה עובד לבד. לפעמים יש לו שיתופי פעולה נקודתיים עם עמיתים או עם בעלי מקצועות משלימים.

עצמאים כאלה מועדים להיתקל בכל הבעיות שהזכרתי בפוסט: "מבוא לטיפולוגיה של עצמאים".
בפוסט זה אתמקד בכמה נושאים שעלוליים להיות נקודות תורפה חריפות שלהם.

חיסכון לא מספיק לפנסיה
זו אולי הבעיה הקשה ביותר של עצמאים מסוג זה. לא קל להם להפריש סכומים קבועים לפנסיה בגלל אי-יציבות ההכנסות. 
בטוח שבחודשים רעים הם אינם מפקידים לחיסכון הפנסיוני. 
לגמרי לא בטוח שבחודשים טובים הם זוכרים או רוצים להפקיד לחיסכון לפנסיה.
גם כשהם מפקידים כנראה שהם לא יודעים לערוך תחשיב נכון של הסכום הנדרש לחיסכון פנסיוני ומוטים כלפי מטה. 
כשל העתיד פועל עליהם בדיוק כפי שהוא פועל על קבלת החלטות של אחרים: חושבים יותר על ההווה ופחות על העתיד.

לא פעם זה נגמר בכך שבחודש דצמבר רואה החשבון שלהם או יועץ המס שלהם, אומר להם מהו הסכום המקסימלי להפקדה שמזכה אותם בהטבות מס. הם מפקידים בדיוק את הסכום הזה לפנסיה.
זהו כמובן סכום קטן בהרבה מהסכום שהם צריכים להפקיד על מנת שתהיה להם פנסיה סבירה. אל תאשימו את רואה החשבון או יועץ המס הוא לא יועץ פנסיוני ולא אמר דבר וחצי דבר על המידה בה ההפקדה מתאימה לצרכים הפנסיוניים שלהם.

זה אולי ישתנה בקרוב, אם יתממש חוק חובה של הפקדות עצמאים לפנסיה. לחלק מהם זה יהיה מעט מדי ומאוחר מדי.

אין "חומות סיניות" בין העסק לניהול כלכלת המשפחה
ערבוב בין הוצאות והכנסות העסק לבין הוצאות המשפחה הוא מתכון להתנהלות כלכלית לא מוצלחת של המשפחה וגם של העסק. בלוג זה עוסק במשפחה ולא בעסק. 
כאשר מדובר בעצמאי קלאסי, יש יותר סיכוי שיהיה חשבון בנק אחד לעסק ולמשפחה, כלומר: ללא "חומות סיניות".

גם כשיש חשבונות בנקים נפרדים הפיתוי לערבב ביניהם יותר גדול. לוקחים קצת כסף שזקוקים לו לעסק בתקופה רעה ומתכוונים להחזיר אותו לחשבון המשפחה.
האוברדרפט גדל ולהחזיר את הכסף שוכחים או שפשוט אין כי התקופה הרעה נמשכת.

לכיסוי הוצאה גדולה בעסק, למשל: חקלאי שצריך לקנות טרקטור, אישתו, שעובדת כשכירה, לוקחת הלוואה ושוב ערבבנו בין הניהול הכלכלי של המשפחה ושל העסק.

זה יכול לעבוד גם בכיוון ההפוך: להוצאה כלכלית גדולה שהמשפחה לא נערכה אליה נכון מראש לוקחים כסף מחשבון העסק והעסק נכנס לקשיים.  

שימו לב לכך שעצמאי מטיפוס אחר, המנהל עסק משותף עם עצמאים אחרים, פחות מועד לחוסר הפרדה בין ההתנהלות הכלכלית של העסק והמשפחה.   


חיסכון לטווח קצר או בינוני
ליתר דיוק חוסר חיסכון או חיסכון לא מספיק לטווח קצר ובינוני. קצת דומה לסעיף הקודם של חיסכון פנסיוני: אי אפשר לחסוך באופן קבוע בגלל חוסר יציבות ההכנסות. כשאין מספיק הכנסות לא חוסכים. כשיש לא תמיד זוכרים לחסוך.

כשיש הוצאה בלתי צפויה, בבית או בעסק, אין ממה לשלם אותה.

תכנון הוצאות עתידיות
יש גם הוצאות גדולות יחסיות שהן צפויות, למשל: בר מצווה לילד או צורך של נהג מונית להחליף את המונית במונית חדשה.
גם במתכונת העבודה של עצמאי מסוג זה, צריך לתכנן מראש וליערך בהתאם, אבל זה הרבה יותר קשה.
כשמשהו קשה, יש כאלה שדוחים אותו או נמנעים ממנו ומקווים ש"יהיה בסדר". זהו שלא.
אם לא נערכים מראש, זה יכול להסתיים לא טוב.

יום ראשון, 24 באפריל 2016

שש סיבות לא לקרוא כתבות שטחיות ולא מדויקות שיכולות להזיק

במקרה נתקלתי בכתבה של הילה חיימוביץ ב-Mako שכותרתה: 6 סיבות להפסיק לחסוך ולהתחיל לבזבז כסף. 

בין השורות תוכלו למצוא שם גם דברים נכונים וחשובים, אבל כתבות מסוג זה עלולות לגרום יותר נזק מאשר תועלת.

סיבה ראשונה: בתרבות הצריכה בישראל נוטים להוציא יותר ממה שיש 
יתכן שלכתבה כזו הכתובה ביפנית או בהולנדית הייתה יותר תועלת מאשר נזק. ביפן או בהולנד אנשים נוטים לחסוך והרבה, שלא לומר מקמצים בהוצאות. 
בישראל אנחנו נמצאים בקצה השני של הסקלה: אנחנו קוראים כל הזמן על עליה בחובות של משקי הבית, על משפחות הלוקחות משכנתאות באחוזים גבוהים מערך הדירה שקנו ועם החזרים חודשיים המהווים אחוז גבוה מההכנסה שלהן.
אחוז גבוה ממשקי הבית נמצא באוברדרפט קבוע. 
בישראל ממש לא צריכים עידוד להוציא עוד יותר כסף.

סיבה שנייה: הצדקה להוציא כסף
במקרים רבים אנשים מחפשים הצדקה להתנהלות שלהם. זה יותר קל מלשנות אותה. כשמשהו הנתפס כסמכות עשוי להתפרש כתומך מובהק בעמדתם, זה רק מחזק אותם להמשיך במה שהם עושים. עיתונות, מחקרים (המצוטטים באופן כללי בכתבה) ומומחים (במאמר מצוטט מומחה כזה) נתפסים כמקור סמכות.

כתבה כזו עלולה להוות הצדקה עבור אנשים שממילא מוציאים יותר ממה, שהם יכולים להרשות לעצמם. 

סיבה שלישית: שופינג=אושר?
האם שופינג באמת מביא אושר? זו שאלה שאין לה תשובה זהה לכולם. אני מוכרח להתוודות שאת אושרי חיפשתי, ולפעמים גם מצאתי , במחוזות אחרים. בשבילי שופינג זה סבל. אני כן נהנה מקניות בשוק מחנה יהודה בירושלים.

אני מכיר אנשים שנהנים משופינג ואיני פוסל שופינג. כמו שאני נהנה לרוץ, לקרוא או לראות סרט טוב, יש אחרים שנהנים משופינג. אם הם יכולים להרשות לעצמם מבחינה כלכלית, מדוע שלא יעשו שופינג? 

בכל זאת לתפיסתי אושר הוא לא רק הנאה ספציפית מסוג פעילות מסוים. את האושר הייתי מציע להם לחפש במקומות עמוקים יותר. זה מה שראיתי למשל בטיולים לא מעטים בארצות עם תרבויות לא מערביות.

אושר אינו יכול להתבסס על גורם בודד של צריכה. 

סיבה רביעית: השאירו לקברניטים את ניווט הספינה
הסיבה הלא רלוונטית ביותר לבזבוז כספים היא: "כשאנחנו משאירים את הכסף להתיבש בבנק, אנו פוגעים בצמיחה הכלכלית". זה גם מה שאומר המומחה המרואין בכתבה.

גם אם זה נכון ברמת המאקרו, ולהערכתי זה לא נכון באופן כל כך גורף, זה לא רלוונטי למשפחה או ליחיד הצריכים לנהל את כלכלת משפחתם. 

תנו לשר האוצר, לנגידת בנק ישראל ולבכירים אחרים לנהל את כלכלת המדינה. אתם תסתפקו בזה שתנהלו נכון את כלכלת המשפחה שלכם ולא תוציאו מעבר ליכולת שלכם. בין אם תוציאו יותר מדי על מנת לגרום לצמיחה כלכלית ובין אם תוציאו יותר מדי מסיבות אחרות.

סיבה חמישית: מי יודע מה יקרה מחר?
גם ככה רובנו מקבלים החלטות לא סבירות בגלל כשל העתיד. כך למשל, בגלל זה איננו חוסכים מספיק לפנסיה.

מאסון, מחלה קשה הוא מות קרובים או חברים לא צריך להסיק שצריך לבזבז את כל כספנו. 
אינני רוצה להיות homeless רק משום שמישהו קרוב לי הלך לעולמו בלי לנצל את הכסף שחסך כל ימיו.

בזבוז כזה עלול להמיט עלינו אסון כלכלי. 

סיבה שישית: המאמר מציג למעשה רק ארבע סיבות להוצאה ולא שש
שתיים מהסיבות לבזבז כסף, אינם ממש המלצות לבזבז, אלא דווקא המלצות נבונות ביחס לאופן הוצאת הכסף. הבעיה העיקרית היא בכותרות שלהן. מי שיקרא רק את הכותרת (ובימינו יש רבים כאלה) יבין את הסעיפים לגמרי אחרת ממה שכתוב בהם.

הכותרת "הוציאו כסף ככל יכולתכם" מטעה. בסעיף זה ממליצים דווקא להוציא לפי יכולתכם.
בסעיף "לחוות את הכסף", ממליצים להוציא כסף על חוויות ולא על חפצים. האמירה של עמיתתי למקצוע איה תמרי, המופיעה בסעיף זה היא בהחלט ראויה: "היכולת שלנו להיות מאושרים מושפעת משלושה דברים: עשיה משמעותית - כזו שיש לנו רצון לקום בבוקר בזכותה, קשרים חברתיים ואהבה, משפחה או זוגיות וחוויות והנאה".

נשמע יותר דומה לסיבה השלישית בפוסט שלי מאשר לתוכן של הכתבה. 

ההמלצות הפשוטות שלי

1. אל תוציאו באופן עקבי יותר מההכנסות שלכם.

2. חסכו כסף.

3. שמרו על איזון.
אל תלכו לקיצוניות של לחסוך יותר מדי. גם כשמצבכם הכלכלי רע אפשר להוציא כסף על דברים שחשובים לכם ויתנו לכם תחושה טובה ותועלות, שחלקן מוזכרות בכתבה.

הם יתנו לכם את המניע להתאמץ ולשפר את התנהלותכם הכלכלית על מנת שבעתיד תוכלו לחוות יותר את הדברים שהופכים את חייכם לטובים יותר.   

יום שני, 11 בינואר 2016

האם צפויה נפילה קשה בבורסות בארץ ובעולם?

 ג'ורג' סורוס בועידה במינכן 2011
 מקור התמונה: ויקיפדיה
 
אינני מומחה לשוק ההון, אני בסך הכל יועץ ומאמן לכלכלת המשפחה עם מומחיות מסוימת בניהול סיכונים, אבל למרות זאת אתן לכם את התשובה הנכונה לשאלה שבכותרת.
התשובה הנכונה היא שאף אחד לא באמת יודע.

יש מומחים ממני, שיסבירו לכם באופן מנומק ומקצועי איזה תסריט צפוי להתרחש בהסתברות גבוהה.
אתם סומכים עליהם? תחשבו פעמיים.
קראו את הכתבה של אביב לוי בגלובס העוסקת בתחזיות שלהם ביחס לשנת 2015: אופס טעינו: כישלון כמעט מוחלט בתחזיות האנליסטים ל-2015.

מי שטעה בתחזית לשנת 2015, וכנראה לא רק בשנת 2015, עלול לטעות גם בתחזית לשנת 2016.

בעיתונות הכלכלית תמצאו מגוון דעות רחב ביחס לשאלה בכותרת הפוסט. המשקיע האגדי, ג'ורג' סורוס מצוטט כמי שאמר שצפוי משבר בורסאי בסדר גודל של הנפילה בגלל משבר הסאבפריים בארה"ב בשנת 2008.

הטיעונים הקיצוניים המנוגדים לדעתו, מדברים על ירידות לא גדולות בבורסאות ואחרי זה התאוששות.

מה כן יודעים?
יש שלושה דברים בסיסיים שעליהם אין מחלוקת:

1. העולם הוא כלכלה גלובלית בו מדינות מושפעות באופן מהותי זו מזו.

2. כל הכלכלות המשמעותיות בעולם נמצאות בתקופה מתמשכת של כמה שנים שבה יש ריביות נמוכות. מעולם לא הייתה בעבר תקופה כזו.
אין ספק שמצב ייחודי זה, מקשה על תחזיות של מומחים.

3. סין הייתה קטר הצמיחה של הכלכלה העולמית בשנים האחרונות. 

סין, הכלכלה השנייה בגודלה בעולם, נמצאת במשבר כלכלי, שללא ספק ישפיע על העולם כלו.
המחלוקות העיקריות הן ביחס לשלושה נושאים: עוצמת המשבר בסין, יכולת הממשל הסיני להתמודד איתו ומידת ההשפעה על העולם. 

המשפחה הממוצעת שבאה לייעוץ בכלכלת המשפחה בישראל
ברוב המקרים, משפחה שבאה לייעוץ בכלכלת המשפחה מנסה להתגבר על מאזן של הוצאות גבוהות מהכנסות, שאחד הביטויים היותר פופלאריים שלו הוא אוברדרפט.

ביתר המקרים מדובר במשפחות שמנסות לייצר יותר נכסים פיננסיים לצורך הבטחת ההווה או העתיד שלהן.

לא משנה איזה משני התסריטים משקף את היעדים של משפחה שבאה לייעוץ בכלכלת המשפחה. בשני המקרים היא תחסוך כסף בדרך להגשמת היעדים.
ניהול לא נבון של החיסכון עלול להקטין את ערכו באופן דרסטי ולגרום לכך שהמאמץ הגדול יהיה כמעט לשווא. 
מדוע כמעט לשווא? כי הם הרויחו התנהלות כלכלית נכונה יותר, שתעזור להם בעתיד.

דרך העבודה שלי עם משפחות בהקשר של ניהול החיסכון
בשונה מחלק מהיועצים והמאמנים, אני מתייחס להיבט של אופן ההשקעה של החיסכון.
איני מוסמך לייעץ בשוק ההון ולכן איני עושה זאת. מה שאני כן עושה אני מציג להם את האפשרויות לחיסכון ואת המשמעות של ניהול עצמי או ניהול באמצעות מומחה. כשמדובר במומחים, אני מסביר להם את ההבדלים בהקשר של אחריות המומחה ביחס להשקעה, את הסיכונים של אפיקי השקעה שונים ומשמעויות אפשריות נוספות.

מרבית לקוחותיי אינם מבינים בהשקעות. אינם מתעניינים בהשקעות ואינם עוקבים אחרי ההתפתחויות הכלכליות בכלל ובשוק ההון בפרט.
לאחר ההסברים שלי, לקוחות מסוג זה, לרוב מבינים שלנהל בעצמם את ההשקעות בשוק ההון זה רעיון לא מוצלח.

אתשמש באנלוגיה. זה כמו לתת למישהו שאינו חשמלאי לתקן בכוחות עצמו תקלה מהותית במערכת החשמל בביתו. במקרה הטוב הוא יגרום למשפחתו נזק כלכלי. במקרה הפחות טוב הוא עלול להתחשמל.

השורה התחתונה היא שבסופו של דבר הם מגיעים למי שייעוץ בשוק ההון זו המומחיות שלו. הליווי שלי בתהליך הייעוץ בכלכלת המשפחה עוזר להם להיות יותר ממוקדים ולהבין יותר במהלך הדיאלוג איתו.   

מה אני ממליץ במצב הנוכחי של שוק ההון?
כמומחה לניהול סיכונים, ההמלצה שלי היא להיזהר במיוחד במצב הנוכחי ולא לקחת סיכונים גדולים מדי.
החלטה ביחס לאופן ההשקעה היא, כמעט תמיד, החלטה בתנאי אי-ודאות.
במצב הנוכחי אי-הודאות גדולה יותר, מאשר בתקופות אחרות. הסיכון לטעות גדול יותר ולכן צריך להיזהר יותר.

אולי יגידו לכם שבמצב כזה אפשר גם להרוויח כשלוקחים סיכונים. בנקאי אנגלי אנונימי בשם רוטשילד, לקח סיכון כזה בתקופה אחרת שהייתה שונה מהותית מתקופות שקדמו לה. 
כמה דורות של משפחתו יכולים לחיות ממה שהרוויח.

אבל ההמלצה שלי היא במצב כל כך חסר וודאות כלכלית, תשאירו את לקיחת הסיכונים למי שמבין היטב בתחום ו/או יש לו מספיק כסף, כך שהוא יכול להרשות לעצמו להפסיד כמה עשרות אחוזים מהונו מבלי להרגיש בזה.


יום ראשון, 25 באוקטובר 2015

חיסכון בעלויות חשמל

כשמגיע החורף גדלה צריכת החשמל ואיתה גדל גם חשבון החשמל. את הפוסט שלי העוסק בנושא זה בחרתי לכתוב כפוסט אורח בבלוג אחר.  

כתיבת פוסט אורח בבלוג מגוונת את החומר המופיע בו ולפעמים מוסיפה נקודת מבט קצת שונה מנקודת המבט הרגילה בבלוג. גם בבלוג שלי כבר נכתב פוסט אורח ואני פתוח לארח פוסטים נוספים, שייראו מתאימים מבחינת נושא, עניין ורמת כתיבה.

לקריאת פוסט האורח שלי באתר של חברת Finupp לחצו על הקישור הבא: חורף מחשמל.

יום חמישי, 1 באוקטובר 2015

מה הקשר בין מחסור במוצרי יסוד בסופרמרקטים בתקופת החגים לבין קושי לעמוד בהוצאה לא צפויה של 8,000 שקל?

המונח חגים מתייחס לראש השנה, יום הכיפורים וסוכות והחג המוסלמי עיד אל אדחא.

מנהלי הסופרמקטים וגורמים אחרים מסבירים את המחסור בחופשות של עובדים בגלל החגים.
הם מרגיעים אותנו ואומרים שאחרי החגים הבעיה תיפתר.

האם אתם יכולים לעמוד בהוצאה לא צפויה של 8,000 שקל?
שאלה זו הוצגה בסקר שערך העיתון כלכליסט בשנת 2013. כ-41% מהנשאלים אמרו שלא יעמדו בהוצאה הזו. כ-29% אמרו שיהיה להם קשה לעמוד בהוצאה כזו. כדוגמה להוצאה בלתי צפויה כזו, הובא טיפול שיניים. הכותרת בכלכליסט: הוצאה חריגה של 8,000 שקל גדולה על 70% מהציבור.

המכנה המשותף
למכנה המשותף קוראים חוסר תכנון. חוסר תכנון מאפיין את ההתנהגות הכלכלית של משפחות רבות בישראל וכפי שהבנתם מהפסקה הראשונה, גם את מנהלי הסופרמרקטים בישראל וכמה גורמים ממשלתיים.

החגים: האם אפשר היה לדעת שזה עלול להתרחש?
אי אפשר היה לדעת את זה. השנה, בשונה ממה שקרה בחמישים השנים האחרונות, נפלו באופן מפתיע חגי תשרי ועיד אל אדחא דווקא בחודש ספטמבר ובחודש אוקטובר. גורמי תכנון ממשלתי ומנהלי רשתות המזון הוכו בהלם ולא צפו את החופשות של עובדיהם ושל גורמי הייצור והשיווק של מוצרי המזון הבסיסיים.

נעזוב את הציניות: אין משהו יותר צפוי ויותר ידוע מראש מאשר מועדי החגים. אפילו מנהל כושל של רשת מרכולים מסוגל לקחת לוח שנה ולמצוא את זה מספר חודשים לפני שזה מתרחש ולתכנן מראש, כיצד להימנע ממחסור במוצרים.

הוצאה לא צפויה של 8,000 שקל: האם אפשר היה לדעת שזה עלול להתרחש?
זאת בעיה מעט מורכבת יותר מאשר הבעיה בפסקה הקודמת. התשובה הנכונה: אפשר לדעת שהוצאה לא מתוכננת של אלפי שקלים תתרחש. בשונה מהבעיה הקודמת אי אפשר לדעת מראש מתי היא תתרחש. 

אי אפשר לדעת גם מהו סעיף ההוצאה, שידרוש הוצאה כזו (טיפול בבעיה קשה במכונית והחלפת חלק יקר בה, טיפול שיניים, מחלה וכיו"ב).

אי אפשר לדעת את גובה הסכום של ההוצאה: 8,000 שקל כמו בסקר כלכליסט? 10,000 שקל? 4,000 שקל? או כל סכום אחר בטווח שבין 2,000 שקל ל-10,000 שקל.


האם אפשר להיערך מראש?
אם אתם משפחה מתחת לקו העוני שחיה מהיד לפה, כנראה שלא תוכלו להיערך מראש למצב כזה.

אם אתם במצב טוב יותר, ומרבית הקוראים הם במצב טוב יותר, אתם יכולים להיערך לזה. כל מה שנדרש זה תכנון.

חסכו כל חודש סכום כסף קטן להוצאת בלת"מ (בלתי מתוכננת). מהר מאד תצברו 8,000 שקל.

בשנה שאחרי זה תוכלו לענות לסקר של כלכליסט, שלא קשה לכם להוציא הוצאה לא מתוכננת של 8,000 שקל.


טיסות ישירות בין בהוטן לישראל בפרספקטיבה בהוטנית רחבה

  בחנוכת נקדש בדהיסטי חדש בה השתתפתי. זכויות יוצרים: אבי רוזנטל לאחרונה התבשרנו על כך שבקרוב יהיו טיסות ישירות מבהוטן לישראל ובחזרה.    מדו...