יום שבת, 9 בספטמבר 2017

גירושים מאוחרים

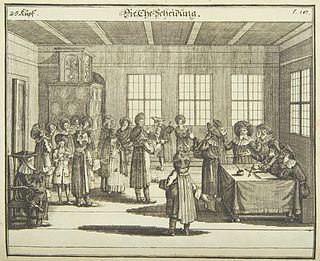
טקס גירושים יהודי, נירנברג, 1724
מקור התמונה: ויקיפדיה

על פי נתוני הלשכה המרכזית לסטטיסטיקה, כ-26%-27% מהזוגות בישראל מתגרשים. באירופה מדובר בממוצע גבוה מ-30%. בלוג זה עוסק בכלכלת המשפחה ולא ביחסים בינאישיים, ולכן מן הראוי להזכיר כי במקרים רבים של גירושים יש גם גורם כלכלי. זה יכול להיות מצב כלכלי קשה, משבר כלכלי עקב פיטורים, בן זוג (המונח בן זוג מתיחס לשני המינים) המסתיר כספים, הימורים, דפוסי התנהלות כלכלית שונים ואפילו שיפוצים. 

כמובן שיש קשר בין התנהלות כלכלית של משפחה לבין יחסים בינאישיים. מניסיוני כיועץ לכלכלת המשפחה, אני יכול לספר על זוגות שכבר הרבה שנים לא ממש דיברו ביניהם. הייעוץ בכלכלת המשפחה היה ה-Trigger להקשיב סוף כל סוף זה לזו וזו לזה. 
מספיק שכל אחד מבני הזוג התבקש להגיד מה הם הנושאים המטרידים אותו בהקשר הכלכלי ומה הם החלומות שלו שדורשים גם השקעה כספית? על מנת שבן הזוג השני יגלה, שהוא אינו מכיר את בן זוגו או את בת זוגו.

עיתוי הגירושים משתנה מזוג לזוג יש מקרים בהם היה קשר זוגי קצר ויש מקרים בהם זה קורה אחרי עשרות שנות נישואים.
פוסט זה עוסק בגירושים מאוחרים, כלומר: אחרי מספר שנות נישואים רב. 
כמובן שברוב המקרים גירושים אחרי עשרות שנים משותפות קשים יותר מאשר גירושים מהירים: לרוב נצבר רכוש משותף, יש ילדים משותפים ולא פעם אחד או יותר מבני הזוג ישאל: מדוע דווקא עכשיו? 

מדוע דווקא עכשיו?

 
לפעמים השאלה הנכונה היא מדוע לא הרבה שנים קודם? כי מדובר בגירושים מאוחרים מדי. הכתובת כבר הייתה על הקיר ביום הנישואים. היחידים שלא ראו אותה באותו מועד הם בני הזוג. 

מחלוקת שהתעצמה
מחלוקת, אפילו קטנה, שבה כל אחד מהצדדים חושב שהוא הצודק והוא הנפגע מתעצמת. כדור השלג הופך למפולת שלגים המסתיימת  בפרידה.

התפתחו לכיוונים שונים
אנשים משתנים עם הזמן. כמה עשרות שנים גרמו לכך שכל אחד מבני הזוג התפתח לכיוון שונה. בהדרגה נוצר פער גדול בתפיסת העולם, בפעילויות שכל אחד עושה בנפרד וכו'. 
היציאה של הילדים לחיים עצמאיים עשויה להיות ה-Trigger לגילוי הפערים. האם מגשרים עליהם או נפרדים? בחלק מהמקרים לא מנסים או לא מצליחים לגשר.


הילדים יצאו מהבית
לא תמיד זה רק Trigger. לפעמים הצורך המשותף בילדים, האהבה לילדים והטיפול בילדים והדאגה למחסורם היו מרכז הקשר המשותף. עכשיו כשהילדים כבר בני אדם בוגרים את המטלה המשותפת יחליפו דברים אחרים או שלא. כשזה לא, בהחלט יכולים להיות גירושים.  


הצטברות של פגיעות, כעסים ועלבונות
המקום שרואים את זה באופן מוגזם במכוון הם מחזות של תיאטרון האבסורד. כבר ראיתי מקרים בהם דיאלוגים אמיתיים של בני זוג הזכירו לי דיאלוגים בין בני זוג במחזות אבסורד. אני מניח שאיני היחיד שראה דברים כאלה.

אהבות חדשות ובגידות
בגידה פוגעת. לרוב יותר מ"פגיעות, כעסים ועלבונות". אם אלה עלולים לפרק נישואים על אחת כמה וכמה שבגידות יכולות.
אהבה היא יותר נדירה אבל גם זה עשוי להתרחש. מישהו מבני הזוג פגש את "אהבת חייו". הפרידה לא באה ממקום של קשקר לא טוב, אלא דווקא מהזדמנות לשמהו שאולי יהיה טוב יותר.


תסריטים אחרים
אני בהחלט יכול לחשוב על תסריטי פרידה נוספים. הקוראים יכולים לעשות זאת לא פחות טוב ממני. המוקד של בלוג זה הוא הסוגיות הכלכליות ולא מערכות היחסים, על אף שהדברים עשויים להיות קשורים זה בזה.

הצד הנפגע

 
ההנחה צריכה להיות, שתמיד יש לפחות צד אחד נפגע ברמה הרגשית. מדוע לפחות צד אחד? כי לפעמים יש שני צדדים שמרגישים נפגעים. "נפגע" הוא עניין רגשי, סוביקטיבי ולא עניין אוביקטיבי ברור ומוחלט. 
מהתסריטים שהצגתי לעיל, התסריט היחיד, שלפחות לכאורה, ברור מי הצד נפגע הוא התסריט: "אהבות חדשות ובגידות" וגם זה כשרק לאחד משני בני הזוג יש קשרים כאלה. 
גם בתסריט הזה יהיו כאלה שיצרו קשר מחוץ לנישואים והם מרגישים שעשו זאת משום שהצד השני פגע בהם. 


הסבך הכלכלי

 
בגירושים צריך לחלק את הרכוש. לאחר כמה עשרות שנים ישנן הרבה סוגיות בהקשר זה. אביא כמה דוגמאות:

1. ילדים
אם עדיין יש ילדים שאינם עצמאים כלכלית או במקרים קשים יותר יש ילדים שלעולם לא יהיו עצמאים כלכלית ב-100%, ישנן סוגיות של: היכן יגורו (חלקית אצל כל אחד מההורים או רק אצל הורה אחד) וכיצד יתחלקו ההוצאות בגין התמיכה בילדים.
במאמר מוסגר, בישראל של היום גם "ילדים" בשנות ה-40 של חייהם נזקקים לא פעם לעזרה כלכלית מהוריהם, למשל ברכישת דירה או בשיפור דיור. 

2. דירה משותפת
האם אחד מבני הזוג יישאר לגור בה? אם כן, מי זה שישאר וכיצד יפוצה בן הזוג שעוזב מבחינה כספית?
אם לא כיצד מוכרים אותה והיכן מתגוררים עד לקבלת התמורה עבור הדירה?

3. רכוש משותף נוסף
כיצד יחלקו ביניהם פריטים משותפים אחרים החל ממכוניות, מקרר, מכונת כביסה, ריהוט וכלה בפריטים קטנים לא יקרים, שאולי יש להם משמעות רגשית.

4. נכסים פיננסיים
צריך למפות את כל הנכסים הפיננסיים כמו תיקי השקעות, פוליסות חיסכון, קרנות השתלמות וקופות גמל ולהחליט כיצד מחלקים אותם. 

5. זכויות פנסיה
האם זכויות הפנסיה בתקופת החיים המשותפים בהם אחד מבני הזוג עבד יותר והאחר טיפל בבית ובילדים ועבד פחות, אם בכלל, צריכות להתחלק ביניהם שווה בשווה?

6. הלוואות ואשראי
כשמתגרשים עדיין צריך להחזיר הלוואות משכנתאות ואשראי. צריך להגדיר את האופן בו ימשיכו לשלם אותן. אם צד אחד ימשיך לשלם, הצד האחר עשוי להידרש לפצות אותו כספית.

7. מתנות וירושות שקיבל אחד מבני הזוג
אם הורים של אחד מבני הזוג נפטרו והורישו לו דירה או חלק מדירה, האם היא שייכת רק לו או גם לבן הזוג או בת הזוג שלו?
היות שבתי משפט כבר נדרשו לנושא של חזקת השיתוף במקרים כאלה, לא יהיה נכון שאני, שאין לי השכלה משפטית, אביע את דעתי. 
עו"ד, שכתבה על הנושא באחד מהעיתונים, טוענת שהחקיקה שונתה במהלך השנים ולכן מי שנישא אחרי תאריך מסוים ברירת המחדל תהיה שהוא זה שיקבל את הירושה. לפני תאריך זה חלה חזקת השיתוף. לטענתה זה לא מדויק כי בית המשפט מתחשב גם במהות יחסי השיתוף בין בני הזוג. יכולות להיות ראיות שיובילו דווקא לפסיקה שונה מברירת המחדל.

8. צוואות וירושות
האם בכוונת בני הזוג המתגרשים להוריש זה לזה את כספם אחרי לכתם? אני מניח שבלא מעט מקרים אין כוונה כזו. במקרה כזה חשוב שהכוונה תמומש, כלומר: האקס לא יירש בגלל טעויות טכניות. כך למשל, יש לשנות את המוטבים בקרנות פנסיה, קופות גמל וביטוחי חיים.

9. איך מתנהלים כלכלית אחרי הגירושים המאוחרים?
לפעמים אחד מבני הזוג היו דומיננטי בטיפול בנושאים הכספיים. ברוב המקרים שאני מכיר וגם ברוב המקרים שעמיתיי למקצוע, ששוחחתי איתם, מכירים זה היה הגבר.
האישה צריכה בין השאר:
א. ללמוד לחיות עם הוצאות דומות והכנסות קטנות יותר.
ב. ללמוד לנהל חשבון בנק.
ג. לדאוג לביטוחים שבעבר הבעל טיפל בהם.
ד. לנצל את הזכויות החדשות שמגיעות לה עקב הגירושים.

לא משימה קלה, כלל ועיקר, אחרי עשרות שנים שמישהו אחר עשה את זה במקומה. במאמר מוסגר, כבר ראיתי מקרים שהוא עשה את זה הרבה פחות טוב ממנה, לו היא הייתה זו שמטפלת בעניינים הכספיים.
זו גם הסיבה שיש לא מעט מקרים בהם נשים מגיעות אחרי הגירושים לייעוץ בכלכלת המשפחה.

גם התמונה המאד חלקית שתארתי היא מספיק מסובכת וצריך לדעת איך לטפל בה נכון. לפעמים נדרשת עזרה של בעלי מקצועות רלוונטיים. 

מתי אנחנו טועים בקבלת החלטות בכלכלת המשפחה?

 
איני מתכוון לפרט את כל המצבים ואת כל הגורמים אבל מחקרים רבים של כלכלנים התנהגותיים הצביעו על רגשות כגורם חשוב המשפיע עלינו בכיוון של קבלת החלטות לא רציונאליות.

גירושים בהם יש צד או צדדים נפגעים רגשית מועדים לקבלת החלטות כלכליות לא נכונות, העלולות לפגוע בצד אחד ובלא מעט מקרים בשני הצדדים.

לכן העצה הטובה ביותר שאני כיועץ לכלכלת המשפחה יכול לתת לזוגות כאלה הוא למצוא דרך לא לערב את הרגשות בהחלטות הכלכליות שהן חלק מהגירושים.

העצה היא מצוינת אבל ביצוע שלה עלול להיות קשה. לפעמים נדרש ליווי של מישהו מהצד שאינו מעורב רגשית ועוזר לקבל את ההחלטות הכלכליות.




יום שלישי, 5 בספטמבר 2017

ניהול סיכונים בכלכלת המשפחה על פי ISO 3100 : ההיבט הדינאמי

מי שעבד בחברה גדולה או בארגון גדול אחר יודע שניהול תקציב הוא דבר מסובך. את התקציב בונים אנשים עם ידע, הכשרה ורקע מקצועי בתחום של בניית תקציבים. כל מנהל בכיר צריך לבנות את התקציב שלו. המנהלים הבכירים מורידים את זה כלפי מטה. כפיפים בונים תקציבים בתחום היותר צר שלהם ובמעיבירים למנהלים הבכירים. התוצאה היא כמעט תמיד שההוצאות המתוכננות חורגות ממסגרת התקציב ולכן עושים איטרציות של קיצוץ.
כשיש כבר תקציב מתחיל החלק הקשה באמת: מימוש התקציב לאורך השנה ללא חריגות ועם התאמות נדרשות לתנאים משתנים.

גם בכלכלת המשפחה מנהלים תקציב. אפשר לקחת את המודלים המורכבים של ניהול תקציב של חברה, ארגון או מדינה וליישם אותם באופן הרבה יותר פשוט בבניית ובמימוש תקציב כלכלי משפחתי. כשזה יותר פשוט לא צריך להיות מקצוען בהניהול תקציבים ולמעשה כל אחד יכול לעשות את זה אחרי שיועץ בכלכלת המשפחה הדריך אותו. מה שמאפשר לנו להשתמש בגרסה פשטנית של מודלים המורכבים של ניהול תקציב בחברות, בהקשר של כלכלת המשפחה, הם עקרונות דומים וטכניקות דומות. 
כך למשל, גם בחברה וגם במשפחה אי אפשר להוציא לאורך זמן יותר מההכנסות, בחברה ובמשפחה צריך לנהל רישום של הוצאות והכנסות ולעקוב אחריהן בהשוואה לתכנון.  

פוסט זה והפוסטים שיבואו אחריו בסדרת הפוסטים אינם עוסקים בתקציב אלא בניהול סיכונים, אבל אנסה לעשות משהו דומה למה שעושים יועצים לכלכלת המשפחה ביחס למאזן ולתקציב: ליישם עקרונות ומושגים של מודל מורכב בחברות בהקשר של כלכלת המשפחה.

ISO 31000
(ISO (International Standards Organization הוא ארגון תקינה בינלאומי שהוציא תקנים במגוון רחב של תחומים. התקנים הידועים יותר מתייחסים למשפחת התקנים של ISO 9000. תקני ISO 9000 עוסקים בניהול איכות ומחייבים הסמכה. הסמכה כזו היא במקרים רבים תנאי חובה להשתתפות במכרזים התוצאה היא: ארגונים מתאמצים לקבל את ההסמכה.

משפחת תקני ISO 31000 עוסקת בניהול סיכונים. מאז יצא התקן בשנת 2009 הוא הפך לתקן החשוב ביותר בתחום בעולם. 
רשימה חלקית ומכובדת של מדינות שאמצו את התקן הזה כתקן לאומי רשמי לניהול סיכונים, תבהיר זאת: ארצות הברית, קנדה, גרמניה, צרפת, שוודיה, דנמרק, פינלנד, הולנד יפן, סין, הודו, רוסיה, אינדונזיה, דרום אפריקה וברזיל.
לידיעתכם, גם מדינת ישראל אימצה את התקן הזה כתקן הלאומי לניהול סיכונים.

התקן העיקרי במשפחה נקרא ISO 31000-2009. יתר התקנים הם תקני עזר המתלווים אליו. 
ISO 31000-2009 מגדיר עקרונות, מסגרת (Framework) ותהליך לניהול סיכונים. כמובן שיש קשר בין העקרונות, המסגרת והתהליך.

התקן הוא גנרי ולכאורה מיועד לארגונים וגם לאנשים פרטיים. כשיורדים לפרטים וקוראים גם דוגמאות, מגלים מהר מאד שהמוקד הוא חברות ולא יחידים. 

בפוסט זה אקח עיקרון אחד הנכלל בתקן, שאני קורא לו דינאמיות, ואייחס אותו לתחום של כלכלת המשפחה.

מבצעים בארגון תהליך של הגדרת Framework לניהול סיכונים על פי התקן או מבצעים תהליך של התאמה לתקן של Framework קיים לניהול סיכונים.
אחרי זה מבצעים תהליך של זיהוי סיכונים, ניתוח סיכונים (Risks Analysis) והערכת סיכונים (Risks Evaluation). אחרי זה מטפלים בסיכונים.
האם סיימנו את עבודתנו בהקשר של ניהול סיכונים? התשובה של ISO 31000 לשאלה הזו היא שלילית. על פי אחד העקרונות עלינו לבצע בדיקה תקופתית על מנת לודא שאכן מה שעשינו בעבר רלוונטי עדיין ותקף עדיין. במידה שאינו תקף, יש לבצע שינויים והתאמות.
תסריט נוסף הוא שינוי מהותי שהתרחש ועשוי להשפיע על אלמנט זה או אחר של ניהול סיכונים. במקרה זה חשוב לבצע בדיקה חדשה ולא לחכות עד למועד המתוכנן לבדיקה תקופתית. אם צריך לשנות, יש לבצע שינוי.

לזה בדיוק אני קורה ההיבט הדינאמי. בהמשך הפוסט אביא לכם כמה דוגמאות לניהול סיכונים בכלכלת המשפחה, המחיב בחינה תקופתית מחדש. 
רבים מאיתנו אינם מודעים לצורך הזה ויסתפקו בפעם אחת בה ביצעו סוג של ניהול סיכונים.

ביטוח חיים
אתם משפחה צעירה עם ילדים קטנים. שני ההורים עובדים. האם צריך להתייחס לסיכון שאחד המפרנסים ילך לעולמו? בודאי שכן. בהיבט הכלכלי, הוא כבר לא יביא את ההכנסות החודשיות שהביא בעבר. נדרש סכום דומה על מנת לענות על הצרכים הכלכליים של הילדים. אתם לא ממש רוצים להוסיף פגיעה כלכלית בהם, שתמנע מהם קבלת דברים שהיו רגילים להם, לאחר האסון של אובדן הורה.

בלא מעט מקרים תגלו שיש צורך בביטוח חיים. סוכן ביטוח ממוצע יעריך את גבוה סכום הביטוח על פי טבלאות שסיפקה לו חברת הביטוח. הטבלאות יביאו בחשבון פרמטרים כגון: גובה ההכנסה, הגיל, מספר הילדים וגיל הילדים וכיו"ב. 
במאמר מוסגר אציין כי לא בהכרח הוא יתחשב בפרמטרים מאד ספציפיים שיועץ לכלכלת המשפחה מכיר אותם וסוכן ביטוח אינו מכיר אותם, למשל: בן משפחה עשיר במיוחד המוכן לעזור בעת צרה. 

טיפלתם בסיכון ועברו חמש עשרה שנה. הילדים כבר התבגרו אולי עובדים. מצבכם הכלכלי השתפר השכר עלה ויש לכם לא מעט חסכונות. אולי אפילו רכשתם דירה להשקעה. 

האם אתם צריכים ביטוח חיים באותו סכום בו הייתם מבוטחים בעבר?
התשובה שלי היא חד משמעית לא. אם אתם צריכים בכלל ביטוח חיים משום שיש עדיין סיכון כלכלי מוגדר הקשור במות אחד המפרנסים, סכום הביטוח הנדרש קטן בהרבה.

אם לא תעשו בדיקה תקופתית, לא תגלו את זה ותמשיכו לשלם פרמיה גבוהה מדי. 
אני מעריך שאתם לא צריכים אותי על מנת להסביר לכם מה אפשר לעשות בסכומים שיחסכו מהקטנת הפרמיה.  

חיסכון פנסיוני נוסף
אתם מהמעטים שמבינים משהו בפנסיה. הבנתם שאתם לא יכולים לצפות לפנסיה בשיעור 70% מהשכר שקיבלו הוריכם. אם תגיעו לכ-50%, מצבכם טוב במיוחד. תוחלת החיים עלתה, יציבות התעסוקה ירדה ויהיו לכם תקופות ללא עבודה וללא חיסכון פנסיוני. בהחלט הגיוני שתחסכו לפנסיה גם באופן עצמאי.

בינתיים עברו הרבה שנים ואתם עברתם את גיל 60. יציבות ההעסקה ירדה אבל אתכם לא פיטרו והמשכתם לעבוד באותו מקום עבודה. שכרכם עלה ואחרי שהילדים גדלו הוספתם עבודה בחצי משרה נוספת. גם המעביד הנוסף מפריש לכם לחיסכון פנסיוני. 

אם אתם יודעים לעשות חשבון פנסיוני, תגלו שרק מהפרשות המעבידים תגיעו לקצבת פנסיה של כ-70% משכרכם. 
האם כדאי להמשיך להפריש לחיסכון פרטי לפנסיה?
התשובה היא לא חד משמעית. היא שונה בהתאם למאפינים של אנשים: הצרכים שלהם, הערכת התקופה בה ימשיכו לעבוד, נכסים פיננסיים נוספים, למשל דירה מושכרת. 
בלא מעט מקרים התשובה תהיה שאינכם צריכים להמשיך לחסוך באופן פרטי. במקום זה אולי כדאי לכם לתכנן טיול לחו"ל או לעזור לילדים. 

למשוך פיצויים?
כבר ראינו בסעיף הקודם שקיים סיכון ממשי שהפנסיה לא תספיק לענות על הצרכים אחרי הפרישה לגמלאות. 
משיכת פיצויים מגדילה את הסיכון כי כספי הפיצויים מהווים חלק לא קטן מהצבירה הפנסיונית שלכם.
שלא תהיה אי הבנה: כמעט תמיד ההמלצה שלי היא לא למשוך פיצויים משום שזה יקטין באופן משמעותי את גובה הפנסיה שתקבלו.
כמעט תמיד אבל לא תמיד.

עבדתם בהיי-טק. פוטרתם בגיל 45. אתם לא מצליחים למצוא עבודה חדשה כבר שנתיים או שלוש שנים. זה לא שהרקורד שלכם גרוע .הוא מעולה. זה לא שחסרים לכם ידע, הבנה, ניסיון או יכולת ללמוד דברים חדשים. לו היו מדברים עם הממליצים שלכם, היו שומעים דברים נפלאים וחד משמעיים עליכם.
אבל מה לעשות ולצערכם, וגם לצערי, יש אפליה בגלל גיל בתעסוקה. בקורות החיים שלכם קוראים (מחשב או קורא אנושי) רק את הסעיף של שנת הלידה. 

החסכונות מתכלים, עבודה לא נראית באופק. ייתכן שאין לכם ברירה ואת הטיפול בסיכון של פנסיה לא מספיק גבוהה, תדחו למועד מאוחר יותר, אם בכלל. בינתיים צריך לאכול ואין מנוס ממשיכת הפיצויים.

יום רביעי, 30 באוגוסט 2017

תן וקח - מי מצליח בעבודה?

פרופ' אדם גרנט הוא ד"ר לפסיכולוגיה ארגונית המרצה בבית ספר למנהל עסקים באוניברסיטת פנסילבניה. בפוסט: קווים לדמותו של עידן ה-Collaboration הזכרתי מחקר שלו ושל שני חוקרים נוספים. המחקר התיחס לסוגי Collaboration בעבודה: אלה התורמים לעבודה ואלה שאינם יעילים.

גם ספרו שתורגם לעברית, "קח ותן -גישה מהפכנית להצלחה", עוסק בעבודה. היום קראתי את הפרק הראשון בספר וההתיחסות שלי היא לטענה מרכזית המופיעה בפרק זה (וכנראה גם בפרקים הבאים שטרם קראתי).
בבלוג זה, העוסק בכלכלת המשפחה, התייחסתי בלא מעט פוסטים לעבודה בהקשרים של בחירת מקצוע, גיוון תעסוקתי, פיטורים, מקצועות שנעלמים מהעולם או צפויים להיעלם בגלל התקדמות הטכנולוגיה ועוד. 
בסופו של דבר עבודה היא מקור הכנסה עיקרי למשפחות רבות. היא גם מקור לחיסכון פנסיוני. 

בחירת המקצוע ובחירת מקום העבודה עשויים להשפיע משמעותית על גובה ההכנסה. Grant מתיחס לגורם המשפיע על הסיכוי להצליח בעבודה. מי שמצליח יותר עשוי להתקדם יותר, להרוויח יותר ועשוי לא להיות מפוטר ממקום העבודה. 

גרנט מחלק את העובדים לשלוש קבוצות: הנותנים - אלה העוזרים לאחרים ללא התחשבנות מדויקת, המשווים - אלה המשתדלים לתת כמה שהם מקבלים והלוקחים אלה המנסים לקבל יותר ממה שהם נותנים. 

מהמחקר עולה כי כדאי להיות נותנים, כלומר: לתת בלי התחשבנות מדויקת, שמקבלים בדיוק אותו דבר. הנותנים הם אלה המצליחים ביותר.
מהמחקר עולה גם כי הנותנים הם גם אלה שמצליחים פחות משתי הקבוצות האחרות. 

האם יש כאן סתירה? ממש לא. יש הבדל בין שתי הקבוצות של הנותנים. המצליחים הם אלה, שגם מקבלים אבל בשונה מהמשווים הם לא מצפים לקבל בדיוק את מה שהם נותנים.

אלה שמצליחים הכי פחות הם נותנים שבלשון עממית אפשר לכנותם "פרייארים": הם רק נותנים ולא מקבלים. 
בפוסט: על הקשר בין כלכלה לדרוויניזם כתבתי על ספרו של אורן הרמן, מחיר האלטרואיזם. הדמות המרכזית בספר, המתאר אירועים שהתרחשו במציאות הוא אלטרואיסט קיצוני שרק נותן ואינו מקבל ובסופו של חשבון מסיים את חייו מוקדם מדי ובחוסר כל.

הכדאיות שבנתינה קיימת לא רק ביחסי עבודה. היא קיימת גם בהקשרים רבים אחרים שבהם עשויים לקבל תוצאות דומות לתוצאות המחקר. 
חלק מההקשרים האחרים רלוונטיים לכלכלת המשפחה באופן ישיר או באופן עקיף.

מה יוצא לי מזה?
ישאלו לא מעט קוראים. התשובה הפשוטה היא תנסו להיות נותנים אבל לא "פריירים".


יום שלישי, 29 באוגוסט 2017

תרומות: למי לתרום?


בהתנהלות כלכלית של משפחה צריך להתיחס לכל הוצאה. גם תרומה היא הוצאה. זו הסיבה שכתבתי את הפוסט: ניהול תרומות. בפוסט זה הצעתי דרך לניהול תרומות, כך שהתורם יוכל לשלוט בהוצאות שלו לתרומות. בפוסט זה אתמקד בשאלה: למי לתרום?

לפני כן תזכורת קצרה לגבי אופן התרומה: אל תתרמו באמצעות כרטיס אשראי כשמישהו מתקשר אליכם טלפונית. זוהי המלצה זהה להמלצה שלי ביחס לעסקאות של קניית מוצרים או שירותים. 

ריבוי מבקשי תרומה
בישראל של שנת 2017 אין הקצאה מספיקה של משאבים כספיים לטובת קבוצות אוכלוסייה חלשות. לחלל הזה נכנסות עמותות רבות, רובן של אנשים בעלי כוונות טובות, המתרימות לרוב למען אוכלוסיות חלשות ספציפיות.
מספר המתרימים הפונים הוא גדול ממספר התרומות שאנשים רוצים ומסוגלים לתת. לפיכך הם צריכים לבחור מבין העמותות הפונות מספר מצומצם של עמותות להן יתרמו. 

בפוסט זה אנסה לתת כמה קריטריונים שיעזרו לקוראים להחליט לאילו עמותות לתרום ויותר חשוב לאילו עמותות להימנע מלתרום.
כמובן שיש מרכיב אישי בהחלטה: לכל אחד יש סוגי אוכלוסיה הקרובים יותר לליבו שיעדיף לתרום להם. ההמלצות שלי אינן נוגעות למרכיב האישי.

שקיפות
ככל שהשקיפות גדולה יותר העמותה תיתן לכם מידע רב יותר על פעולותיה ועל העומדים בראשה, על המדיניות שלה ואולי גם על גורמים המבקרים את פעולותיה.

ההמלצה שלי: כשאין שקיפות הימנעו מתרומה.

למה משמשת התרומה שלכם?
יש עמותות שכל מה שתשלמו יופנה לטובת האוכלוסיות החלשות. יש עמותות, שאתם תפרנסו מנגנון שמן, ורק חלק מהתרומה יופנה למטרה המופיעה בכותרת המתארת את פעילות העמותה.
אחת העמותות שאני תורם לה היא לשובע. השקיפות רבה. כשאני תורם אני מקבל מכתב תודה ויחד איתו הרבה פרטים על העמותה ופעולותיה. אחד הפרטים המופיעים באותו מידע הוא שכל אלה העובדים בעמותה עושים זאת בהתנדבות, ו-100% מהתרומה שלכם מופנה לטובת האוכלוסיות החלשות בהן מטפלת העמותה.

ההמלצה שלי: העדיפו תרומה לעמותות שאחוז גבוה מהתרומה שלכם מופנה לאוכלוסיה החלשה ולא למי שהתרים אתכם או למנגנון. 

אל תתרמו לעמותות המרבות להתקשר אליכם טלפונית
כשעמותה פונה אליכם פעם או פעמיים בשנה זה בהחלט מספיק. כך גם לכם יהיה יותר קל לדעת כמה תרמתם לאותה עמותה. 
כשמעמותה מסוימת, למשל: "מתחברים לצדקה ולחסד", מתקשרים אליכם פעם אחר פעם ומבקשים תרומה טלפונית, תרמו לעמותה אחרת.
במקרה ספציפי שאני מכיר מעמותה זו התקשרו לקשישה שאינה במיטבה, בדיוק כמו חברות מסחריות המוכרות לקשישים שכבר אינם במיטבם שתיארתי בפוסט: קשישים: לכבד או לנצל חולשה? 
הקשישה חתמה על הוראת קבע ל-12 חודשים. טרם הסתימו התשלומים וכבר "מתחברים לצדקה ולחסד" פנו אליה שוב טלפונית. שתי הוראות קבע פועלות באותו זמן. ברור לגמרי שלא זו הייתה כוונת הקשישה והעמותה ניצלה את חולשתה ואת אי ידיעתה, שיש כבר הוראת קבע אחת פעילה.

ההמלצה שלי: תודיעו לעמותות לפנות אליכם פעם או פעמיים בשנה במועדים מסוימים. הפניה צריכה להיות באמצעות דואר או דוא"ל ולא בטלפון.

אל תתרמו לעמותות המציפות אתכם בהודעות SMS 
יש עמותות השולחות בקשות לתרומה באמצעות SMS. חלקן עושות זאת בתדירות גבוהה וממשיכות לשלוח אותן אליכם גם כשביקשתם להסיר אתכם מרשימת התפוצה.

ההמלצה שלי:תרמו לעמותות אחרות. מי שלא הסיר אתכם מרשינמת הדיוור שלו כשביקשתם, אתם תסירו את עצמכם מרשימת התורמים שלו.

היעזרו באתרי האינטרנט של העמותות על מנת לקבל החלטה
לצורך הדגמה אתיחס באופן ספציפי לשתי עמותות חרדיות: זכרון מנחם ומתחברים לחסד ולצדקה. ההשוואה ביניהן תיתן לכם קריטריונים כלליים מתי לחשוב לפחות עשר פעמים לפני שתורמים לעמותות מסוימות.

השורה התחתונה היא שאני תרמתי כבר לזכרון מנחם ומי שהנושא בו עוסקת העמותה קרוב לליבו יכול לתרום לעמותה הזו.
לעומת זאת ההמלצה שלי היא לתרום לעמותות אחרות ולא למתחברים לצדקה וחסד.

אם תיכנסו לאתרי האינטרנט של שתי העמותות תראו כמה הבדלים מהותיים.
כתובת האתר של זכרון מנחם בקישור הבא.
כתובת האתר של מתחברים לחסד ולצדקה בקישור הבא.

לשונית אודות
בשורה העליונה בעמוד הראשי באתר של זכרון מנחם יש  לשונית אודות. בלשונית האודות כתוב מי הם המקימים ומדוע הקימו את העמותה (לזכר בנם מנחם ז"ל שנפטר מסרטן). מי העניק להם פרסים על התנדבות, למשל: פרס ראש הממשלה "מגן לילד" ופרס מעיריית ירושלים. מירי ארנטל ממקימי העמותה הדליקה משואה.

בראש דף הבית של האתר של מתחברים לחסד ולצדקה אין לשונית אודות. אתם לא יודעים מי עומד בראשה. תוכלו למצוא במקום נסתר בתחתית הדף אודות. כשתיכנסו לדף אודות ותקראו אותו לא תמצאו את שמות העומדים בראשה.

ההמלצה שלי: סעיף אודות באתר האינטרנט של עמותה הוא קריטריון מרכזי לדעת לאילו עמותות לא לתרום.   

פעילויות ממוקדות לעומת מגוון רחב של פעולות
על פי האתר של זכרון מנחם וסרטונים אינטרנטיים, שנתקלתי בהם, העמותה מתמקדת בחולי סרטן ובמיוחד בילדים חולי סרטן.

על פי האתר של מתחברים לצדקה ולחסד, גם הם מתמקדים בילדים חולי סרטן, אבל הם גם עוסקים ב"סיוע לאלמנות, יתומים ומשפחות נזקקות שחיות בעוני". תמצאו באתר גם "חלוקת מזון לחילי צה"ל במבצע עמוד ענן".

בזכרון מנחם אני יודע לאן הולך הכסף: פעולות עזרה לחולי סרטן.
במתחברים לצדקה וחסד אני לא יודע לאן הולך הכסף. לא ראיתי מספרים או אחוזים מהכסף שהולכים למטרה כזו או למטרה אחרת (אולי זה כתוב ואני פספסתי).
"סיוע לאלמנות, יתומים ומשפחות נזקקות שחיות בעוני" הוא לא ממש מוגדר. האם אני תורם למשפחות של בחורי ישיבה צעירים ובריאים שלא רוצים לעבוד? יתכן שכן.
באופן אישי איני רוצה לתרום למטרה הזו, אבל גם מי שרוצה לתרום למטרה הזו צריך לדעת שהכסף אכן מגיע לשם. 

ההמלצה שלי: תרמו לעמותות שברור לאיזו מטרה ינוצל הכסף.

קריטריונים נוספים באתר האינטרנט

1. אפשרות לתרומה דרך אתר האינטרנט
תרומות דרך אתר אינטרנט בדרך כלל מאובטחות. עמותה שאין לה אפשרות לתרומה כזו באמצעות Paypal או כרטיס אשראי, כנראה מעדיפה תרומות באמצעות הטלפון.
דרך האתר לא לוחצים עליכם לתרום. מתרימים טלפוניים לא פעם ילחצו עליכם לתרום.
באתר של זכרון מנחם אפשר לתרום. באתר של מתחברים לצדקה ולחסד אין אפשרות כזו.

ההמלצה שלי: העדיפו עמותות שלהן אפשר לתרום דרך אתר האינטרנט.

2. פעילויות קונקרטיות
באתר של מתחברים לצדקה ולחסד תמצאו מעט פעולות קונקרטיות. שני מבצעי התרמה לחולי סרטן המצונים בשמם וחלוקת מזון לחיילי צה"ל במבצע עמוד ענן.
כידוע מבצע עמוד ענן היה בשנת 2012. זו אינה פעולה קונקרטית אליה מופנות התרומות היום.

באתר של זכרון מנחם תראו מגוון רחב של פעולות קונקרטיות למשל: הרשמה של ילדים חולי סרטן למחנה קייץ, מאגר מח עצם, מרכזי יום, מאגר מרכיבי דם ועוד.

ההמלצה שלי: העדיפו עמותות המצינות פעולות קונקרטיות ולא רק מטרות כלליות.

חיפוש ב-google
באינטרנט יש בלי סוף מידע על הכל: אנשים פרטיים, חברות וגם עמותות. בחיפוש בגוגל תגלו לפעמים מדיע על עמותות שהעמותות ישמחו שלא תדעו, למשל: פסקי דין נגדן.
לפני שאתם תורמים כדאי לדעת.
ההמלצה שלי: בצעו חיפוש בגוגל.

יום רביעי, 9 באוגוסט 2017

חכמי חלם מרחיבים את הכביש למטרופולין הגדול

 לימור לבנת ויובל שטייניץ בטקס גזירת הסרט
לרגל חנכות קאונטרי קלאב בנשר, 2010.
המספריים מוגשים על כרית מהודרת.
מקור התמונה: ויקיפדיה
למצולמים אין קשר לתוכן הפוסט 
הכביש המחבר בין חלם למטרופולין הגדול נעשה עמוס יותר ויותר. תושבי חלם והנוסעים אליה בילו זמן ארוך ומעצבן בפקקים ארוכים.
ישבו חכמי חלם וטיכסו עצה.

שני הדברים החשובים ביותר בכל פרויקט בחלם הם טקס גזירת הסרטים בתחילת הפרויקט וטקס סיום הפרויקט. כמובן שחכמי חלם התחילו בקביעת תאריכי יעד לשני הדברים החשובים ביותר.

אחר כך תכננו הרחבות של הכביש, גשרים ומנהרות ואז ניגשו לביצוע הפרויקט היקר והארוך בשנים.
במהלך הפרויקט התגבר סבלם של נהגי חלם ונהגי המטרופולין הגדול: מעקפים זמניים החליפו קטעים מהכביש, נתיבים נסגרו ולפעמים גם קטעים בכביש לזמנים קצובים.

כשהגיע השלב החשוב של טקס סיום הפרויקט הודיעו ראשי הפרויקט קבל עם ועדה ותחת כל עץ רענן על מועד הסיום החגיגי.
החלמאים הכורעים תחת סבלם נתמלאו באושר כאשר חשבו על הרגע שלאחר הפקקים.

לאחר טקס הסיום החגיגי והמוצלח התברר כי:

1. הפקקים נמשכו כפי שהיה לפני כן ואפילו תושבי חלם התקשו להבחין בשיפור.

2. חודשים ארוכים אחרי טקס הסיום נמשכו העבודות משום שהעבודות לא הסתיימו. בנוסף לפקקים הרגילים היו גם המתנות ארוכות בגלל סגירה זמנית של קטעים בהם העובדים החרוצים המשיכו למלא את תפקידם כולל בשעות הלילה.

3. "השטן מסתתר בפרטים הקטנים". 
החלמאים הצליחו בבניית גשרים ובחציבת מנהרות אבל משום מה שכחו פרט קטן אחד: לסמן כראוי הפרדה בין נתיבים. לא מעט חלמאים התבלבלו בין קווי ההפרדה הישנים והלא תקפים לבין קווי ההפרדה החדשים, הדהויים והלא רציפים ומצאו את עצמם משייטים במכוניתם בין שני נתיבים.

מה קרה אתמול בלילה?
למי שעוד לא יודע: אני גר בירושלים. אני נוהג לא פעם לתל אביב וסביבותיה וחוזר משם. 
בחודש מאי היה טקס הסיום של כביש ירושלים- תל-אביב החדש. 
מאז חודש מאי אני ממשיך "לבלות" בשעות הלילה בפקקים בגלל עבודות המתבצעותל בכביש.
אתמול עצרו אותנו בסביבות שעה 1:00 בלילה בערך לשעה. בקטע שבין אבו גוש למנהרות החדשות במבשרת. "אותנו" אינו מתייחס רק אלי ולנוסע שנסע איתי, אלא גם למספר רב של נהגים ונוסעים במכוניות אחרות. 

כמה מילים לא כל כך טובות על פרויקט כביש ירושלים - תל-אביב החדש

1. בעית הפקקים לא נפתרה

2. בחודש מאי הסתיים הפרויקט רשמית. מאז ועד היום נמשכות העבודות.

3. איך אפשר להשקיע כל כך הרבה כסף ולגרום סבל לכל כך הרבה נהגים ונוסעים ולא לטרוח לסמן כמו שצריך את הנתיבים?

4. באחד העיתונים הכלכליים צוטט בעילום שם לפני מספר חודשים עובד ציבור המצוי בעניינים. לטענתו אפשר היה לדעת מראש שבעית הפקקים לא תיפתר והיו במערכת כאלה שידעו את זה. לדעתו הפרויקט אינו מצדיק את ההשקעה הגבוהה. מה שאולי ישפר מהותית את המצב הם שני דברים הרכבת החדשה ירושלים- תל-אביב, אם וכאשר תיפתח סוף כל סוף ובעיקר המנהרה בבית זית לכביש בגין המתוכננת להיות זמינה בעוד 4-5 שנים.

כמה מילים טובות על הפרויקט
כמעט בכל פעם שירדתי בשנים האחרונות את הירידה מהקסטל לירושלים ואת סיבוב מוצא המסוכן חשבתי על מישהי שהכרתי. עכשיו אני כבר לא חושב עליה.

למזלה הרע, נסעה אחריה בירידה הזו משאית שאיבדה את הבלמים. נותרו בעל ושתי ילדות קטנות. חשבתי עליה במושגים: מה אני יכול לעשות על מנת למנוע תאונה שלא באשמתי בכביש המסוכן הזה.

עכשיו אני כבר לא חושב עליה. הגשר החדש, הכביש הפחות משופע והמנהרות הרבה יותר בטיחותיים. 
לו רק מישהו היה יודע לסמן נתיבים הוא היה אפילו בטוח יותר.


יום שלישי, 25 ביולי 2017

חוויה לא נעימה עם כרטיס אשראי של ויזה כ.א.ל בחו"ל

מתי עסקה בכרטיס אשראי היא עסקה חשודה? זו היא אחת השאלות המרכזיות בפוסט זה.
מדוע מנגנון סינון עסקות חשודות של ויזה כ.א.ל בחר להחליט שהעסקה הכי פחות חשודה, לפי כל כללי ההיגיון, שביצעתי אתמול בבדפשט היא עסקה חשודה? זוהי שאלה נוספת בה עוסק פוסט זה. 

מהי עסקה חשודה?
עסקה חשודה בהקשר זה היא עסקה שיש חשד שלא בעל כרטיס האשראי ביצע אותה. ביצע אותה מישהו אחר שאיכשהו הצליח להשיג את פרטי הזיהוי של בעל הכרטיס.

כך למשל, אם תבוצע היום עסקה אינטרנטית על סך של 10,000 דולר בכרטיס אשראי שלי ממדינה באפריקה שמעולם לא ביקרתי בה, סביר להניח שלא אני זה שביצע אותה.

כשיש עסקה חשודה היא אינה מאושרת אוטומטית. פונים לבעל הכרטיס על מנת לודא שהוא זה שמנסה לבצע את העסקה ורק לאחר אישור שלו מבצעים את העסקה.

ויזה כ.א.ל עושה זאת באמצעות שליחת הודעת דוא"ל לבעל הכרטיס. במקרה של עסקה אינטרנטית בעל הכרטיס המנסה לבצע עסקה מקבל הודעה שחברת כרטיסי האשראי לא אישרה את העסקה.
הוא לא בהכרח יודע שעליו לענות להודעת דוא"ל על מנת לאשר את העסקה.

מדוע העסקה שביצעתי בבודפשט היא מעבר לכל חשד?

1. מדובר בעסקה אינטרנטית על סך של כ-30 אירו

2. באותו יום ביצעתי מספר עסקאות אחרות בבודפשט באמצעות הכרטיס עצמו ואף לא אחת מהן הייתה חשודה.

3. העסקה הייתה הזמנת Shuttle להסעה לשדה התעופה של בודפשט מבחרה מוכרת שזה תחום עיסוקה.

4. בשונה ממרבית הלקוחות, אני טורח להתקשר לויזה כ.א.ל לפני הנסיעה ולספר לחברה באילו תאריכים אהיה בחו"ל ובאילו מדינות.
גם לפני הנסיעה הנוכחית, ממנה חזרתי היום, הודעתי לחברה. נציגת שירות של החברה הודתה לי על העדכון ואמרה לי שהפרטים נרשמו בחברה.
הפרטים שמסרתי היו: אטוס ב-15 ביולי. אחזור ב-25 ביולי. אהיה בסלובקיה ובהונגריה. 
  
5. מה יכול להיות חשוד בהזמנת הסעה לשדה התעופה יום לפני החזרה לארץ?

זמינות מוגבלת באינטרנט
לויזה כ.א.ל. דיווחתי מראש שאשתמש בכרטיס SIM מקומי. חבילות חו"ל של ספקי שירותי סלולאר ישראלי הן מאד יקרות. כרטיס SIM מקומי זול בהרבה. פשוט מוציאים את ה-SIM הישראלי ומכניסים SIM מקומי. חוזרים לארץ ומיד מחזירים את ה-SIM הישראלי. 
לא תמיד פותחים דוא"ל ולא בכל מקום נידח ה-Wi-Fi מאפשר זמני תגובה סבירים כשפותחים דוא"ל. 
לסיכום: כשעסקה נדחית לא מיד חושבים לפתוח דוא"ל ולבדוק האם מקבלים הודעה מבחרת כרטיסי האשראי.

זה לא מצב דומה לישיבה מול מחשב אישי בבית שבו פתוחה ממילא לשונית של דוא"ל וקל לדעת שמקבלים הודעה מחברת כרטיסי האשראי.

ההיבט הטכני: איך מזהים עסקה חשודה?
מי שמזהה הוא מוצר תוכנה. בעבר הכרתי לא רע מספר מוצרים כאלה. איני יודע באיזה מוצר משתמשת חברת כ.א.ל. 
לכל מוצר כזה יש אלגוריתמים לזיהוי מאפייני עסקאות חשודות. יש גם התאמה לארגון הספציפי (Customization) באמצעות פרמטרים הנקבעים על ידי הארגון.

האלגוריתם הוא אף פעם לא מושלם ב-100%. תמיד יהיו עסקאות לא חשודות שיזוהו כחשודות.
כמובן שגם ההתאמה הספציפית לארגון אינה מושלמת.
במקרה שלי אבצע ניחוש אינטליגנטי: קרוב לודאי שהתוכנה בה משתמשת ויזה כ.א.ל "לא ידעה" את הפרטים שנתתי בטלפון לפני הנסיעה. אם הנתונים כן הוזנו אליה ובכל זאת היא זיהתה את העסקה כחשודה, הגיע הזמן להחליף אותה.

כיצד פתרנו את הבעיה?
לאחד מבני משפחתי היה כרטיס אשראי של חברה אחרת. השתמשנו בו ולא הייתה שום בעיה.

שני מסרים לחברת כ.א.ל

הפחות חשוב: לא יזיק אם תתנצלו בפני על מה שקרה.

היותר חשוב: חישבו איך לא יישנו מקרים כאלח בעתיד.


יום חמישי, 29 ביוני 2017

מדינת ישראל מגיעה אלי לייעוץ בכלכלת המשפחה

פרופ' ישעיהו ליבוביץ,
מקור התמונה: ויקיפדיה
 
פרופ' ישעיהו ליבוביץ ז"ל היה מוכן להרצות כמעט בכל מקום ללא תשלום. באחת הפעמים בהם שמעתי אותו, שאל אותו מישהו שאלה. השואל השתמש בביטוי "מדינת ישראל רוצה" או "מדינת ישראל חושבת" או משהו דומה. פרופ' ליבוביץ הגיב בזעם ואמר שלמדינה אין מחשבות או רצונות. לאנשים יש. 

נתעלם לרגע מדבריו הנכונים של פרופסור ליבוביץ, ונניח כי מדינת ישראל היא משפחה המגיעה אלי לייעוץ בכלכלת המשפחה. 
אבי המשפחה הזו הוא ראש הממשלה בנימין נתניהו. זוהי משפחה מרובת ילדים. באופן מקרי בחרתי כמה "ילדים": השרים יעקב ליצמן, אריה דרעי ונפתלי בנט.

הנחת היסוד שלי היא, שעקרונות ההתנהלות הכלכלית של משפחה דומים לעקרונות ההתנהלות הכלכלית של חברה עסקית או של מדינה.
כמובן שההתנהלות הכלכלית של משפחה פשוטה יותר מההתנהלות הכלכלית של מדינה או של חברה גדולה.
בפוסט זה אציג דפוסי התנהלות כלכלית של משפחות שפגשתי שמזכירים את ההתנהלות הכלכלית של ממשלת ישראל.

ילדים מפונקים

 
אחת התופעות השכיחות של התנהלות כלכלית לא נאותה של משפחות היא ההורים נותנים לילדים את כל מה שהם רוצים מבחינה כספית: הילד מבקש -ההורה אוטומטית קונה. כבר תיארתי את התופעה הזו בפוסט: אבא כספומט אמא בנקומטית. 
צריך להבחין בין ילדים קטנים לבין נערים בני עשרה. האחרונים עשויים בחלק מהמקרים לאים על ההורים, שאם לא יקבלו את הכסף או המוצר שהם מבקשים, הם יעזבו את הבית. יש גם כאלה שאכן עוזבים את הבית.

ברור לגמרי מדוע זה לא טוב. הילדים מתרגלים למצב בו הכל מגיע להם ואין להם אחריות על ניהול ההוצאות שלהם. זהו הניגוד של חינוך פיננסי. עדיף לתת להם דמי כיס ושיסתדרו לבד. עדיף לנהוג כמו כמה מהמליארדרים מדור ראשון, שעבדו קשה על מנת להתעשר, ששולחים את הילדים שלהם לעבוד בחופשות הקיץ ומבקשים מהם להסתדר עם הכסף שהם הרוויחו על מנת לקנות דברי מותרות.

הסיבה לטעות של הורים היא בדרך כלל האהבה הגדולה שלהם לילדיהם. המניע - חיובי. ההתנהלות - שגויה.

הקורא הממוצע מבין, שבמקרה של מדינת ישראל המניע הוא לא אהבה, אלא אינטרסים. מניע משמעותי הוא הישרדות פוליטית של הממשלה והעומד בראשה. 
שרים בממשלת ישראל אינם ילדים קטנים. דפוס ההתנהגות שלהם אנלוגי לדפוס ההתנהגות של נערים ונערות המאימים לעזוב את הבית. אתמול שמעתי את השר ליצמן אומר את זה באופן ברור בתכנית של רזי ברקאי בגלי צה"ל. אני לא מצטט מילה במילה אבל אני נאמן לרוח הדברים: אם לא יתנו לנו את מה שהבטיחו לנו נעזוב את הממשלה. 
זה לא ענין אישי עם השר ליצמן. הוא אמר אתמול את מה שאחרים אמרו בימים אחרים באופן גלוי או באופן מרומז.

להוציא יותר ממה שיש

 
עיקרון בסיסי בהתנהלות כלכלית של משפחה או יחיד הוא לא להוציא יותר מההכנסות. משפחות רבות מוציאות בכל זאת יותר מההכנסות. זה עלול להיגמר בהתרסקות כלכלית, אלא אם כן יועץ לכלכלת המשפחה או מומחה אחר, מסביר כיצד לפעול על מנת שלא להתרסק. הייעוץ רלןוונטי רק בשלב בו התהליך אינו בלתי הפיך.
זה לא מה שקורה כל שנה במדינת ישראל. יש שנים שההכנסות ממיסים גבוהות או שאיזה Startup נמכר במחיר גבוה במיוחד ומבצע ה-Exit משלם מס למדינה. 
זה בדיוק מה שקורה בשנים בהן ההכנסות נמוכות.

כיועץ לכלכלת המשפחה נתקלתי בסוגים שונים של משפחות המוציאות יותר מהכנסותיהן. יש משפחות ששכרן זעום, המתקשות לספק את הצרכים הבסיסיים שלהן ולכן חורגות ממה שהן יכולות להוציא. ראיתי גם משפחות של רופאים, עורכי דין ומומחים במינהל עסקים. אנשים אלה משתכרים 30,000 ש"ח לחודש או מעט יותר או הרבה יותר. בכל זאת הם מוציאים יותר מהכנסותיהם.
הגורם המבחין בין משפחות עניות ועשירות כאלה למשפחות אחרות בעלות הכנסות דומות הוא ההתנהלות הכלכלית.

מדגסקר אנלוגית למשפחות עניות. מדינת ישראל אנלוגית לאותם רופאים ועורכי דין המוציאים יותר מהכנסותיהם. 

על חשבון העתיד

 
כלכלנים התנהגותיים מדברים על כשלים והטיות בקבלת החלטות. הכשלים האלה הופכים אותנו למקבלי החלטות לא רציונאליים. אחד מהכשלים האלה הוא כשל העתיד. 
הכשל הזה גורם לנו ליחס חשיבות נמוכה יותר, או להתעלם בכלל, מצרכים כלכליים עתידיים. ככל שהעתיד רחוק יותר קל יותר להתעלם ממנו. 
זוהי הסיבה לכך שאנשים לא חוסכים מספיק לפנסיה וממהרים למשוך פיצויים כשהם מפוטרים.
זוהי הסיבה לכך שמשפחות לוקחות משכנתאות ל-25 שנה, שבהסתברות גבוהה יתקשו לעמוד בהחזרים שלהן.
זוהי הסיבה לכך שלוקחים יותר מדי הלוואות. 

אם תקראו את הכתבה בעיתון דה מרקר על המוסד לביטוח לאומי, שצרפתי אליה קישור בהמשך פוסט זה, תראו דוגמה לכשל העתיד בהתנהלות הכלכלית של מדינת ישראל. זו ודאי אינה הדוגמה היחידה. למרבה הצער, גם קישורים נוספים אחרים בהמשך כתבה זו מצביעים על אותו כשל.


תכנון מאזן הוצאות-הכנסות

 
על מנת לשלוט בהוצאות על מנת שלא יעלו על ההכנסות או אפילו יאפשרו חיסכון, נדרש תכנון וניהול מאזן הוצאות והכנסות.
תכנון ומעקב צריך להיעשות לזמן סביר בטווח הקצר, למשל ברמה חודשית בכלכלת המשפחה. זה כמובן לא בא במקום תכנון לטווח ארוך.

קרוב לודאי שתכנון תקציבי של מדינה לטווח קצר בא לידי ביטוי בתקציב שנתי.
כמעט בכל המדינות בעולם יש תקציב שנתי. אני מכיר רק מדינה אחת בעולם עם תקציב דו-שנתי. ניחשתם נכון: מדינת ישראל.
ההתנגדות של מומחים כלכליים לתקציב דו-שנתי היא גורפת. פרופסור אחד לכלכלה הסביר את ההתנגדותו: תקציב דו-שנתי אינו מאפשר מספיק גמישות כאשר יש שינויים במצב הכלכלי.

תקציב משפחתי דורש שקיפות. צריך לדעת מה הם סעיפי ההוצאה וכמה מוציאים על כל אחד מהם? אם יש צורך בצמצום, אפשר לצמצם את ההוצאות הפחות חשובות מזווית הראיה הסוביקטיבית של אותה משפחה.
הגענו לחוק ההסדרים בישראל. הוא כל מה שתרצו חוץ משקיפות. ארגון ה-OECD ביקר את המנגנון הזה, שלידיעתי המוגבלת, גם הוא ייחודי למדינת ישראל.

תיק כלכלי למשפחה
לאחר שאספתי בעזרת המשפחה כמה שיותר נתונים כלכליים רלוונטיים עליה. אני מגיע לשלב הניתוח. התוצר שלו הוא תיק כלכלי, שהמשפחה מקבלת בפגישה, שבה מנסים לחשוב ביחד כיצד להתמודד עם הבעיות שנמצאו בניתוח התנהלות הכלכלית של המשפחה. החשיבה היא מעשית. אני גם נותן למשפחה כלים שיעזרו לה להתמודד.

במקרים רבים אני, בשיתוף עם המשפחה, בוחר רק בעיה אחת או כמה בעיות שאיתן מנסים להתמודד באופן מידי.
ממש אין טעם לטפל בהגדלת החיסכון הפנסיוני של משפחה שבקושי יש לה כסף לאוכל. אם וכאשר היא תשפר את מצבה, המשפחה תתחיל להתמודד גם עם הנושא של הגדלת החיסכון הפנסיוני.
גם במקרה של מדינת ישראל בחרתי רק בעיה אחת חמורה במיוחד עליה תקראו בפסקה הבאה. 

לכרות את הענף שיושבים עליו
העסקנים החרדים וכמה מהרבנים החרדים אינם דומים לאדם המנסר את הענף על העץ עליו הוא יושב. 
הם כורתים את הענף עליו יושב רוב הציבור החרדי במדינה. הענף הוא ענף מספיק גדול שאם יתנו להם לכרות אותו אולי גם העץ כולו יגווע. 

במה דברים אמורים? בעיקרון שכל צעיר חרדי שרוצה יוכל ללמוד לימודים תורניים במקום לעבוד. מי שמממן את הצרכים הכלכליים של הצעירים האלה ושל משפחותיהם זו מדינת ישראל, כלומר: אזרחים עובדים המשלמים מיסים. המימון הוא לפעמים ישיר ולפעמים מימון עקיף מתוחכם. 

על מנת להבטיח שצעירים חרדים יעדיפו ללמוד במקום לעבוד קיים החינוך החרדי העצמאי, שבו נמנעים מלימודי ליבה. לימודי ליבה זה כל דבר שמעניק להם כישורי עבודה וכישורי חיים. 

הפיתרון הוא כמובן הפסקה של אופן ההתנהלות הזה. לא צריך לחכות עד שהחרדים יגיעו ל-20% מהאוכלוסייה. הטיפול צריך להיות מידי.
מידי אין פירושו לא הדרגתי. 

אפשר לתת לקבוצה מצומצמת של עילויים חרדים צעירים ללמוד לימודים תורניים על חשבון משלם המיסים הישראלי. יתר הצעירים החרדים (יותר מ-90%) צריכים לעבוד ולפרנס את משפחותיהם. אם חשוב להם להמשיך בלימודים תורניים, שיעשו זאת בנוסף לעבודה. לחילופין, שימצאו להם מממן פרטי. 

אין לי בעיה שיזרימו יותר כספים לחינוך החרדי מאשר לזרמים חינוכיים אחרים. זה רק צריך להיות מותנה: שיקבלו את התקציבים המוגדלים בתי ספר חרדים שתלמידיהם מצליחים יותר מאחרים במבחנים כלליים ובמחבנים במקצועות ליבה, למשל: מבחני פיזה. 
בתי ספר חרדים שהצלחתם באותם מבחנים דומה לממוצע צריכים לקבל תקציבים דומים לבתי ספר מזרמים אחרים. בתי ספר שאינם ניגשים למבחנים כאלה, נכשלים במבחנים או שאינם מלמדים לימודי ליבה, שהורי תלמידיהם או תורמים יימנו את החלק הארי של תקציביהם.

כמובן שבפיסקה זו לא חידשתי דבר. רבים וטובים, חלקם מומחים גדולים ממני בתחום זה, כבר אמרו את אותו הדבר.

כמה דוגמאות מהעיתונות הכלכלית השבוע


אדריאן פילוט (כלכליסט): קרן המטבע: שוק הדיור בישראל מזכיר את ארה"ב ערב 2008

יורם גביזון (דה מרקר): חברת הביטוח החשובה בישראל פושטת רגל. בשנת 2045 תתרוקן קופתו של המוסד לביטוח לאומי

הילה ויסברג (כאן): "פתחנו בית ספר לרפואה כדי לספק רופאים לארה"ב" 

גולן חזני (כלכיסט): כך גלגל צדיק בינו את כדור השלג של אלוביץ' 

טלי חרותי-סובר: הלמ"ס: רק לכ-40% מבני 55 ומעלה שאינם עובדים יש פנסיה 


יום ראשון, 18 ביוני 2017

לא מה שחשבתם: כשאתם מבצעים העברה בנקאית למישהו אחר

הסיפור הזה הוא סיפר אמיתי והיות שמדובר בי לא אסתיר את שמי. ליתר דיוק חוץ מהסיפור הזה אספר לכם שני סיפורים באותו הקשר, שיש להם משמעות מעשית עבור כל מי שמבצע העברת כסף מחשבון לחשבון. 
גם אחד משני הסיפורים האחרים נוגע אלי ולכן לא אסתיר את שמי. לא אסתיר גם את שמו של הארגון הממשלתי, שהתנהל באופן רשלני במיוחד, באותו סיפור.

בשונה מחלק מלקוחותיי בכלכלת המשפחה, אני נוהג לעקוב אחרי חשבון הבנק שלי. 
לפני מספר ימים גיליתי שמישהו שאני לא מכיר העביר 1,000 ש"ח לחשבון הבנק של אשתי ושלי.
לא רק שאני לא מכיר אותו לא היה אף אחד שהיה צריך להעביר לי 1,000 ש"ח.

הראתי את מסך המחשב לאשתי ושאלתי אותה שתי שאללות: האם היא מכירה את אותו אדם? האם מישהו היה אמור להעביר אליה 1,000 ש"ח? קיבלתי שתי תשובות שליליות.

פניתי באמצעות אתר האינטרנט לבנק וכתבתי שאדם X (ציינתי את שמו) העביר לחשבון שלי בתאריך Y סכום של 1,000 שקל. לדעתי זאת טעות כי אף אחד לא היה אמור לבצע העברה של 1,000 ש"ח לחשבון.

היום חזרו אלי טלפונית מהבנק. השורה התחתונה של השיחה: ההעברה הייתה לחשבון הבנק שלנו אבל שם המשפחה של המוטבת היה זהה לשם המשפחה של המעביר.
הניחוש האינטליגנטי שלי: המוטבת היא ביתו של המעביר והוא טעה בהקלדת מספר החשבון.
הבנק לא בדק ששם המוטבת זהה לשם בעלי החשבון. יכול להיות שההעברה הייתה אוטומטית באמצעות אתר האינטרנט או באמצעות טלפון חכם.

הפקידה שאלה אותי: האם לבטל את ההעברה ולכתוב ששם המוטב לא זהה לשם בעלי החשבון? השבתי בחיוב. 

האם מה שעשיתי זה מה שיעשה כל אחד אחר?
אני לא בטוח שכל אחד היה מתנהג כמוני. להתנהגות שונה עשויות להיות שתי סיבות:

1. אנשים שלא עוקבים אחרי חשבון הבנק שלהם ולכן לא יודעים שנכנס כסף.

2. אנשים ששמו לב שנכנס כסף ומחליטים להתעלם.
למעשה הסיפור השני שאני מכיר הוא בדיוק כזה. בחור אחד סיפר לי ולעוד שבעה שמונה אנשים בגאווה שלחשבון הבנק שלו הועבר בטעות מחו"ל סכום תלת ספרתי בדולרים. הוא מיהר להשתמש בכסף. כמה חודשים אחרי זה הבנק פנה אליו. התשובה שלו הייתה: "יש לי הורים בחו"ל. חשבתי שהם העבירו לי כסף בלי לספר לי. בינתיים כבר השתמשתי בכסף ואין לי כסף בחשבון".
איני משפטן ואיני יודע האם הבנק, שנהג בעצמו ברשלנות, יכול לקבל את הכסף בחזרה.

המקרה השלישי
במשך שנים רבות הייתי יועץ עצמאי בתחום של מחשבים (גם היום אני נותן פה ושם ייעוצים). עבדתי מול עשרות לקוחות ארגוניים. אחד הלקוחות היה המוסד לביטוח לאומי. 
באחד הייעוצים היה המוסד צריך לשלם לי סכום של קצת מעל ל-18,000 ש"ח. המוסד שילם באמצעות העברה לחשבון הבנק שלי.

כעבור חודש או חודשיים נכנס פתאום סכום נוסף בסדר הגודל הזה. היות שלא הייתי אמור לקבל סכום כזה והסכום לא היה עגול, חשדתי שהעבירו לי פעמיים את אותו תשלום. לקח לי דקה או שתיים לאמת את החשד. 
פניתי טלפונית לסניף הבנק שלי ואמרתי לפקיד שהמוסד לביטוח לאומי העביר לי סכום (ציינתי את הסכום המדויק) פעמיים. אני לא אגע בכסף שהועבר בפעם השנייה ואם וכאשר המוסד לביטוח לאומי ירצה למשוך את הסכום מהחשבון שלי אני מאשר להם לעשות זאת.
מיד יידעתי גם את הלקוח הישיר שלי במוסד לביטוח לאומי.
חוסר היעילות הקיצוני של המוסד לביטוח לאומי קיים לא רק במקרים שהאזרח נפגע. לקח להם בערך חודשיים עד שהם לקחו בחזרה את הכסף.

טיפים ביחס להעברת כסף מחשבון בנק לחשבון בנק אחר

1. ודאו שהכסף שהעברתם אכן ירד מהחשבון שלכם.

2. ידעו את מי שאתם מעבירים לו כסף על ההעברה ובקשו ממנו לודא שהכסף נכנס לחשבון שלו

3. כשאתם מעבירים כספים לקרובי משפחה ולפעמים גם לגורמים אחרים, שאתם מעבירים להם כסף מספר רב של פעמים, דאגו להגדיר אותם כמוטב קבוע.
תוכלו לפתוח תפריט של מוטבים קבועים ולהעביר לו יותר בקלות כסף. לא תצטרכו להקליד כל פעם את מספר החשבון שלו. בהקלדה כזו אתם יכולים לטעות, כפי שטעה אותו אדם שהעביר אלי בטעות 1,000 ש"ח.

4. אם אין ברירה ואתם מקלידים מספר חשבון, בדקו את עצמכם היטב וודאו שלא טעיתם בהקלדה.

הערת שוליים
לשימוש הנוח והקל בערוצי שירות עצמי בנקאיים יש מחיר: עליכם לודא היטב שלא טעיתם בביצוע הפעולה משום שהבנק העביר אליכם חלק מהאחריות על ביצוע הפעולה.


פרופסור אבי שמחון המועמד הישראלי לפרס איג נובל בכלכלה

שלושת שרי האוצר הגרועים ביותר בתולדות מדינת ישראל הם: יורם ארידור, ישראל כץ ובצלאל סמוטריץ .  המשותף לשלושתם זה שהם התיחסו לתפקידם כתפקיד לק...