יום ראשון, 16 באפריל 2017

טיפולוגיה של מנהלים: המקצוען

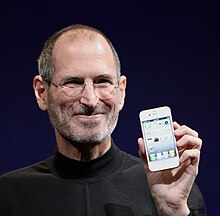
סטיב ג'ובס.
מקור התמונה: ויקיפדיה

בבלוג זה עסקתי רבות בטיפולוגיה של לקוחות מנקודת מבט של יועץ. קראו למשל: טיפולוגיה של לקוחות: הטוב, הרע והמכוער - חלק א': הטוב.
עסקתי גם בטיפולוגיה של יועצים. פוסט לדוגמה: שני סוגי יועצים: רב תחומיים או ממוקדים בנושא צר.
בפוסט זה אני מתחיל טיפולוגיה שלישית: טיפולוגיה של מנהלים. הסוג הראשון שאעסוק בו הוא המנהל שהוא מקצוען בתחומו. 

המקצוען הוא בראש ובראשונה מומחה בתחום בו הוא מנהל עובדים. במקרים רבים יש לו ידע, ניסיון והבנה מקצועיים גבוהים מאלה של העובדים אותם הוא מנהל.

אין חשש שעובדים לא יקבלו החלטות מקצועיות שלו.
אין חשש  שעובדים לא יפנו אליו כשיש להם התלבטות מקצועית.

האם המקצוען הוא מנהל טוב?
לשאלה הזו אין תשובה חד-ערכית. התשובה היא: זה תלוי.
במה זה תלוי? בכישורים האחרים שיש או אין למנהל ובהקשר או בנסיבות.

דוגמה אישית שלי
בפעם הראשונה שהייתי מנהל הייתי חסר ניסיון כלשהו בניהול. ניסיון ניהולי היה כישור שחסר לי. זהו כמובן לא היה הכישור היחיד שהיה חסר לי. 
ניהלתי תוכניתני מערכות הפעלה בסביבת מחשבי Mainframe של IBM. אף אחד לא חלק על כישוריי המקצועיים בתחום. היה לי ניסיון רב ועשיר בעבודה מקצועית בתחום. 
לימדתי קורסים מקצועיים באותו תחום ואפילו פרסמתי מאמרים מקצועיים בעיתונות מקצועית בארץ ובחו"ל.

בתחילת עבודתי כמנהל הנסיבות התאימו בדיוק למנהל כמוני. 
עד זמן קצר לפני מינויי לתפקיד הייתה היחידה אותה ניהלתי בין הטובות בארץ. היו בה אנשי מקצוע מצוינים.
כמעט כולם עזבו בבת אחת. גם קודמי בתפקיד עזב. היה דרוש מנהל שישקם את היחידה ויתחזק את המערכות.
היה צורך לקלוט עובדים חדשים לא מנוסים, ולהכשיר אותם. היה צריך ללוות אותם בתחילת דרכם המקצועית.

התוצאות בשטח היו מצוינות. המערכות עבדו באופן תקין ופרויקט מורכב במיוחד, שהיו כאלה שניבאו לנו כישלון בו, עמד בדיוק מוחלט בלוח הזמנים, ואפילו יותר חשוב, בוצע ללא אף תקלה משמעותית במערכת החדשה. 

כעבור כשנתיים, התגברנו על המשבר. בנסיבות החדשות נדרשו ממני כישורים אחרים כמנהל. נדרשו כישורים של פוליטיקה פנימית. נדרשו כישורים של מכירה בתוך הארגון ומחוץ לו. הכישורים המקצועיים היו כבר פחות חשובים. לא היו לי את הכישורים הנדרשים במצב זה. ממנהל מוערך הפכתי למנהל שנחשב למנהל לא טוב.

אני לא היחיד. זה קרה גם למנהלים מקצוענים אחרים רבים שפעלו בנסיבות פחות מתאימות לכישוריהם.
בוודאי שמעתם על אחד מהם. קראו לו סטיב ג'ובס. ג'ובס פוטר בשנת 1985 מחברת Apple אותה ניהל עד שנת 1983. החליף אותו ג'ון סקאלי, שניהל לפני כן את חברת פפסי קולה. 
אין עוררין על כישוריו המקצועיים המדהימים של ג'ובס. אין ספק שלסקאלי לא היו כישורים מקצועיים בתחום המחשבים.
היו לו כישורים אחרים, שהיו כאלה שחשבו, שבאותו עיתוי ובאותן נסיבות, הם חשובים יותר: כישורי ניהול, כישורי פוליטיקה וכישורי מכירות ושיווק.

דוגמה נוספת
לאחד מלקוחותיי היו שתי מערכות ממוחשבות עיקריות. כל אחת מהן טיפלה בקו עסקי עיקרי, שממנו הגיעו הכנסות החברה. 
שני המנהלים שניהלו את המערכות עזבו באותו זמן את החברה. כיועץ הייתי צריך להבין היבטים פונקציונאליים וטכניים של המערכות וה-CIO שלח אותי להיפגש עם האנשים המחזיקים את המערכות.

איני יודע האם המנהל הראשון שעזב היה מקצוען או לא. הוא השאיר אחריו מספר שתיים (סגן) שהחליף אותו. המחליף הכיר את המערכות ואת האחראים על כל תת-מערכת.
לא הייתה לי ולמישהו אחר בעיה לקבל מידע נכון ועדכני ביחס למערכות.

המנהל השני היה מקצוען ברמה גבוהה. אחרי שעזב לא היה לי עם מי לדבר. אף אחד מאנשי הצוות לא ממש הכיר את המערכת. אף אחד לא ידע להגיד איזה תתי-מערכות יש?, מי אחראי על מה? ומה הממשקים בין תתי המערכות?

בדיעבד התברר שהמנהל המקצוען היה זה שביצע לא מעט עבודות בשטח במקום עובדיו. הוא היה מגיע לעבודה בשעה 5:30 בבוקר והולך לביתו בשעה מאוחרת. בבוקר היה מריץ בעצמו עבודות במחשב.
כאשר עזב אף לא אחד היה יכול "להיכנס לנעליו":
1. לא היה סגן או יורש טבעי שהכיר את המערכות.
2. העובדים עצמם לא הכירו עד הסוף את המערכות ואת התהליכים.
3. לא היה תיעוד נאות.
השורה התחתונה: לאותו מנהל מקצוען היו חסרים כישורים ניהוליים אחרים. התוצאה הייתה הרסנית. 

לסיכום
למנהל מקצוען עשויים להיות יתרונות בהשוואה למנהל אחר. הוא עשוי להיות מנהל מוצלח בהקשר בו מקצועיות עומדת במרכז העשייה. 
הוא עשוי להיות מנהל טוב גם בהקשרים אחרים אבל אז נדרשים ממנו גם כישורים ניהוליים נוספים.

יהיו מצבים בהם מנהל מקצוען, שאין לו כישורים ותכונות נוספים, יהיה מנהל גרוע במיוחד, חרף קישוריו המקצועיים המצוינים.


יום שישי, 14 באפריל 2017

האם יהיו בנקים בעוד 20 שנים?

בנק אמריקאי במרילנד
מקור התמונה: English Wikipedia

לפני 10 שנים או 20 שנים אף אחד לא היה מעלה בדעתו לשאול את השאלה שבכותרת. בפוסט זה אסביר מדוע יש מקום לשאול את השאלה הזו לפני שאתן את התשובה שלי לשאלה הזו.

סניפי בנקים נסגרים
לדברי ד"ר בועז ברק, מומחה לבנקאות, באירופה נסגרים כל שנה כ-20% מסניפי הבנקים. לדבריו גם בישראל המצב דומה. אני לא מכיר את המספרים הקונקרטיים בארץ, אבל ללא ספק זו המגמה. יש שתי סיבות עיקריות לסגירת סניפי בנקים בישראל.

הסיבה הראשונה היא שהבנקים מעדיפים שלקוחות ישתמשו בערוצי שירות עצמי כי זה עולה להם הרבה פחות כסף מאשר סניפים.
הסיבה השנייה היא שהמפקחת על הבנקים בבנק ישראל חייבה אותם להתיעל ולפטר מספר רב של עובדים. הבנקים בישראל יעילים פחות מבנקים במדינות אחרות ואת המשכורות לעובדים שלא הכרחיים משלמים בסופו של דבר הלקוחות, כלומר: אנחנו.

אם תימשך המגמה של סגירת סניפים, האם בסופו של דבר לא ישארו בכלל סניפי בנקים? 

סיפור אמיתי על פולניה שעבדה בארה"ב
צעירה פולניה עבדה בארה"ב. היא בדקה אפשרות להעביר כסף למשפחתה בפולין באמצעות הבנק שלה.
התברר לה שזה עולה יותר מאשר לטוס לפולין. היא הוציאה כסף מזומן. קנתה כרטיס טיסה וטסה לפולין בעלות נמוכה יותר מאשר עמלות העברת הכסף.
היום יש לה סטארטאפ ב-Fintech.

הסיבה לעמלות הגבוהות היא שימוש ב-SWIFT. זוהי תוכנה מורכבת ויקרה, המחברת באמצעות פרוטוקול מיוחד, את כל הבנקים.
באמצעותה מועברים כספים מחשבון בבנק אחד לחשבון בבנק אחר במדינה אחרת. 

הסטארטאפ של אותה צעירה אינו לבד. סטארטאפ ישראלי חוסך עלויות העברת כספים של עסקים קטנים. החלק הטכנולוגי הוא ניתוח מידע רב ומורכב. החלק הלא טכנולוגי הוא העברת כספים לחשבון של החברה בארץ. החברה מכניסה ישירות את הסכום לחשבון של הלקוח בחו"ל באמצעות העברה בתוך אותה המדינה מחשבון בנק שלה. כך נחסכות עלויות העברת כסף באמצעות SWIFT.

דרך אחרת לעקיפת השימוש היקר ב-SWIFT היא שימוש במטבע הביטקויין. הביטקויין הוא מטבע אותו כורים באינטרנט תוך שימוש בטכנולוגיה הנקראת Blockchain. התחליף להעברת הכסף באמצעות SWIFT היא טכניקה של הצפנה בצירוף קונצנזוס אישור של משתמשים רבים ברשת.   

האם יש עתיד לגופים הגובים עמלות עתק על העברת כספים ממדינה אחת לאחרת? כנראה שלא. יתכן ויאלצו בעצמם להשתמש ב-Blockchain ןלהוזיל את העלויות. יתכן גם שיפסידו פלח שוק גדול של העברות כספים.

פינטק
Fintech, בעברית: פינטק, הוא שילוב של שירותים פיננסיים וטכנולוגיה (אינטרנט וטלפונים חכמים) בחלק מהמקרים מבוסס הפינטק על כלכלת שיתוף. דוגמה: במקום לקחת הלוואה בבנק עליה משלמים ריבית גבוהה ועמלות אפשר להקים אתר אינטרנט בו יוכלו אנשים שיש להם כסף זמין להיענות לבקשת אנשים המעוניינים לקבל הלוואה ולהלוות להם כסף. 
זה לא עד כדי כך פשוט משום שהחברה שבנתה את האתר גוזרת קופון. היא גם מבטחת את החזר ההלוואה במידה שמקבל ההלוואה לא עמד בתשלומי ההחזר. המלווה מקבל ריבית גבוהה יותר מהריבית על פיקדון בבנק.

הקופון הזה זול בהרבה מהריבית והעמלות שגובים בנקים המלווים כסף. 
השורה התחתונה היא שההלוואות הלאה משתלמות גם למלווה וגם ללווה.

מחקר ששנעשה באוניברסיטת קיימברידג' היוקרתית, על נתונים המתיחסים לכל יבשת אירופה, מצביע על שוק גדול וצומח ולשירותי הלוואות ומימון המונים (Crowdsourcing). בשנת 2014 השוק גדל ב-144% בהשוואה לשנת 2013.
לקריאת תמצית המחקר: שירותים פיננסיים חלופיים מנישה שולית למרכז (Mainstream).

השירותים הפיננסיים החלופיים לוקחים מהבנקים פלח שוק ומקטינים את רווחיהם. עוד סיבה לצמצומים בבנקים. הם גם מעבירים אליהם עובדי בנקאות מיומנים, חלקם בכירים, הרואים את עתידם בפינטק ולא בבנקים.

האינטרנט כבנק
לפני כ-15 שנה נתתי ייעוץ במחשוב לאחד הבנקים בישראל. בחננו לעומק את המגמות בעולם המחשוב הבנקאי. באותה תקופה דיברו על בנקאות באינטרנט. לא היה ספק שהערוץ האינטרנטי רווחי יותר מערוצים אחרים. ביצוע הפעולות היה זול יותר לבנקים מאשר ביצוע פעולות בערוצים אחרים ולא פחות חשוב, בערוץ הזה השתמשו הלקוחות המועדפים של הבנקים: אלה שיש להם כסף ואין להם זמן. היו אפילו בנקים אינטרנטיים לגמרי, כלומר: ללא סניפים. אם זיכרוני אינו מטעה אותי, הבנק האינטרנט הטהור הראשון הוקם בשיקגו. הטריוויה הזו לא ממש מענינת. מה שכן מענין זה מה הייתה המסקנה הסופית ביחס לבנקים אינטרנטיים בלבד.

המסקנה הייתה: בנקים ללא bricks and walls, כלומר: אינטרנטיים בלבד ללא סניפים, נכשלו. הצליחו אותם בנקים שהצליחו לשלב בין ערוץ אינטרנטי מתקדם לבין סניפים.

המסקנה שלי מ"המחקר" שביצענו היא שגם בעתיד לא בהכרח סניפי הבנקים יעלמו לחלוטין. 

הטלפון החכם כאמצעי תשלום
איום נוסף על הבנקים בא מכיוון תשלומים ישירים בטלפונים חכמים. כשמשלמים ישירות בטלפונים חכמים לא זקוקים לתיווך של הבנק. השחקנים המובילים בשוק הזה צפויים להיות Apple ו-Google. 

בחלק מהמדינות המתפתחות, בהן רק לחלק מהאוכלוסייה יש בכלל חשבון בנק, זהו תחליף מתבקש. גם במדינות מפותחות תשלומים כאלה עשויים להיות קלים יותר לביצוע מאשר פעולות באמצעות הבנק. סביר להניח שהם עשויים גם להיות זולים יותר.
בכירים בבנקאות הישראלית, שרואיינו לעיתונות הכלכלית, הביעו דעה שהאיום של תשלומים בטלפון החכם משמעותי יותר מהאיום של הפינטק.

לא משנה אם תסכימו איתם או לא, אפליקציות תשלום בטלפון החכם עשוי לקחת פלח מהשוק הבנקאי הנוכחי.

הטלפון החכם כבנק
ד"ר בועז ברק, שהוזכר בתחילת פוסט זה, הוא האזרח הזר הראשון שהיה חבר הנהלה של בנק שוויצרי. הוא היה חבר הנהלה בשני הבנקים השוויצריים הגדולים ביותר UBS ו-Credit Swisse. לפני מספר קטן של שנים פרש והקים עם שני שותפים חברה מצליחה בתחום השירותים הבנקאיים. החברה הזו אינה בנק. 

בהרצאה שלו הוא מדבר על הטלפון החכם כבנק עתידי. למעשה הוא לא ממש בנק אלא המקום אליו מגיע המידע הבנקאי וממנו מבוצעות הפעולות. לשאלתי הוא ענה שהוא לא חושב שהבנקים יעלמו לגמרי. הם רק ישתנו באופן מהותי. 

במושגים שלי, יהיו בעיקר בנקים דיגיטליים עם מעט סניפים. שירותים חשובים שינתנו על ידי חברות חוץ בנקאיות, כמו החברה של ד"ר ברק ושותפיו, יכללו מנועי השוואת מחירים. אנחנו רואים מנועי השוואת בתחומים רבים אחרים, אז מדוע לא בבנקאות? 
אתם רוצים לקחת הלוואה דווקא בבנק אז מדוע שלא תקבלו לטלפון החכם או לאינטרנט רשימה של בנקים וגובה הריבית ותנאי התשלום בכל אחד מהם? 
אתם רוצים להפקיד פיקדון בבנק אז מדוע שלא תקבלו רשימה של תנאי פיקדון מהסוג שאתם רוצים בבנקים שונים מדורגת מזה שנותן את התנאים הטובים ביותר ועד זה שנותן את התנאים הפחות טובים?
יש כאלה החושבים שאפילו הבנקים עצמם יאלצו לתת לכם מידע על מוצרים בנקאיים של בנקים מתחרים.

הטרנספורמציה הדיגיטלית עשויה להפוך את הטלפונים החכמים וה-Pablets למרכז פעילות בתחומים רבים כולל בנקאות ושירותים בנקאיים באמצעות גורמים שאינם בנקים.


האם ימשיכו בנקים להתקיים בעוד 20 שנים?
בשישים ומשהו שנות חיי כבר נתקלתי בהרבה אנשים שטענו בכתב או בע"פ שמוצר או חברה "ימותו". האופנה של להמית בהבל פה מוצרים או חברות נפוצה במיוחד בתחום טכנולוגיית המידע (Information Technology). כמעט תמיד הממיתים טעו.

איני רוצה להצטרף לאותם נביאים (רובנו יודעים למי ניתנה הנבואה אחרי שחרב בית המקדש). 

השורה התחתונה שלי היא שלהערכתי בנקים ימשיכו להתקיים גם בעוד 20 שנה.
הם יצטרכו להתסגל למציאות חדשה והרבה פחות נוחה מהמציאות שהכירו במשך עשרות רבות של שנים.
הבנקאים השמרנים ושונאי הסיכונים (Risk Averse) כבר לא יוכלו להמשיך באותו מסלול מוכר.  


יום חמישי, 6 באפריל 2017

מדוע להימנע מעסקות טלמרקטינג כשאנשי המכירות מתקשרים אליכם?

ההמלצה שלי היא חד משמעית: לעולם אל תבצעו עסקאות, תרומות וכל פעולה אחרת כשמישהו מתקשר אליכם.
אם אתם אלה שמתקשרים זה כבר יותר סביר לבצע עסקה.

כשאתם נותנים בטלפון למישהו שהתקשר אליכם את מספר כרטיס האשראי שלכם זו עסקה ללא מסמך.
כשאתם משלמים באמצעות כרטיס אשראי פיזי אתם מקבלים אישור בכתב. אתם יכולים להוכיח: מה גובה העסקה? מה הם תנאי העסקה ומה רכשתם?
כשאתם משלמים בכרטיס אשראי באינטרנט אתם מקבלים אישור אלקטרוני. אפשר להדפיס אותו. אפשר לשמור אותו.
בשני המקרים האחרונים שתארתי יש לכם מסמך.

בעסקה טלפונית אינך יודע בודאות לטובת מי חויבת. האם זה הארגון שמי שמכר לכם מיצג או שהוא התחזה למיצג של ארגון שהוא אינו מוסמך ליצג והחיוב נכנס לחשבון של ארגון או אדם אחר?

בעסקה טלפונית לך תוכיח שקנית מוצר X בסכום נמוך ולא מוצר Y בסכום גבוה כפי שדיווח איש הטלמרקטינג. 
אם תקראו את הפוסט על צרכנות נבונה ושירות ללקוח תיתקלו בדוגמה בה אשת טלמרקטינג של העיתון מערב התעקשה וטענה שקניתי מוצר יקר (מנוי לעיתון היומי) בעוד אני רכשתי מוצר זול בהרבה (מנוי לעיתון תקופתי לילדים). 

לאנשי הטלמרקטינג יש אינטרס. הם עשויים לקבל יותר כסף עבור עסקה בסכום גבוה יותר. 

אותו עיקרון פועל גם אצל מתרימים. המטרה של הארגון אליו הם מתרימים עשויה להיות ראויה או אפילו נאצלה. המתרים עשוי לקבל אחוזים מתרומות שאסף. 
כך קורה שאתם מסתכלים בחיובי כרטיס אשראי תמצאו לפעמים יותר מהוראת קבע אחת לטובת אותה עמותה.
האדם שמסר את מספר כרטיס האשראי שלו מסר אותו לשני מתרימים.

קשישים
כאשר מדובר בקשישים בגיל 80 או 90 הבעיה קשה יותר. קשה להם לעמוד בלחצים. חלקם כבר מתקשים לעמוד על זכויותיהם, כפי שאני עשיתי במקרה של מעריב.

הם לא ינפנו בחוסר נימוס איש טלמרקטינג עלוקתי, המתקשר אליהם בפעם ה-17 או בפעם ה-101, כפי שצעיר ממוצע או אפילו אדם נורמטיבי בשנות ה-60 של חייו יעשה.
הם לא ינתקו מידית שיחה מאיש טלמרקטינג של חברת פלאפון, כפי שאני עשיתי כמה עשרות פעמים, אחרי שבשבע הפעמים הראשונות הסברתי בנימוס שאיני מעונין להיות לקוח שלהם, הסברתי מדוע וביקשתי שלא יתקשרו אלי.

יש אנשי טלמרקטינג שכל מה שמענין אותם הם הרווחים שלהם. לפעמים הם עצמאים המקבלים אחוזים מעסקאות מכירה. לפעמים הם פועלים בניגוד למדיניות החברה המעסיקה אותם.

אנשים כאלה מזהים בקלות חוליות חלשות. כשמדובר בקשיש בשנות ה-80 של חייו, הם יתקשרו אליו עשרות פעמים. הם יתנו לו לפעמים מידע לא מדויק או אפילו שגוי ביחס למוצרים ולעלויות עד שייכנע וירכוש מהם מוצר שאינו צריך ולא התכוון לקנות.

יום חמישי, 30 במרץ 2017

לחסוך בהוצאות: טעות או החלטה נכונה?

בלא מעט מקרים זה נכון לשלם פחות ולחסוך בהוצאות. יש גם מקרים אחרים. באותם המקרים דווקא לשלם פחות יותר יקר.

בעבר כבר פרסמתי פוסטי אורח באתרים אחרים. הפעם פרסמתי פוסט אורח באתר של חברת EZsave. 
הפוסט שלי עוסק בשאלה מתי זו טעות לשלם מחיר נמוך או לקבל מוצר בחינם?. אתם מוזמנים לקרוא את הפוסט: הטעות השלישית של הצרכנים: לשלם פחות מדי.

המוצר של חברת Ezsave: חיסכון בחשבונות
המוצר של EZsave שייך למקרה בו כדאי לשלם פחות ולחסוך בהוצאות: אתם משלמים פחות על אותו מוצר או אותו שירות.

חברת EZsave פיתחה אפליקציית טלפון חכם באמצעותה אתם יכולים להוזיל הוצאות על חשבונות שונים, כגון: חשבונות טלוויזיה.

האופן בו זה עובד:

1. מזינים לאפליקציה את סוג החשבון והמחיר שמשלמים.

2. מצלמים מספר חשבונות ומצרפים אותם. 

3. החברה בוחנת את הנתונים ומנהלת מו"מ עם ספק השירותים במטרה להוזיל את התשלום. 
לחברה יש נתונים ביחס למחירים בשוק אותם האפליקציה מנתחת. החברה גם יודעת למי בתוך החברה המספקת שירותים כדאי לפנות. ברוב המקרים מחלקת שימור לקוחות או נטישת לקוחות היא כתובת טובה יותר מאשר נציגי המכירות או נותני השירות.

4. הלקוח משלם פחות.

5. החברה גובה אחוז מסוים מהחיסכון.


יום שבת, 18 במרץ 2017

התנהלות כלכלית: מרתון ירושלים כמשל


ריצת 10 ק"מ במרתון ירושלים
2017 אני בחולצה צהובה במרכז

גם השנה, כמו בשלוש השנים הקודמות, השתתפתי בריצת 10 ק"מ במרתון ירושלים. לא משימה קלה במיוחד בגילי הלא כל כך צעיר.
בפוסט זה אתיחס לתכנון הריצה ולדילמה שעמדתי בפניה ולאחר מכן אסביר את הקשר בין תכנון ריצה לבין התנהלות כלכלית.

מטרות בריצה
לפני תכנון הריצה שלי הצבתי לעצמי מטרות.
המטרות שלי היו:

1. לסיים את הריצה

2. לרוץ לאורך כל המסלול בלי לעצור לנוח ובלי לעבור מריצה להליכה.

השנה לא הצבתי לעצמי מטרה של זמן טוב יותר מהזמן בו רצתי בשנה שעברה ולא הצבתי לי מטרה לסיים במקום מסוים ומעלה.

תכנון ריצה
בתכנון הריצה הבאתי בחשבון את גילי (עוד כמה חודשים 66) ואת העובדה שאני רץ להנאתי פעם או פעמיים בשבוע 7-8 ק"מ אבל לא 10 ק"מ.

עיקרון ראשון: אני רץ בקצב שלי בלי להתחשב באחרים
המשמעות היא שאני לא מתיחס לזה שרצים ורצות אחרים עוקפים אותי ומקדימים אותי.
לא תמיד קל לראות ילדים קטנים וקשישים, המבוגרים אפילו ממני,  עוקפים אותך. העיקרון מכתיב להתעלם מזה ולהמשיך באותו קצב.

ספורטאי ישראלי ידוע התחרה לפני כמה עשורים בריצת מרתון באולימפיאדה ולא פעל על פי עיקרון זה.
השדר בטלוויזיה התלהב מכך שהוא נמצא בחבורה המובילה ביחד עם הרצים הקניתים והרצים האתיופים.
בקילומטר השלושים (מתוך קצת יותר מ-42 ק"מ) הוא כבר לא עמד בקצב. הרץ הישראלי לא סיים בכלל את הריצה.
ההבדלים בינו ובין הרצים הקניתים והאתיופים מתחילים בזה שהם מתגוררים באזור הררי גבוה, נמשכים בזה שרבים מהם רצו בצעירותם כמה ק"מ כל יום בדרך לבית הספר ובחזרה ונגמרים בפיזיולוגיה ובגנטיקה שונה.

עיקרון שני: הגברת הקצב בסוף אם נשאר לי כוח
תכננתי לרוץ בקצב אחיד עד לסיום הקטעים הקשים. שלושת הקטעים הקשים בריצה הם עליות לקראת אמצע המסלול ואחריו:

1. עליה מתונה בכניסה לעיר העתיקה בשער יפו ובעיר העתיקה עצמה

2. העליה לכיוון הסינמטק אחרי היציאה מהעיר העתיקה

3. רחוב ז'בוטינסקי
העליה התלולה השלישית, המסתימת כ-2 ק"מ לפני סיום הריצה, היא הקשה ביותר. 

לאחר סיום העליה הזו הגברתי את הקצב עד לסיום.

פגשתי שוב את חלק מאלה, שלא תכננו את הריצה ולכן רצו מהר מדי בחלקים הראשונים של הריצה, ועקפו אותי בהתחלה ובאמצע.
החל מהעיר העתיקה ואילך אני הייתי זה שעקף אותם.

הדילמה: האם לרוץ חצי מרתון?
התלבטתי האם לנסות השנה לרוץ חצי מרתון במקום 10 ק"מ?
מסיבות שונות החלטתי לדחות את זה (אולי) לשנה הבאה.

אחת הסיבות היא שאני לא יכול לרוץ חצי מרתון בלי אימונים מתאימים.
לריצת 10 ק"מ מספיק לי לרוץ באימון אחד או שניים 10 ק"מ במקום 7-8 ק"מ.
חצי מרתון מחיב אותי להעלות בהדרגה את המרחק שאני רץ באימונים לפחות עד 20 ק"מ. את אותם 20 ק"מ או יותר אני חיב לרוץ לפחות 3 פעמים באימונים.
כל אימון כזה בקצב הריצה שלי הוא בסדר זמן של 3 שעות.
אני עסוק מדי מכדי לפנות כל כך הרבה זמן לאימוני ריצה.

צריך כמובן לשאול את השאלה: האם יהיה לי מספיק כוח על מנת לסיים ריצה של יותר מ-21 ק"מ?

מה אפשר ללמוד מזה על התנהלות כלכלית?

הציבו מטרות או יעדים ותכננו כיצד להשיג אותם
יש צורך לתכנן את ההוצאות וההכנסות, את ניהול הסיכונים ומטרות או יעדים כלכליים ואת אופן השגתם.

רוצו בקצב שלכם
תכננו את כלכלת המשפחה שלכם לפי המאפינים שלכם (צרכים, משאבים, צפי להכנסות וכיו"ב).
אל תיגררו אחרי אחרים אל תעשו את "מה שכולם עושים" בגלל שכולם עושים זאת.
אל תיגררו אחרי תרבות הצריכה ואחרי קניית מותגים או דירות.
קנו אותם אם יש לכם צורך ואם סביר שתוכלו לעמוד בהחזרים על ההלוואות.

הציבו אתגרים אבל הימנעו מלעשות דברים שלא תעמדו בהם
זהו המקביל הכלכלי להחלטה שלי לרוץ השנה חצי מרתון.
אם כבר הצבתם לעצמכם רף מאד גבוה, היערכו לקראתו באופן יסודי ורציני ותכננו את האופן בו תשיגו אותו.

הגבירו את הקצב בסוף ולא בהתחלה
זהו אחד האתגרים הקשים בכלכלת המשפחה. משפחות נוטות להוציא יותר עכשיו על חשבון העתיד.
הביטויים השכיחים לזה הם חיסכון לא מספיק לפנסיה, משיכת פיצויים מהחיסכון הפנסיוני ולקיחת משכנתה גבוהה מדי שגם בתסריטים סבירים יתכן שלא יעמדו בהחזרים שלה לאורך זמן.

בדיוק כפי שאני עקפתי רצים שלא תכננו את הריצה והוציאו יותר מדי כוחות בתחילת הריצה, כך אלה שמתכננים את כלכלת המשפחה שלהם לטווח ארוך עשויים להגיע למצב כלכלי טוב יותר מאנשים במצב כלכלי דומה, שלא ביצעו תכנון כזה.


יום שישי, 10 במרץ 2017

זמן הבלוגרים

בשנה האחרונה פנו אלי פעמיים מאתר בלוגרים ושאלו אותי האם אני מוכן לכתוב פוסט על נושא מסוים.
בשני המקרים הסכמתי.
התוצאות היו הפוסטים הבאים:


גם חברת הסארטאפ Finupp הזמינה אותי לכתוב פוסטים בבלוג שלה.
לאחרונה נעשתה אלי פניה נוספת מחברת סטארטאפ, שקרוב לודאי תביא לפרסום תכנים שאכתוב בהקשר מסוים של כלכלת המשפחה.

Win-Win ואולי עוד Win
כמעט תמיד פניה אל בלוגר לפרסום פוסט על נושא מסוים עשויה להיות Win-Win, כלומר: שני הצדדים מרוויחים.
קחו לדוגמה את הפוסט שכתבתי על פוליסת חיסכון קשת של מגדל.
הפוסט לא היה פוסט שמוכר את המוצר של מגדל. הוא תיאר כלי השקעה שנקרא פוליסת חיסכון או פוליסה פיננסית. הוצגו חסרונות ויתרונות של כלי זה בהשוואה לכלים אחרים, תוך הסתייגות שאיני יועץ מוסמך לשוק ההון ולא בהכרח הצגתי תמונה מלאה.
הוצגו מאפיינים של המוצר הספציפי של מגדל. ציינתי שגם חברות ביטוח אחרות מוכרות מוצרים כאלה ולא ביצעתי השוואה בין המוצרים.

מה הרוויחה חברת מגדל?
היא הרוויחה חשיפה של המוצר שלה שחלק גדול מהציבור לא היה מודע לקיומו.
מי שלא יתעיף ויגיע לפסקה: "תוכן פרסומי או תוכן אוביקטיבי?" יבין את היתרון של פוסט לא מוטה שלי או של בלוגר אחר בהשוואה לפרסומת של חברת מגדל.
יש כאלה שיבינו את זה גם בלי להגיע לפסקה הנ"ל.

מה אני הרווחתי?
הרווחתי חשיפה גדולה יותר של הבלוג שלי ושל השירותים שלי. חברת מגדל צרפה קישורים לפוסטים של בלוגרים שכתבו על המוצר שלה. יש קוראים באתר של מגדל שלא היו מגיעים לפוסטים בבלוג שלי.
הרווחתי דבר נוסף. כשאני יועץ אני מעונין שלקוחות שלי ולקוחות פוטנציאליים שלי יפיקו תועלת מהייעוץ או לחילופין מהידע שלי.
משפחות נחשפו לא רק לידע המקצועי שלי, אלא גם למוצר השקעה שלא הכירו קודם.

אם הם יעשו את מה שהמלצתי ויבחנו את החלופה של רכישה של מוצר כזה מול מוצרי השקעה אחרים, ביחד עם מומחה בתחום, הם עשויים להיות בחלק מהמקרים ה"אולי עוד Win" בכותרת.

האם אפשר להתפרנס מכתיבת בלוג?
John Chow הוא בלוגר אמריקאי ממוצא סיני. Chow פרסם ספר אינטרנטי שכותרתו: 
Make Money Online With John Chow Dot Com.
Chow טוען שהוא מרוויח 27,000 דולר לחודש מבלוגינג ושכל אחד יכול לעשות את זה. לטענתו הוא מקדיש שעתיים ביום לעבודה כבלוגר. בספר הוא מלמד כיצד לעשות זאת.

קראתי. ניסיתי ולא הצלחתי. ההכנסות הישירות שלי מהבלוג הן רק מפרסומות של google. כמה מאות שקלים בשנה שנתיים.
סיבה מהותית לחוסר ההצלחה שלי לכך היא שהבלוגים שלי כתובים בעברית.

מגבלה חשובה של עברית היא מספר הקוראים. מספר הקוראים בבלוג הכתוב באנגלית, בסינית או בספרדית יהיה גדול בהרבה ממספר קוראי העברית.
מספר גדול בהרבה של קוראים מתורגם בשורה התחתונה להרבה יותר הכנסות.

בבלוגים בעברית אי אפשר להשתמש בכלל או אי אפשר להשתמש באופן אפקטיבי בכלים לקבלת הכנסות מהבלוג.
כך למשל, Amazon משלמת סנטים בודדים על כל רוכש ספר שמגיע באמצעות קישור מבלוג של משתמש רשום. הספרים שניתן לרכוש הם ספרים באנגלית. אני עצמי רכשתי ספרי ברידג' באנגלית ב-Amazon ואני יכול להמליץ גם לאחרים לעשות זאת.
בכמה פוסטים בבלוג שלי ברידג' שלא היכרתם המלצתי על ספרים מעולים. הבעיה היא שקהל הקוראים שלי בעברית כמעט ואינו רוכש ספרי ברידג' באנגלית.

בהחלט יתכן שיש לי הכנסות, לאו דווקא ישירות, מהבלוג. בעידן של היום אם אתה לא באינטנט אתה לא קיים.

האם מה שהכריע את הכף לזכותי בבחירת יועץ בייעוץ נקודתי שביצעתי בטכנולוגיית המידע (מחשבים) היה הפוסט שפרסמתי בבלוג שלי ועסק בדיוק בטכנולוגיה נשוא הייעוץ?

האם משפחות שהגיעו אלי לייעוץ בכלכלת המשפחה הגיעו אלי ולא למישהו אחר בגלל פוסט או פוסטים בבלוג שלי?

האם היו תלמידי ברידג' שהגיעו דווקא אלי בגלל הבלוג שלי או בגלל היותי עורך מדור הברידג' באתר JOKOPOST?

אין לי תשובה לשאלות אלה ולשאלה: האם יגיעו אלי לקוחות בעתיד בגלל בלוגים שאני כותב?

תוכן פרסומי או תוכן אוביקטיבי?
ההצפה המוגזמת בפרסומות בכל הערוצים (אינטרנט, טלפונים חכמים, טלוויזיה, רדיו, עיתונות ועוד) הופכת את הפרסומות לפחות אפקטיביות.
לפני מספר חודשים קראתי כתבה על צמצום הפרסום של Procter and Gamble ברשת החברתית Facebook. על פי הכתבה, החברה זו היא בעלת תקציב הפרסום הגדול ביותר מבין החברות בעולם.
הצמצום נבע מכך שהחברה הגיעה למסקנה שפרסום זה אינו מספיק אפקטיבי.

המגמה היא לעבור מפרסום תכנים שיווקיים מוטים לפרסום תכנים לא מוטים בעלי ערך.
קראו למשל מאמר של ענת ביין-ליבוביץ בגלובס: התוכן הוא המלך - אז מהם המחסומים שעוצרים את השוק?.
הטענה המרכזית במאמר בגלובס ובמאמרים נוספים בנושא היא, שחברות הבינו שתכנים מקצועיים לא מוטים מקדמים את העסקים שלהם יותר מפרסומות.
חברות מפרסמות באתרים שלהן בלוגים מקצועיים הנכתבים על ידי עובדיהן.
חברות  מכובדות בארצות הברית מפרסמות באתרים שלהן מאמרים, המנסים להיות אוביקטיביים, על מוצרים או חידושים של מתחרים ישירים שלהן.

על פי המאמר בגלובס, גם בישראל הולכים לאותו כיוון. לדעת מומחים, המרואינים בכתבה, אנחנו מפגרים אחרי ארצות הברית בשנתיים או יותר.
בישראל עדיין תראו בעיקר מאמרים מוטים לטובת החברה הכותבת את המאמר. כמו אנשים בפורים הבא עלינו לטובה בתחילת שבוע הבא, גם המאמרים האלה מתחפשים. הם "מתחפשים" למאמרים מקצועיים לא מוטים.

שעתם היפה של הבלוגרים
הפניות אלי ואל בלוגרים אחרים הן תחילתה של מגמה לכיוון של תוכן לא מוטה במקום פרסומות.
ברור שאיש מקצוע הכותב בלוג חשוד פחות בהטיות מעובד מקצועי של חברה.

נראה כאילו נוצרת הזדמנות לנקודות מפגש בין בלוגרים לחברות עסקיות שיניבו שיתופי פעולה מסוג Win-Win.


יום ראשון, 5 במרץ 2017

חרדים לא רק בבני ברק: הכנס השנתי הראשון של המכון החרדי למחקרי מדיניות


לקראת חג פורים של שנה שעברה פרסמתי פוסט שכותרתו: לכבוד פורים: כלכלת המשפחה בקבוצה אתנית בתחפושת. הקוראים התבקשו לנחש באיזו קבוצה אתנית, שונה לגמרי מה-Mainstream הישראלי מדובר.
היות שבפוסט הראשון תיארתי דפוסים כלליים היה קל לטעות ולחשוב ששוב אני כותב על אחת מהקבוצות האתניות של אינדונזיה או על מדינה בהרי ההימלאיה. 

שבוע מאוחר יותר פרסמתי את הפיתרון בפוסט: להסיר את התחפושת: כלכלת המשפחה בבני ברק. 

תכליתה של ההקדמה הזו היא להבהיר שאנחנו (ישראלים שאינם חרדים) יודעים מעט מאד על החברה החרדית.
נכון, אנחנו יודעים עוד פחות על אינדונזיה אבל כפי שבאינדונזיה יש יותר מ-300 קבוצות אתניות ותרבותיות שונות זו מזו, גם החברה החרדית אינה מקשה אחת ויש הבדלים גדולים בין קבוצות אוכלוסייה  חרדיות שונות.

השבוע השתתפתי בכנס השנתי של המכון החרדי למחקרי מדיניות, שהתקיים בירושלים. היות שהכנס עסק לא מעט בבעיות כלכליות-חברתיות של האוכלוסייה החרדית, חשבתי שכיועץ ומאמן בכלכלת המשפחה אוכל ללמוד משהו בכנס. 
לא טעיתי. למדתי כמה דברים שלא ידעתי.

המכון החרדי למחקרי מדיניות
המכון החרדי למחקרי מדיניות הוקם בשנת 2014 על ידי אליהו פלאי. פלאי הוא יו"ר המכון והמו"ל של קבוצת התקשורת "משפחה". הוא למד בישיבת חברון. 

המטרות של המכון על פי אתר המכון ומה שנאמר בכנס הן:

1. "להיות גורם הידע המקצועי בכל הנוגע לציבור החרדי בישראל".

2. "לבצע מחקרי עומק לא מוטים של החברה החרדית".
לצורך כך מועסקים במכון עמיתי מחקר בתחומים שונים, שחלקם אינם חרדים. ביניהם אנשי אקדמיה בעלי ניסיון מחקרי בתחומם.

 3. "הגברת השפעת החברה החרדית במרחב הציבורי הישראלי לרבות בגופים הממשלתיים השונים, תוך נתינת ביטוי לקולו הייחודי של ציבור זה".

4. "המכון החרדי מלווה קרנות פילנתרופיות ומשקיעים חברתיים לביצוע השקעות מסוגים שונים בחברה החרדית".

מיהו חרדי?
זוהי שאלה מהותית כאשר בוחנים את מטרות המכון. אליהו פלאי הגדיר חרדי כמי שתופס את התורה כמרכז החיים היהודיים.
לדעתו זה נכון לחרדים בארץ ובחו"ל.

סוגיות כלכליות מהותיות שעלו בכנס
הסוגיות הכלכליות המהותיות מושפעות גם מתפיסת העולם החרדית.

1. דיור
קיים מחסור בדירות לחרדים. המחסור מושפע ממספר הילדים הגדול במשפחה ומהקמת משפחות בגיל צעיר יחסית. יותר ילדים - יותר חתונות. יותר חתונות - צורך גדול יותר בדירות.
ההבדלים בתפיסת העולם מקשים על שכונות מעורבות של חרדים ושל כאלה שאינם חרדים.
העובדה שמשפחות חרדיות רבות עניות ומרובות ילדים מעמיסה על תקציב הרשויות העירוניות ולכן אלה אינן ששות לקלוט חרדים בתחומן. 

דילמה מרכזית בתחום זה היא: ערים חרדיות נפרדות או שכונות נפרדות בערים מעורבות?

בעיה מענינת היא הקושי בבניה לגובה משום שאינם משתמשים במעליות בשבת.

2. עוני ללא תפיסת עוני
למעלה מ-50% מהחרדים עניים. המאפיינים המיוחדים של החברה החרדית גורמים לכך, שבשונה מאוכלוסיות עניות אחרות, אין תחושה של עוני ואין מתאם גבוה בין שביעות רצון ומצב כלכלי.

בחברה החרדית ערכים קודמים לחיפוש עושר. הסתפקות במועט הוא אחד הערכים. זו אינה חברה שיש בה תרבות צריכה. בחברה החרדית צורכים בכ-15% מאשר 
זו חברה שסולידריות חברתית מאפשרת לחלשים כלכלית לחיות בכבוד.

3. התמודדות קהילתית עם עוני
בנוסף לחוסר היגררות אחרי תרבות הצריכה מטפלות הקהילות החרדיות במחסור הכספי באופנים שהבולטים בהם יוצגו להלן:

א. התאגדות לקניות משותפות המורידה את המחירים.

ב. העברה מאחד לשני
למשל בגדים עוברים מילד לילד בתוך המשפחה וגם בין משפחות.

ג. תרומות
שיעור התרומות בקהילה חרדית גבוה יחסית.

ד. גמ"ח
מאפשר קבלת הלוואות ללא ריבית. בכנס הציג פרופ' יורם מרגליות (פרופ' למשפטים) מחקר מעניין על גמ"חים שערך ביחד עם שלמה טייטלבאום, חוקר חרדי במכון. 
ההיכרות של שלמה טייטלבאום של הגמח"ים בהקשר התרבותי והתפעולי תרמה רבות למחקר.
מסתבר ששיעור הלווים שאינם עומדים בהחזרים בגמח"ים או במקבילה הלא חרדית שלהם, האגודה הישראלית להוואות ללא ריבית,  נמוך משיעור הלוווים שאינם מחזירים הלוואות מסחריות.

ה. שיעור התנדבות גבוה יותר מאשר בחברות אחרות המאפשר המרת עזרה הכרוכה בתשלום כספי בעזרה על ידי מתנדבים.

4. עבודה מטריאכלית
מבנה החברה החרדית בישראל הוא כזה שבו הנשים הן המפרנסות העיקריות.

בהקשר זה אזכיר כאן שלוש סוגיות מהותיות:

א. השתלבות נשים חרדיות בעבודה ביחד עם גברים ונשים חילוניים תוך שמירה על העקרונות הדתיים והתרבותיים שלהן.
המצב בתחום זה סביר על פי סקר שערכה יהודית מילצקי חוקרת חרדית במכון.

ב. השכר הנמוך יחסית של נשים חרדיות
מסתבר שנשים חרדיות מרוויחות כ-50% פחות מנשים חילוניות.
הסבר חלקי הוא שאחוז גבוה מהן עובדות כמורות ביחד עם עודף היצע של מורות חרדיות.
הסבר נוסף לכך הוא: שיעור גבוה יותר של הפרות זכויות של נשים חרדיות גם בגלל שהן פחות מודעות לזכויות שלהן וגם בגלל שהן פחות מאוגדות.
דעתי האישית היא שזה לא צריך לקרות ויש להגן על זכויותיהן של נשים חרדיות עובדות בדיוק כפי משגנים על זכויותיו של כל עובד ושל כל עובדת.

ג. החוק יוצא מהנחה שהגבר הוא המפרנס העיקרי
כך למשל, נקודות זכות מוצמדות באופן אוטומטי לאישה והחרדים נפגעים מכך.

הזווית האישית שלי
למרות שאני חילוני למהדרין, אני יכול להתחבר לנושאים של חוסר היגררות אחרי תרבות הצריכה, צרכנות נבונה, ערכים הקודמים להתעשרות ומניעת עוול של פגיעה בעובדים בגלל השתיכות אתנית, מגדרית או מגזרית.

לא לכל הדברים שהוצגו אני מתחבר. אציג כאן שני היבטים: מתודולוגי וכלכלי.

ההיבט המתודולוגי
אין ספק שחשוב להישען על נתונים על מנת להגיע למסקנות. 
כסטודנט לפסיכולוגיה באוניברסיטה העברית קראתי מחקרים המראים כי תוצאות מחקרים מוטות לכיוון התזה של החוקר. איני מדבר כאן על רמאות במחקר. מדובר גם במחקרים שבהם נצמדו למתודולוגיה ראויה ולא השמיטו תוצאות שלא התאימו לתזה של החוקר. 

מחקרים של מכון, שהאג'נדה שלו כוללת את המטרות השלישית והרביעית במטרות המכון שהצגתי, עלולים להיות מוטים.

ההיבט הכלכלי
לצערי הרב הנהגת הציבור החרדי בישראל (או לפחות חלק ממנה) דוחפת אותו לכיוון לא טוב. הנפגעים הגדולים ביותר הם האנשים המשתייכים לציבור זה, אבל גם אזרחי ישראל שאינם שייכים לזרם הזה נפגעים.

מדובר בשני נושאים מהותיים הקשורים זה בזה:

1. לימודי קודש בלבד לילדים, נערים וגברים
חובה ללמוד היטב גם נושאים הנדרשים לעבודה ולתפקוד בחיי היומיום.
המונח המקובל ללימודים אלה הוא לימודי ליבה. זה לא סותר לימוד של נושאים תורניים.


2. שיעור גבוה של גברים שאינם עובדים בגלל העיקרון, שכל מי שרוצה ללמוד לימודים תורניים בישיבה יעשה זאת על חשבון משלם המיסים הישראלי
העיקרון הזה שגוי במהותו: 

א. נגרם נזק לאנשים עובדים ממגזרים אחרים המפרנסים את האברכים ואת משפחותיהם.  
היות שאחוז החרדים באוכלוסייה צפוי לגדול משמעותית, חלק מהמפרנסים בעל כורחם צפוי למאוס בזה ולהגר למדינות אחרות.
גם אלה שלא יהגרו ירגישו נפגעים ובצדק.

ב. זוהי גזירה שהציבור החרדי אינו יכול לעמוד בה 
בהדרגה עולה אחוז הגברים החרדים שעובדים. כמובן שיש לא מעטים בציבור זה שעובדים "בשחור", כלומר: ללא דיווח לרשות המיסים. 

ג. זו "המצאה" של המגזר החרדי בישראל של היום
מרבית הגברים החרדים בחו"ל עובדים לפרנסתם ולפרנסת משפחותיהם. 
בשנים הראשונות לאחר קום מדינת ישראל יותר מ-70% מהגברים החרדים עבדו.
גם מישהו כמוני, שהידע וההבנה שלו בדת היהודית אפסיים, יודע שבדורות קודמים גם יהודים גדולים בתורה עבדו, למשל רועה צאן, שנקרא אחרי כן רבי עקיבא. למשל תנאים, שכונו בשמם ובמשלח ידם.

ד. זה עלול לפגוע ברמת הלימודים התורניים
כשרק הטובים והמסורים ביותר לומדים הרמה טובה יותר. האחרים יכולים לעבוד ואם ירצו ללמוד בשעות הפנאי. לא חרדים רבים, וגם אני בצעירותי, למדנו ועבדנו במקביל.
   

יום חמישי, 2 במרץ 2017

האם אפשר לעשות משהו נגד אלה שיקחו את העבודה שלכם?

אני לא מדבר על מהגרים מאפריקה. אני לא מדבר על צעירים מכם או משכילים מכם. אני לא מדבר על עובדים בארצות מתפתחות ששכרם נמוך יותר.

אני כן מדבר על מחשבים, רובוטים ו-Machine Learning. לפני מספר חודשים קראתי ידיעה בעיתונות על משרד עורכי דין גדול בארה"ב, שקיבל לעבודה עורך דין חדש. הייחוד של אותו "עורך דין" הוא שהוא היה תוכנת מחשב ולא אדם. זהו רק קדימון למה שעומד להתרחש בעשרים השנים הבאות.
עובדים רבים עלולים למצוא את עצמם מוחלפים במקום עבודתם על ידי תוכנות.

לאחרונה נתקלתי בשני מאמרים בנושא זה. קרן צוריאל הררי כתבה בעיתון כלכליסט מאמר שכותרתו: פוסט-פרנסה העידן שבו לא נצטרך לעבוד יוצא לדרך. 
רובו של המאמר הוא ראיון עם ההיסטוריון הכלכלי פרופ' ג'יימס ליווינגסטון. ליווינגסטון המרצה באוניברסיטת ראטגרס האמריקאית מדבר בראיון וכותב בספרו החדש, "No more Work", על הצורך של ממשלות להיערך להבטחת הכנסה קבועה לכל אזרחיהן, שרובם יפסיקו לעבוד.
העתיד הוא עתיד בו רובנו לא נמדד ולא נגדיר את עצמנו על פי העבודה שאנו מבצעים.
כפי שוודאי תוכלו להסיק מהמשפט הקודם, לא רק המדינות צריכות להיערך לתסריט הזה גם אנחנו צריכים להיערך לשינוי המהותי הזה.

זה לא רק אובדן העבודה זה גם פערי השכר. פערי השכר הגדלים, בישראל ובארצות מפותחות אחרות, הם כל כך גדולים כך שרק חלק קטן מהעובדים מגיעים לסף ההכנסה עליו משלמים מס הכנסה.
בישראל למשל, 26% מהמשפחות בהן מפרנס אחד ו-6.5% מהמשפחות בהן היו שני מפרנסים היו בשנת 2015 מתחת לקו העוני.

במאמר בכלכליסט מסופר על Pilot ראשון של חלוקת כספים לאזרחים על ידי מדינות. 2,000 מאזרחי פינלנד קיבלו בדואר צ'קים של 560 יורו.
במאמר מצוינים פיילוטים דומים הצפויים להתחיל השנה בארצות הברית, הולנד, קנדה, איטליה וסקוטלנד. 
אפילו הודו (1.3 מיליארד תושבים) שוקלת להעניק שכר אוניברסלי לכל אזרחיה.

מי עומדים להיות בעלי המקצועות הראשונים שיוחלפו על ידי Machine Learning?

Shelly Palmer, ה-CEO של Palmer Group, עוסק בנושא זה בפוסט שכתב ב-LinkedIn.
כותרת הפוסט: The 5 Jobs Robots will Take First. בפוסט מצטט Palmer מחקר של אוניברסיטת אוקספורד, על פיו 47% ממשרות העבודה בארה"ב עשויות להפוך לאוטומטיות במהלך 20 השנים הבאות.
אם חשבתם שמדובר רק בעבודות "צווארון כחול" טעיתם.
Palmer מדבר על: מנהלים בדרג הביניים, אנשי מכירות של מוצרי Commodity, כתבים המדווחים על אירועים (ומי יודע אולי אפילו עיתונאים וסופרים?) ורואי חשבון ומנהלי חשבונות.
המשותף בכל המקצועות האלה הוא מידע ממקורות שונים שצריך לשלב ביחד.
"הדובדבן שבקצפת" הם חלק מהרופאים. אעסוק ברופאים בפסקה הבאה.

האם רופאים יוחלפו על ידי מחשבים?

בסדרת פוסטים עסקתי בקבלת החלטות של רופאים בעקבות ספרו של ד"ר ג'רום גרופמן "רופאים איך הם חושבים". גרופמן, בעצמו רופא, מנתח קבלת החלטות של רופאים על פי מחקרים בנושא ועל פי ניסיונו האישי וניסיונם של כמה מעמיתיו למקצוע.  
קראו למשל את הפוסט: קבלת החלטות של רופאים.
בשניים מהפוסטים בסדרה עסקתי באינטראקציה בין רופא לבין מערכת ממוחשבת: קבלת החלטות ברפואה: מי יכול לנתח הדמיות טוב יותר: אדם או מחשב? ומי קיבל את ההחלטה?- מכשיר המדידה או הרופא?

 Palmer מעלה שני טיעונים בפוסט שלו:

1. מחקר של מחלקת הכלכלה והחברה של האו"ם (UN DESA) מראה שגם אם כל מי שרוצה ללמוד רפואה ילמד רפואה צפוי מחסור ברופאים.

2. רובוטים ותוכנות יכולים להחליף בהצלחה רופאים מנתחים ורופאים המבצעים דיאגנוזות.
Palmer מספר על שיתוף פעולה בין IBM ו-12 בתי חולים בארה"ב בניסוי בו מבצעת תוכנה דיאגנוזה של סרטן. 
בהחלט אלטנטיבה כשבספרו של ד"ר גרופמן הוא כותב על אישה חולת סרטן, שרופאיה ספרו לה שחודשיה ספורים. הוא יעץ לה לקבל שתי חוות דעת מסוג Second Opinion ממרכזים רפואיים שהוא סומך עליהם.
שתי חוות הדעת הגיעו למסקנה זהה: האישה חולה בסרטן אחר. היא אינה חולה סופנית והטיפולים שקיבלה בעקבות האבחון השגוי גרמו לה נזק.

החיבור של שני הטיעונים האלה עשוי לא להותיר ברירה: חלק ממה שרופאים בעלי התמחויות מסוימות מבצעים היום יוחלף במהלך 20 השנים הקרובות על ידי מחשבים ורובוטים.

רופאים, כמו בעלי מקצועות אחרים, שירצו להמשיך לעבוד במקצועם, יצטרכו ללמוד לעבוד ביחד עם מחשבים כשמחשבים מבצעים חלק מהמטלות שהיום הם מבצעים.

על הפוסט הזה

לא בהכרח כל מה שנכתב וצוטט בפוסט זה אכן יתממש. 
האם בעוד 20 שנה תוכנת Machine Learning תוכל לכתוב את הפוסט  הזה או פוסט דומה במקומי?


פרופסור אבי שמחון המועמד הישראלי לפרס איג נובל בכלכלה

שלושת שרי האוצר הגרועים ביותר בתולדות מדינת ישראל הם: יורם ארידור, ישראל כץ ובצלאל סמוטריץ .  המשותף לשלושתם זה שהם התיחסו לתפקידם כתפקיד לק...