יום ראשון, 18 במאי 2014

אל המנוחה והנחלה

יעקב ותמר (שמות בדויים) הם זוג המתקרב לגיל 60. ההתנהלות הכלכלית שלהם הייתה טובה. הם עבדו, חסכו ואפילו רכשו שתי דירות להשקעה, המייצרות להם הכנסה פסיבית.
גם החיסכון הפנסיוני שצברו סביר. ילדיהם כבר עזבו מזמן את הבית, עובדים, התחתנו ורכשו דירות. גם מצבם הכלכלי טוב. 

הכנסותיהם ממשכורתה של תמר כמורה בבית ספר ושכר הדירה מגיעות לכ-2,000 שקל פחות מהוצאותיהם החודשיות. 
עד לא מזמן היו להם הכנסות גם מעבודתו של יעקב כמהנדס. הוצעה לו תכנית פרישה מוקדמת אטרקטיבית שהוא קיבל.

כל יועץ ומאמן בכלכלת המשפחה יסביר לכם מדוע המצב בו מוציאים יותר מגובה ההכנסה אינו בריא. 
את ההבדל בין מאזן שלילי (הוצאות גבוהות מהכנסות) למאזן חיובי (הכנסות גבוהות מהוצאות) יתאר היועץ באמצעות מודל זה או אחר. אחד יקרא למצב מתמשך של הוצאות גבוהות מהכנסות התרסקות, שני יכנה אותו סחרור. המודל שלי מתייחס אליו כמפולת שלגים המתחילה מכדור שלג קטן (יתרה שלילית קטנה במאזן)' שגדל ומפיל גושי שלג נוספים.  
רוצים דוגמה? היזכרו בפוסט שלי: הפרשנית.  


האם זה חל גם על יעקב ותמר?


יש הבדל גדול בין מצבם למצבה של משפחה ממוצעת בתחילת או באמצע חייה. 

לרוב המשפחות אין הכנסה פסיבית, הן טרם צברו פנסיה נאותה ואף אחד לא יכול לצפות את המורדות והמהמורות, שהם ייתקלו בהן במהלך הקריירה שלהם.

לכאורה, נראה כי המודל של שמירה על הכנסות גבוהות מהוצאות, כבר אינו רלוונטי ליעקב ותמר. הם יכולים ל"אכול" חלק מהחסכונות במהלך השנים הספורות עד לפנסיה.

כשיתחילו לקבל גמלאות פנסיה, יגדלו הכנסותיהם לעומת המצב בו יעקב אינו עובד ואינו מרוויח.

נניח לרגע שיעקב יכול למצוא בקלות עבודה חלקית, שעליה ירוויח 2,000 ש"ח לחודש ואפילו עבודה חלקית עליה ירוויח כ-4,000 ש"ח בחודש.
העבודה יכולה להיות במקצועו או בתחום אחר בו צבר ידע וניסיון. מדובר בעבודה שהוא נהנה ממנה. 

בזכות האיזון 


הטענה שלי היא, שחשוב גם למשפחות או יחידים מבוססים שהתנהלו נכון מבחינה כלכלית להמשיך להתנהל כך. 

גם במצבם של תמר ויעקב יש יתרון ברור לשמירה על מצב בו לא נוגעים בחסכונות ושומרים על מאזן הוצאות הכנסות חיובי או לפחות לא שלילי.

הנימוקים העיקריים:

1. בעתיד הלא-רחוק צפויה גם תמר לפרוש לגמלאות.
כשזה יקרה (אם זה יקרה לפני שיעקב יקבל פנסיה), הכנסתם תצטמצם. כנראה שהוצאותיהם יעלו במעט (או אפילו ביותר ממעט), משום שלאנשים שפרשו לגמלאות, יש יותר זמן לפעילויות פנאי. פעילויות פנאי לרוב כרוכות בתשלום.

2. מי יודע מה ילד יום? העולם הכלכלי והעולם בכלל עתיר סיכונים.
כך למשל, ההוצאות עלולות לגדול בהרבה מסיבות של בריאות טובה פחות (אחוזים גבוהים מגילאי 75 ומעלה הופכים לסיעודיים). 
קראו:
הכל סיכונים: הסיכונים שמלווים אותנו וההתמודדות איתם
ניהול סיכונים בכלכלת המשפחה - כיצד ומדוע?

3. אנחנו נוטים להעריך הערכת חסר את התמעטות הנכסים הכלכליים
כשנמצאים במצב בו ההוצאות עולות על ההכנסות, בהדרגה הנכסים הכלכליים קטנים, הרווחים שהם מניבים (אם בכלל) קטנים. בסופם של הרבה ימים, אנחנו עלולים למצוא את עצמנו ללא נכסים כלל או ללא מספיק נכסים, על מנת להתמודד עם הוצאה בלתי צפויה, כמו טיפול שיניים. 

4. אנחנו נוטים להעריך הערכת יתר משאבים כלכליים שנקבל
הסינדרום של פורש לפנסיה מוקדמת, או פורש לפנסיה במועד המתוכנן, המקבל מענקי פרישה גבוהים ושנה או שנתיים מאוחר יותר, מוצא את עצמו ללא חסכונות ועם קושי לעמוד בהוצאות השוטפות, הוא סינדרום שכיח.

בגלל הנטייה שלנו להערכת יתר של הנכסים הכלכליים שברשותנו, משפחות רבות מוציאות יותר ממה שהן יכולות להרשות לעצמן. כשהן מגלות שהנכסים התמעטו או אינם בנמצא, הרבה יותר קשה לתקן את המצב. 

5. הגשמת חלומות והוצאות גדולות לא צפויות
כשממעטים בהערכת ההוצאות ומעריכים הערכת יתר את הנכסים הפיננסיים והמענקים, נוטים להגשים חלומות עתירי הוצאות מבלי לתכנן. זו יכולה להיות נסיעה יקרה וארוכה לחו"ל, רכישת ג'יפ חדש, שיפוצים בדירה או סיוע כספי נדיב לבן או בת שהתחתנו במזל טוב או רכשו דירה.

האם חתונה או רכישת דירה על ידי בן או בת היא הוצאה לא צפויה?
ההסתברות שזה יקרה במועד כלשהו גבוהה, כך שלמי שמתכנן את כלכלת משפחתו, ההפתעה העיקרית תהיה בעיתוי.
למי שלא מתכנן, זו עשויה להיות הפתעה מוחלטת בהיבט הכלכלי.

6. אין ביטחון שהנכסים הפיננסיים יניבו רווחים ולא הפסדים
האם מרבית הקוראים הרוויחו מהשקעותיהם בשנת 2008? התשובה כנראה שלילית. משבר הסאבפריים בארצות הברית השפיע על השווקים הפיננסיים. לא מעטים, הפסידו עשרות אחוזים מנכסיהם הפיננסיים. זה יכול לקרות שוב: משבר זה או אחר עלול לגרום להפסדים למשקיעים רבים.

הסיבה השנייה לירידת ערך נכסים פיננסיים היא ניהול לא נבון של נכסים כלכליים. למשל: השקעה לא נבונה בשוק ההון, רכישת דירה או מגרש במקום לא מתאים (למשל: באתרים מסוימים בחו"ל) או בעיתוי לא נכון.
מחפשים דוגמה להשקעה לא נבונה בשוק ההון? קראו: הסוסים ברחו עכשיו ננעל את האורווה. 


השורה התחתונה


אם יעקב יכול למצוא עבודה חלקית, שאינה גורמת לו סבל, כדאי שיעשה זאת.

ירוויח 2,000 ש"ח לחודש? המשפחה הגיעה לאיזון ולא נגעה בנכסיה הפיננסיים.
ירוויח 4,000 ש"ח לחודש? אפשר להתחיל לחסוך לנסיעה הבאה לחו"ל או להחלפת הרכב או לעזרה לילדים, במקום לממש מטרות כאלה ואחרות מהחסכונות שנצברו בעמל רב לאורך שנים.

חושבים על פרישה מוקדמת? עומדים לפני פרישה בגלל גיל או אילוצים?
לייעוץ התקשרו ל: 054-4480616
או שלחו דוא"ל ל: avi.rosenthal@gmail.com


יום שישי, 2 במאי 2014

מה אנחנו יכולים ללמוד מילדים שמחזיקים סמארטפון ובקושי עושים בו שימוש?

מכשיר ה"סימון" של י.ב.מ. הנחשב לטלפון החכם הראשון
 מקור: ויקיפדה
י
לכ-25% מהילדים בישראל בגילאי 6-8 יש טלפון חכם (סמארטפון). בגילאים 9-11 זה כבר עולה ל-66%. הגורם השני (אחרי הבגדים) בקביעת מעמדו החברתי של ילד הוא סוג הסמארטפון שברשותו. קראו את הכתבה של רותי לוי בדה-מרקר שכותרתה: קניתם לילד סמארטפון בכמה אלפי שקלים? תראו על מה הוא מבזבז את הכסף, ממנה לקחתי את הנתונים.
מסתבר שילדים שקיבלו סמארטפון, לא ממש מנצלים את יכולותיו.

אני מנחש מה יחשבו קוראים רבים: על ילדים מפונקים ומכורים לתרבות צריכה, על חברה שדוחפת אותם לכיוון הזה ועל הורים שלא יודעים או לא רוצים לשחות נגד הזרם.

פחות קוראים יחשבו על זה, שהם עצמם מתנהגים באופן דומה לילדים ורוכשים לפעמים מכשירים או מוצרים יקרים, ולא עושים שימוש משמעותי ביכולות או בתכונות שלהם. 
כמו הילדים, בחלק מהמקרים הם לא עושים שימוש כלשהו במאפיינים של המכשירים, המבחינים בינם לבין מכשירים זולים בהרבה.

הסימפטום אינו מוגבל רק להחלטות בכלכלת המשפחה. גם ארגונים מקבלים לא אחת החלטות מסוג זה.

רוצים דוגמאות? קראו:


מה בכל זאת אפשר לעשות?
קראו את הפוסטים: 

אבא כספומט. אמא בנקומטית ותוכלו לקבל כמה רעיונות.


יום ראשון, 27 באפריל 2014

זכויות ניצולי שואה

מחר, 28 באפריל, הוא יום הזיכרון לשואה ולגבורה. בשואה איבדה אמי ז"ל את כל משפחתה: אחיותיה, בעליהן וילדיהן (וקרובי משפחה נוספים רבים, כגון: דודים ובני דודים).

כבר כתבתי בפוסטים קודמים שחוסר ידע גורם לכך, שמשפחות ואנשים אינם ממצים את הזכויות המגיעות להם. ראו למשל:


בפוסט זה אתמקד בזכויות ניצולי שואה.

פורטל זכויות ניצולי שואה
מקור מידע חשוב ביחס לזכויות ניצולי השואה הוא פורטל המידע הלאומי לזכויות ניצולי השואה בישראל. הפורטל מרכז זכויות ושירותים המגיעים להם.

את הפורטל יזמו הרשות לזכויות ניצולי שואה וכל זכות. מטרתו לרכז במקום אחד את כל הזכויות והשרותים המגיעים להם, על מנת להגדיל את הנגישות של המידע לניצולי שואה, בני משפחותיהם וגורמים המסייעים להם.
קישור לדף הכניסה לפורטל:

באתר כל זכות מתאר הדף, שאליו אני מצרף קישור, את המיזם והגופים המחויבים לו:

בדף אליו צרפתי קישור תוכלו לראות רשימה ארוכה של ארגונם המחויבים לתכנים במיזם.
בין הארגונים:
ארגוני ניצולי שואה

בדף תוכלו לראות את הרשימה המלאה של הארגונים. מרבית הקישורים לדפי אינטרנט, שצרפתי לרשימת הארגונים לעיל (מגיעים לדף האינטרנט בלחיצה על שם הארגון), הם לדף העוסק בניצולי שואה ולא לדף הראשי של אותו ארגון. עשיתי את זה על מנת להקל על הקוראים.

שימו לב שיש מגוון גדול של שירותי סיוע על ידי מגוון גדול של ארגונים. מה שלא מצאתי זה כתובת אחת שתפנה את ניצול השואה לשירותים להם הוא נזקק ותמנע ממנו חיפושים והתרוצצויות, שאולי הם לא לכוחותיו. 

דוגמאות: ארגון לתת שולח חבילות מזון, משרד המשפטים נותן סיוע משפטי חינם למיצוי זכויות, ער"ן מחזיק קו מיוחד לשיחות מצוקה של ניצולי שואה.  

מה תמצאו בפורטל?

1. זכויות המגיעות לניצולי שואה לפי קבוצות השתייכות: נכי המלחמה בנאצים, ניצולי שואה המוכרים על ידי רשויות הפיצויים בגרמניה בגין נזקי בריאות, יוצאי מחנות וגטאות וכיו"ב.

2. סיוע נוסף: משפטי, חברתי, נפשי ורגשי 

3. מספרי טלפונים של מוקדים טלפוניים בהם ניתן להיעזר

4. כתובות פורומים אינטרנטיים לניצולי שואה ולדור שני ולדור שלישי

למה עוד כדאי לשים לב?

1. אין כפל הנחות
ניצולי שואה עשויים להשתייך גם לקבוצות אחרות. כך למשל, כל ניצולי השואה משתייכים גם לקבוצת האזרחים הוותיקים. 
זה שניצול שואה מקבל הנחה, לא בהכרח מבטיח, שהוא מקבל את ההנחה המקסימלית המגיעה לו.

דוגמה: ניצול שואה מקבל הנחה בתשלום ארנונה. אם הוא קיבל הנחה בגלל שהוא אזרח ותיק, זו הנחה נמוכה יותר מההנחה שהוא זכאי לה כניצול שואה. כדאי לו לפנות לרשות המקומית ולבקש שיבטלו את ההנחה המגיעה לו כאזרח וותיק ויתנו לו את ההנחה המגיעה לניצול שואה. 

2. המידע הוא כללי. כל אדם הוא מקרה פרטי
לא קראתי את כל המידע ביחס לזכויות המגיעות לניצולי שואה, כפי שאיני קורא את כל המידע ביחס לזכויות המגיעות לקבוצות אחרות. 
אני מכיר חלק מהזכויות המגיעות לקבוצות אוכלוסייה, אבל אני יודע היטב היכן אפשר למצוא מידע ביחס לזכויות.

כאשר קיים צורך קונקרטי לברר את הזכויות במלואן, קל לי לעשות זאת.

למרות שלא קראתי את כל המידע ביחס לזכויות ניצולי שואה, אני משוכנע שיש נושאים פרטניים, שבהם הדברים לא מוגדרים באופן מדויק. מקרים "אפורים" אלה, לא בהכרח יופיעו בפורטל המידע. 

במקרים ה"אפורים" ואולי גם במקרים הברורים, חשוב גם כיצד מתנהלים על מנת לקבל את הזכויות (הביורוקרטיה הישראלית לא תמיד ממהרת לתת לאנשים את מה שמגיע להם. דוגמה אישית שלי: המוסד לביטוח לאומי לא שילם לי במשך שנתיים וחצי הפרשים של אלפי שקלים על תגמול מילואים. לא הייתה מחלוקת על זה שמגיע לי. לא הייתה מחלוקת על גובה הסכום המגיע לי. ייתכן שעד היום לא הייתי מקבל את הכסף, לולא הייתי פונה ישירות למנכ"ל עם העתק למבקר המדינה). 
מניסיוני האישי ביחס לניצולי שואה, אני יכול להגיד שכבר היה מקרה שבו קבלו סכומים נאים בגלל האופן בו פעלתי בתחום "אפור", שספק אם יופיע בפורטל המידע.  

הזווית האישית שלי
מעבר לנכונות שלי להרצות (שתורגמה לשתי הרצאות בנושא התנהלות כלכלית בעמך), אני נותן גם ייעוץ בכלכלת המשפחה ללא תשלום לניצולי שואה. מעוניינים מוזמנים לפנות אלי.

למצגת של ההרצאה האחרונה בעמך אפשר להגיע באמצעות הקישור הבא:
הבנק אויב או ידיד? - כיצד להתנהל מול הבנקים


יום שלישי, 15 באפריל 2014

טיפולוגיה של לקוחות: החמקן

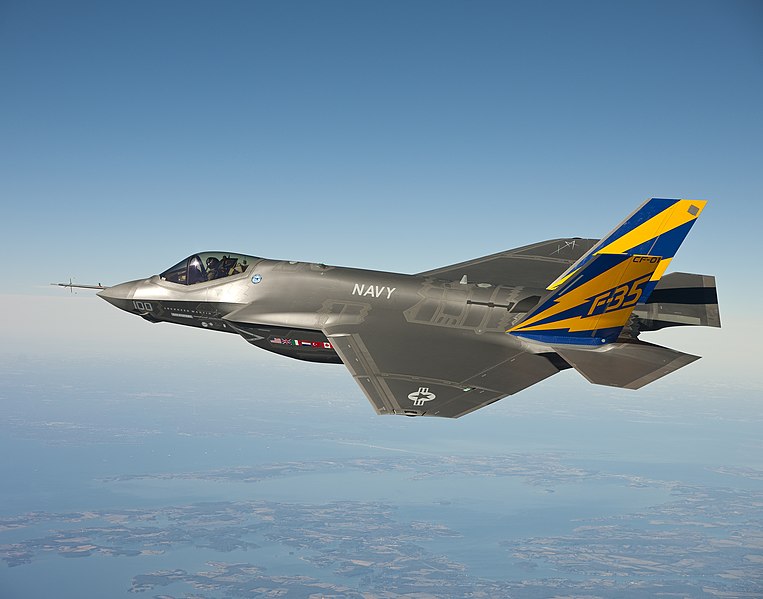
 F-35  החמקן: מטוס
מקור התמונה: ויקיפדיה
 

בתמונה למעלה אתם יכולים לראות את מטוס F-35 לייטנינג II, המכונה "החמקן". הוא נקרא "החמקן" משום שהוא מסוגל לחמוק מגילוי על ידי ציוד לגילוי חדירת מטוסים והתראה על החדירה.

תחשבו לרגע שאחריות, מושג אבסטרקטי, הוא דמוי ציוד לזיהוי חדירת מטוסים. הלקוח החמקן יתחמק מאחריות, באופן דומה להתחמקות של מטוס ה F-35.

מה רע באחריות?
לפני כ-30 שנה או יותר למדתי פסיכולוגיה. הנבדקים באחד הניסויים, שלמדתי עליהם היו קופים.
הניסוי נבדל מניסויים אחרים בכך שקוף אחד ניהל משימה, אותה ביצעו קופים אחרים.

לאחר כמה חודשים של ביצוע המשימה, קיבל הקוף-המנהל אולקוס. יתר הקופים לא חלו במחלה זו.
הפרשנות של החוקר הייתה, שהדאגות של הקוף המנהל הן שגרמו לו לחלות באולקוס. 
את המסקנות ניתן להכליל גם להשוואה בין מנהלים אנושיים לכפופים להם.

הלקוח המתחמק מעוניין בחיים טובים. מדוע לקחת אחריות? הדאגות יהרסו אותך. צריך להנות מהרגע. 

כשהמתחמק עובד
 כל עוד הוא עובד בתפקיד שאינו מחייב אחריות גדולה, זה יכול להיות סיפור הצלחה. הוא יבצע את המשימות המוטלות עליו. הוא ייצור אווירה נעימה לחבריו לעבודה ואולי ירתק את חבריו לעבודה בסיפורים מעניינים על החופשות שלו בחוץ לארץ או בארץ, על תחביבים שיש לו, על חבריו ועל בני משפחתו.

העיקרון הפיטרי
העיקרון קרוי על שם לורנס ג'יי פיטר שבספרו משנת 1969 
 The Peter Principle: Why Things Always Go Wrong (תורגם לעברית תחת השם: העיקרון הפיטרי), פירט ותיאר אותו. על פי העיקרון הפיטרי, עובד יתקדם כל עוד הוא מבצע את תפקידו כהלכה. הוא ייתקע בתפקיד שאותו אינו מבצע כהלכה.
זה עשוי לקרות גם לחמקן שלנו. הוא עשוי להתקדם ולקבל תפקיד ניהולי. לפעמים הוא יכול להתקדם גם לדרג ניהולי גבוה. 

על מנת להתחמק מהאחריות הוא עלול לסגל לעצמו דפוסים של לקוחות מסוגים אחרים: המכסה, המנתח המשותק, השבוי והרע. 

דרך אחרת של החמקן להתמודד עם אחריות
כאשר החמקן הוא מנהל בארגון, עשוי להיות לו נתיב עוקף אחריות נוסף. הנתיב הא עובד או מנהל אחר, שייקח את האחריות על עצמו. 

זה יכול להיות מנהל מעליו, שירגיש כל כך אחראי, עד שייקח על עצמו להחליט ולבצע במקום החמקן. 
זה עשוי להיות מנהל עמית, האחראי על תחום הקשור לתחום שבניהולו של החמקן.
זה עשוי להיות גם מנהל האחראי לתחום דומה, שבטוב ליבו מוכן לעזור לעמיתו ולקבל אחריות במקומו. 

החמקן הפרטי
כשהייעוץ הוא אישי או משפחתי, למשל ייעוץ ואימון בכלכלת המשפחה או ייעוץ פרישה (ייעוצים שאני נותן), המצב קשה יותר. בלא מעט מקרים יהיה קושי למצוא מישהו, שייקח את האחריות במקום החמקן.
כאשר החמקן בורח מאחריות בעבודה כשכיר בארגון - נפגע הארגון. לא בהכרח גם החמקן. יכול להיות שהפגיעה אינה קשה, משום שהארגון הוא ארגון גדול יחסית ועבודה אחראית ומקצועית של עמיתיו מביאה את הארגון למצב טוב.

כשמדובר בנושא אישי או עבודה כעצמאי או עבודה בארגון קטן, לא בהכרח יהיו כאלה שיאזנו את הנזקים שהוא גורם.

כיצד מתמודד יועץ עם חמקן?
להלן מספר דרכים על מנת להתמודד עם חמקן:

1. מצא את מי שייקח את האחריות במקומו
לפעמים ניתן להיעזר במנהליו ובעמיתיו בארגון

2. עבוד עם גורם אחר בארגון
לא תמיד ניתן לבצע משימת ייעוץ בנושא אחר במקום הנושא שבאחריות החמקן.

3. הבא את החמקן למצב בו ייקח אחריות
בייעוץ ואימון אישיים ומשפחתיים זה חלק מהותי מהתהליך (ראה למשל: הפרשנית). 
בארגון זה הרבה יותר קשה (לא שזה קל בייעוץ אישי או משפחתי).  קרוב לוודאי שמתווה הייעוץ אינו כולל משאבים לצורך כזה.


יום ראשון, 13 באפריל 2014

כיצד אני יכול לעזור לכם על מנת שתעברו מעבדות לחירות?

לפני שנה פרסמתי פוסט שכותרתו: חג הפסח מעבדות כלכלית - לחירות כלכלית. בפוסט תיארתי מה זה בעיני חירות כלכלית והצעתי את עזרתי המקצועית למי שרוצה להשיג אותה.

בפוסט זה אתאר כיצד אני יכול לעזור לכם להשיג חירות כלכלית. יוצגו השירותים שאני נותן כיועץ לכלכלת המשפחה.

1. לכלכל בתבונה: תהליך ייעוץ ואימון
תהליך ייעוץ ואימון למשפחות המעוניינות לשפר את התנהלותן הכלכלית ולתכנן את עתידן הכלכלי (המשפחות עשויות להיות במצב כלכלי טוב או במצב כלכלי גרוע).
פגישה ראשונה - מתנה ללא תשלום וללא התחייבות לפגישות נוספות.
פגישות נוספות - בתשלום. לניצולי שואה ולאתיופים כל התהליך הוא ללא תשלום.

2. טסט: בדיקה מקוצרת
תהליך בדיקה קצר (כשעה עד שעתיים) בעלות נמוכה. דומה לטסט לרכב או לבדיקות רפואיות של מכון. 

3. ייעוץ פרישה
תהליך המיועד לאנשים לפני יציאה לגמלאות או לפני פרישה מוקדמת. גם מפוטרים בגיל מבוגר, עשויים להפיק תועלת מייעוץ כזה. הייעוץ נעשה במשותף עם יועצת פנסיונית אובייקטיבית מוסמכת. 
מטרת הייעוץ היא למצות את הזכויות המגיעות להם ולהכין אותם לתקופה כלכלית חדשה: הוצאות גבוהות יותר והכנסות נמוכות יותר. 
עם מי שעומד בפני פרישה מוקדמת מרצון נדון גם בשאלה: האם כדאי לפרוש מוקדם בתנאים המוצעים לו?

4. "הנהלת חשבונות"
שרות של ניהול מאזן חודשי למשפחות, שאינן מסוגלות לעשות את זה בעצמן. 
העלות החודשית היא נמוכה. 

5. הרצאות
הרצאות חד-פעמיות בכל מסגרת. לאחרונה הרצתי בעמך לניצולי שואה על הבנקים.  
במרבית המקרים ההרצאות הן ללא תשלום.

6. סדנאות
מספר קטן של מפגשים בהם מבצעים ניתוחי עומק של אירועים אמיתיים (שמביאים המשתתפים) או מייצגים (בעיות שכיחות, שנבנה להם מקרה פיקטיבי).

חג שמח.

לפרטים ביחס לייעוץ ולמידע נוסף: 
טלפון: 054-4480616 או דוא"ל

יום שלישי, 8 באפריל 2014

השירות הציבורי: מקלט למבוגרים ולעובדים פחות טובים?

אם חשבתם שזו דעתי, כמובן שטעיתם. זהו אחד הרעיונות המסוכנים בו נתקלתי במאמר, שכתבה בגרסה האלקטרונית של העיתון גלובס גברת בשם אורנה רודי. 

חייהם של הכותבים בעידן האלקטרוני קלים יותר מאשר חייהם של עיתונאים במדיה מסורתי. בדפי אינטרנט ניתן לתקן טעויות כתיבה בדיעבד. ייתכן שאף אחד לא יזכור את הטעות.
בעיתונות הכתובה, אחרי שזה יצא לדפוס זה כבר נצרב. כל מה שנותר לך זה לפרסם הודאה בשגיאתך באמצעות פרסום תיקון.

מדוע אני מזכיר את ההבדל בין העיתונות האינטרנטית לעיתונות הכתובה? כמה ימים אחרי שקראתי את מה שכתבה אותה גברת, התקשיתי למצוא אותו, אבל מצאתי מאמר, פרי מקלדתה, עם "זמירות" קצת שונות.

אורנה רודי לא ממש מעניינת אותי. הדעה שהציגה, ומשקפת גם דעת אחרים (חלקם פחות אמיצים ואינם מביעים אותה בגלוי), מעניינת אותי וגם ומסוכנת. בפוסט זה אסביר מדוע העמדה הזו גם שגויה וגם מסוכנת.

הרעיונות העיקריים במאמר
במאמר שני רעיונות עיקריים:

1. צעירים עובדים טובים ממבוגרים ולכן מקבלים אותם לעבודה ולא מקבלים מבוגרים.
כל הטענות על זריקת קורות חיים לפח רק בגלל הגיל המופיע שם אינן מוצדקות משום שהצעירים טובים יותר.
כל הבכיות על אבטלה מתמשכת של מבוגרים אינן בגין אפליה, אלא משום שהם עובדים טובים פחות.

2. את המבוגרים צריך לקבל כעובדים בשירות הציבורי. להעסיק אותם עד גיל מבוגר מהנהוג היום וכך תיפתר בעייתם.
כנראה שהכותבת אינה שותפה לרעיונות הכלכליים של מרגרט תאצ'ר ואיאן מקלאוד (איש מרתק, שנפטר בשנת 1970. כתבתי עליו ערך בויקיפדיה העברית. היה שר בממשלות בבריטניה, שהשפיע גם על מנהיגים מהמפלגה השמרנית, שבאו אחריו. תאצ'ר לקחה ממנו את הרעיון של הפסקת חלוקת חלב לילדי בתי הספר). 
הם אינם מתאימים לעבודה בסקטור הפרטי, ניתן להם לעבוד בסקטור הציבורי.

גילוי נאות
עברתי את גיל 60. עבדתי כ-40 שנה במחשבים וטכנולוגיית המידע.
כעשרים שנים ראשונות כעובד מדינה (ואחרי זה כעובד חברת ממשלתית) שכיר.
ברובן של כ-20 השנים שאחרי זה הייתי יועץ עצמאי.
גם היום פונים אלי מדי פעם לייעוץ. לא רק מישראל: אחת לכמה חודשים צץ ארגון שאני לא מכיר, מארצות הברית או מערב אירופה, שחושב ששיחה טלפונית של שעה איתי בנושא מקצועי מוגדר, שווה לו סכום תלת ספרתי (בדולרים). 

בשנים האחרונות שלחתי פעם אחת קורות חיים למשרת שכיר. מישהו פנה אלי ואמר לי, שכדאי שאדבר עם חברה מסוימת. הם מחפשים עובד בתפקיד ספציפי והוא המליץ להם לפנות אלי. שוחחתי עם מי שמנהל את החברה והתבקשתי לשלוח קורות חיים.
לא התקבלתי. אינני חושב שזה קשור לגיל. 
מדובר בתפקיד שאף פעם לא מילאתי, אבל בהחלט רציתי לעבוד בו גם  עשרים שנה קודם.

בשנתיים האחרונות אני עובד גם בשני תחומים אחרים:
אני מלמד ברידג'. לפני שתגבשו דעה, האם אני עושה זאת בהצלחה קראו: ילדי בתי הספר משחקים ברידג'.

"הכובע" הנוסף שלי הוא ייעוץ ואימון בכלכלת המשפחה. סיימתי הכשרה פורמלית ואני חבר באיגוד היועצים והמאמנים לכלכלת המשפחה.
המכנה המשותף למשפחות (והיחידים) שבאים לייעוץ:  התנהלות כלכלית לא נכונה.
יש ביניהן משפחות שמצבן הכלכלי גרוע.
יש משפחות שמצבן טוב אבל בהתנהלות נכונה יהיה הרבה יותר טוב, ויש משפחות צעירות שמצבן היום טוב אבל ללא תכנון כלכלי, עלולות למצוא את עצמן בעתיד במצב גרוע. דוגמה לקבוצה האחרונה: אנשי היי-טק צעירים, שאולי בגלל רעיונות מהסוג המופיע במאמר של הגב' רודי, ימצאו את עצמם אחרי גיל 40 ללא עבודה.
הפוסט הזה נכתב בהקשר של כלכלת המשפחה. 

הטענה הראשונה: צעירים עובדים טובים יותר ממבוגרים
אפשר להתייחס לטענה בשתי רמות: רמה כללית ורמה פרטנית.
ברמה הכללית משווים בין אוכלוסיות, למשל: גילאי ה-20 מול גילאי ה-40 ומעלה.

הרמה הפרטנית השוואה בין שני אנשים ספציפיים, למשל: אחד בן 25 ואחד בן 50 ששלחו קורות חיים לצורך עבודה בתפקיד מסוים.

הרמה הכללית
לפני כמה חודשים נתקלתי במחקר בנושא זה, שנעשה באוניברסיטה מכובדת בחו"ל. 
מסקנת המחקר: יש יתרונות לצעירים (למשל: מהירות) ויש יתרונות למבוגרים (למשל: ניסיון). התשובה לשאלה: מי עדיף צעיר או מבוגר? תלויה בכישורים הנדרשים באותו תפקיד.
לא כל התפקידים דורשים רק כישורים בהם צעירים עדיפים או רק כישורים בהם מבוגרים עדיפים. במקרים כאלה התשובה לשאלה אינה חד-משמעית.

מהניסיון שלי אני יכול להגיד, שפעמים רבות יש יתרון לצוות המשלב צעירים ומבוגרים. 
מוכר לי פרויקט טכנולוגי גדול, עטור שבחי אנליסטים, שביצע בנק גדול באירופה. אחד המאפיינים הניהוליים היה שילוב עובדים צעירים חדשים  (שמיומנים בטכנולוגיה חדשה) עם מבוגרים ותיקים (שמכירים את הארגון ואת המערכות הקיימות).

הרמה הפרטנית
לפני מספר שנים רב קראתי את הספר נפלאות התבונה (באנגלית: A Beautiful Mind), ביוגרפיה של ג'ון נאש. נאש, מתמטיקאי שזכה בפרס נובל לכלכלה, היה חולה נפש.
אחד הפרקים מתאר את חזרתו לאקדמיה, בגיל מבוגר, לאחר אשפוז ממושך. 
אוניברסיטת פרינסטון העסיקה אותו, על אף שזה לא מכבר שוחרר מאשפוז ולא היה עדיין מסוגל להרצות. הוא נראה כאיש מוזר המסתובב ללא תכלית בקמפוס. 

באחת הפעמים, הוא התיישב בקפטריה ליד מרצה צעיר למתמטיקה, שהתחבט זמן ארוך בבעיה שלא מצא לה פתרון. 
הצעיר שוחח איתו רק מטעמי נימוס. כשנאש שאל אותו על מה הוא עובד, סיפר על הבעיה. הצעיר לא ציפה שהשיחה תקדם במשהו את פתרון הבעיה.  
בסוף השיחה הוא יצא עם פתרון. 

איני משווה את עצמי לגאונים מסוגו של נאש. אני בהחלט משווה את עצמי לאנשים אחרים וחושב שאני לא המבוגר היחיד, שמסוגל לבצע את מה שביצעתי. 
אתם מוזמנים לקרוא פוסט העוסק בגילאות, בו תיארתי כיצד בגיל שמעל ל-50 ביצעתי מטלה תכנותית מורכבת, אחרי שצעירים נכשלו בה. הפעם הקודמת שביצעתי עבודה מסוג זה הייתה כ-20 שנים קודם.

המסקנה מדוגמאות אלה ומהרבה דוגמאות אחרות, שברמה הפרטנית עשויים להיות מבוגרים מעל לגיל 40, שיבצעו תפקיד טוב יותר מצעירים רבים.

הטענה השנייה: מקומם של המבוגרים בשירות הציבורי ולא בסקטור הפרטי
במשך זמן רב אני קורא מדי פעם כתבות בעיתון דה מרקר, המציגות תזה הנוגעת לשירות הציבורי בישראל.
על פי כתבי העיתון, יש בישראל מגזר ציבורי שאינו מתפקד ביעילות ועלותו גבוהה. הטענה המרכזית היא שמגזר ציבורי לא יעיל שעלותו גבוהה, משפיע באופן מהותי על מצבו של המשק הישראלי כלו.

אפשר להתווכח עם הטענה המתייחסת ליעילות ועלות המגזר הציבורי בישראל.
הרבה יותר קשה להתווכח עם הטענה, שאם המגזר הציבורי יקר ולא יעיל, נפגע המשק הישראלי כלו.

מה שמוצע בכתבה זה לקחת את אלה שהם, על פי תפיסת הכותבת, עובדים פחות טובים ופחות יעילים והכניס אותם לעבוד הרבה שנים במגזר הציבורי.


מדוע זה מסוכן?

1. בגלל דעה מוקדמת, מבוגרים נשארים ללא עבודה, לפעמים על אף שהם המועמדים הטובים ביותר לביצוע תפקיד.
זה יכול להיגמר גם יותר גרוע מחוסר תעסוקה.

2. את המחיר של העסקה ארוכת טווח של עובדים לא יעילים במגזר הציבורי נשלם כלנו
משמעות המנגנון היא: פחות בריאות, פחות חינוך,פחות רווחה ופחות דיור. 

3. גם המגזר הפרטי שלכאורה לא ייפגע, למעשה ייפגע.
המנגנון היקר והלא יעיל ימומן במה שאחרת היה יכול לעזור גם למגזר הפרטי. דוגמאות: יהיו פחות תקציבים למדען הראשי לתמוך ב Startups, האוניברסיטאות יכשירו פחות או יכשירו פחות טוב, מהנדסים ורופאים.

השלב הבא
מדוע שנגביל את עצמנו רק למבוגרים שעובדים "פחות טוב" מצעירים? בואו ונדחף לשירות הציבורי גם אחרים ש"עובדים פחות טוב": חרדים, אתיופים, ערבים, נשים בכלל ונשים עם ילדים קטנים בפרט?

כמובן, שלא יהיה מקום לצעירים יעילים שאינם שייכים לקבוצות הבוכות על אפליה. אותם נשלח לעבוד בסקטור הפרטי.

כשזה לא יצליח, יהיה כבר מישהו שיחשוב ברצינות על רעיונות דומים לרעיון הסרקסטי של הסופר ג'ונתן סוויפט. 
סוויפט הציע לפתור את בעיית הרעב באירלנד באמצעות אכילת ילדים איריים על ידי האנגלים.


יום ראשון, 6 באפריל 2014

הבנק אויב או אוהב? - כיצד להתנהל מול הבנקים

הכותרת של פוסט זה היא גם הכותרת של המצגת שלי, בהרצאה שהרציתי היום (בשנת 2014) לניצולי שואה בעמך בירושלים.
מאז הרציתי על הנושא הזה במקומות רבים וגם עדכנתי את המצגת. 
שיניתי את שם המצגת מ"הבנק ידיד או אויב" לשם קליט יותר "הבנק אויב או אוהב".
בשנת 2022 עדכנתי את הפוסט וצרפתי קישור למצגת מעודכנת. 

את הצורך בפוסטים בבלוג ובהרצאה על הנושא זיהיתי לפני חצי שנה בהרצאה על כלכלת המשפחה באותו פורום.

משאלות והתייחסויות המשתתפים הבנתי שלאנשים תחושות קשות כלפי הבנקים העושקים וגוזלים אותם (מנקודות המבט שלהם). ראיתי פחד, חשש מפעולה שמא פקידי הבנק לא יאהבו אותה, מרירות ותחושות דומות. 

לא רק שם זיהיתי התייחסות כזו. ראיתי משפחות שהגיעו במסגרת ייעוץ לכלכלת המשפחה, למסקנה, שיש מקומות טובים יותר לניהול כספם. 

כשבאו להעביר את הכסף, העבירו רק חלק קטן ממנו. הנימוק: "הפקיד בסדר איתי" או "הפקיד יכעס עלי ולא ירצה לתת לי שרות".

הגיע הזמן לשים את הדברים בפרופורציה וגם ללמד כיצד מתנהלים מול בנק. זה מה שניסיתי לעשות במצגת שלי.

צפו במצגת: הבנק ידיד או אויב?

הערה חשובה

את הייעוץ בכלכלת המשפחה לניצולי שואה, אני נותן ללא תשלום. בסיום המצגת, הם קיבלו כרטיסי ביקור שלי, בצירוף הזמנה מילולית לפנות אלי לייעוץ בכל עת.

גם ניצולי שואה אחרים מוזמנים לפנות אלי.

יום שני, 10 במרץ 2014

מי דואג לחוסך הפנסיוני?

העלייה המתמשכת בתוחלת החיים יצרה בעיה מהותית בהקשר של חיסכון לפנסיה בארץ ובארצות מפותחות רבות. אתם מוזמנים לקרוא התייחסות מעמיקה יותר לבעיות בפוסטים המופיעים ברשימה בסוף פוסט זה.

בנוסף לכך, בתקופה האחרונה, הריבית הנמוכה בעולם מקטינה את התשואה על השקעות סולידיות ולכן גם את החיסכון המצטבר.

בפוסט זה ננסה לבדוק מי דואג לחוסך הקטן בישראל, כלומר: רוב האוכלוסייה.

חברות הביטוח
על מנת שתבינו האם חברות הביטוח דואגות לחוסכים, קראו בבקשה את הכתבה: לבכות כל הדרך אל הפנסיה : צברה 474 ש"ח ושילמה פי 2 דמי ניהול בעיתון כלכליסט.

בכתבה של עו"ד חיים קליר במדור הכלכלי של Ynet, סופר על שני פסקי דין העוסקים בביטוח חיים.
במקרה הראשון, טענה חברת הביטוח, שאישה חולה במחלה סופנית, ביטלה את ביטוח החיים שלה סמוך למותה. האלמן ושאירים נוספים לא האמינו ותבעו את הכסף. סוכן הביטוח העיד, שטענת חברת הביטוח נכונה. 

השופטת לא האמינה, שביטול ביטוח חיים עמד בראש מעייניה של אישה, שידעה שימיה ספורים. היא פסקה, כפי שצריך לעשות, וחייבה את חברת הביטוח לשלם לשאירים.

במקרה השני של פטירה, טענה חברת ביטוח שחתם החברה לא אישר פוליסת ביטוח חיים של אדם שנפטר ולכן אינה חייבת לשלם ליורשיו. 

סוכן ביטוח אמיץ, העיד עדות אמת, על פיה החתם גם ראה, גם אישר וגם חתם. החברה שילמה לשאירים ותבעה את הסוכן על הנזק שנגרם לה. 

נדמה לי שכל קורא סביר מבין שאי אפשר לסמוך על חברה, שתעשה הכל בשביל לא לשלם ליורשים את המגיע להם עבור ביטוח חיים, שכשזה יגיע לחיסכון הפנסיוני שלכם היא תפעל לטובתכם.

אל תסמכו על חברות הביטוח. הן יעשו הכל על מנת להגדיל את דמי הניהול שהן גובות על חשבון הפנסיה שלכם.

סוכני הביטוח
סוכני הביטוח מקבלים חלק מדמי הניהול שמקבלות חברות הביטוח. המשמעות היא, שהם תלויים בחברות הביטוח לפרנסתם ולכן רבים מהם יתאימו את עצמם לעמדת חברת הביטוח, כפי שקרה בפסק הדין הראשון שהוזכר בפסקה הקודמת.  

משמעות נוספת היא שיש להם אינטרס שתשלמו דמי ניהול גבוהים יותר, על מנת שהם ירוויחו יותר. קראו למשל כתבה של רחלי בינדמן בכלכליסט: הפיתוי לסוכני הביטוח מזנק והחוסכים ישלמו יותר. 

כפי שראיתם בפסק הדין השני, שהוזכר בפסקה הקודמת, יש גם סוכני ביטוח ישרים, שלא יעשו הכל על מנת להגדיל את התשלומים שלכם או להקטין את התשלומים המגיעים לכם מחברת הביטוח.

אני מכיר כמה סוכנים שיסבירו לכם, שאתם יכולים להקטין את דמי הניהול, למרות שזה יקטין את ההכנסות שלהם.

במהלך עבודתי כיועץ לכלכלת המשפחה, נתקלתי בהרבה יותר מקרים של סוכנים, שמוכנים לבטח אתכם בסכומים גבוהים מהנדרש במסגרת ניהול הסיכונים שלכם, מעוניינים להגדיל את דמי הניהול שאתם משלמים ובמקרים קיצוניים גם מציעים לבטח אתכם במקרים, שאין אפשרות שיתרחש אירוע בו תקבלו כסף מחברת הביטוח. כך למשל, סוכן ביטוח גבה מאדם שאינו עובד פרמיה על ביטוח אובדן כושר עבודה. 
מה שלא יקרה למבוטח מבחינת כושר עבודתו הוא לעולם לא יקבל תשלום כלשהו מחברת הביטוח, למרות שהוא מבוטח. 

למעט מקרים חריגים אי אפשר לסמוך על סוכני ביטוח, שידאגו לפנסיה שלכם.

בנקים
מאז שיושמו מסקנות ועדת בכר, הפסיקו הבנקים לנהל קופות גמל וקרנות השתלמות. כתחליף לניהול קופות גמל וקרנות השתלמות, נתנה להם ועדת בכר אפשרות לתת ייעוץ פנסיוני אובייקטיבי. הייעוץ ניתן ללקוחות הבנק ללא תשלום.

כבר קראתם בפוסטים קודמים שלי על בנקים, שבנק הוא עסק המרוויח מלקוחותיו ולא בכל המקרים טובתם בראש מעייניו. 
דוגמאות:
הבנקים להרוויח עשרה דולרים - להפסיד לקוחות
מה אנחנו לא יודעים על ניהול חשבונות בנק?

בהקשר של ייעוץ פנסיוני לבנק יש שני אינטרסים, העלולים להשפיע על הייעוץ שלו:

1. אין מתנות חינם
זה שאתם לא משלמים, לא אומר שהבנק לא מקבל תשלום. הוא מקבל תשלום ממישהו אחר. במקרה זה בתי ההשקעות, המחויבים לשלם לבנקים, על פי המלצות ועדת בכר, עבור לקוחות של קופות גמל, המגיעים אליהם באמצעות הבנק.
לבנק יש אינטרס שתשתמשו בו כמי שבאמצעותו אתם מנהלים את קופות הגמל שלכם. 

בלא מעט מקרים, הייעוץ הפנסיוני של הבנקים, יהיה ממוקד בתשואות קופות הגמל ובדמי הניהול שתשלמו, אם הוא יהיה המתווך ביניכם לבין בתי ההשקעות או חברות הביטוח.

שיהיה ברור, איני שולל ניהול קופות גמל בתיווך הבנקים במקרים שזה Win-Win. יש מקרים שבגלל גודלם של הסכומים המנוהלים מול בית השקעות באמצעות הבנק, תשלמו פחות דמי ניהול. 

2. תפעול קופות גמל
לצערי, בתי ההשקעות אינם מסוגלים לנהל את הצד התפעולי/מחשובי של קופות הגמל. מי שעושה זאת, תמורת תשלום, הם הבנקים, שלהם יש יכולת מוכחת לנהל מערכות מחשוביות ותפעוליות גדולות. הם גם פיתחו מערכות ממוחשבות המטפלות בניהול קופות גמל, לפני שוועדת בכר, לקחה מהם את העיסוק הישיר בקופות גמל. 

בכל בנק מתנהל תפעול של קופות גמל אחרות. האם יש וודאות, שלעובדה שבית השקעות מסוים משלם לבנק על ניהול תפעול קופות גמל ולעובדיו אינטראקציות עם עובדי הבנק, לא תהיה שום השפעה על המלצות הבנק? 

גם הבנקים דואגים לעצמם יותר מאשר לכם. 

בתי השקעות
חלק מהחסכונות הפנסיוניים מנוהלים על ידי בתי השקעות. אחלק מניסיוני האישי עם בית ההשקעות פסגות, עד מנת שתבינו עד כמה בתי השקעות גדולים דואגים לחוסכים.

כשהייתה לי קרן השתלמות בפסגות, שלחתי להם צ'ק במכתב רשום ב 7 בדצמבר על מנת שיפקידו אותו בקרן ההשתלמות שלי ועל מנת שארוויח מהטבות מס לאותה שנה בגין ההפקדה. ב 21 לדצמבר, אחרי שלא ראיתי שחשבוני חויב, פניתי לחברה.
התשובה: אנחנו לא יודעים האם קיבלנו את הצ'ק או לא. לא התלוותה לאמירה זו הצהרה כלשהי, ביחס למאמצים שבית ההשקעות יעשה על מנת לענות על השאלה ששאלתי. גם בימים שבאו אחרי זה לא חזרו אלי. 
התמזל מזלי ולקראת סוף החודש (ולא בתחילת החודש שאחריו) חויב חשבוני ובכל זאת זכיתי בהטבת המס. פסגות לא טרחו אפילו להודיע לי שקיבלו את הצ'ק והפקידו אותו.
בית השקעות שמתייחס כך ללקוחותיו מתעניין בחוסך רק בהקשר של עמלות ודמי ניהול.

ומה בקשר לבתי השקעות קטנים? ייתכן שהם מתייחסים יותר ללקוחות מאשר אלה שמדברים על יתרון לגודל, אבל מדובר בשוק תחרותי העובר קונסולידציה. כשהם גובים דמי ניהול נמוכים יותר הם מרוויחים פחות.
לא הייתי בונה על זה שבתי השקעות קטנים ידאגו לחוסך.

המדינה
המדינה הייתה אמורה לדאוג לאזרחיה, שחלקם יהיו סמוכים על הקופה הציבורית, כאשר הפנסיה שלהם לא תספיק לקיומם.
בדיבורים - דואגים. 
בחקיקת פנסיית חובה - דואגים.
בהעלאת אחוז ההפרשה לפנסיה של המעביד והעובד - דואגים.

כשזה מגיע לניהול הכספים בכלל ולהגבלת גובה דמי הניהול בפרט, הרגולטור האחראי, משרד האוצר ובאופן יותר ספציפי אגף שוק ההון ביטוח וחיסכון, לא ממש נחרץ בטיפולו. לא ננקטים צעדים אפקטיביים להורדת גובה הקופון שגוזרים הגופים המנהלים, שלפעמים ,אוכל" שליש או חצי מהחיסכון הפנסיוני. 
בספקטרום של דאגה ליציבות הגופים המנהלים לעומת דאגה לפנסיה של האזרח הקטן הוא יותר קרוב לדאגה ליציבות.

אי אפשר לסמוך על משרד האוצר שידאג להגבלת דמי הניהול המכרסמים בחיסכון שלכם. 


החוסך עצמו
החוסך המצוי מעוניין כמובן בתשואה גבוהה יותר. לחוסך המצוי יש שתי בעיות יסודיות:

1. הוא לא מבין ולא מתמצא בשוק המסובך של השקעות פנסיוניות, לפיכך קשה לו לדעת מה טוב לו יותר ומה טוב לו פחות:
קשה לו לדעת האם התשואה ביחס לסיכון גבוהה או נמוכה?
קשה לו לדעת על איזה טווח זמן להשוות תשואות בין קופות גמל מתחרות? 
בלתי אפשרי לנבא, האם מי שהצליח בעבר יצליח בעתיד (המונח מי שהצליח מתייחס לגוף המנהל. העובד שאולי הצליח להביא תשואות גבוהות, יכול לעבור מחר למתחרה).  

2. הוא סומך על אחרים שידאגו לו
למורכבות של השוק ולחוסר ההבנה שלו, יש חלק בכך שקל לו לסמוך על אחרים. כפי שראינו, אלה שצוינו לעיל והוא סומך עליהם בעיניים חצי עצומות, לא ממש דואגים לטובתו.

גם על החוסך הפנסיוני קשה לסמוך שידאג לטובת עצמו. לא בגלל חוסר רצון, אלא בגלל חוסר יכולת. 


נקודות המבט שלי
התמונה נראית עגומה וחשוכה. יכולות להיות גם נקודות אור. יש גם כאלה שאיכפת להם ודואגים לפנסיה שלכם.

יועצי ביטח פנסיוני אובייקטיביים
כשמם כן הם. אין להם אינטרס שתשלמו יותר. זו מומחיותם והכשרתם. הם אינם עושים זאת בחינם ולא תמיד במחיר זול.    
יועצים לכלכלת המשפחה
כיועץ בתחום כלשהו, תמיד הייתי מחויב בראש ובראשונה לטובת הלקוח. זו גם הסיבה שלפעמים לא עבדתי עם הלקוח הרע והעדפתי לקוח מטיפוס אחר, גם במקרים שבהם הרווחתי הרבה פחות כסף.
זו גם הסיבה שיש שתי קבוצות אוכלוסייה, שאיני גובה מהן תשלום על ייעוצים בכלכלת המשפחה (ניצולי שואה ואתיופים). זו גם הסיבה שאני משתף מידע, באמצעות בלוג זה ובהרצאות.

אני לא היועץ היחיד לכלכלת המשפחה, שטובת הלקוח היא לנגד עיניו. יועצים לכלכלת המשפחה אינם מרוויחים מעמלות ודמי ניהול שמשלמים הלקוחות על חסכונות פנסיוניים ולכן אין להם ניגוד עניינים. הם רואים את התמונה הכלכלית הכוללת של משפחה, שלפעמים יש לה חשיבות גם בהקשר הפנסיוני.
כך למשל, הם עשויים להתייחס לחלופה מעניינת המשלימה או מחליפה את החיסכון הפנסיוני: דירות להשקעה מהן מקבלים דמי שכירות חודשיים.
מי עוד כדאי שידאג לפנסיה שלכם?
יש עוד גורם שכדאי שידאג לפנסיה שלכם. מדובר בכם הקוראים. זה מספיק חשוב לעתידכם על מנת שתקדישו לכך מעט זמן ומאמץ ותסמכו פחות על אחרים, שכבר ראינו שעל רובם לא כדאי לסמוך.  

פוסטים על פנסיה


חוזים עתידיים למחשוב AI

  פוסט מעניין בבלוג הכלכלי המצוין "תועלת שולית" עוסק בקושי לניבוי מחירים עתידיים של תשתיות AI. כותרת הפוסט: מי יקבע את המחיר של כו...