יום רביעי, 19 בדצמבר 2018

יזמים: מציאות ותדמיות

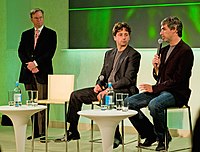
יזמי חברת גוגל: לארי פייג' וסרגי ברין ומנכ" ל החברה אריק שמידט, 2008
מקור התמונה ויקיפדיה 

כשאדם ממוצע חושב על יזם, הוא מייחס לו כמה מאפיינים. המאפיינים האלה הם תדמית היזם בעיני אחרים. המציאות לאו דווקא תואמת את התדמית הזו. בכתיבת הפוסט הזה הסתמכתי על חומר שקראתי בספרו של פרופסור אדם גרנט "מיוחדים - איך המהפכנים הגדולים שינו את העולם ואיך גם אתם יכולים".


מאפיינים עיקריים הכלולים בתדמית היזם 


אסמן בצבע אדום מאפיינים המיוחסים ליזמים ולאו דווקא מתאימים למציאות.

1. היזם הוא יצירתי וחושב על דברים שאדם ממוצע לא חושב עליהם.

2. היזם הוא אדם שפועל במציאות על מנת לממש את החזון שלו. הוא מוכן לשנות ו"לצאת מהקופסה".

3. היזם חושב באופן עצמאי ומוכן ללכת נגד הזרם.

4. היזם מתמקד כמעט אך ורק ביוזמה שלו ואינו מתפזר לנושאים מקצועיים אחרים.

5. היזם מוכן לקחת סיכון גדול יותר מהאדם הממוצע. 

6. סיכויי ההצלחה של היזם גדלים כאשר הוא ממוקד אך ורק ביוזמה שלו ומוכן לקחת יותר סיכונים.

המציאות היזמית

על פי הספר המאפיינים התדמיתיים המסומנים בצבע אדום שגויים. על פי מחקרים, מצליחים יותר דווקא יזמים שנוטלים סיכונים מחושבים. לא מעט יזמים המשיכו גם לעבוד כשכירים בזמן שניסו לקדם את היוזמה שלהם או עסקו בפעילויות אחרות.


היזם המצליח אינו מתמקד רק ביוזמה שלו

העבודה כשכיר הייתה רשת ביטחון למקרה של כישלון היוזמה. כך למשל, סטיב ווזניאק, שייסד את חברת Apple ביחד עם סטיב ג'ובס ורונלד ויין המשיך במקביל לעבוד כמהנדס בחברת HP עד לשלב בו החברה מכרה כמה עשרות מחשבים אישיים. 

לארי פייג' וסרגיי ברין מייסדי Google, בתמונה בתחילת פוסט זה,  התלבטו האם למכור את החברה משום שחששו שהפעילות בחברה תפריע להם לסיים את הדוקטורט שלהם.

הנרי פורד הקים את חברת המכוניות הקרויה על שמו כשהוא עובד כמהנדס ראשי בחברה אחרת.


יזמים נוטים לקחת פחות סיכונים מאנשים אחרים

גרנט מצטט מסקנת מחקר שנערך על 800 אמריקאים בוגרים, חלקם יזמים וחלקם אנשים רגילים. 
המסקנה: "אנו מוצאים שיזמים חוששים מסיכון באופן מובהק יותר מהאוכלוסייה הכללית".

במחקר התבקשן המשתתפים לבחור באחת משלוש אפשרויות:

א. תכניס רווח של 5 מיליון דולר בהסתברות של 20%

ב. תכניס רווח של 2 מיליון דולר בהסתברות של 50%

ג. תכניס רווח של 1.25 מיליון דולר בהסתברות של 80%

יזמים בחרו באופן מובהק יותר מאחרים באפשרות השלישית.

זה לא אומר שיזמים נמנעים מסיכונים גדולים. כשהם נוטלים סיכון בתחום אחד הם מאזנים את זה באמצעות זהירות רבה בתחומים אחרים. 
העבודה כשכיר, שהוזכרה בפיסקה הקודמת, היא אחד האמצעים לאיזון.

סיכויי ההצלחה של יזמים קטנים יותר כשהם לוקחים סיכונים גדולים ומתמקדים רק ביוזמה שלהם


היזמים המצליחים מנהלים למעשה את הסיכונים שלהם. הצעדים שלהם מחושבים והם מביאים בחשבון גם אפשרות של כישלון. 

אלו המתמקדים רק ביוזמה שלהם ומוכנים לקחת סיכונים גדולים לרוב נכשלים.

אתם קוראים לפעמים על הצלחה כבירה של יזם שהתמקד רק ביוזמה העסקית שלו ולקח סיכון גדול. 
אתם קוראים גם על אנשים שזכו בפרס הגדול בלוטו.
כפי שלא ניתן להסיק מזכייה של מישהו בלוטו שקניית כרטיסי הגרלה היא הדרך להתעשר, כך גם אי אפשר להסיק מהצלחה של יזם שהתמקד רק ביוזמה שלו ולקח סיכון גדול, שזו הדרך להצליח ביוזמה עסקית.

כל הביצים בסל אחד?


בדרך כלל אינני מייעץ לאנשים כיצד להשקיע את כספם. הסיבה המהותית היא שאיני מוסמך לייעץ בשוק ההון.
אני כן מסביר ללקוחות בכלכלת המשפחה את מידת המעורבות האישית שלהם בסוגים שונים של השקעה. 
ההמלצה שלי היא שככל שהם מבינים פחות ומתעניינים פחות בשוק ההון, כך רצוי שיתנו לגורם מקצועי לנהל להם את ההשקעות ולא ינהלו אותן בעצמם.

פעם אחת חרגתי מהכלל שלי שלא לייעץ. זה קרה בנסיבות מיוחדות. מישהו הציג לי את מה שהציע לו יועץ ההשקעות בבנק לעשות ושאל מה דעתי? 
הסברתי לו שלדעתי יועץ ההשקעות בבנק טועה. אותו אדם פנה לחבר אישי שלו שהוא יועץ השקעות במקצועו וביקש ממנו כטובה אישית להגיד לו האם אני צודק או יועץ ההשקעות בבנק צודק?
יועץ ההשקעות אמר שאני צודק. 

מה גרם לי, בנוסף לנסיבות המיוחדות, להיות כל כך נחרץ?
יועץ ההשקעות בבנק "שם את כל הביצים בסל אחד", כלומר: הציע להשקיע את כל הכסף באפיק מסוים.
אם תשואות אפיק זה היו מתרסקות, הלקוח היה עלול להפסיד את מרבית כספו.   

בדרך כלל, הגישה של לחלק השקעות בין חברות שונות ואפיקים שונים מקטינה את הסיכון. 

אם נחזור ליזמים, נראה שגם כאן פועל אותו עיקרון: יזם המתמקד רק ביוזמה שלו "שם את כל הביצים בסל אחד". 
יזם העוסק גם בדברים אחרים "מחלק את הביצים בין מספר סלים". 
אם היוזמה כשלעצמה מסוכנת, כלומר: יש הסתברות גבוהה שלא תצליח, ההתרסקות של זה ששם את "כל הביצים בסל אחד" עלולה להתרחש בסבירות גבוהה ועלולה להיות קשה.

יום שבת, 15 בדצמבר 2018

כלכלי או משפטי?

עורכי דין. ציור של אונורה דומיה, 1848
מקור התמונה: ויקיפדיה

בפוסט ישן עסקתי במפגש בין ייעוץ כלכלי למשפחות לבין התחום של אימון. 
היועץ לכלכלת המשפחה הוא גם יועץ וגם מאמן. צריכים להיות לו מספיק תבונה, ידע וניסיון על מנת להבין מתי המוקד הוא כלכלי? מתי המוקד הוא אימוני ומתי נדרש שילוב בין השניים?
מעצם טיבו של ייעוץ כלכלי לאנשים או למשפחות הוא נוגע גם בדיסיפלינות אחרות.

בלא מעט פוסטים עסקתי בהיבט הפסיכולוגי. זה לא מקרה שפסיכולוג, דניאל כהנמן, ומומחה לכלכלה התנהגותית, ריצ'רד ת'יילר, קיבלו פרס נובל בכלכלה: הקשר בין התנהלות כלכלית ופסיכולוגיה הוא הדוק. 

בפוסט זה אעסוק מעט בתפר שבין ייעוץ כלכלי למשפחות לבין משפטים. 
גילוי נאות, אין לי ידע והכשרה כלשהם במשפטים.
אעסוק בנושא באמצעות דוגמאות.


לקחת הלוואה ולהשקיע במניות

סיפור 1: משקיע מיומן

רון (שם בדוי לחלוטין כמו כל השמות בפוסט זה) משקיע בשוק ההון באופן עצמאי כבר 10 שנים. ההכנסות שלו מעבודה מגיעות לכ-30 אלף שקל לחודש. בנוסף לדירת מגוריו הוא משכיר דירה. 

אז מה גרם לו להגיע לייעוץ בכלכלת המשפחה? 
רון לקח הלוואה בסכום גבוה על מנת לרכוש מניות. הוא העריך שיקבל תשואה גבוהה. כל אחד טועה לפעמים. גם רון. שערי המניות שקנה התרסקו והוא מתקשה להחזיר את ההלוואה הענקית שלקח.

כיועץ כלכלי תציגו לו בוודאי לבחון אפשרויות כמו:

א. פריסת ההלוואה על מספר שנים גדול יותר.

ב. החלפת ההלוואה בהלוואה עם ריבית נמוכה יותר

ג. מכירת הדירה שהוא משכיר.

הייעוץ הוא לגמרי כלכלי אין פה שום קשר להיבטים משפטיים.

סיפור 2: משקיעים בעיירת פיתוח

אתם נמצאים בנעליו של יועץ לכלכלת המשפחה בעל מחויבות חברתית.
פעם בחודש הוא נוסע לעיר קטנה או ליישוב קטן אחר בדרום הארץ ונותן ייעוץ בחינם או במחיר סמלי.  

הראשון שנכנס לחדרו הוא משה. ההכנסות של משה מעבודתו הן 5,000 שקל לחודש. 
שלא כמו רון, הוא אינו משקיע קבוע בשוק ההון. כמובן שגם אין לו דירה שנייה שהוא משכיר.
הסיפור שלו דומה לסיפור של רון. הוא לקח הלוואה גדולה על מנת להשקיע במניות בבורסה. חשב שהמניות יעלו והוא ירוויח המניות התרסקו. עכשיו אינו יכול להחזיר את ההלוואה. 

קשה לראות פיתרון כלכלי לבעיה. זה כנראה יסתיים בהוצאה לפועל ובתשלום חודשי קבוע אולי לכל חייו.

אתם שואלים אותו: מדוע לקחת הלוואה והשקעת כשאתה לא מבין בניירות ערך ומעולם לא עשית זאת בעבר?
תשובתו מנהל סניף הבנק אמר לי שכדאי ושאני ארוויח.
אתם אומרים לו שהמצב קשה ואתם תנסו לחפש פיתרון. לא בטוח שיש פיתרון.

משה יוצא ונכנס יוסי. סיפורו זהה מילה במילה לסיפורו של משה. גם מה שאתם אומרים זהה. גם מה שאתם אומרים זהה.
אחרי יוסי נכנסת שרה, אלמנה קשת יום, ואחריה מאיר ויעקב. לכולם סיפור זהה.

דבר אחד ברור פיתרון כלכלי לבעיה כנראה שאין. צריך לצאת מהקופסה ולחפש פיתרון אחר.
עכשיו יש אולי מפגש עם תחום המשפטים. אתם מכנסים את כל אלה שפנו אליכם ואומרים שלדעתכם יש מקום להתייעץ עם עורך דין.

האם ביצע המנהל עבירה על החוק?

את התשובה לשאלה הזו ייתן עורך דין ולא אתם. היות שללקוחות אין ממה לשלם זה צריך להיות מישהו שיעשה את זה בהתנדבות או לחילופין ירוויח מהגשת תביעה ייצוגית.

העובדות ברורות:

א. המנהל הציע לאנשים שאינם מבינים בשוק המניות להשקיע וגם יעץ להם לקחת הלוואה על מנת להשקיע. 

ב. המנהל יצר מצג שווא שהם ירוויחו. ייתכן שהוא עשה את זה באופן בוטה. ייתכן שהוא עשה זאת במרומז. 

ג. המנהל לא יידע אותם מספיק על הסיכונים שהם לוקחים על עצמם.

ד. האנשים האלה סמכו על המנהל שהוא בעיניהם סמכות.

ה. האנשים האלה הפסידו את כל או מרבית כספם.

ו. הבנק הרוויח מממתן ההלוואות ומדמי ניהול ועמלות קניה ומכירה של ניירות ערך.

ז. מנהל הבנק הרוויח משום שהביצועים שהסניף שניהל היו טובים יותר בהשוואה לתסריט בו לא היה משכנע את הלקוחות לקחת הלוואה ולהשקיע. כשהביצועים טובים יותר המנהל מתוגמל.

אין חילוקי דעות ביחס לכך שהתנהגותו של המנהל בלתי ראויה. השאלה היא: האם היא עברה את הסף הפלילי?
את התשובה יכול וצריך לתת עורך דין.

תסריטים אפשריים:

1. המנהל עבר את הסף הפלילי.
הפעלת עורך דין עשויה להחזיר לתושבים את כספם.

2. המנהל היה בתחום האפור.
ייתכן שיש מקום לנקוט בצעדים משפטיים.

3. המנהל לא עבר את הסף הפלילי
ייתכן שיש מקום לנסות דרכים אחרות לקבל את הכסף בחזרה. 

4. זה לא רק המנהל גם לבנק יש אחריות
יכול להיות שזה פלילי אבל גם לבנק יש אחריות שילוחית.
יכול להיות שבמאמץ לא גדול מגלים שבעיר קטנה סמוכה התרחשה בדיוק אותה תופעה. 
האם זו יוזמה פרטית של שני מנהלים או שהבנק עצמו עודד אותם לעשות את זה או עצם עין למרות שידע?
כשזה לא רק מנהל סניף אחד, הסיכוי שהלקוחות יקבלו את כספם גבוה יותר. זה נראה, לפחות כביכול, כמדיניות ולא כיוזמה פרטית של מנהל סניף.


אמצעים נוספים

הלקוחות יכולים לנקוט באמצעים נוספים כגון:

א. פנייה לארגוני צרכנים.

ב. פנייה לתקשורת.

ג. שימוש ברשתות חברתיות

ד. מכתבי תלונה על המנהל להנהלת הבנק וציון העובדה שהם מרגישים מרומים ויעזבו את הבנק (לא ממש איום במצבם הפיננסי הנוכחי) וימליצו לכל חבריהם וקרוביהם לסגור את החשבון בבנק ולפתוח חשבון בבנק אחר (זה יכול להיות איום ממשי. לא הנהלת הבנק ולא אני יודעים מי הם בני הדודים והחברים של הלקוחות ומה מצבם הכלכלי). 


הטבה או מתנה מחברת הסלולר

הסיפור כאן נלקח מהעיתונות הכלכלית ומסיפורים שסיפרו לי אנשים שפנו לייעוץ כלכלי.
חברות הסלולר בהן מדובר מכחישות את מה שטוענים אותם אנשים. 

הלקוחות טוענים שהובטח להם שאם יצטרפו למנויי החברה או יתחייבו להמשיך להיות מנויי החברה במשך תקופה מסוימת יקבלו בחינם מכשירים, למשל: Tablets.
הם חתמו וקיבלו Tablets (או מכשיר או אביזר אחר). 
הייתה רק בעיה אחת: בחשבונות החודשיים הם חויבו בתשלומים עבור ה-Tablets. 

החברות טוענות שבהסכמים עליו חתמו הלקוחות מצוין במפורש שה-Tablet הוא בתשלום. 
החברות מציגות את ההסכמים החתומים.

לכאורה, אין כאן בעיה בכלל ובוודאי אין בעיה משפטית. צריך לקרוא הסכם לפני שחותמים עליו. 
כשמדובר באנשים כמוני וכמו חלק מהקוראים בוודאי שאין בעיה. 

במאמר מוסגר אציין כי נציג מכירות של אחת החברות הציע לי בשיחת טלפון בחביבות ובפירוט רב תוכנית מנוי מיוחדת ומוזלת. כשביקשתי שישלחו הסכם ריק בדוא"ל או בפקס לפני שהשליח יביא לי למחרת את הטלפון, הנכלל בעסקה, אמרו לי שהמדיניות של החברה היא שלא שולחים ללקוחות הסכמים.
השליח ביקש שאחתום. סירבתי לחתום בלי לקרוא. הוא אמר שהוא ממהר והשאיר לי מכשיר והסכם לחתום.
כשקראתי גיליתי שני סעיפים מהותיים לרעתי, שמסיבה כלשהי לא הוזכרו בשיחה. לא חתמתי על ההסכם. החזרתי את הטלפון ועברתי לחברה אחרת.

האם אתם מצפים מעולה חדש בגיל מבוגר שאינו שולט בשפה העברית שיתנהג כמוני ויקרא את ההסכם?
מסתבר שחלק מהמתלוננים בעיתונות הכלכלית הם כאלה שאינם שולטים בשפה העברית ואינם מבינים את המנטליות הישראלית. החברה לא הציעה להם לקרוא ולחתום על חוזה ברוסית או באמהרית. מסיבות מובנות מי שהתראיינו לכתבה בעיתונים לא היו המתלוננים. המתראיינים היו קרובי משפחה צעירים השולטים היטב בעברית.

הם גם לא יודעים לפנות מיד לחברה ולהודיע לה שהם מחזירים את המכשיר ולא מוכנים לשלם. הם פשוט מרגישים מרומים ומסרבים לשלם.
החוב טופח. הם מקבלים מכתבי התראה מעורכי דין, כולל דרישה לשלם על הטיפול של עורכי הדין.

כמו בשני הסיפורים הקודמים, אם מדובר במקרה בודד, ספק אם טיפול משפטי יפתור את הבעיה, אבל אם מדובר בעשרות מתלוננים שסיפורם זהה, כדאי להיוועץ בעורך דין.

התפטרו ולא קיבלו פיצויים


סיפור 1: כוכב הייטק שהתפטר

רועי (עוד שם בדוי לחלוטין) שגדל במשפחה מבוססת בתל אביב, שירת ביחידה טכנולוגית מובחרת. 
עבד בחברות הייטק ונחשב לאיש מקצוע מעולה. בגיל 40 הסתכסך עם המנהל שלו ואמר: "אני מתפטר" אמר ועשה. 
הוא לא קיבל פיצויי פיטורים. חיפש עבודה והתקשה למצוא בגלל גילו.  הייעוץ הוא לגמרי כלכלי אין פה שום קשר להיבטים משפטיים.
 

סיפור 2: הגיעו מים עד נפש


מגניסטו הוא עובד זוטר יוצא אתיופיה בן 40. במשך שנים 20 שנים  לא קידמו אותו בעבודה והמנהל הישיר שלו ביזה אותו בנוכחות עובדים אחרים. אשתו חלתה במחלה קשה והוא צריך לטפל בה ובילדים. מגניסטו התפטר מעבודתו אחר שסיפר לחברה בה הוא עובד מדוע הוא התפטר.
הוא לא קיבל פיצויים. 
הוא הגיע לייעוץ כלכלי שנעשה בהתנדבות.

עכשיו יש אולי מפגש עם תחום המשפטים. אתם אומרים לו שלדעתכם יש מקום להתייעץ עם עורך דין ומפנים אותו לעמותת טבקה. 
אין ספק שעורך דין יטפל בו בהתנדבות. 
כיועץ לכלכלת המשפחה אני מעריך מקריאה באתרי אינטרנט רלוונטיים שמגיעים לו פיצויים בנסיבות האלו אבל אינני עורך דין.


השורה התחתונה


בין כלכלת המשפחה לדיסיפלינות אחרות יש נקודות השקה. גם בין כלכלת המשפחה ומשפטים יש נקודות השקה. יהיו מצבים בהם הפיתרון של בעיה כלכלית עשוי להיות משפטי.
היועץ לכלכלת המשפחה צריך להיות מודע לכך ולדעת לערב עורך דין במקום לנסות לפתור בעיה שהיא קשה לפיתרון או בלתי פתירה באמצעות ייעוץ כלכלי.

יום ראשון, 9 בדצמבר 2018

התחדשות עירונית

מראה כללי של שכונת בית הכרם בשנת 1943
מקור התמונה: ויקיפדיה

גדלתי בשכונת רסקו בירושלים. הבתים בשכונה היו בתים משותפים בני שלוש קומות חסרי חן. חלקם בניני טיח ללא ציפוי אבן ירושלמית. 
כשהייתי בכיתה ו' עברנו לגור בשכונת בית הכרם. גרתי בבית משותף אבל בתים רבים בשכונה היו בתים פרטיים חד-משפחתיים עם גינות גדולות. 

מעין התחדשות עירונית


בית הכרם הייתה שכונה מבוקשת. קבלנים רצו להרוויח כסף. גם חלק מתושבי השכונה. 
לאט, לאט נעלמו הבתים הקטנים והגינות הגדולות. במקומם צצו בתי דירות בני מספר קומות. 

בהתחלה ברחובות הראשיים כמו שדרות הרצל ורחוב בית הכרם. אחרי זה גם ברחוב החלוץ וברחובות "שכונת הפועלים" כמו רחוב הבנאי.

מבחינה כלכלית החלפת הבתים החד משפחתיים עם הגינה בבתי דירות הייתה עסקה משתלמת לכל הצדדים:

1. הקבלנים שבנו מכר דירות והרוויח. 
בנייה כזו הייתה לו זולה יותר משום שלא היה צריך לרכוש את 
הקרקע.

2. בעלי הבתים שקיבלו מספר דירות ושדרגו את מצבם הכלכלי באמצעות השכרת או מכירת דירות.
לחילופין היו יכולים לתת את הדירות לילדיהם במקום לעזור להם בקניית דירה.

3. היצע הדירות בשכונה גדל
אנשים שהעדיפו לגור בשכונה היו יכולים לרכוש דירות.

התהליך שאני מתאר כאן התרחש גם בשכונות אחרות בירושלים ובערים אחרות.

היה לו גם מחיר: בשכונות נשארו פחות שטחים ירוקים, פחות עצים וצפיפות הדיור גדלה.  

התחדשות עירונית בעשור השני של המאה ה-21


התהליך שתיארתי בפיסקה הקודמת התרחש בהדרגה החל משנות ה-60 של המאה הקודמת, כנראה אפילו לפני כן, רק שאני לא הייתי שם ולא ידעתי.

בעשור האחרון עלו מחירי הדירות בישראל באופן עקבי ובאופן משמעותי. היצע הדירות לא הדביק את הביקוש וגם נוצר מחסור בקרקעות לבנייה באזורי מגורים עירוניים מבוקשים כמו תל אביב וירושלים.

אחד הפיתרונות הוא התחדשות עירונית. היא ניתנת לביצוע בשני אופנים: הוספת דירות בבניינים קיימים (להלן תמ"א 38/1) "פינוי בינוי" או תמ"א 38/2.

גורמים ממשלתיים שניסו לפתור את בעיית המחירים הגבוהים, שבתפיסתם של חלק מהרוכשים הפוטנציאליים ימשיכו לעלות לעד, עודדו פיתרונות שונים להגדלת היצע הדירות ובכלל זה התחדשות עירונית.

מה שתואר בפסקה הקודמת והיה פרי יוזמה פרטית, קיבל מעטפת חוקית, למשל: די בהסכמה של 80% מהדיירים על מנת לבצע "פינוי בינוי".

האם ההתחדשות העירונית טובה לכל המעורבים בה?

הקבלנים

כמו ב"מעין התחדשות עירונית" גם בהתחדשות עירונית הקבלנים מרוויחים ממכירת הדירות הנוספות בבניין.
רווח גדול של הקבלנים בהשוואה לבנייה רגילה הוא החיסכון בעלות רכישת קרקע. 


המחיר שהם משלמים הוא התהליכים המייגעים מול הדיירים. בנוסף להתנגדויות של חלק מהדיירים, צריך גם לדאוג להם לדיור חלופי בתקופת העבודות. בתמ"א 38/1 זו עשויה להיות תקופה קצרה. בתמ"א 38/2 מדובר בשנים.

הדיירים

בעוד ב"מעין התחדשות עירונית" הייתה משפחה אחת או היו שתי משפחות שהיו צריכות לקבל החלטה, ב"פינוי בינוי" ובתמ"א 38/1 מדובר במספר גדול יותר של משפחות.
לפעמים הורסים או מרחיבים את הבניינים בני השלוש או ארבע קומות שנבנו ב"מעין התחדשות עירונית" בשנות ה-60. 

לדיירים שונים יש רצונות ואינטרסים שונים. זה יכול להתפתח לסכסוכים ולמריבות. לעיתים עשוי להגיע גם לפתחו של בית משפט.

היתרונות מבחינת הדיירים 

1. יקבלו דירות עם שטח גדול יותר ועם חדר ביטחון.

2. יהיו תוספות ושיפורים לבניין כמו מעליות וחניות.

3. יסודות הבניין יחוזקו.

4. אם מדובר ב"פינוי בינוי" יגורו בבניין חדש ומודרני במקום בבניין ישן.

החסרונות מבחינת הדיירים 

1. בתקופת הביניים יצטרכו לגור בדירות שכורות. 
חברת הבנייה צריכה לשלם את השכירות.
בפרויקטים של "פינוי בינוי" התקופה הזו עלולה להימשך שנים ארוכות. לא תמיד זה נגמר בזמן המתוכנן. לפעמים צריך לעבור מדירה שכורה אחת לדירה שכורה אחרת.
לא לכל אחד מתאים להתרחק ממקום מגוריו ולא תמיד יש דירות להשכרה הסמוכות למקום המגורים.

2. סיכונים

א. הקבלן עלול לפשוט את הרגל או להתקשות במכירת הדירות. 
יש מנגנון של הגנה באמצעות ערבויות אבל צריך לממש אותו באופן מושכל.

ב. לפעמים מקבלים דירות בקומות שונות מהקומה בה התגוררו.

ג. אם הדיירים נתנו אישור לפרויקט "פינוי בינוי" והפרויקט התחיל, מי שמוכר את הדירה במהלך התקופה לא ירוויח כלכלית מפרויקט "הפינוי בינוי".

ד. עלויות המגורים השוטפות גדלות
הדירה שמקבלים גדולה יותר כך שגם הארנונה גדלה.
מתווספות מעליות. התחזוקה יקרה ותשלומים לוועד בית גדלים. 
בחלק מהמקרים מספר הדירות הגדול מחייב שימוש בשירותיה של חברה במקום וועד בית. זה כמובן מגדיל את ההוצאות בוודאות ואולי מקטין את הסכסוכים בין הדיירים.
בעיתונות הכלכלית תוכלו למצוא מאמרים בהם נטען שמרבית החברות האלה אינן מקצועיות והתחזוקה הלקויה, בעיקר במגדלים, תבוא לידי ביטוי אחרי חמש שנים או יותר.

צריך לשים לב לכך שעלולים להיות דיירים שיתקשו לעמוד בהוצאות התחזוקה השוטפות הגבוהות יותר.

השורה התחתונה: דיירי הדירות מקבלים נכס שערכו גבוה מערכה של דירתם המקורית במחיר של אי נוחות בתקופת הביניים ובמחיר של עלייה בעלויות התחזוקה השוטפות.

השקעה בתמ"א 38 


במצב הנוכחי כשהתשואות בשוק ההון נמוכות והסיכונים גדולים יש חברות המציעות למשקיעים להשקיע בהלוואות לקבלנים באמצעותן. 
הרעיון הוא להשיג תשואה גדולה יותר ממה שאפשר להשיג בשוק ההון.
מצד אחד הקבלנים זקוקים למימון וחייבים לקחת הלוואות. מצד שני הריבית שהחברות האלה גובות מהקבלנים נמוכה מהריבית שגובים הבנקים.

לקבלנים זה כדאי. האם זה כדאי גם למשקיעים? 
אין תשובה חד משמעית לשאלה הזאת. 
אבל מי שמבין בתחום הזה חייב להיזהר, קל וחומר שמי שלא מבין. יש חברות רציניות המציעות השקעה כזו ויש גם כאלה שאינן כאלה. הרשות לניירות ערך חושבת שראוי להזהיר את הציבור מהשקעה בחלק מהחברות האלה.
הרשות התחזתה לחברה כזו בשם R.N.E (ראשי תיבות של הרשות לניירות ערך). באתר חברת R.N.E הפיקטיבית הציעה להשקיע בפרויקטים כאלה עם תשואות הזויות. 
אלה שביקשו להשקיע, והיו כאלה, קיבלו מהם הסבר מלא שמדובר בהתחזות ובתנאים לא ריאליים ושעליהם להיזהר מהשקעה בחברות כאלה.

כמה נקודות שראוי לשים לב אליהן בהשקעה כזו:

1. חשוב לדעת מיהי החברה שבונה
יש קבלנים עם רקורד מכובד ויש אחרים ללא ניסיון בפרויקטים כאלה או עם עבר עסקי מפוקפק. 
משקיע ממוצע לא ידע להבחין ביניהם. האם החברה שלה הוא נותן את כספו יודעת? חלק מהחברות יודעות וחלק יודעות פחות.

2. חשוב שיהיו מנגנוני ביטחון
גם קבלנים שפועלים בהגינות ובמקצועיות עלולים להיקלע לקשיים. נדרשים: פיקוח הנדסי, ערבויות של בנקים, עורכי דין וכיו"ב.

3. האם מפזרים את הכספים שלכם בכמה פרויקטי תמ"א או שמים "את כל הביצים" בפרויקט אחד?
במקרה השני הסיכון גדול יותר. אם תיקחו אותו, צריכה גם להיות תשואה גדולה יותר.

4. האם ההחזר הוא הדרגתי לפי לוח תשלומים או בסיום הפרויקט?
סיום הפרויקט עשוי להתעכב מסיבות שונות. חלקן אינן תלויות בקבלן. 

5. באיזה שלב של הפרויקט נמצא הקבלן?
ככל שהשלב מתקדם יותר הסיכון קטן יותר. 
אם טרם הושגו אישורים מהרשויות, הפרויקט עלול להתעכב. גם החזר ההלוואה.
אם טרם הושגה הסכמת מספר הדיירים הדרוש על פי החוק, זה עלול לקחת זמן רב. כולל פניות של דיירים לערכאות משפטיות. 
אם הושגה הסכמת 100% מהדיירים זה הרבה יותר טוב מאשר אם הושגה הסכמת המספר המינימלי הנדרש על פי החוק.

אם מוצו כל התהליכים הנדרשים ואפשר כבר להתחיל בפרויקט, הסיכון קטן יותר.

אם הפרויקט כבר נמצא בעבודה, הסיכון קטן אפילו יותר.

ככל שהסיכון גדול יותר גם התשואה צריכה להיות גבוהה יותר. אחד הפרטים החסרים באתר הפיקטיבי של R.N.E הוא השלב בו נמצאים הפרויקטים.

השקעה בתמ"א וריבית הפריים

איני מומחה בתחום התמ"א. כל הניסיון שלי מתמצה בהצעות שקיבלתי להשקיע בחברות מסוג זה ובשתי פגישות עם חברות המעוניינות לעשות פרויקט "פינוי בינוי". 

התשואה בפרויקטים שהציעו לי להשקיע בהם אינה צמודה. 
בסוף חודש נובמבר בנק ישראל העלה את ריבית הפריים אחרי 3.5 שנים שבהם היא הייתה בשפל. 
אחת ההשלכות של עליית הריבית היא הקטנת התשואה הריאלית בפרויקטים מסוג זה.

מקריאת העיתונות הכלכלית קיבלתי את הרושם שאין מדובר בעלייה חד פעמית, אלא במגמה. מגמה זו משתלבת עם מה שקורה בארצות אחרות, למשל עליות הריבית בארצות הברית.

אם אכן זה הכיוון, עשויות להיות לעליות ריבית השלכות רבות על מצבם הכלכלי של משקי בית. 
יש כאלה החושבים שזה עלול גם להשפיע על שוק הדיור. 
אין ספק בכך שחלק מלוקחי המשכנתאות לקחו משכנתאות שהם יתקשו להחזיר. 
חלק גדול מאותן משכנתאות צמודות לריבת הפריים. ככל שהיא תעלה אותם לווים יתקשו יותר בהחזר המשכנתאות. 

האם זה יגיע למצב דומה למה שקרה בארה"ב במשבר הסאבפריים? 
לא לי ניתנה הנבואה וגם אינני מספיק מומחה על מנת להציג מענה לשאלה כזו. 
יש לי מספיק ניסיון על מנת לא לשלול על הסף תסריטים פחות אופטימיים ממה שאנחנו רוצים להאמין.


יום שישי, 7 בדצמבר 2018

כיצד צריכות קבוצות סיכון להתמודד עם ניסיונות עושק?

בפוסט הקודם את מי עושקים? קבוצות הסיכון, תיארתי את המנהג הרווח אצל חברות טלמרקטינג, מתרימים וסתם חברות לנצל את חולשתם של לקוחות פוטנציאליים.

בפוסט תיארתי קבוצות סיכון: קשישים, עולים חדשים ויוצאים בשאלה. בפוסט זה אציע לקבוצות הסיכון כיצד להתמודד עם הבעיה.
למעשה מדובר בניהול סיכונים.

בניהול סיכונים ניתן להתמודד עם סיכונים לפני התרחשות אירוע סיכון, למשל באמצעות הימנעות מסיכון.
ניתן גם להתמודד עם סיכונים אחרי התרחשות אירוע סיכון. למשל תיקון תקלה טכנית שהשביתה מערכת. 


לפני התרחשות אירוע של עושק

להיות מודעים לסיכון של ניצול חולשתם לצרוך עושק. למודעות עשויים להתלוות חלק מהצעדים הבאים:

1. להגיד לנציג החברה או העמותה שאתם מעוניינים לבדוק את ההצעה או הבקשה ושיחזור אליכם במועד מאוחר יותר.

2. לבקש את נוסח ההסכם על מנת שתוכלו לבדוק אותו.

3. לבדוק אותו בעצמכם.

4. לבדוק שוב בעזרת מישהו אחר מיומן יותר, כגון: בן משפחה, חבר, חבר לעבודה וכיו"ב.

5. במקרה של עמותה מתרימה אספו מידע על העמותה.
אפשרי באמצעות חיפוש בגוגל.
אתם מוזמנים להיעזר בפוסט שלי: תרומות: למי לתרום? 

רק לאחר שהמסקנה היא שלא עושקים אתכם או מרמים אתכם אפשר לרכוש או לתרום.

אחרי התרחשות אירוע של עושק


הדבר הכי חשוב הוא לא להתבייש בזה שנפלתם במלכודת ולספר את זה לגורמים שיכולים לעזור לכם.

גורמים שיכולים לעזור לכם (רשימה לא ממצה):

1. קרובי משפחה
אם אתם עולים חדשים שאינם יודעים היטב עברית, ייתכן שיש לכם קרובי משפחה צעירים שנולדו בארץ ועברית היא שפת האם שלהם. 

אם אתם קשישים שכבר אינם במיטבם, קרובי משפחה צעירים יותר יתמודדו טוב יותר מכם מול הגורם העושק.

2. הרשות להגנת הצרכן ולסחר הוגן
רשות זו במשרד הכלכלה והתעשייה יכולה לעזור. בנוסף להחזרת כספכם היא גם מוסמכת להטיל קנסות במקרים כאלה. 
סביר להניח שאינכם היחידים. ייתכן שהם מודעים למקרים נוספים. אם כן, זה עשוי לקצר את תהליך הטיפול.
כתובת האינטרנט שלהם: הרשות להגנת הצרכן ולסחר הוגן.

3. "יהיה בסדר" בגלי צה"ל
תכנית זו מטפלת היטב בתלונות מגוונות של אזרחים, כולל מקרים מהסוג בו עוסק פוסט זה.
לא פעם אותה חברה, שאיימה על האזרח הפשוט בתביעות משפטיות והתעלמה מכל טענותיו הענייניות, מחליטה לאחר פניות מגלי צה"ל להחזיר לאזרח את כספו "לפנים משורת הדין". 
האם "לפנים משורת הדין" הוא באמת לפנים משורת הדין? להערכתי במקרים רבים הוא כדין ולא לפנים משורת הדין. יש חברות המעדיפות להציג את זה כך משום שהתדמית שלהן גרועה פחות והמקרה הזה איו הופך באופן אוטומטי לתקדים.

כתובת האינטרנט שלהם: יהיה בסדר

4. עמותות העוזרות לאוכלוסיות ספציפיות

עמותות המסייעות לאוכלוסיות ספציפיות עשויות לשלוח לנעשק עובדים או מתנדבים שיסייעו להם בהתמודדות.   

5. משפטנים בהתנדבות

חלק מהעמותות מעניקות גם שרותים משפטיים ללא תשלום באמצעות משפטנים מתנדבים. דוגמה לכך היא עמותת טבקה - צדק ושיוויון ליוצאי אתיופיה.

עמותת אביב לניצולי שואה נותנת לניצולי שואה גם סיוע משפטי.

בעמותת הלל ליוצאים בשאלה ניתן גם סיוע משפטי.

בחוגים למשפטים אוניברסיטאות יש קליניקות משפטיות. סטודנטים הנעזרים בעורכי דין מכינים פניות לבתי משפט בשמם של כאלה שנעשקו. השרות ניתן ללא עלות.
אני מכיר שרות כזה באוניברסיטה העברית בירושלים ובאוניברסיטת תל אביב. בהחלט ייתכן שיש קליניקות המטפלות בנושאים אלה גם באוניברסיטאות נוספות. 
  

נקודות חולשה של העושקים

1. תקשורת

החברות והעמותות לא אוהבות שפרשיות כאלה מגיעות לתקשורת כשהן מוזכרות בשמן המלא. זה עלול לגרום ללקוחות אחרים להתרחק מהן.

2. בתי משפט ועורכי דין

חברות ועמותות מפחדות מתביעות משפטיות וממכתבי עורכי דין, המחליפים פניות של לקוחות חלשים. הנזק אינו רק בהחזרת כספי המתלונן. זה יכול להביא לתביעות נוספות ולפגוע במוניטין שלהן, אם יש להן מוניטין. 

3. המנכ"ל

 ברגע שמגיעים לפרטי ההתקשרות של המנכ"ל ומתקשרים אליו בהרבה מקרים הבעיות נפתרות. 
למנכ"ל יש חששות לפגיעה בשמו הטוב ומי יודע אולי גם בסיכוייו לכהן בתפקידים מכובדים נוספים.

יום שני, 26 בנובמבר 2018

את מי עושקים? קבוצות הסיכון

חברות טלמרקטינג, מתרימים וסתם חברות נוהגים לנצל את חולשתם של לקוחות פוטנציאליים: מוכרים להם דברים שהם לא צריכים, מוכרים להם דברים בתנאים שונים ממה שמספרים להם בעל פה ומתרימים אותם למטרות הזויות ולעמותות שהתרומות, או לפחות רוב כספי התרומה, הולכים למטרות שונות ממה שנאמר לתורמים. 

כבר כתבתי על זה בפוסט: קשישים לכבד או לנצל חולשה? ובפוסט תרומות למי לתרום? 

יוזמה מבורכת של משרדי ממשלה והרשות להגנת הצרכן עשויה להביא להחמרת עונשם של עושקי קשישים באמצעות טלמרקטינג.

עד שזה יקרה צריך לנסות להתמודד עם אותן חברות ועמותות באמצעות הכלים הקיימים. 

בפוסט זה אתאר את קבוצות הסיכון להיעשק. בפוסט הבא אציע מספר דרכי התמודדות.
ברור שמי שבקבוצת סיכון צריך להיזהר יותר מאחרים. כדאי גם לסובבים אותו להיות ערים לתופעה.


קשישים

יש קשישים שכבר אינם במיטבם. קל למכור להם דברים. לפעמים מפעילים גם לחצים ומשתמשים בטכניקות רמייה מגוונות על מנת ללחוץ עליהם. הם לא עומדים בלחץ. הם קונים או תורמים.

עולים חדשים

עולים חדשים צעירים עשויים ללמוד את השפה ולהתערות במנטליות הישראלית. כאשר מדובר באנשים מבוגרים יותר, השליטה שלהם בשפה העברית עשויה להיות מוגבלת. את המנטליות ותפיסת העולם כמעט שלא ניתן לשנות. 

יותר קל להחתים אותם על משהו שונה ממה שנאמר להם בעל פה. ממילא יתקשו לקרוא ולהבין את החוזה או ההסכם בעברית.
זה קורה גם לאחרים שחותמים על הסכם בלי לקרוא אותו, אבל לעולים בגיל מבוגר שהשליטה שלהם בעברית במקרה הטוב מוגבלת זה קורה יותר. 


יוצאים בשאלה

בעולם החרדי יש כאלה שאינם צריכים לדאוג לפרנסתם. הם לומדים בישיבה וכל עוד אינם בעלי משפחות אינם צריכים לנהל את כלכלתם. הם חיים בבועה ואינם מכירים את העולם שבחוץ. 

ישראל מפגרת בחינוך פיננסי לכל האוכלוסייה, קל וחומר לתלמידי ישיבה, ובלא מעט מקרים גם לצעירות חרדיות, שאינם לומדים כישורי חיים.
הם אינם מבינים את הקשר בין עבודה לכסף ואינם מבינים שאין ארוחות חינם.

כאשר מישהו כזה מחליט לצאת בשאלה או מישהי כזו מחליטה לצאת בשאלה, בתקופה הראשונה שהם נחשפים לעולם החיצוני הם "טרף קל" לאנשי מכירות אגרסיביים ולא תמיד הכי הוגנים. 


תיירים

גם תיירים אינם מכירים את המנטליות ואינם יודעים את השפה. התרבות והמושגים שלהם שונים. 
בשונה מהקבוצות האחרות הם נמצאים כאן לתקופה מוגבלת. אי אפשר למכור להם חלק גדול מהדברים שמוכרים לאלו שגרים כאן באופן קבוע ולכן טווח העושק קטן יותר.


טיפים ראשונים

1. מי שבקבוצת סיכון צריך להיזהר יותר.

2. מי שבקבוצת סיכון צריך להיעזר בכאלה שאינם בקבוצת סיכון ויכולים להתמודד טוב יותר.


יום שבת, 24 בנובמבר 2018

פנסיה: מיתוס ה-70%


חניכי הנוער העובד מפגינים נגד קיצוץ בפנסיה.
מקור התמונה: ויקיפדיה


בסדרת פוסטים על תכנון פרישה לגמלאות עסקתי גם בפן הכלכלי. טענתי שהעיקרון הבסיסי הוא שהכנסות קטנות וההוצאות גדלות. לא ניסיתי לכמת את גובה ההכנסות הנדרשות לשמירה על רמת החיים לפני הפרישה. 

איך מכמתים את גובה ההכנסות הנדרשות לשמירה על רמת החיים של לפני הפרישה?
מקובל כלל האצבע הבא: אם צברתם פנסיה בשיעור 70% מהמשכורת האחרונה תוכלו לשמור על רמת החיים.

ההנחה היא שחלק גדול מהדור שמתקרב לגיל הפנסיה יצברו אתת אותם 70% בעוד דור ה-Y ודור ה-Z צפויים לצבור בממוצע כ-30% עד 50%.

במאמר בעיתון גלובס טוענים שחר ראובני ומאיר שמואלי, אנליסטים להשקעות לטווח אורך במערך הייעוץ של בנק לאומי, כי צבירה של 70% היא למעשה כ-50% משום שהמעביד מפריש לפנסיה רק על כ-71% מהמשכורת בממוצע. 
הם מציעים לקוראים להשלים את הפנסיה באמצעות חיסכון עצמאי על החלק מההכנסה שהמעביד אינו מפריש עבורו.

הטענה שלי היא ש-70% זהו מיתוס שאינו בהכרח מיצג את המציאות היום ואת המציאות שתהיה בעתיד. המיתוס צמח משום שבעבר הוא בהחלט ייצג את המציאות של רוב השכירים במשק.


לפני כמה עשורים

 
ההבהקים הבאים מתארים את דפוסי העבודה המקובלים לפני מספר שנים במדינת ישראל:

1. רוב העובדים היו שכירים במשרה מלאה.

המעבידים הפרישו עבורם לפנסיה. לרוב גם עובדים הפרישו את חלקם לפנסיה.

היום: אחוז נמוך יותר של שכירים. יותר עובדים במשרות חלקיות. בעתיד צפויים מודלים של עבודה חלקית כשכיר ועבודה חלקית כעצמאי.

2. רוב העובדים עבדו ברציפות באותו מקום עבודה או שהחליפו פעם או פעמיים עבודה במהלך שנות עבודתם.

עבודה רציפה באותו מקום עבודה פירושה הפרשה עקבית לפנסיה. 
עבודה רציפה באותו מקום פירושה גם התקדמות ברמת השכר עם הזמן. 
במגזר הציבורי היה מקובל לתת תוספת ותק של 1% כל שנה. 
כתוצאה מכל הגורמים האלה במקרים רבים העובדים קיבלו את השכר הגבוה ביותר ממש לפני הפרישה לגמלאות. 

היום: עובדים מחליפים מקומות עבודה מרצון או עקב צמצומים וסגירת מקומות עבודה. 
בתקופות שבין עבודה לעבודה אין מעביד שמפריש עבורם לחיסכון פנסיוני. 
עובדים בגיל מבוגר כמה שנים או אפילו יותר מעשור לפני הפרישה עלולים להידחק החוצה ממעגל העבודה.
המשכורת האחרונה לפני הפרישה אינה בהכרח המשכורת הגבוהה ביותר של העובד.  

3. החיסכון הפנסיוני היה ציבורי או הסתדרותי

שני מנגנוני הפנסיה הנפוצים היו: פנסיה תקציבית ופנסיה של קרן פנסיה הסתדרותית.
התפיסה הייתה דאגה לעובד ולא תפיסה עסקית.
פנסיה תקציבית ניתנה בלי שהעובד הפריש לפנסיה.
החישוב בשתי הפנסיות היה 2% לשנה על פי המשכורת האחרונה. עובד שעבד 35 שנה קיבל 70% פנסיה. 70% היה המקסימום. לא היה ניתן לצבור יותר מ-70%.
כפי שראיתם בסעיף הקודם, בדרך כלל המשכורת האחרונה הייתה הגבוהה ביותר.

היום: החיסכון הפנסיוני מנוהל ברובו על ידי חברות ביטוח. חלק נוסף מנוהל על ידי בתי השקעות. אלה הם גופים מסחריים שרוצים להרוויח. הדאגה לעובדים לא בהכרח בראש מעייניהם.
חלק גדול מהחסכונות תלויים בתשואות שמשיגים הגופים המנהלים את החסכונות. 
החישוב אינו באחוזים מהמשכורת אלא אישי על פי הסכום שנצבר בחיסכון. 

4. גיל התחלת העבודה עלה

בעבר התחילו לעבוד מיד אחרי הצבא או מיד אחרי הלימודים האקדמיים, לרוב אחרי תואר ראשון. מרבית העובדים צברו 35 שנות עבודה שהקנו להם פנסיה של 70%.

היום: אחרי הצבא יש טיול אורך לחו"ל. אחרי הטיול יש הכנה לבחינות פסיכומטריות. לפעמים צריך לשפר את הציונים ולחזור על הבחינה.
יש כאלה שלפני הצבא עושים שנת שרות. 
יותר צעירים לומדים גם לתארים מתקדמים. 
מתחילים לעבוד בגיל מאוחר יותר מה שמקטין את הסיכוי לעבוד 35 שנה. תוסיפו לזה את חוסר היציבות של מקומות העבודה שאף הוא מקטין את משך הזמן לצבירת פנסיה. 
בהרבה מקרים צוברים פחות לפנסיה.


5. תוחלת החיים עולה 

בעבר גמרו לעבוד יצאו לפנסיה וחיו 10 שנים או 15 שנים ברוב המקרים. עלות הפנסיה למי ששילם הייתה יחסית נמוכה.

היום: היום חיים בממוצע סדר גודל של 20 שנה אחרי גיל הפנסיה. הפורשים לפנסיה מקבלים מספר גמלאות חודשיות גדול יותר. 
החברות המנהלות את החסכונות הפנסיוניות הן חברות עסקיות: כשמשלמים בממוצע יותר חודשים משלמים פחות בכל חודש. כך נולד המושג של מקדם המרה.
ככל שהמקדם גבוה יותר צריך לצבור יותר כסף על מנת לקבל את אותה קצבה חודשית.
ככל שעולה תוחלת החיים עולה מקדם ההמרה.
היום נקבע ברוב המקרים מקדם ההמרה בגיל הפרישה ולא בגיל בו מתחילים את החיסכון. 
בעבר היו תכניות חיסכון פנסיוניות, למשל: ביטוחי מנהלים, שבהן נקבע המקדם עם ההצטרפות לחיסכון הפנסיוני. 

אז מדוע 70%?

 
קל לראות שמקורו של ה-70% הוא בצבירה המקסימלית שניתן היה להגיע אליה בפנסיה תקציבית או בקרנות פנסיה הסתדרותיות. 

היום זהו מיתוס. סוג של קירוב גס מאוד. לא כדאי להסתמך על כלל אצבע זה. 

במקום זאת עדיף להעריך את ההוצאות החודשיות הצפויות. קירוב טוב הן ההוצאות החודשיות הנוכחיות בתוספת מקדם ביטחון של הוצאות גדולות יותר לאחר הפרישה. 
זהו נתון אישי התלוי בדפוסי ההוצאה של כל משפחה או כל אדם. 

דוגמה

דני ורוני הם אלמנים הפורשים לגמלאות. הכנסתו מעבודה של כל אחד מהם היא 20,000 ש"ח לחודש. לאחר פרישתם, תהיה הכנסתם 70% מהכנסתם, כלומר: 14,000 שקל.

מרכז עולמו של דני הם נכדיו. דני מוציא כל חודש 10,000 שקל. ב-500 שקל קונה מתנות לנכדים ו-9,500 ש"ח חוסך לנכדיו.

לאחר הפרישה יוכל לשמור על רמת חייו ללא שום קושי. הוא ימשיך להוציא 10,000 שקלים ו-500 שקלים למתנות לנכדיו. החיסכון לנכדים יקטן ל-3,500 שקלים בחודש.

רוני מחפש בת זוג חדשה ומרבה לבלות. הוא נסוע הרבה לחו"ל ואוכל במסעדות. התחביב שלו הוא השטת יכטות. תחביב יקר שעולה לו לא מעט כסף. רוני מוציא 20,000 שקל בחודש. 

לאחר הפרישה תהיה הכנסתו 70% מהכנסתו לפניה. לשמירה על רמת חייו יחסרו לו 6,000 שקל בחודש.


יום שבת, 17 בנובמבר 2018

אם כבר התחלתם בייעוץ כלכלי .... נצלו את זה עד הסוף

פוסט זה נכתב בגלל אי הבנה של אחד מלקוחותיי, שחיכה יותר מדי זמן לפני שפנה אלי במהלך ייעוץ/ליווי כלכלי. מטרתו לגרום ללקוחות נוכחיים ועתידיים לנהוג באופן נכון יותר.

סוף סוף הגעתם לייעוץ או ליווי כלכלי/פיננסי והתחלתם בתהליך שמטרתו שיפור ההתנהלות הכלכלית שלכם. 
הגעתם אלי לתהליך הסטנדרטי בתשלום וגם צלחתם פגישה ראשונה במתנה (ללא תשלום) והתחלתם תהליך ייעוץ כלכלי או הגעתם אלי לייעוץ/ליווי כלכלי במתכונת אחרת ללא תשלום או בתשלום. 

אתם  נמצאים באמצע תהליך הייעוץ או לאחר סיומו.

מעולם לא אמרתי ללקוח שאין מה לעשות

בכל תחום שבו אני עוסק כמקצוע או כתחביב איני חושב אף פעם שהכל אבוד ואין מה לעשות. 

יכול להיות שאגיד שאני לא זה שיכול לעזור לפתור את הבעיות.  לפעמים גם אציין גורמים אחרים שיוכלו לעזור לפתור אותן או אפילו אפנה אליהם.

יכול להיות שאסביר שיועץ לכלכלת המשפחה אינו הכתובת. בהקשר הספציפי של אותו פונה יש צורך להיעזר בבעלי מקצוע אחרים: יועץ מס או רואה חשבון, יועץ השקעות, בנקאי, סוכן ביטוח, מומחה נדל"ן וכיו"ב. בחלק מהמקרים אני גם מוכן ללוות את הנועץ לפגישה עם אותו בעל מקצוע.

ייתכן שאתנה המשך עזרה שלי בשינוי דפוסי התנהלות כלכלית. מדובר במקרים בהם ללא שינוי זה כל תהליך הייעוץ הוא בזבוז זמן ואם הנועץ משלם, זהו גם בזבוז של כספו.

חשוב להבין שאני או יועץ אחר לא מבצעים את השינוי בהתנהלות הכלכלית. היחיד או המשפחה הם אלה שעושים זאת. אנחנו שם בשביל לתת ידע, כלים, הכוונה וניסיון וללוות את תהליך השינוי. 

מקרה ספציפי

באופן ספציפי, היה מקרה של לקוח בכלכלת המשפחה שאמר לי שאמרתי לו שאין מה לעשות ולכן פעל באופן מסוים.

לו הייתי מקליט את הפגישה איתו, כל אחד היה מבין שזה רחוק מהמציאות. 
המציאות הייתה קשה ולא פשוטה לפיתרון. במהלך הפגישה תיארתי אותה ו/או ביקשתי מהנועץ להעריך אותה אבל גם:

1. הצעתי אפשרויות לדרכי פעולה לשיפור המצב.

2. ביקשתי מהנועץ רעיונות שלו להתמודדות עם המצב ושיפורו ועיבדתי ביחד איתו את הרעיונות שלו.

3. הצעתי פגישות המשך ופירטתי מסמכים שאם יביא אותם או יעביר אלי אוכל להציע תכניות קונקרטיות.

4. ביקשתי מהנועץ לבדוק אפשרויות נוספות והבטחתי בעצמי לבדוק אפשרויות נוספות.

כיצד צריך לפעול מי שמגיע אלי לייעוץ כלכלי או לליווי כלכלי?

1. בכל פעם שיש ספק או אי הבנה ביחס למה שאמרתי או למה שצריך לעשות יש לפנות אלי מוקדם ככל האפשר.

2. בכל פעם שמתרחש אירוע מהותי המשפיע על המתווה שגיבשנו יש לפנות אלי באופן מידי.

לא צריך לחשוש מכך שמעמיסים עלי או שאני לא פנוי. אם אינני זמין, למשל: טיול בחו"ל, לא אענה. במקרה שאי הזמינות שלי היא נקודתית משאירים הודעה ואחזור. 

3. אפשר ורצוי לפנות אלי במידת הצורך גם לאחר סיום תהליך הייעוץ או תהליך הליווי.
האפשרות לפנות אלי היא לכל החיים ואינה מוגבלת בזמן.

4. אם במהלך הליווי ייעוץ נפתרה בעיה או שלא הצלחנו לפתור אותה רצוי להמשיך בקשר איתי על מנת לנסות לטפל בבעיות נוספות שעלו.
בייעוצים/ליוויים לא מובנים ולא מלאים יש לפעמים לנועצים/מלווים נטייה לנתק מגע אחרי שנפתרה בעיה מרכזית או אחרי שניסיונות לפיתרונה לא צלחו.
זו טעות. הטעות דומה לטעות שעושים אלו הנמצאים חצי מהזמן בדיאטת הרזיה. בחצי השני הם חושבים שהשיגו את היעד ומפסיקים את הדיאטה ומשמינים שוב באופן קיצוני.

סיווג תהליכי הייעוץ/ליווי שאני מבצע


1. ייעוץ מקיף בתשלום
זהו תהליך בו אני מייעץ ליחיד או למשפחה במכלול התחומים של התנהלות כלכלית.
לקוחות כאלה נוטים לפנות יותר במקרים שציינתי לעיל. בייעוץ מקיף יש גם אפשרות לפגישת בקרה או פגישות בקרה, שמטרתה/ן להתאים את מתווה ההתנהלות הכלכלית למציאות בשטח. 

2. ייעוץ פרטני נקודתי
ישנן פניות ממוקדות או יוזמות ממוקדות שלי, למשל: 

א. חשיבה על אופן והיקף החיסכון הפנסיוני הנדרש.

ב. בחינת פרישה מוקדמת לגמלאות

ג. ניהול סיכונים
ניהול סיכונים בכלכלת המשפחה או ניהול סיכונים ספציפיים בכלכלת המשפחה.

ג. בחירת דיור מוגן.
במקרה קונקרטי פנה אלי מישהו שבחר מקום אליו הוא מעוניין לעבור אבל ביקש עזרה בבחירת מסלול התשלומים.
המסלולים נבדלים זה מזה בגובה התשלום מראש ובגובה התשלום החודשי.
השיקולים הם שיקולים כלכליים הנובעים ממצבו הספציפי של כל פונה ושיקולים של תוחלת החיים של הפונה.
בהקשר של שיקולים כלכליים זה קל יחסית. איני מנסה לקבוע מהי תוחלת החיים של הפונה אבל אם הוא מעוניין לעשות זאת, אני מוסיף מידע כללי ויכולת חשיבה וניתוח.

ד. הגדלת קצבה של ניצול שואה
בגלל שינויים בחוקים או תקנות מי שפעם היה זכאי לקצבה שנתית זעומה עשוי להיות זכאי למענק חודשי. במקרה זה נעזרתי גם בעמותת אביב לניצולי השואה.
למותר לציין שבמקרה זה לא גביתי תשלום כלשהו.

בחלק מהמקרים מי שפנה לייעוץ נקודתי בחינם או בתשלום נמוך מרגיש לא נוח לפנות אלי במקרים שצוינו בסעיף "כיצד צריך לפעול מי שמגיע אלי לייעוץ/ליווי כלכלי ?" לעיל. 
כאמור עדיף לפנות מאשר לא לפנות.

ה. בחינת מעבר ממצב של שכיר למצב של עצמאי

3. ייעוץ/ליווי ללא תשלום
ניצולי שואה מקבלים ממני ייעוץ ללא תשלום.
בעבר עשיתי ייעוצים ללא תשלום ליוצאי אתיופיה.
במסגרת התנדבותי בעמותת "ה.ל.ל" אני מבצע ליוויים/ייעוצים כלכליים בהתנדבות. 
יש גם מקרים חריגים נקודתיים נוספים שבהם אני עושה ייעוצים ללא תשלום.

הייעוצים/ליוויים ההתנדבותיים עשויים להיות מלאים או נקודתיים. 

לא תמיד מי שמקבל את הייעוץ/ליווי בחינם מרגיש נוח לפנות אלי במקרים אותם ציינתי בסעיף "כיצד צריך לפעול מי שמגיע אלי לייעוץ/ליווי כלכלי ?" לעיל.
כאמור עדיף לפנות מאשר לא לפנות.

אני בחרתי לעשות את זה ללא תשלום. אין הבדל בין מי שמשלם לבין מי שלא משלם: כל לקוח שלי זכאי לפנות אלי בכל עת. 

4. סדנאות
הסדנה אינה פרטנית. יש בה מספר משתתפים ואיני מבצע ניתוח מלא של מצבו הכלכלי של משתתף זה או אחר.
היות שאיני מבצע ייעוץ, אין מתווה ספציפי למשתתף זה או אחר. ללא מתווה אין סטייה ממתווה. 

למרות זאת משתתפים בסדנה מוזמנים לפנות אלי במהלכה או אחריה.

חשיבות הפנייה המידית

הרבה שנים עסקתי במחשבים ובטכנולוגיית המידע. בהנדסת תוכנה ידוע שככל שמקדימים לגלות טעות ולטפל בה, כך קטן הנזק. אם מחכים וממשיכים לפתח, תיקון הטעות יקר וקשה יותר והנזק עשוי להיות גדול באופן משמעותי בהשוואה לטיפול מידי בתקלה.

חלק מהקוראים אינם מצויים בעולם המחשבים והתוכנה אבל בוודאי נזקקו לשירותיה של מערכת הרפואה. 
אין לי מומחיות בתחום זה, אבל גם המומחים וגם כאלה שאינם מומחים יודעים שככל שמקדימים טיפול בבעיית בריאות כך קל יותר לטפל בה וגם הנזק הבריאותי עשוי להיות קטן יותר, אם בכלל. 

טיפול מניעתי לפני מחלה או אבחון וטיפול בשלבים מוקדמים של סרטן למשל, עשוי להביא לחוסר מחלה או החלמה מלאה. דחיית הטיפול עלולה לגרום למוות.

אותו עיקרון של טיפול מידי התקף בשני התחומים שהבאתי כדוגמה,  ולא רק בהם, תקף גם בהקשר של התנהלות כלכלית. 

פרופסור אבי שמחון המועמד הישראלי לפרס איג נובל בכלכלה

שלושת שרי האוצר הגרועים ביותר בתולדות מדינת ישראל הם: יורם ארידור, ישראל כץ ובצלאל סמוטריץ .  המשותף לשלושתם זה שהם התיחסו לתפקידם כתפקיד לק...