יום ראשון, 30 בספטמבר 2018

טכניקות לניהול סיכונים: Scenario Analysis


בפוסט הקודם בסדרה ציינתי שעסק ב-Delphi Method צינתי כי השימוש בטכניקה הזו בכלכלת המשפחה נדיר. זה אינו נכון לגבי הטכניקה המוצגת בפוסט זה: Scenario Analsysis. זוהי טכניקה נפוצה במגוון רחב של תחומים.  


דוגמאות לשימושים נפוצים של הטכניקה הזו

1. מודלים של תכנון כלכלי 
המודל עשוי להתייחס לתכנון בכלכלת המשפחה, לתכנון של חברות ולתכנון של מדינות. 

2. קבלת החלטות עסקיות או מדיניות

3. משא ומתן

4. ניהול סיכונים.


תיאור פשוט של המודל

העתיד אינו ידוע ולכן אפשר לתאר את מה שעשוי לקרות בו באמצעות תסריטים שונים. 
מתייחסים לפחות לשני התסריטים הקיצוניים:

1. Best Case Scenario

2. Worst Case Scenario

התסריטים מגדירים תוצאות של התרחשות אירועים. את התוצאות מנתחים.


דוגמה 1: מחלה המחייבת שימוש בתרופות מחוץ לסל

Best Case Scenario
לא חולים במחלה כזו. אין צורך בקבלת תרופות.

Worst Case Scenario
חולים במחלה כזו וחייבים לרכוש תרופות בעלות של 15,000 שקל לחודש במשך 15 שנים. 
סך הכל: 2,400,000 שקל. 


דוגמה 2: טלפון  חכם

Best Case Scenario
לא נגרם נזק לטלפון. אין עלויות של תיקון או החלפה.

Worst Case Scenario 
הטלפון לא מתפקד והתיקון יקר.


הדוגמאות קצת יותר לעומק 

ברור לגמרי שהדיון בדוגמאות בפסקאות לעיל הוא שטחי ולא ממצה. באותה טכניקה אפשר לרדת לעומק רב יותר.

כך למשל, ברור שלמי שחולה במחלה קשה המחייבת תרופות מחוץ לסל יהיו הוצאות רבות נוספות: הוצאות רפואיות אחרות, הקטנת הכנסה מעבודה בגלל המחלה, אולי אפילו צורך בתשלום לאנשים שמטפלים בו.

בדוגמה 2 הנזק העקיף של אובדן מידע, אובדן פרטיות ודליפת מידע עלול להיות משמעותי, למשל: אובדן תמונות אישיות, אובדן מספרי טלפונים.
גם נזקים כאלה הם חלק מהתסריט.

לא עסקתי כאן באיך נערכים להתמודד עם תוצאות אירועים ב-Worst Case Scenario. 
כאשר מנהלים סיכונים צריך להתייחס גם לטיפול בסיכונים. 
במקרה של תרופות מחוץ לסל אפשר לעשות ביטוח.
במקרה של טלפון חכם ממש לא כדאי לעשות ביטוח אבל כדאי לגבות נתונים.


הרחבת המודל - יותר תסריטים 

ניתן להרחיב את המודל באמצעות מספר תסריטים גדול יותר: לא רק Best Case ו-Worst Case גם תסריט אמצע. תסריט האמצע מכונה Baseline Scenario. ברוב המקרים ההסתברות להתממשותו גדולה יותר מההסתברות להתממשות תסריטי קיצון. 
יש מקרים בהם אפשר להסתפק בניתוח שני תסריטי הקיצון.
יש מקרים רבים בהם שלושה תסריטים עונים על הנדרש. עשויים להיות מקרים בהם נדרש מספר גדול יותר של תסריטים. 

במקרים בהם נדרשים מספר רב של תסריטים עשויים להשתמש בתוכנה ייעודית במקום לעשות ניתוח ידני.

הרחבת מודל - יותר עומק בכל תסריט

ניתן להרחיב ולהעמיק את המודל גם באמצעות יותר אירועים בתסריטים, יותר שרשראות תוצאות לאחר אירוע, הגדלת טווח הזמן ועוד. 

הרחבת המודל - כימות ונתונים

אחד החסרונות של Scenario Analysis הוא שאין הסתברויות לתסריטים. ככל שיהיו יותר נתונים ניתן לשפר את הניתוח. 
ישנם ניתוחים איכותיים שמבוססים על מעט מאוד נתונים. הניתוחים האיכותיים הם מדויקים פחות.
ישנם גם ניתוחים כמותיים, למשל בניתוחים פיננסיים בהם יש ברשותנו נתונים רבים והתסריטים מנותחים בעזרת תוכנת מחשב.

סיווג אופני ניתוח

בנוסף לניתוח כמותי לעומת ניתוח איכותי אפשר לסווג את הניתוחים גם על פי:

1. אינדוקטיביים לעומת דדוקטיביים

2. מסבירים (Explanatory) לעומת תחזיתיים (Anticipatory)


Wild Card

אhלו הם אירועים בעלי הסתברויות נמוכות עם פוטנציאל נזק גדול במיוחד. בניהול סיכונים חייבים להביא אותם בחשבון ובמקרים רבים גם להיערך לקראתם.
תסריט ה-Worst Case בדוגמה 1 הוא Wild Card.
תסריט ה-Worst Case בדוגמה 2 אינו Wild Card.


יום ראשון, 23 בספטמבר 2018

טכניקות לניהול סיכונים: Delphi Method - קונצנזוס בין מומחים

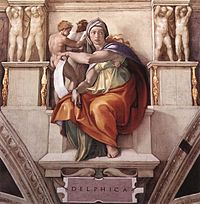
האורקאל מדלפי מאת מיכאלאנג'לו. פרסקו בכנסייה הססטינית
מקור התמונה: ויקיפדיה

במידה מסוימת הטכניקה של Delphi Method היא טכניקה המנוגדת לטכניקת סיעור מוחות שהוצגה בפוסט הראשון בסדרה.

תהליך סיעור מוחות הוא תהליך קבוצתי בו כל אחד נותן ביטוי לרעיונות יצירתיים שלו, גם כאלה העשויים, לכאורה, להיות רחוקים מהמציאות.
 ב-Delphi Method לא בהכרח המשתתפים נפגשים ביניהם. ליתר דיוק ברוב המקרים אינם צריכים להתאסף ביחד ולדבר.

בסיעור מוחות המשתתפים מעלים רעיונות, ממשיכים רעיונות יצירתיים של משתתפים אחרים ולוקחים אותם למחוזות רחוקים יותר, בדיון שאינו מובנה.
ה-Delphi Method הוא תהליך מובנה שבו מומחים עונים על שאלונים.


Delphi Method


שמה של Delphi Method נגזר מהעיר דלפי ביון העתיקה. בעיר זו ישב האורקל, שמלמל דברי נבואה בשם האל במקדש אפולו. 
משתתפי תהליך מבוסס על טכניקת דלפי הם מומחים. אולי יש להם יכולת כלשהי לחזות את העתיד טוב יותר מאחרים.  

השלב הראשון הוא בחירת צוות מוביל שבונה את התהליך, מגדיר מטרות, משאבים ובוחר את צוות המומחים. 
אחרי שמבצעים אותו אפשר להתחיל במימוש Delphi Method בהקשר של ניהול סיכונים.

התהליך כולל כמה סבבים של שאלונים שהתוצאות של כל סבב הן קלט לסבב הבא.

המטרה היא להגיע ממגוון דעות ותפיסות לקונצנזוס. 


השאלון הראשון

בשאלון הראשון מתבקש כל מומחה בנפרד להעלות כמה שיותר רעיונות, פתרונות וגישות לגבי כל אחד מפריטי השאלון. כל רעיון כזה באופן מקוצר ותמציתי (משפט אחד למשל). 

במובן מסוים יש דימיון לסיעור מוחות: כמה שיותר רעיונות וכל רעיון לגיטימי. 
השוני הוא שב-Delphi Method כל חבר בצוות יושב עם עצמו ולא עם הקבוצה כולה.  


השאלון  השני

תוצאות השאלון הראשון מהוות בסיס לשאלון שני. המשתתפים מקבלים את תשובות כל המשתתפים לשאלון הראשון (ללא ציון שם העונה).
הם מתבקשים להעריך את הרעיונות שהועלו בתשובות לשאלון הראשון, להבהיר אותם ולהעשיר אותם.

בהקשר זה יש דימיון מסוים בין סיעור מוחות לבין Delphi Method משום שבשניהם משתתפים מנסים להעשיר ולפתח רעיונות של משתתפים אחרים.


השאלון האחרון

זה אינו בהכרח השאלון השלישי, למרות שבמקרים רבים יש שלושה סבבי שאלונים.

השאלון האחרון מתבסס על המענה לזה שקדם לו. זה שקדם לו מבוסס על מענה לכל השאלונים שלפניו. 

הוא מבקש מהמשתתפים לדרג את הרעיונות שהועלו לפי חשיבות.

הדוח הסופי

הדוח הסופי מציע דרכי פעולה על בסיס המידע שנאסף והוערך על ידי המומחים. למשל: דרכי טיפול בסיכונים.

הוא לא בהכרח חייב להתייחס לשלב או שלבים בתהליך הבסיסי של ניהול סיכונים. הוא יכול לגם להיות כלי עזר לקביעת מדיניות ארגון סיכונים כחלק מהגדרת ה-Framework.

השימושים הנפוצים ב-Delphi Method בתחומים שונים, לאו דווקא בניהול סיכונים, הם לקביעת מדיניות ולתחזית. 

תחזית בהקשר של ניהול סיכונים מתייחסת בעיקר לשלבים של ניתוח הסיכונים וטיפול בסיכונים.


חסרונות Delphi Method


1. תהליך  הדורש עבודה רבה

2. תהליך העשוי לארוך זמן רב

3. מהמשתתפים נדרשת יכולת ביטוי סבירה או יותר בכתב.

4. תלות גדולה במי שמובילים את התהליך 

5. בחלק מהמקרים תוצאות התהליך חסרות ערך או בעלות ערך מועט.

כמובן ששימוש בטכניקה הזו תלוי בנסיבות.


יתרונות Delphi Method


1. חוסך את הצורך בריכוז המשתתפים במקום אחד. 
כל מומחה מבצע אותו במקום ובזמן נוחים לו. אין עלות של ריכוז המשתתפים במקום אחד ובתקורת הזמן המבוזבזת כתוצאה מכך.

2. יוצר אצל המומחים תחושת שותפות ליוזמת ניהול הסיכונים

3. מעלה מגוון רחב של רעיונות ותפיסות.

4. מעלה גם רעיונות פחות פופולריים.
בעיקר בגלל האנונימיות וייחוס משקל שווה לדעות של משתתפים שונים.

5. זוהי טכניקה פשוטה יחסית שאינה מחייבת שימוש במודלים מתמטיים וסטטיסטיים מורכבים.


Delphi Method בניהול סיכונים בכלכלת המשפחה


כפי שצוין לעיל, הצלחת שימוש בטכניקה זו היא תלוית נסיבות. הנסיבות בהקשר של ניהול סיכונים בארגונים מתאימות בדרך כלל יותר מאשר הנסיבות בניתוח סיכונים כלכליים למשפחות.
עם זאת עשויים להיות מצבים בהם אפשר להשתמש ב-Delphi Method על מנת לנתח סיכונים בכלכלת משפחות.
קבוצת המומחים בהקשר זה תהיה בני המשפחה: הורים וילדים. 
האנונימיות והעובדה שנותנים משקל שווה לכל דעה עשויים לעזור לילדים ולפעמים גם לאחד מבני הזוג להתבטא.


יום רביעי, 19 בספטמבר 2018

טכניקות לניהול סיכונים: Five Whys

Sakichi Toyoda  מקור התמונה: הויקיפדיה האנגלית

Taiichi Ohno   מקור התמונה: הויקיפדיה האנגלית


בפוסט הראשון בסדרת הפוסטים על טכניקות ניהול סיכונים אותה אני כותב לקראת קורס Lead Risk Manager, שאלמד בתחילת אוקטובר, כתבתי על סיעור מוחות.
בפוסט הזה אעסוק בטכניקה פשוטה אחרת הנקראת: Five Whys. טכניקה זו הוזכרה כבר בפוסט הקודם כטכניקה שניתן לשלבה ביחד עם סיעור מוחות.


היסטוריה של הטכניקה


האיש בתמונה הימנית Sakichi Toyoda נולד בשנת 1867 ונפטר בשנת 1930. על פי הויקיפדיה האנגלית הוא מכונה: "מלך הממציאים היפניים".

אם השם שלו מזכיר לכם את שמה של חברת המכוניות היפנית טויוטה, זה לא מקרי. את השם של חברת Toyoda, שהוא הקים, שינה בנו לטויוטה.

בכל מקרה אחת ההמצאות של Sakichi Toyoda היא טכניקת ה-Five Whys.
חברת טויוטה הייתה הראשונה שעשתה שימוש בטכניקה הזו בתהליך הייצור שלה. 

האיש בתמונה השמאלית, Taiichi Ohno, נולד ב-1912 ונפטר ב-1990. Ohno היה מהנדס הנחשב לאבי תהליך הייצור של טויוטה. על פי הויקיפדיה האנגלית, בארצות הברית נקרא תהליך כזה Lean Manufacturing. 
ה-Five Whys היא טכניקה התופסת מקום מרכזי בתהליך הייצור של טויוטה.


הטכניקה 


הטכניקה היא טכניקה של גילוי סיבתיות (Cause and Effect). איך מגלים את הקשר? שואלים מדוע.
על ההסבר למדוע הראשון שוב שואלים מדוע וכך הלאה שואלים חמש פעמים מדוע. 
אין הכרח להשתמש בדיוק בחמש שאלות כאלה. אפשר לשאול גם שש או שבע פעמים מדוע. 

בדרך כלל חמש שאלות מספיקות להגיע לשורש הסיבתיות.

דוגמה


הדוגמה הבאה מתורגמת מהויקיפדיה האנגלית. 

הבעיה: המנוע אינו מתניע את המכונית.

1. מדוע המנוע אינו מתניע?
המצבר ריק.

2. מדוע המצבר ריק?
האלטרנטור (חלק שתפקידו לטעון את המצבר) אינו עובד.

3. מדוע האלטרנטור אינו עובד?
חגורת האלטרנטור קרועה.

4. מדוע חגורת האלטרנטור קרועה?
כי היא עברה את התקופה שהיא פועלת ולא הוחלפה.

5. מדוע חגורת האלטרנטור לא הוחלפה במועד המתאים?
כי לא ביצועו במכונית טיפולים תקופתיים.

Five Whys בהקשר של ניהול סיכונים


טכניקה זו מתאימה במיוחד לשלב של ניתוח סיכונים. 
יתרונה של הטכניקה הזו הוא בפשטותה.

יום ראשון, 16 בספטמבר 2018

טכניקות לניהול סיכונים: סיעור מוחות (Brainstorming)

סיעור מוחות  מקור התמונה: ויקיפדיה


בתחילת חודש אוקטובר אלמד מחזור נוסף בקורס Lead Risk Manager של חברת PECB הקנדית. הקורס מאורגן על ידי חברת A.H Training and Technology המייצגת אותה בארץ. 
לפרטים והרשמה לחצו כאן.
לקראת הקורס אני כותב סדרת פוסטים על טכניקות לניהול סיכונים. 

בפוסט התהליך הבסיסי בניהול סיכונים תיארתי את השלבים בתהליך של ניהול סיכונים החל מזיהויים ועד לטיפול בהם. 
בסדרת פוסטים זו ארד רמה נוספת לעומק. לפעמים ניהול סיכונים הוא  פשוט, למשל במקרה של חציית כביש. בכלכלת משפחה הוא מורכב יותר, בעיקר כאשר מדובר בסיכונים לטווח זמן ארוך. בארגונים גדולים, הן בסקטור העסקי והן בסקטור הציבורי, זה הופך למורכב  הרבה יותר: בכל אחד מהשלבים מעורבים מספר רב של אנשים, זיהוי הסיכונים והערכתם עלולים להיות מורכבים. גם הטיפול בהם אינו פשוט כלל ועיקר.

כאשר ניהול הסיכונים מורכב כדאי לשקול שימוש בטכניקות. 
ישנן טכניקות שמתאימות לשלבים מסוימים בתהליך ניהול הסיכונים ואינן מתאימות לשלבים אחרים.
ישנן טכניקות מורכבות וישנן טכניקות פשוטות. 

השורה התחתונה היא ששימוש בטכניקות בכלל ובטכניקות מסוימות בפרט הוא תלוי הקשר.


סיעור מוחות (Brainstorming) - רקע

טכניקה זו הומצאה בשנת 1939 על ידי Alex F. Osborn. אוסבורן היה מנהל מתוסכל של חברה קטנה. מה שתיסכל אותו היה חוסר היצירתיות של עובדיו. 

אולי אצל אוסבורן הטכניקה הזו הוכיחה את עצמה, אבל חוקרים באוניברסיטת ייל מצאו שהיא אינה אפקטיבית. יתרה מכך היא אפילו משיגה תוצאות הפוכות ממה שהיא מנסה להשיג.

למרות הממצאים האקדמיים נעשה שימוש רב בטכניקה זו כולל בשלבי זיהוי וניתוח סיכונים במהלך תהליך של Risk Assessment.


סיעור מוחות

סיעור מוחות כולל מפגשים קבוצתיים. העיקרון המרכזי הוא שמותר לעלות כל רעיון שחושבים עליו. המטרה היא להרחיב את היריעה באמצעות רעיונות יצירתיים.
גם כשהרעיונות הזויים לחלוטין, נאסר על משתתפים אחרים בקבוצה לשלול אותם או לבקר אותם. מותר ללכת הלאה עם רעיון שהעלה מישהו אחר ולפתח אותו או לקחת אותו לכיוונים נוספים.

הרעיונות נרשמים במהלך הפגישות. בשלב מאוחר יותר מתבצע סינון בו נבחרים הדברים הרלוונטיים המעשיים מתוך "ים הרעיונות" שהועלו.


הבהקים על סיעור מוחות


1. לקבוצה יש מנחה. 
רצוי בעל ניסיון בסיעור מוחות.

2. אחת הסכנות היא התפזרות יתר לכיוונים שכלל אינם קשורים למהות הסיעור. 
תפקיד המנחה למנוע זאת.

3. הדינמיקה הפנימית בקבוצה חשובה. 
עלולים להיות כאלה, שעל אף העיקרון שמותר להעלות כל רעיון, יחששו להעלות רעיונות.
בקצה השני עלולים להיות משתתף אחד או משתתפים בודדים שישתלטו על הדיון.

4. רצוי שהקבוצה תהיה כמה שיותר מגוונת: אנשים ממגוון רחב של תפקידים ומקצועות, המכירים אספקטים שונים של הארגון.

5. זוהי טכניקה פשוטה וקלה ליישום.

6.  אפשר לשלב בסיעור מוחות טכניקות נוספות, למשל  Five Whys לה יוקדש פוסט בסדרת פוסטים זו.

סיעור מוחות בהקשר של ניהול סיכונים

טכניקה זו מתאימה במיוחד למצבים בהם יש קושי בזיהוי סיכונים או בניתוח מעמיק שלהם, כלומר: בארגונים גדולים ומרכבים ו/או במצבים בהם ההקשר אינו מספיק מוכר בארגון.
דוגמה להקשר פחות מוכר היא שינוי טכנולוגי מהותי בארגון שמנסים להבין את הסיכונים שלו לפני מימושו.

עצם ההשתתפות בסיעור מוחות יוצרת מעורבות ומחויבות של המשתתפים כלפי ניהול הסיכונים בארגון ועשויה לסייע במימושו.

הערה על סיעור מוחות בהקשר של ניהול סיכונים בכלכלת המשפחה

בדרך כלל סיעור מוחות מתאים יותר לארגונים ופחות למשפחות. למרות זאת אין לשלול באופן גורף שימוש בו בכלכלת משפחה. כאשר במשפחה הורים וילדים גילאי שנות העשרה של חייהם עשויים להיות מצבים בהם היועץ ישתמש בטכניקה זו.


בסדנאות לכלכלת המשפחה אפשר לתת "טעימה" של סיעור מוחות. קבוצה כזו עשויה להיות מספיק גדולה ומספיק מגוונת.

גם בפורמט הייחודי והנדיר של ייעוץ משתף למספר משפחות ניתן להשתמש בטכניקה זו. 


יום חמישי, 13 בספטמבר 2018

נשים מוכות

מודעה של ההצגה לפני יותר מ-30 שנים

לפני יותר משלושים שנה הועלתה ההצגה נשים מוכות בבימויה של נולה צ'לטון. צ'לטון, בימאית עטורת פרסים, ביניהם פרס ישראל לאמנות הבמה בשנת 2013, נהגה לחבר בין הצגות ופרויקטים חברתיים. 

אחת השחקניות, שהזמינה אותי לצפות בהצגה, סיפרה לי שכהכנה להצגה נפגשה כל שחקנית עם אישה מוכה ממקלט לנשים מוכות במשך תקופה ארוכה על מנת להכיר מקרוב את עולמן של נשים מוכות. מהסיפורים שלה ומההצגה נחשפתי לעולמן של נשים מוכות, מעט יותר ממה שנחשפים לכך בתקשורת.

בלוג זה עוסק בכלכלת משפחה או כלכלת יחידים ולכן המונח נשים מוכות אינו מתייחס לנשים מוכות פיזית על ידי בעליהן, אלא לנשים מוכות כלכלית או כפי שניסחה אותו אישה אחת כזאת: "סבלתי מטרור כלכלי מצד בעלי". 


ייעוץ כלכלי ויחסים בין זוגות של נועצים

ייעוץ בכלכלת המשפחה אינו תחליף לטיפול זוגי. היועץ אינו עוסק ביחסים האישיים בין בני זוג, אלא שלא אחת היחסים האישיים משתקפים גם בעיסוק התמים לכאורה בבעיות כלכליות. 

היועץ או היועצת מגלים לפעמים שבני זוג לא באמת דיברו ביניהם תקופה ארוכה. 
כך למשל, לכל אחד מהשניים דילמות כלכליות וחלומות כלכליים שונים. זה כשלעצמו אינו בעיה, אבל אף לא אחד מהם מודע לחלומות של בן זוגו או בת זוגו. 

השאיפות הכלכליות או החלומות הכלכליים קשורים ישירות לתחומים אחרים בחיים. היועץ בסך הכל מקשר בין החלום ובין הפן הכלכלי של מימושו. 

היחסים האישיים צצים במהלך הייעוץ הכלכלי מבלי שיועץ פיננסי יעלה אותם, ינתח אותם ויתעמק בהם.


כמה הבהקים כלכליים לפני שאגיע לנשים מוכות


1. מניעים כלכליים הם גורם לאחוז גבוה מהגירושים.

2. ברוב המקרים נשים מרוויחות פחות מגברים. 
גם שיש להן כישורים זהים לכישורי הגברים והן ממלאות תפקיד דומה. 

3. ברוב המשפחות הבעל הוא זה שמנהל את הצדדים הפיננסיים של החיים המשותפים.
זה מודל לא רע במקרים שהבעל יודע יותר ומתעניין יותר והוא גם משתף את אשתו בדילמות ובהחלטות, אבל זה קורה גם במקרים בהם הבעל רחוק מלדעת כיצד להתנהל באופן סביר מבחינה כלכלית.
זה קורה גם במקרים שבהם האישה מבינה בהיבט הכלכלי הרבה יותר מהבעל.

4. גברים נוטים לקחת יותר סיכונים מנשים
זה נכון גם להתנהלות כלכלית. זה לא תמיד רע כי סיכונים עשויים ללכת ביחד עם סיכויים.
השאלה המהותית אינה: האם הם לוקחים יותר סיכונים אלא האם הם מנהלים את הסיכונים באופן סביר או באופן מיטבי?

הדוגמה הבאה של שניים מחבריי לעבודה בעבר המאוד רחוק תבהיר את הנושא.

האחד ניהל סיכונים. מכר דירה בעיתוי מתאים ושכר דירה. ניהל בתבונה את ההשקעות של הכספים שקיבל במשך מספר שנים. זה היה הבסיס לבית פרטי שבנה.

השני, שראה שחברו הצליח החליט לעשות כמוהו. הוא מכר את הדירה ורכש מניות בבורסה. 
אלא שהוא בחר בעיתוי גרוע: ממש לפני  נפילה בשוק המניות. הוא גם שם את כל כספו במניה אחת מסוימת ש"צללה' יותר מלא מעט מניות אחרות. 
הוא נשאר ללא דירה וגם כמעט ללא כסף. 


נשים מוכות כלכלית


נשים מוכות כלכלית אינן יכולות להוציא מכספן או מהכסף המשותף להן ולבעליהן. כאשר הן רוצות או צריכות להוציא כסף הן צריכות לבוא לבעל ולבקש ממנו.
אם הוא מסכים, הוא נותן להן את הסכום הדרוש לדעתו לאותה הוצאה. 

האופן הטכני שבו זה נעשה במקרים בהם נתקלתי הוא שחשבון הבנק רשום רק על שם הבעל. לאישה גם אין כרטיס אשראי משלה. היא אפילו לא מיופת כוח לפעול בחשבון.

המסר של הגבר המכה כלכלית

הגבר המכה מעביר מסר לאשתו המוכה שהוא זה השולט ועליה לעשות כרצונו.
גם גבר המכה כלכלית מנסה להעביר מסר זהה של שליטה וכוח. האמצעי הוא יותר מתוחכם: 
לא כל שכן שפוגש את אשתו יוכל לראות את החבורות הטריות על פניה או על זרועותיה.
לא כל השכנים ישמעו את הצעקות שלה כשהיא מוכה. 

בשני המקרים מייצרים תחושה של פחד. 
בשני המקרים זה מקשה על האישה להיפרד, לעזוב או להתגרש. 

פרופיל האישה המוכה כלכלית - לא מה שחשבתם


נדמה לי שמרבית הקוראות והקוראים יראו לנגד עיניהם משפחה שבה הבעל עובד, לפעמים עובד קשה, ומפרנס את משפחתו. האישה היא עקרת בית. אין לה הכנסות ולכן היא תלויה כלכלית בבעלה. 

בלא מעט מקרים נתקלתי במודל שונה: גם האישה עובדת ומקבלת שכר. המשכורת שלה נכנסת לחשבון על שם בעלה, שאין לה זכות לפעול בו. 

לא ממש דייקתי במילה "גם" במשפט הקודם. כבר ראיתי מקרים של נשים שהרוויחו יותר מהבעל אבל לא היו יכולות להשתמש בכספים שהרוויחו בעבודתן, ללא שהבעל ייתן להן מזומנים. 
באחד המקרים היה מדובר באישה שהיא רופאה שעבדה במקצועה.


אחרי הגירושים

לא מעט נשים מוכות בסוף מתגרשות. גם נשים מוכות כלכלית. 
לרוב לאישה גרושה קשה כלכלית: ברוב המקרים ההכנסות שלה קטנות. ההוצאות לא ממש קטנות. העומס עליה גדל ולכך גם מתווספים קשיים של הילדים איתם צריך להתמודד.

ההתנסות שלהן בהתנהלות כלכלית פחותה מההתנסות של הבעלים מהן נפרדו.

כאשר מדובר בנשים מוכות כלכלית אין להן התנסות כלכלית משמעותית כלשהי ובלא מעט מקרים הן בורות כמעט לחלוטין אפילו בצדדים הבסיסיים ביותר של התנהלות כלכלית. 

תהליך השיקום צריך לכלול גם לימוד המיומנויות הבסיסיות של התנהלות כלכלית.


יום שישי, 31 באוגוסט 2018

פוסט ליום הבלוגים: לכלכל בתבונה ולא רק ביום הבלוגים


היום 31 באוגוסט הוא יום חגם של הבלוגרים: Blog Day. לכבוד החג אציג את הבלוג הזה ואת תפיסת העולם שמאחוריו.

הבלוג נועד לספק מידע העוזר למשפחות וליחידים להתנהל יותר טוב מבחינה כלכלית. בכל תחום בו אני נוגע אני מנסה להוסיף גם את הסבר של ההיגיון שמאחורי הדברים. בפסקאות הבאות אסווג את המידע הרב המופיע בפוסטים בבלוג

מידע מעשי על תהליכי ליבה של התנהלות כלכלית


מידע על תהליכים כאלה מופיע בפוסטים שונים בבלוג. הכוונה היא לנושאים כמו:

1. מאזן הוצאות והכנסות

2. אשראי, אוברדרפט והלוואות

3. חיסכון כספי

4.  דיור ומשכנתאות

5. ניהול סיכונים
עקב התמחותי בנושא הנושא הורחב גם לניהול סיכונים מעבר להקשר של כלכלת המשפחה.
כמובן שביטוחים נכללים בתחום זה משום שתכליתם היא מענה לסיכונים.

6. פנסיה וחיסכון פנסיוני

7. דפוסי צריכה וצרכנות נבונה
בתחום זה התייחסתי גם לנושאים כמו כלכלת שיתוף ותרבות הצריכה. 

8. כלכלה התנהגותית וקבלת החלטות  
נושא קבלת ההחלטות הורחב גם לתחומים אחרים כמו קבלת החלטות של רופאים וקבלת החלטות של מנהלים.


מידע על זכויות

חוסר ידע גורם למשפחות ולאנשים לא לקבל הטבות וסכומי כסף המגיעים להם. בחלק מהפוסטים אני מציג מידע על זכויות  ספציפיות העשויות להגיע למשפחות ויחידים.
תוכלו למצוא מידע מקיף יותר באתר כל זכות.

דוגמאות לפוסטים כאלה: 

מענק עבודה (מס הכנסה שלילי) - בדקו האם מגיע לכם? 
זכויות ניצולי שואה 


עבודה ולימודים


עבודה היא דרך לצבירת נכסים פיננסיים ו/או לרכישת שירותים ומוצרים. זוהי הסיבה שיש גם פוסטים בנושא זה למשל:
לעבוד פחות שעות יותר שנים   
תן וקח - מי מצליח בעבודה?
הכנסה ומקצוע 

לימודים עשויים להשפיע על גובה  הכנסה. פוסטים לדוגמה בנושא זה:
הכנסה ומקצוע: מה ללמוד והיכן? 


פוסטים כלכליים לקבוצות באוכלוסייה


הפוסטים מכוונים לקבוצות אוכלוסייה ספציפיות. למשל: פרישה לפנסיה, ניצולי שואה, זוגות שמתגרשים, עובדים בגיל מבוגר, הורים לילדים וחרדים 

בנקים וחברות כרטיסי אשראי

שתי סדרות פוסטים על בנקים ועל חברות כרטיסי האשראי יעזרו לקוראים להבין כיצד פועלות חברות במגזרים אלה וכיצד לפעול כלקוחות שלהם?

הייטק ופינטק  

כמי שבא מעולם ההייטק כתבתי גם על העולם הזה בהקשרים כלכליים, למשל: האם ההייטק הישראלי הוא קטר 70414? 

פינטק הואעולם חדש ומרתק משלב בין הייטק לבין פיננסים. תוכלו למצוא פוסטים גם על פינטק.

סיפורים אישיים

היחיד שאני חושף אותו בשמו הוא אני עצמי. לטעמי מי שמנסה לייעץ בתחום כמו כלכלת המשפחה, חייב לחשוף את עצמו ולתרום מניסיונו האישי. כמו כן עליו להראות שאינו עוד סנדלר יחף. 

ביתר הסיפורים האישיים אני משנה ומעלים פרטים ומשתמש בשמות בדויים. בהחלט ייתכן שבסיפור אני לוקח כמה אלמנטים ממשפחה אחת או אדם אחד, כמה אלמנטים מאדם שני או משפחה שנייה ומערבב אותם עם אלמנטים בדויים ואלמנטים ממשפחה שלישית. בבסיס יש סיפורים כלכליים אמיתיים שאפשר ללמוד מהם. 
יש קוראים המפיקים יותר מסיפור אישי מאשר מניתוח תאורטי. 

דוגמאות:


הקשר בין כלכלת המשפחה ותרבות 

התמזל מזלי וטיילתי בכמה ארצות שבהן יש תרבויות אחרות. בכל טיול כזה ניסיתי להבין את ההתנהלות הכלכלית של המקומיים והקשר בינה לבין התרבות המקומית.

התוצאה היא כמה פוסטים מרתקים ומלמדים שמי שלא טייל שם ספק אם נתקל בהתנהלות כזו.

דוגמאות:
כלכלת המשפחה בבהוטן: רקע 
שלושה מושגי יסוד בכלכלת המשפחה במדגסקר 
באלי: על שמות והתנהגות כלכלית   
כלכלת המשפחה בסין: הפריפריה  
סינגפור: מודל אחר של דיור 
להיות מאורי בניו זילנד

טיפולוגיות   

סדרת פוסטים על סוגי עצמאיים

סדרת פוסטים על סוגי יועצים

סדרת פוסטים על סוגי לקוחות

סדרת פוסטים על סוגי מנהלים  

ומה הלאה? 

אתם מוזמנים לקרוא וללמוד מהפוסטים. אתם גם מוזמנים להגיב ולהעיר על טעויות.
הפוסטים אינם תחליף לייעוץ מקצועי. המעוניינים בייעוץ בהתנהלות כלכלית של משפחות ויחידים מוזמנים לפנות אלי.
אפשר גם להזמין אותי להרצות על הנושאים האלה ולהעביר סדנאות.


יום ראשון, 26 באוגוסט 2018

הדיוג עובר לטלפונים החכמים

דיוג או באנגלית Phishing הוא השגת מידע אישי של משתמשים תמימים באמצעות תרמית אינטרנטית. הטכניקה דומה לטכניקות דייג. הדג חושב שיש מזון בקצה החכה ומנסה לזכות בו. הוא צודק, אכן יש מזון, אבל כך הוא גם נתפס על ידי הדייג. 

כבר פרסמתי פוסטים העוסקים ב-Phishing באינטרנט. אתם מקבלים הודעה בשם אחד הבנקים הגדולים שיש צורך מידי בשינוי הסיסמה שלכם. מצורף קישור לאתר הבנק, כביכול,.
הלוגו הוא אותו לוגו. המראה החיצוני כמעט זהה רק שהכתובת היא לא באתר של הבנק. אתם מזינים קוד משתמש, פרטים אישיים וסיסמה ישנה וסיסמה חדשה שתחליף אותה. מקבלים הודעה בשם הבנק שתהליך שינוי הסיסמה עבר בהצלחה. "הדייג" דג את הסיסמה הנוכחית שלכם, את קוד המשתמש ופרטים נוספים עליכם.

כל מה שנותר לו זה להיכנס לחשבון האמיתי שלכם בבנק ולהעביר כסף לחשבונות אחרים.
בעבר כתבתי מספר פוסטים על דיוג באינטרנט, למשל: כשלא אתם פרסמתם את המידע שפורסם בשמכם באינטרנט. 

שיטה פרימיטיבית יותר לדיוג היא הודעת דוא"ל שקיבלתם ממישהו מניגריה, סקוטלנד או מדינה כלשהי אחרת. "הדייג" מציע להעביר לחשבונכם כסף שלו אסור להוציא ממולדתו. אתם תתחלקו בו איתו. כל מה שאתם צריכים לשלוח לו בדוא"ל את פרטי חשבון הבנק שלכם. בלא מעט מקרים תקבלו הודעה בעברית עילגת, שמקורה בתרגום האוטומטי של Google. במקרים רבים אחרים האנגלית היא זו שתהיה עילגת.


הדיוג בעקבות הטכנולוגיה

העולם הממוחשב עבר בשנים אחרונות מהפכה של טלפונים חכמים. יש יותר טלפונים חכמים ממחשבים אישיים. אתם מקבלים יותר הודעות SMS והודעות Whatsapp מאשר הודעות דוא"ל. 
גם "הדייגים" "עלו כיתה" טכנולוגית: הם שולחים הודעות דיוג באמצעות SMS או Whatsapp. 
שוב אתם מתבקשים בשם גוף גדול ומכובד לתת את פרטי כרטיס האשראי שלכם או את פרטי חשבון הבנק שלכם. שוב הקישור אינו לאתר אותו גוף אלא לאתר המתחזה. 

בימים האחרונים רבו ניסיונות הדיוג בישראל. הדיוג נעשה בשם כללית שרותי בריאות ובשם חברות הסלולאר. תמיד יש אנשים תמימים הנופלים במלכודת. כנראה שגם הפעם.

מה צריך לעשות?

ראשית, צריך להבין שאף חברה המכבדת את עצמה לא תבקש מכם להזין את פרטי כרטיס האשראי לצורך שינוי סיסמה או לצורך שינוי תעריף תשלום או לצורך מבצע חדש.

שנית, צריך להתעלם באופן שיטתי מהודעות כאלה ולא להזין פרטים. הימנעו מלחיצה על קישור כלשהו בהודעה כזו. לפעמים זה לא דיוג אלא סתם תולעת או ווירוס שיפגעו במחשב שלכם. 

יום שבת, 25 באוגוסט 2018

כללי אצבע ללקיחת הלוואות

מציפים אותנו בפרסומת לקחת הלוואות. הפרסומת מגיעות בכל הערוצים האפשריים: בטלוויזיה, ברדיו, באינטרנט ובטלפונים החכמים ובשיחות טלפון מהבנקים ומחברות כרטיסי האשראי. 

ההלוואות הן נוחות, בלחיצת כפתור, במענה אוטומטי לטלפון. אתם בוחרים את הסכום, אתם בוחרים את הפריסה, ההלוואה מותאמת לצרכים שלכם, יש מבצע של ריבית מופחתת לזמן מוגבל. ממש עולם נפלא: כסף בקלות.

יש רק דבר אחד ששוכחים לספר לכם: את ההלוואות צריך להחזיר. מטבע הדברים, כיועץ לכלכלת המשפחה, אני פוגש גם את אלה שמתקשים להחזיר אותן, שלא לומר אינם מסוגלים להחזיר אותן.
בחרתי להציג כמה כללי אצבע שיעזרו לכם להימנע מהלוואות שאולי לא תוכלו להחזיר.

כלל 1: אל תיקחו הלוואות שאינכם צריכים רק משום שהן אטרקטיביות

   
הלוואות לוקחים כשאין ברירה. כשיש ברירה תנו עדיפות לפתרונות אחרים שאינם מחייבים לקיחת הלוואה.

כלל 2: מי שמבין פחות בנושאים כלכליים צריך לבדוק את ההלוואה יותר ממי שמבין

ככל שאתם מבינים פחות בנושאים כלכליים בדקו יותר לעומק. הלוואות מהירות ונוחות מיועדות לאנשים שמבינים היטב בנושאי כספים.
כך למשל, אם אתם תלמידי ישיבה שעד היום לא נתקלתם בקשר בין עבודה לכסף ואתם חושבים שהלוואה היא מתנה חישבו עשר פעמים לפני שתיקחו אותה.
אם אתם אמנים ששונאים עיסוק בכסף וחיים את היצירתיות והיופי, כדאי לכם להתייעץ עם מישהו ששתי רגליו על הקרקע לפני שתיקחו הלוואה ולא אחרי שתיקחו אותה.

כלל 3: הלוואות הן לעשירים ולא לעניים

עשירים יכולים להרשות לעצמם לשלם ריבית גבוהה על הלוואה. עניים צריכים לקחת אותה רק כשהיא נדרשת לצרכים הכי בסיסיים שלהם, למשל מזון.

כלל 4: השוו

כשמישהו מדבר איתכם על הלוואה בתנאים הכי אטרקטיביים, תנשמו עמוק. 
בדקו אולי יש כאלה שיציעו לכם את ההלוואה, שאתם באמת צריכים, בתנאים הרבה יותר אטרקטיביים.
אל תבדקו רק בנקים וחברות כרטיסי אשראי. בדקו הלוואות ממקום העבודה, מגמ"חים, מחברים וקרובי משפחה, מעמותות והלוואות חברתיות מבוססות פינטק.  

כלל 5: לנוחות יש מחיר


לרוב לנוחות ביצוע ההלוואה יש מחיר: אתם תשלמו יותר. הניחו שזהו המצב אלא אם כן הוכח אחרת.

כלל 6: אוברדרפט הוא סוג של הלוואה


אוברדרפט הוא סוג של הלוואה נוחה במיוחד: קל לבצע אותה ואין צורך להחזיר אותה בתשלומים על פי לוח סילוקין. כפי שלמדתם בכלל 5, במקרים רבים לנוחות יש מחיר. הפעילו גם לגבי אוברדרפט את כללים 1, 2, 3 ו-4 בנוסף לכלל 5.

כלל 7: פריסת תשלומים בכרטיס אשראי עם ריבית היא סוג של הלוואה


אתם צריכים לשלם את זה בתשלומים עם ריבית וככל שתהיה לכם גמישות בתנאי התשלום כנראה שגם תשלמו יותר.


יום שני, 13 באוגוסט 2018

סיווג סיכונים

כשאני מספר לאנשים שאני מרצה על ניהול סיכונים ויועץ בניהול סיכונים, הם מיד מתרגמים את זה לסוגי סיכונים קונקרטיים. 
משום מה הם מתמקדים בסיכונים פיננסיים. אולי משום שאני גם יועץ בכלכלת המשפחה והם מחברים בין שני העיסוקים שלי? אולי משום שסיכונים כספיים מבחינתם רלוונטיים יותר או אולי משום שהם מודעים יותר לסיכונים כאלה? במאמר מוסגר, ולא פעם מתעלמים מהם, על אף שהם מודעים להם.

בפוסט זה אנסה לסווג את הסיכונים. אתחיל בשני תחומים בהם עסקתי בניהול סיכונים: כלכלת המשפחה ומחשבים. אשלים באמצעות סיכונים מסוגים נוספים. חלק מאותם סיכונים נוספים עשויים להיות רלוונטיים גם לתחומים אותם פירטתי.


סיכונים בכלכלת המשפחה


סיכונים בכלכלת המשפחה הם בכמעט תמיד סיכונים כלכליים או פיננסיים. הם מתארים מצבים בהם יש הפסד כספי או מצבים בהם אין מספיק נכסים פיננסיים ו/או הכנסות על מנת להתמודד עם המצב. בלא מעט מקרים מדובר בסיכונים לטווח זמן ארוך הקשה יותר לניבוי או לתכנון.

סיכונים למצבים בהם עלול להיות מחסור במשאבים כספיים

להלן דוגמאות לסיכונים כאלה.

1. קצבת פנסיה שאינה מספיקה למחייה
פיתרון אפשרי הוא יותר חיסכון לפנסיה ו/או צבירת נכסים פיננסיים המניבים הכנסה פסיבית.

2. פיטורים מעבודה
פיתרון אפשרי חיסכון שאפשר לנצל אותו במצב כזה.

3. פטירה של אחד מהמפרנסים
פיתרון אפשרי הוא ביטוח חיים.  

4. הוצאות גבוהות בגין מצב בריאותי
למשל: תרופות מחוץ לסל או ניתוחים בחו"ל.
פיתרון אפשרי הוא ביטוח בריאות.  

5. אבדן כושר עבודה (א.כ.ע)
המעביד מחויב על פי חוק להפריש לביטוח מצב כזה.

6. נזק לרכוש
למשל תאונת דרכים שבה נגרם נזק למכונית. 
פיתרון אפשרי ביטוח רכוש.

7. חוסר יכולת להחזיר הלוואות או אשראי אחר
יכול להיות כשלוקחים יותר מדי הלוואות. יותר שכיח כשלוקחים משכנתה גבוהה ואחרי מספר שנים אין יכולת לשלם את ההחזר החודשי.
פיתרון חלקי: למעט בלקיחת הלוואות או אשראי.

8. חוסר יכולת לממן הוצאה בלתי צפויה 
הפיתרון הוא חיסכון ייעודי למימון הוצאה בלתי צפויה.   


סיכונים להפסד כספי

גם אם התנהלתם נכון וחסכתם, יש סיכון שתפסידו חלק מכספכם או את כל כספכם.

להלן כמה דוגמאות לסיכונים כאלה:

1. השקעה בבורסה
אפשר להפסיד בבורסה כשמשקיעים באופן לא נבון או באופן שאינו הולם את יכולתכם ואת הצרכים שלכם.
כך למשל, השקעה עצמאית בבורסה של אדם שאינו מבין בנושאים פיננסיים ואינו עוקב אחרי השווקים, היא מתכון המזמין הפסד. היה נכון לו היה נותן למומחים לנהל את ההשקעות שלו.


שוק ההון הוא מורכב. אפשר להפסיד גם כשמתנהלים באופן סביר.

2. השקעה מחוץ לבורסה
למשל רכישת דירה להשקעה במדינה אחרת ללא הבנת הדינמיקה של שוק הדיור באותה המדינה וללא הבנת היבטים נוספים כגון: מיסוי, משמעויות של מכירת הנכס או החלק בנכס שנרכש ביחד עם אחרים.

3. רכישה לא מוצלחת של נכסים 
למשל רכישת דירה למגורים שעלותה מעבר ליכולות הרוכש, רכישת יחידת דיור ב-Time Sharing, השקעה במיזם שבדיעבד מגלים שכשל. 

4. השקעה בעסק
כך למשל, פגשתי מישהו שפתח מסעדה ונאלץ לסגור אותה. המימון היקר של העסק עלה לו בהפסד כספי גדול. בנוסף הוא נותר עם ציוד יקר שקשה מאוד למכור אותו.


סיכונים במערכות מחשבים


ניהול הסיכונים במחשבים שעשיתי היה בארגונים גדולים. כמובן שגם במחשב ביתי יש סיכונים, למשל: השתלטות על המחשב באמצעות תוכנת כופרה (Ransomware).

בפוסט זה אתאר כמה סיכונים הקשורים במערכות ממוחשבות בארגונים.

1. סיכוני אבטחת מידע
זוהי קבוצה גדולה של סיכונים הכוללת מגוון רחב של סוגי סיכונים. 
בין הסיכונים עשויים להיות זליגת מידע (Data Breach), שינוי לא מורשה של מידע, שינוי קוד במערכות, פגיעה בזמינות של מערכות ועוד. 

המושג התמים לכאורה של שינוי לא מורשה של מידע כולל גם גניבת סכומי כסף גבוהים ואפילו פגיעה בחיי אדם, למשל: שינוי תרופות של חולה בבית חולים או מינון תרופות של חולה. 

2. פגיעה בהמשכיות עסקית
מדובר בעיקר אך לא רק במצבים בהם מערכות תשתית ו/או מערכות יישומיות קורסות, למשל: מרכז מחשבים שפעילותו מושבתת לזמן קצר או ארוך או רשת תקשורת שאינה פועלת.

3. סיכונים בפרויקטיי פיתוח מערכות מחשוב

א.  פיתוח מערכת שאינה עונה על הדרישות העסקיות של הארגון

ב. זמן ארוך מהמתוכנן בפיתוח מערכת והוצאות גדולות מהמתוכנן בפיתוח מערכת
לפעמים מדובר בזמן החורג בשנים מהזמן המתוכנן ובהוצאות כפולות או אפילו יותר מכפולות מהמתוכנן.
הנזק העיקרי הוא לאו דווקא בעלות הכספית הגדולה מהמתוכנן. לפעמים הנזק העיקרי הוא היעדר מערכת סבירה שתשרת את הארגון ואת לקוחותיו.

במקרים רבים ככל שהפרויקט גדול יותר כך גדול יותר גם הסיכון לכישלון.

4. סיכונים בפרויקטים אחרים 
אותם הסיכונים שצוינו ביחס לפרויקטים של פיתוח קיימים גם ביחס לפרויקטים אחרים, למשל פרויקטים של הסבת מערכות או יישום חבילות תוכנה קנויות בארגון.

5. סיכונים טכנולוגיים
לא תמיד מביאים בחשבון סיכונים כאלה. על מנת להביא אותם בחשבון נדרשת הבנה טכנולוגית והכרת השוק.
יש סיכון טכנולוגי בהמשך עבודה עם טכנולוגיות שזמנן עבר (Obsolete Technology) ויש סיכונים טכנולוגיים במוצרים שיתקשו להמשיך להתפתח ולהתחרות בשוק. 


סיווג סיכונים


בפוסט זה סווגתי את הסיכונים העומדים בפני חברות לחמש קבוצות של סיכונים. בכל אחת מקבוצות הסיכונים עשויים להיות מספר רב של סיכונים.
עשויה להיות חפיפה חלקית בין הסיכונים לחברות לבין הסיכונים למדינות, לארגונים שאינם חברות ולקבוצות קטנות יותר כמו משפחות או יחידים.

1. סיכונים אסטרטגיים (Strategic Risks)
אלו הם סיכונים העלולים להעמיד את קיומה של החברה בספק או לכל הפחות לפגוע קשות במימוש המטרות של החברה.

לא מעט רשתות מכירה וחנויות בישראל בתחום ההלבשה והאופנה עומדות עומדות בפני סיכון אסטרטגי. הסיכון הוא הופעת מתחרים גלובליים גדולים שהחליטו להיכנס לשוק הישראלי. 

ענקית התרופות, הישראלית במקורה, "טבע" עמדה בפני סיכון אסטרטגי שנבע מהתקרבות מועד תום תקופת הפטנט על תרופת הדגל שלה הקופקסון ומהחשש להירכש על ידי חברה אחרת. כמו שאנחנו יודעים בדיעבד אסטרטגיית ההתרחבות והגידול בכל מחיר בה נקטה הייתה שגויה. 

חברות המפתחות מוצר אסטרטגי עליו הן בונות את עתידן עומדות בפני סיכון של כישלון בפיתוח המוצר.

גם אובדן מוניטין עלול להוות סיכון אסטרטגי. יקנו מוצרים או שירותים ממישהו אחר.

הדוגמאות לעיל מתארות סיכונים אסטרטגיים. כמובן שהן אינן ממצות את כל מרחב הסיכונים האסטרטגיים.    

2. סיכונים פיננסיים (Financial Risks)
קיימים מספר רב של סיכונים פיננסיים.
דוגמאות:
א. סיכוני שוק המשפיעים על מחיר מוצרים ושירותים שחברה נותנת
ב. סיכוני נזילות
ג. סיכוני אינפלציה
ד. סיכוני אשראי
ה. סיכוני חריגות גדולות מתקציב

3. סיכוני רגולציה וחקיקה (Regulatiry Risks)
אי עמידה בדרישות רגולטוריות ו/או חוקיות היא סיכון. 
המשמעויות עלולות להיות קנסות כספיים כבדים ולפעמים גם סגירת פעילות חברה עד לעמידה בדרישות.
תופעה מוכרת בישראל היא אי עמידה בדרישות רגולטוריות בעבודה בבניית בתים. אי עמידה זו בדרישות רגולטוריות עלתה כבר בחיי עובדים.

4. סיכונים תפעוליים (Operational Risks)

סיכונים להפסדים כספיים הנובעים מכשלים במערכות ותהליכים בארגון. רוב הסיכונים שהזכרתי בפסקה העוסקת בסיכונים במערכות מחשבים הם סיכונים תפעוליים. 

יש גם סיכונים תפעוליים שאינם קשורים בהכרח במערכות מחשב. תהליכים ארגוניים כושלים, רמאות וגניבות של עובדים ו/או עובדי קבלן, הטיות מכרזים, מינויים לא הולמים של מקורבים וכיו"ב. 
יש גם אסונות טבע ומזג אוויר קשה במיוחד העלולים לפגוע בתפעול מערכות בארגון.

גם שינויים ארגוניים, רכישות או מיזוגים ועזיבת אנשי מפתח או אנשים בעלי כישורים מיוחדים (Talent Risk) עלולים להוות סיכונים תפעוליים.
מיקור חוץ (Outsourcing) עלול אף הוא להוות סיכון תפעולי. 

5. סיכוני בטיחות

בפיסקה קודמת עסקתי בסיכונים רגולטוריים. אי-עמידה בדרישות רגולטוריות עלולה גם לסכן חיי אדם או להביא לפגיעה פיזית בבני אדם, כפי שהדגמתי באותה פיסקה.

עלולים להיות סיכוני בטיחות גם כשעומדים בדרישות הרגולטוריות אבל אין הקפדה על בטיחות או במקרים נדירים יותר גם כשיש הקפדה ולמרות זאת יש תקלה. 
סיכונים כאלה הם סיכונים העלולים לפגוע בחיי אדם או להביא לפגיעה בבריאותם ובשלמותם.  

סיכונים מסוג זה מכונים לפעמים באנגלית Hazards ולא Risks.
סיכונים כאלה הם למשל סיכונים לעובדים המשתמשים בחומרים מסוכנים במסגרת עבודתם, תאונות עבודה ותאונות דרכים, פגיעה בסביבה בגלל תהליכי ייצור במפעלים ותרופות שאיכותן אינה ראויה. 


קורס ISO 31000 - Lead Risk Manager


לאחר שהעברתי את הקורס בפעם הראשונה בארץ בחודש יוני, אעביר קורס נוסף בתחילת חודש אוקטובר בתל אביב. 
הקורס הוא קורס של החברה הקנדית PECB המתמחה בהסמכה ובהדרכה לתקני ISO.
מארגנת אותו הנציגה שלה בארץ חברת א.ה. הדרכה וטכנולוגיה. 

לפרטים והרשמה באתר חברת א.ה. הדרכה וטכנולוגיה לחצו כאן. 

אפשר גם לפנות ישירות אלי.

פוסט אורח: יואב רז: לא כל הוצאה צפויה היא מצב חירום

  בבלוג זה אני נותן את הבמה לכותבים אורחים .  הנושא חייב להיות קשור לעולם התוכן של בלוג זה.  התוכן חייב להיות ראוי בעיניי.  מה שכותב הכותב ה...